كامبينغ وورلد… تقييم رخيص وتحسن نقدي لكن جودة الأعمال ضعيفة 🚐📉⚠️
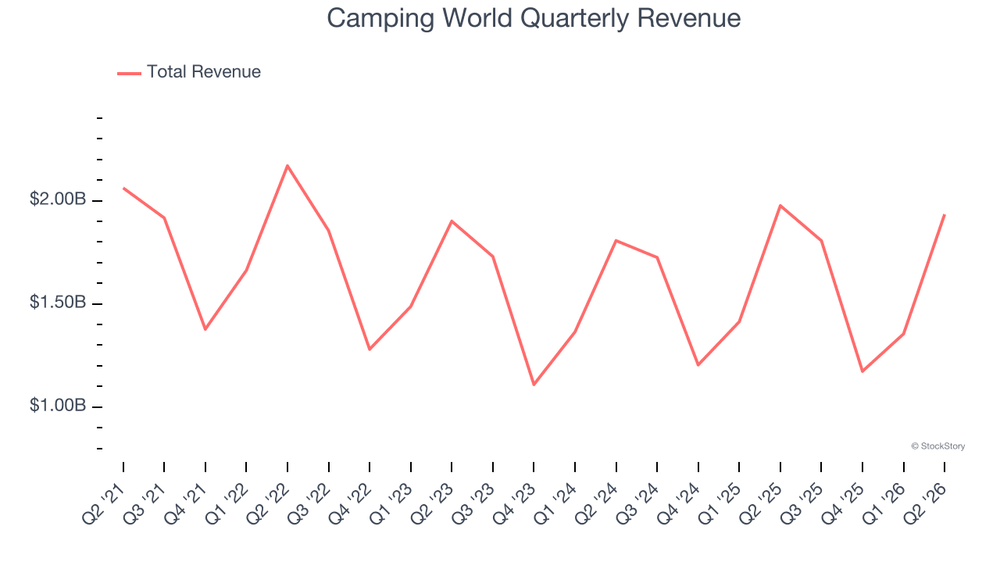
تُعد كامبينغ وورلد (CWH) من أكبر شركات بيع المركبات الترفيهية RV ومستلزمات الأنشطة الخارجية، وتبيع المركبات الجديدة والمستعملة والقوارب ومعدات التخييم، إلى جانب حضورها عبر التجارة الإلكترونية.
ورغم أن السهم يتداول دون القيمة العادلة المقدرة، فإن الشركة تواجه ضعفًا في الطلب، وتراجعًا طويل الأجل في ربحية السهم، وهوامش منخفضة، بينما جاءت نتائج الربع الأخير أضعف من التوقعات.
📊 نتائج الربع الثاني CY2026: ربع ضعيف رغم قوة التدفق النقدي
- الإيرادات: 1.93 مليار دولار (-2.1% سنويًا، أقل من التوقعات بـ2.5%)
- ربحية السهم المعدلة: 0.57 دولار (متوافقة مع التوقعات)
- Adjusted EBITDA: 112.1 مليون دولار (أقل من التوقعات بـ13.8%)
- هامش Adjusted EBITDA: 5.8%
- الهامش التشغيلي: 4.7% (انخفاض من 6.6%)
- هامش التدفق النقدي الحر: 19.1% (ارتفاع من 8.2%)
- المواقع: 200 موقع (مقابل 201 قبل عام)
- مبيعات المتاجر المماثلة: -1.1%
- القيمة السوقية: 398.9 مليون دولار
جاءت الإيرادات أقل من التوقعات، كما أخفق Adjusted EBITDA في بلوغ التقديرات، وخفضت الشركة توقعاتها السنوية لـ EBITDA إلى حوالي 250 مليون دولار عند منتصف النطاق، مقارنة بتوقعات بلغت 288.6 مليون دولار.
في المقابل، برز التدفق النقدي الحر كأقوى جوانب النتائج، مع ارتفاع هامشه إلى 19.1%.
🧠 نظرة مُركّب: الربع كان ضعيفًا تشغيليًا مع تراجع الإيرادات والهوامش وعدم بلوغ توقعات EBITDA، بينما يمثل التحسن الكبير في التدفق النقدي الحر أبرز نقطة إيجابية.
🚐 1. الإيرادات: الطلب لا يزال ضعيفًا
آخر 3 سنوات:
- تراجع الإيرادات بمعدل سنوي 1.3%
آخر 12 شهرًا:
- الإيرادات: 6.27 مليار دولار
الربع الثاني CY2026:
- الإيرادات: 1.93 مليار دولار
- النمو السنوي: -2.1%
- أقل من التوقعات بـ2.5%
توقعات 12 شهرًا:
- نمو الإيرادات المتوقع: 5.8%
عانت الشركة خلال آخر 3 سنوات من ضعف الطلب، وانخفضت إيراداتها بمعدل 1.3% سنويًا بالتزامن مع تقليص عدد المواقع.
وتشير التوقعات إلى تحسن نسبي خلال 12 شهرًا المقبلة، مع نمو متوقع للإيرادات بنحو 5.8%، لكن الشركة تحتاج إلى إثبات قدرتها على تحويل هذا التحسن المتوقع إلى نمو فعلي ومستدام.
🧠 نظرة مُركّب: التوقعات المستقبلية أفضل من الأداء التاريخي الأخير، لكن استمرار تراجع الإيرادات في الربع الثاني يعني أن انعكاس الاتجاه لم يتحقق بعد.
🏪 2. أداء المتاجر: إغلاقات مستمرة ومبيعات مماثلة ضعيفة
- عدد المواقع في الربع الأخير: 200
- عدد المواقع قبل عام: 201
- متوسط انخفاض عدد المواقع خلال آخر عامين: 2.9% سنويًا
- مبيعات المتاجر المماثلة في الربع الأخير: -1.1%
- مبيعات المتاجر المماثلة خلال آخر عامين: شبه مستقرة
واصلت الشركة تقليص شبكتها خلال السنوات الأخيرة، وهو ما يعكس تركيز الإدارة على إغلاق المواقع الأقل أداءً وتحسين الكفاءة.
لكن المشكلة لا تقتصر على عدد المتاجر، إذ لم تحقق مبيعات المتاجر القائمة نموًا ملموسًا خلال آخر عامين، وانخفضت بنسبة 1.1% في الربع الأخير.
🧠 نظرة مُركّب: إغلاق المتاجر يمكن أن يساعد الربحية إذا أزال المواقع الضعيفة، لكن غياب النمو العضوي في المتاجر القائمة يشير إلى أن مشكلة الطلب لم تُحل بعد.
⚙️ 3. نموذج الأعمال: مركبات ترفيهية ومستلزمات خارجية
تعتمد كامبينغ وورلد (CWH) على بيع مجموعة واسعة من المنتجات والخدمات المرتبطة بالأنشطة الخارجية، ويستهدف نموذجها بشكل أساسي مالكي المركبات الترفيهية والراغبين في شرائها وعشاق الأنشطة الخارجية.
وتشمل أعمالها:
- المركبات الترفيهية الجديدة والمستعملة
- القوارب
- معدات ومستلزمات التخييم
- معدات الصيد والأنشطة الخارجية
- الإكسسوارات المرتبطة بالمركبات الترفيهية
- المبيعات عبر التجارة الإلكترونية
ويبلغ متوسط مساحة متجر الشركة حوالي 20,000 قدم مربعة، وغالبًا ما تقع متاجرها بالقرب من وجهات التخييم أو الطرق السريعة الرئيسية، بينما أطلقت الشركة منصة التجارة الإلكترونية في 2008 لتوسيع الوصول إلى العملاء خارج شبكة المتاجر.
🧠 نظرة مُركّب: الشركة تمتلك شبكة توزيع واسعة وحضورًا إلكترونيًا، لكن اعتماد النشاط على مشتريات كبيرة وتقديرية مثل المركبات الترفيهية يجعله حساسًا للظروف الاقتصادية وثقة المستهلك وأسعار الفائدة.
🏭 4. القطاع والصناعة: سوق دوري وحساس للمستهلك
تعمل كامبينغ وورلد ضمن سوق بيع المركبات الترفيهية والمنتجات المرتبطة بالأنشطة الخارجية، وهو سوق يتميز بالتجزؤ والمنافسة المحلية.
ويستفيد القطاع من:
- الاهتمام بالسفر والترفيه الخارجي
- قاعدة مالكي المركبات الترفيهية
- الطلب على المركبات الجديدة والمستعملة
- فرص التجارة الإلكترونية
- الطلب على خدمات ومستلزمات ما بعد البيع
لكنه يتأثر أيضًا بـ:
- أسعار الفائدة وتكاليف التمويل
- ثقة المستهلك
- الدخل المتاح للإنفاق
- الظروف الاقتصادية
- المنافسة السعرية
- الطبيعة التقديرية لشراء المركبات الترفيهية
🧠 نظرة مُركّب: القطاع قادر على تحقيق نتائج قوية عندما تتحسن دورة المستهلك، لكنه من الأعمال الدورية، ما يجعل الطلب أكثر عرضة للضغط عندما ترتفع تكاليف التمويل أو يتراجع الإنفاق التقديري.
🌐 5. المنافسة: سوق مزدحم وقوة تسعيرية محدودة
تتنافس كامبينغ وورلد (CWH) مع عدد من الشركات العاملة في المركبات الترفيهية والأنشطة الخارجية، أبرزها:
وتعمل الشركة في سوق تنافسي، كما أن المنتجات التي تبيعها متاحة من خلال جهات متعددة، ما يحد من قدرتها على فرض أسعار مرتفعة ويضغط على اقتصاديات الوحدة.
🧠 نظرة مُركّب: حجم الشركة وشبكتها يمنحانها حضورًا مهمًا في السوق، لكن المنافسة المرتفعة وضعف التمايز في المخزون يحدان من القوة التسعيرية.
💰 6. الهوامش الإجمالية: اقتصاديات وحدة ضعيفة
آخر عامين:
- متوسط الهامش الإجمالي: 29.3%
آخر 12 شهرًا:
- تراجع الهامش الإجمالي بنحو 1.4 نقطة مئوية
الربع الثاني CY2026:
- الهامش الإجمالي: 27.8%
- التراجع السنوي: 2.1 نقطة مئوية
بلغ متوسط الهامش الإجمالي نحو 29.3% خلال آخر عامين، وهو مستوى يعكس محدودية القوة التسعيرية وارتفاع تكلفة البضائع المباعة.
وازداد الضغط في الربع الأخير، حيث انخفض الهامش إلى 27.8%، ما قد يعكس زيادة المنافسة والحاجة إلى تقديم خصومات إلى جانب ارتفاع بعض تكاليف المدخلات.
🧠 نظرة مُركّب: الهامش الإجمالي يمثل إحدى نقاط الضعف الأساسية، واستمرار اتجاهه الهابط قد يجعل تحسين الربحية أكثر صعوبة حتى في حال عودة الإيرادات للنمو.
📉 7. الهامش التشغيلي: ربحية منخفضة وتراجع فصلي
آخر عامين:
- متوسط الهامش التشغيلي: 2.7%
الربع الثاني CY2026:
- الهامش التشغيلي: 4.7%
- مقابل 6.6% في الفترة نفسها من العام الماضي
- التراجع السنوي: 1.8 نقطة مئوية
ظل الهامش التشغيلي خلال آخر 12 شهرًا مستقرًا بصورة عامة، لكنه بقي عند مستويات منخفضة بالنسبة لشركة تجزئة استهلاكية.
وفي الربع الأخير، انخفض الهامش التشغيلي إلى 4.7%، ويبدو أن الضغط جاء بدرجة أكبر من تراجع الهامش الإجمالي وليس من زيادة كبيرة في المصروفات الإدارية والتسويقية.
🧠 نظرة مُركّب: ضعف الهوامش يترك مساحة محدودة لامتصاص أي تراجع إضافي في الطلب، ويجعل الأرباح أكثر حساسية لأي ضغوط على الأسعار أو التكاليف.
📈 8. ربحية السهم: تراجع تاريخي حاد رغم توقع انتعاش قوي
آخر 3 سنوات:
- تراجع EPS بمعدل سنوي 67.5%
الربع الثاني CY2026:
- Adjusted EPS: 0.57 دولار
- مستقر مقارنة بالفترة نفسها من العام الماضي
- متوافق تقريبًا مع توقعات المحللين
توقعات 12 شهرًا:
- EPS الحالي خلال آخر 12 شهرًا: 0.06 دولار
- EPS المتوقع: 0.89 دولار
- النمو المتوقع: 1,386%
تراجع EPS بمعدل سنوي حاد بلغ 67.5% خلال آخر 3 سنوات، وهو أسوأ بكثير من اتجاه الإيرادات، ما يعكس صعوبة خفض قاعدة التكاليف بالتوازي مع ضعف الطلب.
في المقابل، يتوقع المحللون انتعاشًا حادًا في الأرباح خلال العام المقبل، لكن معدل النمو الضخم يعود جزئيًا إلى انخفاض قاعدة المقارنة الحالية إلى مستويات شديدة الضعف.
🧠 نظرة مُركّب: توقعات الأرباح تشير إلى تعافٍ محتمل، لكن الانخفاض التاريخي الحاد في EPS يعني أن المستثمر يحتاج إلى رؤية تنفيذ فعلي لهذا التحسن قبل اعتباره نقطة تحول مؤكدة.
💸 9. التدفق النقدي الحر: تحسن قوي رغم سجل تاريخي متواضع
آخر عامين:
- متوسط هامش التدفق النقدي الحر: 1%
آخر عام:
- تحسن هامش التدفق النقدي الحر بنحو 1.2 نقطة مئوية
الربع الثاني CY2026:
- التدفق النقدي الحر: 369.2 مليون دولار
- هامش التدفق النقدي الحر: 19.1%
- مقابل 8.2% في الفترة نفسها من العام الماضي
- التحسن السنوي: 10.9 نقاط مئوية
يمثل التدفق النقدي الحر أبرز نقاط القوة في الربع الأخير، إذ بلغ 369.2 مليون دولار وقفز هامشه إلى 19.1%.
لكن متوسط هامش التدفق النقدي الحر خلال آخر عامين بلغ 1% فقط، وهو مستوى متواضع مقارنة بشركات التجزئة الاستهلاكية الأفضل.
🧠 نظرة مُركّب: التحسن النقدي الأخير قوي جدًا ويستحق المتابعة، لكنه يحتاج إلى الاستمرار حتى يتحول من أداء فصلي استثنائي إلى نقطة قوة هيكلية في نموذج الأعمال.
📊 10. العائد على رأس المال: كفاءة متواضعة
آخر 5 سنوات:
- متوسط ROIC: 9.5%
بلغ متوسط العائد على رأس المال المستثمر نحو 9.5% خلال آخر 5 سنوات، وهو مستوى متواضع مقارنة بأفضل شركات التجزئة الاستهلاكية التي تستطيع تحقيق عوائد تتجاوز 25% بصورة مستمرة.
ويشير هذا المستوى إلى أن الشركة لم تكن تاريخيًا من الأكثر كفاءة في تحويل رأس المال المستثمر إلى أرباح تشغيلية.
🧠 نظرة مُركّب: متوسط ROIC عند 9.5% ليس كارثيًا، لكنه لا يعكس ميزة تنافسية قوية أو قدرة استثنائية على تخصيص رأس المال.
🏦 11. المركز المالي: الرافعة قابلة للإدارة لكن الفوائد مرتفعة
- النقد: 224.1 مليون دولار
- الديون: 962 مليون دولار
- صافي الدين: حوالي 737.9 مليون دولار
- EBITDA خلال آخر 12 شهرًا: 268.7 مليون دولار
- Net Debt / EBITDA: 2.7x
- مصروف الفائدة السنوي: 173.5 مليون دولار
تبلغ نسبة صافي الدين إلى EBITDA نحو 2.7x، وهو مستوى يمكن إدارته في ظل الأرباح الحالية، لكنه يظل عنصرًا يستحق المتابعة بسبب الطبيعة الدورية لأعمال الشركة.
كما تبلغ مصروفات الفوائد السنوية نحو 173.5 مليون دولار، ما يجعل استمرار تحسن الأرباح والتدفقات النقدية مهمًا للحفاظ على المرونة المالية.
🧠 نظرة مُركّب: الميزانية ليست المشكلة الأكبر حاليًا، لكن الديون وتكاليف الفوائد تضيفان مخاطر إضافية إلى شركة تعاني أصلًا من ضعف الهوامش وتقلب الطلب.
📌 12. أبرز استنتاجات نتائج الربع
حملت النتائج بعض النقاط الإيجابية:
- Adjusted EPS جاء متوافقًا مع التوقعات
- التدفق النقدي الحر بلغ 369.2 مليون دولار
- هامش التدفق النقدي الحر ارتفع إلى 19.1%
- هامش التدفق النقدي الحر تحسن 10.9 نقاط مئوية سنويًا
- توقعات 12 شهرًا تشير إلى عودة الإيرادات للنمو
- المحللون يتوقعون تعافي EPS خلال العام المقبل
لكن في المقابل:
- الإيرادات تراجعت 2.1% سنويًا
- الإيرادات جاءت أقل من التوقعات بـ2.5%
- Adjusted EBITDA جاء أقل من التوقعات بـ13.8%
- توقعات EBITDA السنوية جاءت دون توقعات المحللين
- الهامش الإجمالي انخفض إلى 27.8%
- الهامش التشغيلي انخفض إلى 4.7%
- مبيعات المتاجر المماثلة تراجعت 1.1%
- عدد المواقع انخفض إلى 200
- السهم تراجع بنحو 8.9% مباشرة بعد النتائج
🧠 نظرة مُركّب: قوة التدفق النقدي لم تكن كافية لتعويض ضعف بقية المؤشرات؛ الإيرادات والهوامش وAdjusted EBITDA والتوجيهات السنوية جميعها تشير إلى أن التعافي التشغيلي لا يزال هشًا.
💵 13. هل الوقت مناسب لشراء السهم؟
- السعر الحالي: 6.30 دولار
- القيمة العادلة: 9.93 دولار
- السهم يتداول بحوالي 36.6% دون قيمته العادلة
- Forward P/E: حوالي 7.8 مرة
- مستوى عدم اليقين: High
- التصنيف: Underperform
يتداول السهم بخصم كبير نسبيًا يبلغ نحو 36.6% عن القيمة العادلة، كما أن مضاعف الربحية المستقبلي عند نحو 7.8 مرة يبدو منخفضًا ظاهريًا.
لكن انخفاض التقييم يأتي بالتزامن مع ضعف واضح في جودة الأعمال؛ الإيرادات تراجعت خلال السنوات الأخيرة، والهوامش منخفضة، وEPS انهار تاريخيًا، كما أن نتائج الربع الأخير جاءت ضعيفة.
لذلك يبقى السؤال الأساسي هو ما إذا كان السعر المنخفض يمثل فرصة حقيقية أم يعكس بصورة عادلة المخاطر التشغيلية المرتفعة.
🧠 نظرة مُركّب: الخصم الحالي كبير ويجعل السهم أكثر إثارة للاهتمام من ناحية التقييم، لكن مستوى عدم اليقين المرتفع وضعف الأساسيات يعنيان أن السعر الرخيص وحده لا يكفي لتكوين فرضية استثمارية قوية.
🧾 الخلاصة المركبة: كامبينغ وورلد , خصم كبير لكن جودة الأعمال لا تزال ضعيفة
تمتلك كامبينغ وورلد (CWH):
- خصمًا بحوالي 36.6% عن القيمة العادلة
- Forward P/E منخفضًا عند نحو 7.8 مرة
- تدفقًا نقديًا حرًا بلغ 369.2 مليون دولار في الربع الأخير
- هامش تدفق نقدي حر قويًا عند 19.1% في الربع الأخير
- توقعات بعودة الإيرادات للنمو خلال 12 شهرًا
- توقعات بانتعاش قوي في EPS
لكن:
- الإيرادات تراجعت خلال آخر 3 سنوات
- مبيعات المتاجر المماثلة انخفضت 1.1% في الربع الأخير
- الشركة تقلص عدد مواقعها
- متوسط الهامش الإجمالي منخفض عند 29.3%
- الهامش الإجمالي يتخذ اتجاهًا هابطًا
- متوسط الهامش التشغيلي لا يتجاوز 2.7% خلال عامين
- EPS تراجع بمعدل 67.5% سنويًا خلال آخر 3 سنوات
- متوسط هامش التدفق النقدي الحر خلال عامين لا يتجاوز 1%
- متوسط ROIC متواضع عند 9.5%
- نتائج الربع الأخير جاءت أضعف من التوقعات
- مستوى عدم اليقين مرتفع
✨ الخلاصة: كامبينغ وورلد تتداول بخصم واضح عن قيمتها العادلة، كما أظهر الربع الأخير تحسنًا استثنائيًا في التدفق النقدي الحر وتوجد توقعات لتعافي الإيرادات والأرباح. لكن ضعف الطلب، وتراجع الهوامش، والانخفاض التاريخي الحاد في ربحية السهم، وإغلاق المواقع تجعل جودة الأعمال منخفضة، ولذلك قد يتحول التقييم الرخيص إلى فخ قيمة إذا لم يتحقق التعافي المتوقع.