كالاواي غولف… تحسن قوي في الربحية والتدفقات النقدية، لكن انكماش المبيعات وضعف العائد على رأس المال يحدان من الجودة ⛳📈⚠️
تُعد كالاواي غولف (CALY) شركة متخصصة في معدات الغولف والترفيه الرياضي، وتجمع أعمالها بين معدات Callaway ومنشآت Topgolf الترفيهية المدعومة بالتكنولوجيا، إلى جانب الملابس وتقنيات تتبع ضربات الغولف.
ورغم تسجيل الشركة ربعًا جيدًا مع تفوق الإيرادات والأرباح وتحسن كبير في الهوامش والتدفقات النقدية، فإن المبيعات انخفضت خلال آخر 5 سنوات وتسارع التراجع خلال العامين الأخيرين، بينما يبقى العائد على رأس المال منخفضًا جدًا.
📊 نتائج الربع الثاني CY2026: تفوق واضح في الأرباح والهوامش والتدفق النقدي
- الإيرادات: 612.2 مليون دولار (+2% سنويًا، أعلى من التوقعات بـ1.3%)
- ربحية السهم المعدلة (Adjusted EPS): 0.39 دولار، أعلى من التوقعات بـ10%
- Adjusted EBITDA: 124.9 مليون دولار، أعلى من التوقعات بـ18.7%
- هامش Adjusted EBITDA: 20.4%
- الهامش التشغيلي (Operating Margin): 18.8%، مقابل 12.4% قبل عام
- التدفق النقدي الحر (Free Cash Flow): 238.1 مليون دولار
- هامش التدفق النقدي الحر: 38.9%، مقابل 8.7% قبل عام
- توجيه الإيرادات السنوية: 2.06 مليار دولار في المنتصف، ارتفاعًا من 2.04 مليار دولار
- توجيه EBITDA السنوي: 253 مليون دولار، أعلى من توقعات السوق البالغة 229.5 مليون دولار
- القيمة السوقية: 3.52 مليار دولار
ورغم قوة النتائج، تتوقع الإدارة إيرادات بنحو 425 مليون دولار في الربع المقبل، أقل من توقعات المحللين بنسبة 0.8%، بما يمثل انخفاضًا سنويًا متوقعًا بنحو 8.1%.
🧠 نظرة مُركّب: الربع كان جيدًا من ناحية الأرباح والكفاءة والتدفق النقدي، لكن ضعف توجيه الإيرادات للربع المقبل يؤكد أن مشكلة الطلب لم تنتهِ بعد.
🚀 1. الإيرادات: تراجع طويل الأجل مع استمرار ضغوط الطلب
5 سنوات:
- تراجع سنوي في الإيرادات: 2.5%
آخر عامين:
- تراجع سنوي في الإيرادات: 18.3%
الربع الثاني CY2026:
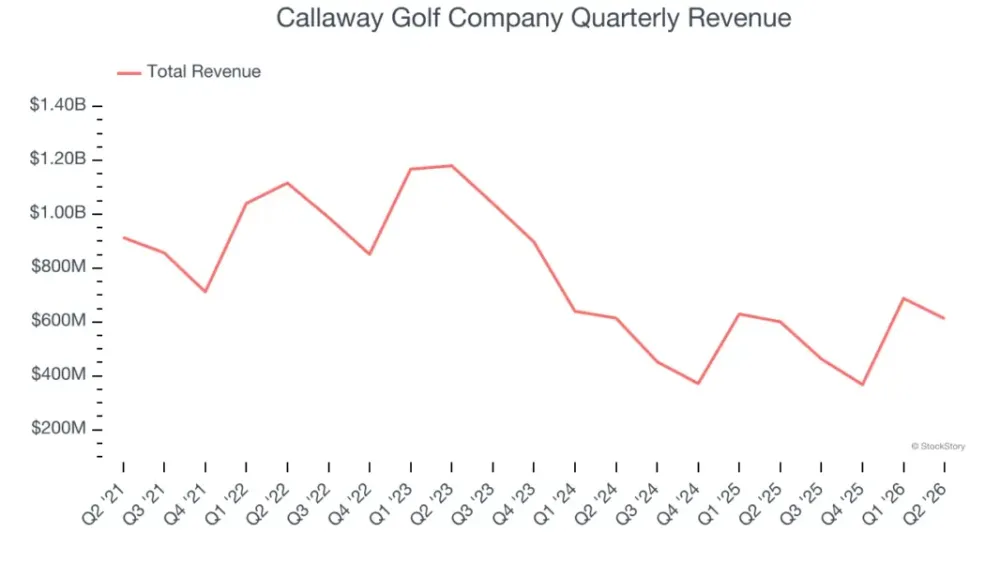
- الإيرادات: 612.2 مليون دولار
- نمو سنوي: 2%
- أعلى من توقعات السوق بـ1.3%
توقعات 12 شهرا:
- تراجع الإيرادات المتوقع: حوالي 1%
انخفضت إيرادات الشركة بمعدل 2.5% سنويًا خلال آخر 5 سنوات، بينما تسارع التراجع إلى 18.3% سنويًا خلال العامين الأخيرين.
ورغم عودة الإيرادات إلى النمو بنسبة 2% في الربع الأخير، فإن الإدارة تتوقع انخفاض المبيعات بنسبة 8.1% في الربع المقبل، كما يتوقع المحللون تراجع الإيرادات بنحو 1% خلال العام المقبل.
🧠 نظرة مُركّب: نمو الربع الأخير إيجابي لكنه لا يغير الاتجاه الأساسي، فالشركة لا تزال تواجه ضغوطًا واضحة على الطلب وتحتاج إلى إثبات قدرتها على استعادة النمو المستدام.
⚙️ 2. نموذج الأعمال: معدات غولف + ترفيه تقني
تعتمد كالاواي غولف على نموذج أعمال متنوع يجمع بين:
- معدات الغولف Callaway
- منشآت Topgolf الترفيهية
- الملابس ومنتجات TravisMathew
- حجوزات اللعب والفعاليات
- المطاعم والمشروبات داخل منشآت Topgolf
- تقنية Toptracer لتتبع ضربات الغولف
جاء توسع الشركة في مجال الترفيه بعد اندماج Callaway وTopgolf في 2021، بهدف الوصول إلى شريحة أكبر من اللاعبين والمستهلكين الذين قد لا يمارسون الغولف التقليدي.
وتستخدم منشآت Topgolf تقنيات لتتبع الضربات وألعابًا مصغرة لجعل تجربة الغولف أكثر سهولة وترفيهًا، كما تحقق إيرادات من الطعام والمشروبات والفعاليات.
🧠 نظرة مُركّب: تنوع مصادر الإيرادات يمثل ميزة، خصوصًا مع الجمع بين المنتجات والترفيه والتكنولوجيا، لكن الأداء الفعلي للمبيعات يشير إلى أن هذا التنوع لم يتحول حتى الآن إلى نمو مستدام.
🏦 3. القطاع والصناعة
تنتمي كالاواي غولف إلى قطاع السلع الاستهلاكية التقديرية وصناعة مرافق الترفيه.
ويستفيد القطاع من:
- ارتفاع الإنفاق على التجارب الترفيهية
- تعافي السياحة
- استخدام التكنولوجيا لتحسين تجربة الزوار
- إمكانية فرض أسعار أعلى مقابل تجارب أكثر تطورًا
لكن القطاع يواجه تحديات مهمة:
- تكاليف ثابتة مرتفعة
- تكاليف العقارات والعمالة والصيانة
- حساسية الربحية لتقلب أعداد الزوار
- ارتفاع تكاليف الإنشاء والتوسع
- مخاطر الطقس والأحداث غير المتوقعة
- المنافسة من خيارات الترفيه المنزلي
- منافسة أشكال الترفيه والتجارب الأخرى
🧠 نظرة مُركّب: طبيعة النشاط تجعل الربحية حساسة لحجم الطلب، فارتفاع التكاليف الثابتة يمكن أن يدعم الأرباح بقوة عند نمو الزيارات، لكنه يعمل بالعكس عند ضعف النشاط.
🌐 4. المنافسة
تتنافس كالاواي غولف مع عدد من الشركات المتخصصة في معدات الغولف والأنشطة الخارجية، ومن أبرزها:
كما تواجه منشآت Topgolf منافسة أوسع من وجهات الترفيه والتجارب الرياضية والاجتماعية المختلفة.
🧠 نظرة مُركّب: العلامة التجارية وانتشار Topgolf يمنحان الشركة حضورًا مميزًا، لكن انخفاض الإيرادات طويل الأجل يشير إلى أن هذه الأصول لم توفر حتى الآن ميزة كافية لتحقيق نمو مستدام.
📈 5. الهامش التشغيلي: قفزة قوية في الكفاءة خلال الربع
الربع الثاني CY2026:
- الهامش التشغيلي (Operating Margin): 18.8%
- مقابل 12.4% في الفترة نفسها من العام الماضي
- تحسن سنوي: 6.4 نقطة مئوية
- هامش Adjusted EBITDA: 20.4%
بقي اتجاه الهامش التشغيلي خلال آخر 12 شهرًا مستقرًا نسبيًا، لكن الربع الأخير شهد تحسنًا كبيرًا، إذ ارتفع الهامش إلى 18.8% مقابل 12.4% قبل عام.
كما بلغ Adjusted EBITDA نحو 124.9 مليون دولار، متجاوزًا توقعات السوق بنسبة 18.7%.
🧠 نظرة مُركّب: توسع الهامش بمقدار 6.4 نقطة مئوية من أقوى جوانب الربع، ويظهر قدرة الشركة على تحسين الكفاءة حتى في ظل نمو محدود للإيرادات.
📈 6. ربحية السهم: تعافٍ حديث بعد تراجع طويل الأجل
5 سنوات:
- تراجع سنوي في ربحية السهم: 12.3%
الربع الثاني CY2026:
- ربحية السهم المعدلة (Adjusted EPS): 0.39 دولار
- مقابل 0.24 دولار في الفترة نفسها من العام الماضي
- أعلى من توقعات السوق بـ10%
توقعات 12 شهرا:
- ربحية السهم المتوقعة: 0.76 دولار
- مقابل 0.65 دولار حاليًا (+16.4%)
انخفضت ربحية السهم بمعدل 12.3% سنويًا خلال آخر 5 سنوات، وهي وتيرة أسوأ من تراجع الإيرادات، رغم تحسن الهامش التشغيلي وإعادة شراء الأسهم خلال الفترة.
لكن الاتجاه المستقبلي أفضل، إذ يتوقع المحللون نمو ربحية السهم بنسبة 16.4% خلال العام المقبل.
🧠 نظرة مُركّب: تعافي EPS في الربع والتوقعات المستقبلية إيجابيان، لكن السجل طويل الأجل ضعيف ويجعل استدامة نمو الأرباح عاملًا حاسمًا.
💰 7. التدفق النقدي الحر: قفزة استثنائية في الربع لكن التوقعات تشير إلى تراجع
آخر عامين:
- متوسط هامش التدفق النقدي الحر (Free Cash Flow Margin): 16.6%
الربع الثاني CY2026:
- التدفق النقدي الحر: 238.1 مليون دولار
- هامش التدفق النقدي الحر: 38.9%
- مقابل 8.7% في الفترة نفسها من العام الماضي
- تحسن سنوي: 30.1 نقطة مئوية
بلغ هامش التدفق النقدي الحر خلال آخر 12 شهرًا نحو 21.9%، بينما قفز إلى 38.9% في الربع الأخير.
لكن هذه القفزة قد تتأثر بالموسمية وتوقيت الاستثمارات، ويتوقع المحللون انخفاض هامش التدفق النقدي الحر إلى نحو 8% خلال العام المقبل.
🧠 نظرة مُركّب: التدفق النقدي في الربع كان ممتازًا، لكن التراجع المتوقع في هامش FCF من 21.9% إلى 8% يعني أن المستوى الحالي قد لا يكون مستدامًا.
📊 8. العائد على رأس المال المستثمر: نقطة ضعف هيكلية
5 سنوات:
- متوسط العائد على رأس المال المستثمر (ROIC): 4%
بلغ متوسط العائد على رأس المال المستثمر ROIC نحو 4% فقط خلال آخر 5 سنوات، وهو مستوى منخفض حتى مقارنة بالتكلفة المعتادة لرأس المال في شركات القطاع الاستهلاكي التقديري.
كما بقي اتجاه ROIC مستقرًا تقريبًا خلال السنوات الأخيرة دون تحسن جوهري.
ويعني ذلك أن الشركة لم تحقق عوائد قوية على رأس المال المستخدم في توسعاتها واستثماراتها.
🧠 نظرة مُركّب: متوسط ROIC البالغ 4% هو أحد أهم أسباب ضعف جودة الاستثمار، لأن النمو أو التوسع لا يخلق قيمة كبيرة للمساهمين إذا بقي العائد على رأس المال منخفضًا.
🏦 9. المركز المالي: صافي نقدي يخفف المخاطر
- النقد: 278.3 مليون دولار
- الديون: 207.3 مليون دولار
- صافي النقد: 71 مليون دولار
- صافي النقد يعادل نحو 2% من القيمة السوقية
تمتلك الشركة 278.3 مليون دولار من النقد مقابل ديون تبلغ 207.3 مليون دولار، ما يمنحها صافي نقد يبلغ نحو 71 مليون دولار.
ويمنح هذا المركز المالي الشركة مرونة أكبر لتمويل الاستثمارات أو إعادة رأس المال للمساهمين أو الاقتراض عند الحاجة.
🧠 نظرة مُركّب: الميزانية تمثل نقطة قوة واضحة مقارنة بضعف العائد على رأس المال، إذ لا تواجه الشركة حاليًا مشكلة رافعة مالية وتتمتع بصافي نقد إيجابي.
📌 10. أبرز استنتاجات نتائج الربع
حملت النتائج عدة نقاط إيجابية:
- الإيرادات ارتفعت 2% سنويًا
- الإيرادات تجاوزت التوقعات بـ1.3%
- Adjusted EPS بلغ 0.39 دولار وتجاوز التوقعات بـ10%
- Adjusted EBITDA بلغ 124.9 مليون دولار وتجاوز التوقعات بـ18.7%
- هامش Adjusted EBITDA بلغ 20.4%
- الهامش التشغيلي ارتفع إلى 18.8%
- الهامش التشغيلي تحسن 6.4 نقطة مئوية سنويًا
- التدفق النقدي الحر بلغ 238.1 مليون دولار
- هامش التدفق النقدي الحر قفز إلى 38.9%
- الشركة رفعت توجيه الإيرادات السنوية إلى 2.06 مليار دولار
- توجيه EBITDA السنوي البالغ 253 مليون دولار تجاوز توقعات السوق
- الشركة تمتلك صافي نقد بقيمة 71 مليون دولار
لكن في المقابل:
- الإيرادات انخفضت 2.5% سنويًا خلال آخر 5 سنوات
- الإيرادات انخفضت 18.3% سنويًا خلال آخر عامين
- الإدارة تتوقع انخفاض إيرادات الربع المقبل 8.1% سنويًا
- الإيرادات متوقع أن تنخفض بنحو 1% خلال 12 شهرًا
- EPS انخفض 12.3% سنويًا خلال آخر 5 سنوات
- هامش التدفق النقدي الحر متوقع أن ينخفض إلى 8%
- متوسط ROIC خلال 5 سنوات يبلغ 4% فقط
وتراجع السهم بنحو 3.4% إلى 18.92 دولار مباشرة بعد إعلان النتائج، رغم تفوق عدد من المؤشرات الرئيسية على توقعات السوق.
🧠 نظرة مُركّب: الربع كان أفضل من الاتجاه التاريخي للشركة، خصوصًا في الهوامش والنقد، لكن السوق لا يزال يحتاج إلى دليل على أن تحسن الربحية يمكن أن يتزامن مع عودة مستدامة لنمو الإيرادات.
💵 11. هل الوقت مناسب لشراء السهم؟
- السعر الحالي: 15.71 دولار
- القيمة العادلة: 16.89 دولار
- السهم يتداول بحوالي 7% دون قيمته العادلة
- مضاعف الربحية المستقبلي (Forward P/E): حوالي 17.8 مرة
- مستوى عدم اليقين: High
يتداول السهم عند 15.71 دولار مقابل قيمة عادلة تبلغ 16.89 دولار، أي بخصم يقارب 7% فقط.
وفي الوقت نفسه، يبلغ مضاعف الربحية المستقبلي Forward P/E نحو 17.8 مرة، وهو تقييم ليس منخفضًا بالنظر إلى جودة الأعمال الحالية وسجل انخفاض الإيرادات والأرباح.
ورغم توقع نمو ربحية السهم بنسبة 16.4% وامتلاك الشركة صافي نقد، فإن الإيرادات متوقع أن تنخفض بنحو 1% خلال العام المقبل، بينما يبلغ متوسط ROIC نحو 4% فقط.
ومع مستوى عدم يقين High، يبدو الخصم الحالي البالغ نحو 7% محدودًا ولا يوفر هامش أمان كبيرًا مقابل المخاطر التشغيلية وضعف النمو.
🧠 نظرة مُركّب: السعر أقل من القيمة العادلة، لكن الخصم محدود مقارنة بمستوى عدم اليقين المرتفع وضعف ROIC واتجاه المبيعات، لذلك لا يبدو التقييم الحالي جذابًا بما يكفي لتعويض المخاطر بالكامل.
🧾 الخلاصة المركبة: تحسن تشغيلي قوي لكن السعر لا يقدم هامش أمان كافيًا
تمتلك كالاواي غولف (CALY):
- تفوقًا على توقعات الإيرادات بـ1.3%
- تفوقًا في Adjusted EPS بـ10%
- تفوقًا في Adjusted EBITDA بـ18.7%
- هامشًا تشغيليًا قويًا بلغ 18.8%
- تحسنًا في الهامش التشغيلي بمقدار 6.4 نقطة مئوية
- تدفقًا نقديًا حرًا بقيمة 238.1 مليون دولار
- هامش تدفق نقدي حر بلغ 38.9%
- توقعات بنمو EPS بنسبة 16.4% خلال 12 شهرًا
- صافي نقد بقيمة 71 مليون دولار
- خصمًا بنحو 7% عن القيمة العادلة
لكن:
- الإيرادات تراجعت 2.5% سنويًا خلال 5 سنوات
- الإيرادات تراجعت 18.3% سنويًا خلال آخر عامين
- الإيرادات متوقع أن تنخفض بنحو 1% خلال 12 شهرًا
- توجيه الربع المقبل يشير إلى تراجع الإيرادات 8.1% سنويًا
- EPS تراجع 12.3% سنويًا خلال 5 سنوات
- متوسط ROIC يبلغ 4% فقط
- هامش FCF متوقع أن يتراجع إلى 8%
- Forward P/E يبلغ حوالي 17.8 مرة
- مستوى عدم اليقين High
✨ الخلاصة: كالاواي غولف حققت ربعًا جيدًا مع تحسن قوي في الهوامش والأرباح والتدفق النقدي، كما تتمتع بميزانية صافية إيجابية. لكن الانكماش طويل الأجل في الإيرادات والأرباح والعائد المنخفض جدًا على رأس المال يضعفان جودة الاستثمار، بينما لا يوفر الخصم الحالي البالغ نحو 7% عن القيمة العادلة هامش أمان كبيرًا في ظل مستوى عدم يقين مرتفع.