إي كيو تي… أكبر منتج للغاز الطبيعي في أمريكا يجمع بين النمو القوي والتقييم الجذاب ⛽📈
تُعد إي كيو تي (EQT) أكبر منتج للغاز الطبيعي في الولايات المتحدة من حيث الإنتاج اليومي، وتركز عملياتها في حوض الأبلاش، مستفيدة من قاعدة أصول ضخمة وهوامش ربح مرتفعة وقدرة قوية على توليد التدفقات النقدية.
ورغم أن الشركة تعمل في قطاع يتسم بتقلب أسعار السلع، فإن جودة أعمالها ونموها القوي يجعلان السهم يتداول دون قيمته العادلة، ما يوفر فرصة جذابة للمستثمر طويل الأجل.
📊 نتائج الربع الثاني CY2026: إيرادات قوية لكن ربحية السهم جاءت دون التوقعات
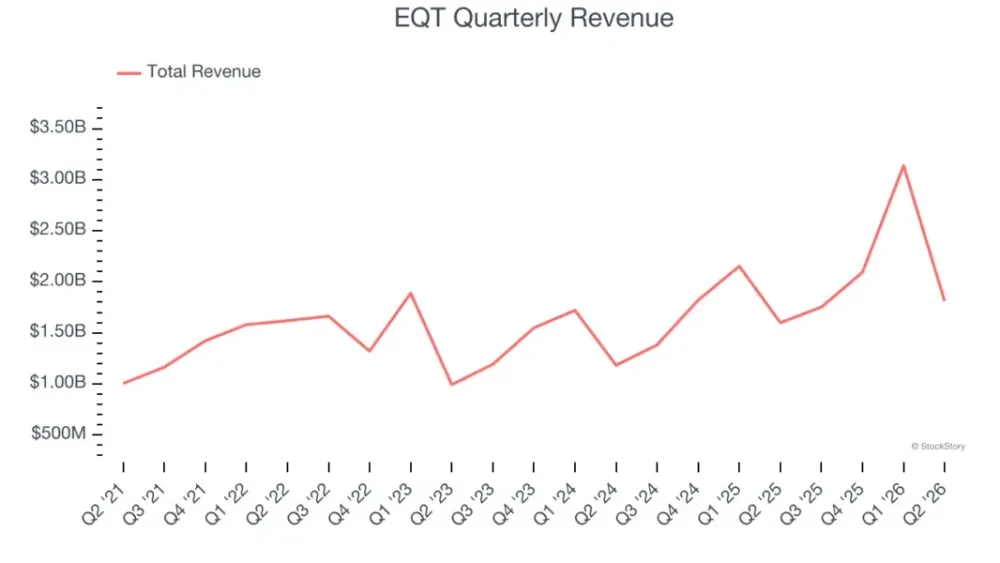
- الإيرادات: 1.81 مليار دولار (+13.2% سنويًا، أعلى من التوقعات بـ4%)
- ربحية السهم (Adjusted EPS): 0.39 دولار (أقل من التوقعات بـ3.2%)
- هامش EBITDA المعدل: 66.5% (أعلى من التوقعات بـ11.1%)
- الهامش التشغيلي: 21.8% (انخفاض من 44.3% قبل عام)
- هامش التدفق النقدي الحر: 22%
- إنتاج النفط: +49.3% سنويًا
- القيمة السوقية: 30.68 مليار دولار
🧠 نظرة مُركّب: جاء الربع قويًا على مستوى الإيرادات والربحية التشغيلية، لكن ربحية السهم جاءت أقل قليلًا من توقعات السوق.
🚀 1. الإيرادات: نمو قوي يتفوق على معظم المنافسين
5 سنوات:
- نمو سنوي مركب: 17.8%
10 سنوات:
- نمو سنوي مركب: 15.4%
الربع الثاني CY2026:
- نمو سنوي: 13.2%
- الإيرادات: 1.81 مليار دولار
- أعلى من التوقعات بـ4%
توقعات 12 شهرًا:
- يتوقع المحللون استمرار تحقيق أرباح قوية مدعومة باستقرار الإنتاج وتحسن أسعار الغاز الطبيعي
ورغم أن النمو المتوقع قد يكون أقل من المستويات التاريخية، فإن الشركة ما تزال تحقق واحدًا من أفضل معدلات النمو في قطاع إنتاج الغاز الطبيعي.
🧠 نظرة مُركّب: سجل الإيرادات يعكس قدرة الشركة على تحقيق نمو مستدام عبر مختلف دورات أسعار الطاقة.
⚙️ 2. نموذج الأعمال: إنتاج الغاز الطبيعي بأصول ضخمة وتكاليف منخفضة
تعتمد إي كيو تي (EQT) على استخراج وإنتاج الغاز الطبيعي وسوائل الغاز الطبيعي من حقولها في حوض الأبلاش، مع التركيز على مشاريع التطوير واسعة النطاق التي تخفض تكلفة الإنتاج.
وتشمل أبرز أعمالها:
- إنتاج الغاز الطبيعي
- إنتاج سوائل الغاز الطبيعي
- تطوير حقول مارسيلاس ويوتيكا
- تسويق الغاز الطبيعي
- توريد الغاز للمرافق الصناعية وشركات الطاقة
كما تعتمد الشركة على شبكة واسعة من خطوط الأنابيب ومرافق المعالجة للوصول إلى الأسواق الأعلى سعرًا داخل الولايات المتحدة وكندا.
🧠 نظرة مُركّب: يمنحها حجم الأصول وكفاءة التشغيل ميزة تنافسية واضحة مقارنة بمعظم منتجي الغاز الطبيعي.
🏭 3. القطاع والصناعة
تنتمي إي كيو تي إلى قطاع استكشاف وإنتاج الغاز الطبيعي، والذي يستفيد من:
- ارتفاع الطلب العالمي على الغاز الطبيعي المسال
- التحول من الفحم إلى الغاز في توليد الكهرباء
- نمو الاستهلاك الصناعي
- زيادة صادرات الغاز الأمريكية
لكن القطاع يواجه أيضًا عدة تحديات، أبرزها:
- تقلب أسعار الغاز الطبيعي
- قيود البنية التحتية وخطوط الأنابيب
- تغيرات الأحوال الجوية
- توسع مصادر الطاقة المتجددة على المدى الطويل
🧠 نظرة مُركّب: يتمتع القطاع بفرص نمو قوية، لكنه يبقى حساسًا لتقلبات أسعار الطاقة.
🌐 4. المنافسة
تتنافس إي كيو تي (EQT) مع عدد من أبرز منتجي الغاز الطبيعي في الولايات المتحدة، ومن أبرزهم:
🧠 نظرة مُركّب: تتمتع الشركة بحجم إنتاج يجعلها من أبرز اللاعبين في سوق الغاز الطبيعي الأمريكي.
📊 5. الحجم التشغيلي
آخر 12 شهرًا:
- إيرادات: 8.79 مليار دولار
ويضع هذا الحجم الشركة ضمن أكبر منتجي الغاز الطبيعي في القطاع، ما يمنحها:
- قوة تفاوضية أكبر
- كفاءة تشغيلية أعلى
- مرونة في الوصول إلى أسواق رأس المال
🧠 نظرة مُركّب: الحجم الكبير يمثل ميزة تنافسية مهمة ويخفض المخاطر التشغيلية.
💰 6. الهامش الإجمالي
5 سنوات:
- متوسط الهامش الإجمالي: 68%
ويعد من أعلى المستويات في قطاع إنتاج الغاز الطبيعي، ما يعكس انخفاض تكلفة الإنتاج وجودة الأصول.
🧠 نظرة مُركّب: الهوامش المرتفعة تمنح الشركة قدرة على تحقيق الأرباح حتى عند انخفاض أسعار الغاز.
📈 7. هامش EBITDA المعدل
5 سنوات:
- متوسط هامش EBITDA المعدل: 64.6%
الربع الثاني CY2026:
- 66.5%
- أعلى من التوقعات بـ11.1%
- انخفاض بمقدار 5.9 نقطة مئوية مقارنة بالعام الماضي
ورغم التراجع السنوي، ما يزال الهامش من بين الأعلى في القطاع.
🧠 نظرة مُركّب: الربحية التشغيلية ما تزال استثنائية رغم بعض الضغوط مقارنة بالعام الماضي.
📊 8. التدفق النقدي الحر
5 سنوات:
- متوسط هامش التدفق النقدي الحر: 30.6%
الربع الثاني CY2026:
- 397.8 مليون دولار
- هامش التدفق النقدي الحر: 22%
ورغم انخفاض التدفق النقدي الحر مقارنة بالفترة نفسها من العام الماضي، فإن الاتجاه طويل الأجل ما يزال قويًا للغاية.
🧠 نظرة مُركّب: الشركة من أفضل شركات القطاع في توليد النقد، ما يمنحها مرونة كبيرة للاستثمار وإعادة رأس المال للمساهمين.
📊 9. العائد على رأس المال (ROIC)
10 سنوات:
- متوسط العائد على رأس المال: 1.2%
كما تراجع العائد على رأس المال خلال السنوات الأخيرة، وهو ما يشير إلى أن الشركة لم تحقق الكفاءة نفسها في استثمار رأس المال مقارنة بنمو الإيرادات.
🧠 نظرة مُركّب: يبقى العائد على رأس المال أبرز نقطة ضعف في الشركة رغم قوة باقي المؤشرات.
🏦 10. المركز المالي
- النقد: 112.9 مليون دولار
- الديون: 5.66 مليار دولار
- صافي الدين إلى EBITDA: 0.8x
ورغم حجم الديون، فإن الأرباح التشغيلية القوية تجعل مستوى المديونية آمنًا وتمنح الشركة مرونة لمواصلة الاستثمار والنمو.
🧠 نظرة مُركّب: الميزانية قوية، ومستوى الدين لا يمثل مصدر قلق حاليًا.
📌 11. أبرز استنتاجات نتائج الربع
حملت النتائج عددًا من المؤشرات الإيجابية:
- الإيرادات تجاوزت التوقعات
- هامش EBITDA تفوق على تقديرات السوق
- نمو قوي في إنتاج النفط
- تدفقات نقدية قوية
- ميزانية عمومية متينة
لكن في المقابل:
- ربحية السهم جاءت أقل قليلًا من التوقعات
- تراجع الهوامش مقارنة بالعام الماضي
🧠 نظرة مُركّب: النتائج كانت جيدة إجمالًا، مع استمرار قوة النشاط التشغيلي رغم بعض الضغوط على الأرباح.
💰 12. هل الوقت مناسب لشراء السهم؟
- السعر الحالي: 49.56 دولار
- القيمة العادلة: 59.00 دولار
- مستوى عدم اليقين: High
- Forward P/E: 13.2x
- السعر المستهدف للمحللين: 67.16 دولار
يتداول السهم بخصم يقارب 16% عن قيمته العادلة، ورغم ارتفاع مستوى عدم اليقين، فإن التقييم الحالي يبدو جذابًا مقارنة بجودة الأعمال وقوة التدفقات النقدية.
🧠 نظرة مُركّب: يجمع السهم بين جودة الأعمال والتقييم الجذاب، لكن تقلب قطاع الطاقة يبقى عامل المخاطرة الرئيسي.
🧾 الخلاصة المركبة: إي كيو تي، شركة عالية الجودة بتقييم جذاب
تمتلك إي كيو تي (EQT):
- نموًا قويًا في الإيرادات
- هوامش ربح استثنائية
- تدفقات نقدية قوية
- حجمًا تشغيليًا من الأكبر في القطاع
- ميزانية عمومية قوية
لكن:
- العائد على رأس المال ما يزال ضعيفًا
- مستوى عدم اليقين مرتفع
- الأداء يبقى مرتبطًا بتقلب أسعار الغاز الطبيعي
✨ الخلاصة: إي كيو تي من أفضل شركات إنتاج الغاز الطبيعي من حيث الجودة والربحية، ومع تداول السهم دون قيمته العادلة، يبدو جذابًا للمستثمر طويل الأجل القادر على تحمل تقلبات قطاع الطاقة.