إنسينو… منصة مصرفية سحابية بنمو متباطئ وهوامش إجمالية ضعيفة، لكن الربحية والتدفقات النقدية تتحسنان 🏦☁️📈
تُعد إنسينو (NCNO) شركة برمجيات سحابية متخصصة في القطاع المصرفي، وتوفر منصة رقمية تساعد المؤسسات المالية على تبسيط عمليات ضم العملاء، ومنح القروض، وفتح الحسابات، وإدارة سير العمل عبر نظام موحد قائم على السحابة.
ورغم أن الشركة حققت نموًا قويًا تاريخيًا وتحسنًا ملحوظًا في الربحية والتدفقات النقدية، فإن تباطؤ نمو الإيرادات وانخفاض الهامش الإجمالي مقارنة بمعظم شركات البرمجيات يثيران تساؤلات حول جودة اقتصاديات الوحدة وقدرة الشركة على المحافظة على معدلات نمو مرتفعة.
📊 نتائج الربع الثاني CY2026: نتائج قوية مع تحسن كبير في الربحية
- الإيرادات: 161 مليون دولار (+8.2% سنويًا، أعلى من التوقعات بـ1.3%)
- ربحية السهم (GAAP EPS): 0.05 دولار (أعلى من التوقعات بـ0.02 دولار)
- الدخل التشغيلي المعدل (Adjusted Operating Income): 40.83 مليون دولار (أعلى من التوقعات بـ10.6%)
- الهامش التشغيلي المعدل: 25.4%
- الهامش التشغيلي: 8.5% (مقابل -6.2% في الفترة نفسها من العام الماضي)
- هامش التدفق النقدي الحر: 21.1%
- الفواتير (Billings): 158.1 مليون دولار (+13% سنويًا)
- القيمة السوقية: 2.30 مليار دولار
كما رفعت الشركة بشكل طفيف توقعاتها لإيرادات العام الكامل إلى 645.5 مليون دولار عند منتصف النطاق، مقارنة بـ644 مليون دولار سابقًا.
🧠 نظرة مُركّب: الربع كان قويًا من ناحية التنفيذ، خصوصًا مع التفوق في الدخل التشغيلي والتحول الواضح في الربحية، لكن نمو الإيرادات لا يزال يعكس تباطؤ الطلب مقارنة بالسنوات السابقة.
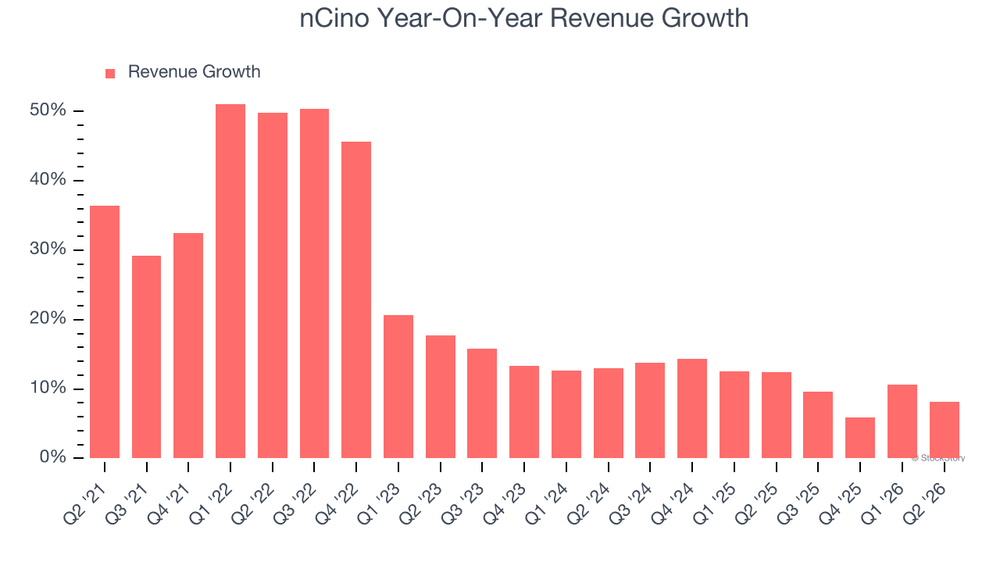
🚀 1. الإيرادات: سجل تاريخي قوي لكن النمو يتباطأ
5 سنوات:
- نمو سنوي مركب: 21%
آخر عامين:
- نمو سنوي مركب: 10.9%
الربع الثاني CY2026:
- الإيرادات: 161 مليون دولار
- نمو سنوي: 8.2%
- أعلى من توقعات السوق بـ1.3%
الربع المقبل:
- الإيرادات المتوقعة: حوالي 162.3 مليون دولار
- نمو سنوي متوقع: 6.6%
توقعات 12 شهرا:
- نمو الإيرادات المتوقع: 7.8%
ويظهر الاتجاه تباطؤًا واضحًا مقارنة بمعدل النمو التاريخي، إذ انخفض النمو من أكثر من 20% سنويًا خلال خمس سنوات إلى مستويات أحادية الرقم حاليًا، كما تشير توقعات المحللين إلى استمرار هذا التباطؤ خلال العام المقبل.
🧠 نظرة مُركّب: الشركة لا تزال تنمو، لكن فقدان الزخم يمثل نقطة ضعف رئيسية لأن شركات البرمجيات تحتاج عادة إلى نمو أسرع لتبرير تقييماتها والحفاظ على الرافعة التشغيلية.
⚙️ 2. نموذج الأعمال: منصة مصرفية سحابية باشتراكات طويلة الأجل
تعتمد إنسينو (NCNO) على منصة مصرفية سحابية تربط موظفي المؤسسات المالية والعملاء والأطراف الخارجية في نظام رقمي موحد.
وتشمل أبرز حلول الشركة:
- منصة nCino Bank Operating System
- إدارة عمليات إنشاء القروض
- فتح الحسابات الرقمية
- إدارة القروض التجارية والاستهلاكية
- حلول إنشاء الرهون العقارية
- أدوات الامتثال وإدارة المخاطر
- مجموعة الذكاء الاصطناعي nIQ
- تحليل المحافظ وتسعير القروض
- استخراج وتحليل البيانات المالية آليًا
- عقود اشتراك متعددة السنوات تمتد عادة بين 3 و5 سنوات
وتخدم الشركة مؤسسات مالية متنوعة، من البنوك العالمية الكبرى إلى البنوك الإقليمية والاتحادات الائتمانية والبنوك المجتمعية، بينما تتراوح مدة تنفيذ حلولها عادة بين 3 و18 شهرًا بحسب حجم المؤسسة وتعقيدها.
🧠 نظرة مُركّب: نموذج الاشتراكات والعقود طويلة الأجل يمنح الشركة وضوحًا جيدًا للإيرادات، كما أن دمج الذكاء الاصطناعي في العمليات المصرفية يوفر فرصة لتعميق استخدام المنصة لدى العملاء.
🏦 3. القطاع والصناعة
تنتمي إنسينو إلى صناعة برمجيات البنوك، والتي تستفيد من:
- التحول الرقمي المستمر في المؤسسات المالية
- انتقال البنوك نحو الحلول السحابية
- الحاجة إلى تبسيط عمليات الإقراض وفتح الحسابات
- زيادة الطلب على الأتمتة والذكاء الاصطناعي
- حاجة المؤسسات المالية إلى تحسين تجربة العملاء الرقمية
- ارتفاع متطلبات الامتثال وإدارة المخاطر
لكن الصناعة تواجه أيضًا تحديات تشمل:
- بطء المؤسسات المالية في تبني التقنيات الجديدة
- دورات مبيعات وتنفيذ طويلة
- ارتفاع المنافسة بين مزودي البرمجيات المصرفية
- سهولة انتقال بعض العملاء بين الحلول التقنية
- حساسية الإنفاق التقني للظروف الاقتصادية والمصرفية
🧠 نظرة مُركّب: التحول الرقمي في البنوك يوفر سوقًا طويل الأجل جذابًا، لكن بطء اتخاذ القرارات داخل المؤسسات المالية قد يجعل نمو الشركات العاملة في القطاع متقلبًا.
🌐 4. المنافسة
تتنافس إنسينو (NCNO) مع عدد من شركات البرمجيات والتكنولوجيا المالية، أبرزها:
- Finastra
- FIS (FIS)
- Jack Henry & Associates (JKHY)
- Q2 Holdings (QTWO)
- Blend Labs (BLND)
- Salesforce (CRM)
وتوفر Salesforce أيضًا البنية الأساسية التي تعتمد عليها بعض منتجات الشركة، لكنها في الوقت نفسه تقدم حلولًا سحابية منافسة للقطاع المالي.
🧠 نظرة مُركّب: السوق كبير لكنه تنافسي، وتباطؤ نمو الفواتير والإيرادات يشير إلى أن إنسينو تحتاج إلى مواصلة الابتكار وزيادة استخدام منصتها للحفاظ على موقعها التنافسي.
📈 5. الهوامش: تحسن قوي رغم ضعف الهامش الإجمالي
آخر 12 شهرًا:
- متوسط الهامش الإجمالي (Gross Margin): 62.2%
- متوسط الهامش التشغيلي: 7.9%
آخر عامين:
- تحسن الهامش الإجمالي بمقدار 2.2 نقطة مئوية
- تحسن الهامش التشغيلي بمقدار 10.9 نقطة مئوية
الربع الثاني CY2026:
- الهامش الإجمالي: 62.6%
- تحسن سنوي بمقدار 2.6 نقطة مئوية
- الهامش التشغيلي: 8.5%
- مقابل -6.2% في الفترة نفسها من العام الماضي
- تحسن سنوي بمقدار 14.7 نقطة مئوية
ورغم التحسن، يظل الهامش الإجمالي أقل بكثير من العديد من شركات البرمجيات، ما يعكس ارتفاع تكاليف تقديم وتشغيل الخدمات، لكن التوسع القوي في الهامش التشغيلي يؤكد أن الإدارة أصبحت أكثر كفاءة في ضبط المصروفات.
🧠 نظرة مُركّب: اقتصاديات الوحدة ليست من الأفضل في قطاع البرمجيات، لكن التحسن المستمر في الهوامش التشغيلية يمثل تطورًا إيجابيًا مهمًا ويظهر قدرة الشركة على تحويل النمو إلى أرباح.
📊 6. الفواتير وكفاءة اكتساب العملاء
الربع الثاني CY2026:
- الفواتير (Billings): 158.1 مليون دولار
- نمو سنوي: 13%
آخر 4 فصول:
- متوسط نمو الفواتير السنوي: 9.6%
كفاءة اكتساب العملاء:
- فترة استرداد تكلفة اكتساب العميل (CAC Payback Period): 26.4 شهرًا
وتتمتع الشركة بكفاءة جيدة في اكتساب العملاء، إذ تستطيع استرداد تكلفة المبيعات والتسويق خلال فترة مناسبة، ما يمنحها فرصة لزيادة الإنفاق على اكتساب العملاء إذا أرادت إعادة تسريع النمو.
لكن نمو الفواتير خلال آخر أربعة فصول بقي متواضعًا نسبيًا ومشابهًا لاتجاه الإيرادات، ما يشير إلى استمرار بعض التحديات في اكتساب العملاء والاحتفاظ بهم.
🧠 نظرة مُركّب: كفاءة اكتساب العملاء تمثل نقطة قوة حقيقية، لكن الشركة تحتاج إلى تحويل هذه الكفاءة إلى تسارع ملموس في الفواتير والإيرادات.
📈 7. ربحية السهم والربحية التشغيلية
الربع الثاني CY2026:
- ربحية السهم (GAAP EPS): 0.05 دولار
- توقعات المحللين: 0.03 دولار
- التفوق على التوقعات: 0.02 دولار
- الدخل التشغيلي المعدل (Adjusted Operating Income): 40.83 مليون دولار
- أعلى من التوقعات البالغة 36.91 مليون دولار بـ10.6%
- الهامش التشغيلي المعدل: 25.4%
ويظهر التحسن الكبير في الهامش التشغيلي أن الشركة أصبحت أكثر انضباطًا في إدارة نفقات البحث والتطوير والتسويق والمصروفات الإدارية، وهو ما سمح بتحقيق ربحية أفضل رغم تباطؤ نمو الإيرادات.
🧠 نظرة مُركّب: التحول نحو الربحية يمثل أحد أقوى عناصر القصة الاستثمارية حاليًا، لكن استمرار هذا الاتجاه مع نمو أحادي الرقم سيكون الاختبار الأهم خلال الفصول المقبلة.
💰 8. التدفق النقدي الحر والمركز المالي
آخر 12 شهرًا:
- متوسط هامش التدفق النقدي الحر (Free Cash Flow Margin): 21.2%
الربع الثاني CY2026:
- التدفق النقدي الحر: 34 مليون دولار
- هامش التدفق النقدي الحر: 21.1%
- تحسن سنوي بمقدار 12.7 نقطة مئوية
توقعات 12 شهرا:
- هامش التدفق النقدي الحر المتوقع: 23%
المركز المالي:
- النقد: 83.29 مليون دولار
- الديون: 22.5 مليون دولار
- صافي النقد: 60.79 مليون دولار
- صافي النقد يعادل 2.7% من القيمة السوقية
وتتمتع الشركة بميزانية قوية نسبيًا مع صافي نقد إيجابي، ما يعني أن الرافعة المالية لا تمثل مصدر قلق حاليًا، كما يمنح التدفق النقدي الحر القوي الإدارة مرونة للاستثمار في المنتجات والنمو.
🧠 نظرة مُركّب: التدفق النقدي الحر والميزانية يمثلان نقطتي قوة واضحتين، ويخففان جزءًا من المخاطر الناتجة عن تباطؤ نمو الإيرادات.
📌 9. أبرز استنتاجات نتائج الربع
حملت النتائج عدة نقاط إيجابية:
- الإيرادات تجاوزت توقعات السوق
- ربحية السهم جاءت أعلى من التوقعات
- الدخل التشغيلي المعدل تجاوز التوقعات بـ10.6%
- الفواتير نمت بنسبة 13%
- الهامش التشغيلي تحسن بقوة
- هامش التدفق النقدي الحر بلغ 21.1%
- الشركة رفعت توقعات الإيرادات السنوية بشكل طفيف
- الميزانية تحتفظ بصافي نقد إيجابي
لكن في المقابل:
- نمو الإيرادات تباطأ إلى 8.2%
- توقعات العام المقبل تشير إلى نمو بنحو 7.8% فقط
- الهامش الإجمالي أقل من معظم شركات البرمجيات
- نمو الفواتير خلال آخر 4 فصول كان متواضعًا
- توجيه الإيرادات للربع المقبل جاء قريبًا من توقعات السوق
وتراجع السهم بنحو 3.6% مباشرة بعد النتائج، ما يشير إلى أن السوق كان يتوقع مفاجآت أقوى رغم جودة الأرقام التشغيلية.
🧠 نظرة مُركّب: النتائج كانت قوية تشغيليًا، لكن رد فعل السهم يعكس تركيز المستثمرين على تباطؤ النمو والتوجيهات المعتدلة أكثر من التحسن الحالي في الربحية.
💵 10. هل الوقت مناسب لشراء السهم؟
- السعر الحالي: 21.74 دولار
- القيمة العادلة: 28.77 دولار
- السهم يتداول بحوالي 24.4% دون قيمته العادلة
- مضاعف السعر إلى المبيعات المستقبلي (Forward P/S): حوالي 3.5 مرة
- مستوى عدم اليقين: High
ويبدو التقييم منخفضًا نسبيًا لشركة برمجيات تحقق تدفقات نقدية قوية وصافي نقد إيجابي، كما يوفر السعر الحالي خصمًا واضحًا عن القيمة العادلة، لكن ضعف الهامش الإجمالي وتباطؤ النمو يفسران جزءًا من هذا الخصم.
🧠 نظرة مُركّب: الخصم الحالي يجعل التقييم أكثر جاذبية، لكن عودة السهم إلى تقييمات أعلى تحتاج على الأرجح إلى استقرار النمو أو إعادة تسارعه بالتزامن مع استمرار تحسن الهوامش.
🧾 الخلاصة المركبة: تحسن قوي في الربحية لكن تباطؤ النمو يبقى عامل الحسم
تمتلك إنسينو (NCNO):
- نموًا تاريخيًا قويًا في الإيرادات
- نموذج اشتراكات بعقود طويلة الأجل
- كفاءة جيدة في اكتساب العملاء
- تحسنًا واضحًا في الهوامش التشغيلية
- تدفقًا نقديًا حرًا قويًا
- صافي نقد إيجابي
- سعرًا أقل من القيمة العادلة بنحو 24%
لكن:
- نمو الإيرادات يتباطأ بصورة واضحة
- توقعات النمو خلال 12 شهرًا لا تتجاوز 7.8%
- الهامش الإجمالي أقل من معظم شركات البرمجيات
- نمو الفواتير الأخير لا يشير إلى تسارع قوي في الطلب
- المنافسة في البرمجيات المصرفية مرتفعة
- مستوى عدم اليقين مرتفع
✨ الخلاصة: إنسينو أصبحت أكثر كفاءة وربحية، مع تدفقات نقدية قوية وميزانية جيدة، كما أن السهم يتداول بخصم واضح عن قيمته العادلة، لكن تباطؤ نمو الإيرادات وضعف الهامش الإجمالي مقارنة بشركات البرمجيات الأفضل جودة يجعلان إعادة تسارع الطلب العامل الأساسي الذي يحتاج المستثمر إلى مراقبته قبل اعتبار الخصم الحالي فرصة واضحة.