إف تي إيه آي إنفراستركتشر… شركة بنية تحتية تنمو بسرعة لكنها لا تزال تواجه تحديات الربحية 🚢⚡📈
تُعد إف تي إيه آي إنفراستركتشر (FIP) شركة تستثمر وتدير أصول البنية التحتية في قطاعات النقل والطاقة، وتشمل أعمالها السكك الحديدية والموانئ ومحطات الطاقة ومشروعات التحول في قطاع الطاقة، مع اعتماد كبير على العقود طويلة الأجل التي توفر إيرادات متكررة.
ورغم أن الشركة تحقق نموًا استثنائيًا في الإيرادات وتواصل التوسع في أعمالها، فإنها لا تزال تواجه ضغوطًا على الربحية والتدفقات النقدية، بينما يتداول السهم دون قيمته العادلة مع مستوى عدم يقين مرتفع.
📊 نتائج الربع الثاني CY2026: نمو قوي في الإيرادات لكن الأرباح جاءت دون التوقعات
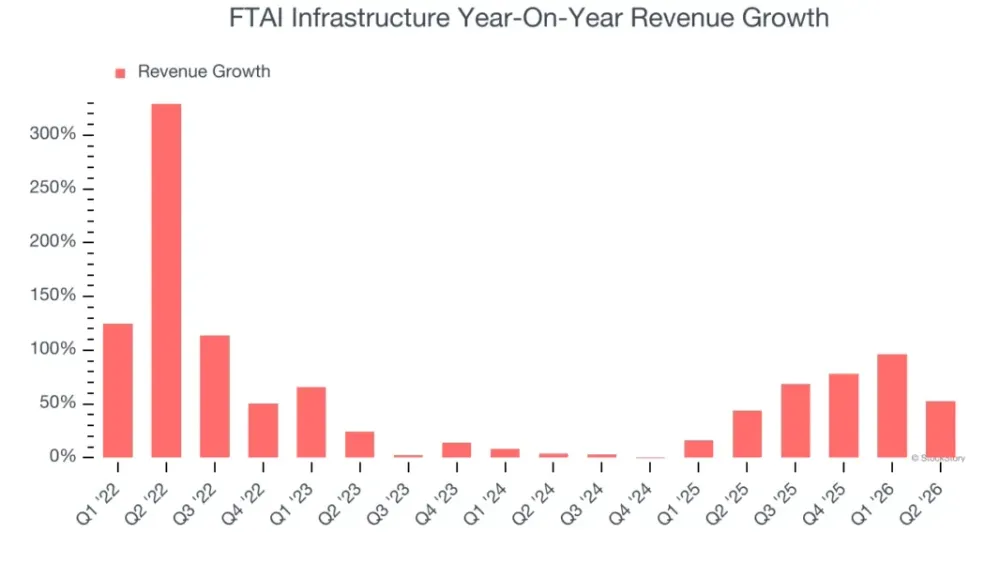
- الإيرادات: 186.8 مليون دولار (+52.7% سنويًا، أقل من التوقعات بـ2.6%)
- ربحية السهم (GAAP EPS): -1.41 دولار (أسوأ من التوقعات بشكل ملحوظ)
- الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء (Adjusted EBITDA): 76.11 مليون دولار (هامش 40.8%، أعلى من التوقعات بـ1.3%)
- التدفق النقدي الحر: -43.52 مليون دولار (تحسن من -87.58 مليون دولار في الفترة نفسها من العام الماضي)
- القيمة السوقية: 402.9 مليون دولار
🧠 نظرة مُركّب: ورغم استمرار النمو القوي في الإيرادات وتحسن التدفق النقدي الحر، فإن خسائر السهم الكبيرة وتراجع النتائج عن توقعات السوق أثرا سلبًا على جودة الربع.
🚀 1. الإيرادات: نمو استثنائي على المدى الطويل
5 سنوات:
- نمو سنوي مركب: 59.9%
آخر عامين:
- نمو سنوي مركب: 41.4%
الربع الثاني CY2026:
- الإيرادات: 186.8 مليون دولار
- نمو سنوي: 52.7%
- أقل من توقعات السوق بـ2.6%
توقعات 12 شهرا:
- نمو متوقع: 5.6%
ويشير التقرير إلى أن الشركة حققت نموًا استثنائيًا خلال السنوات الماضية، إلا أن المحللين يتوقعون تباطؤًا واضحًا في وتيرة النمو خلال العام المقبل.
🧠 نظرة مُركّب: ما زال نمو الإيرادات يمثل أبرز نقاط قوة الشركة، لكن التباطؤ المتوقع يستحق المتابعة.
⚙️ 2. نموذج الأعمال: أصول بنية تحتية بعقود طويلة الأجل
تعتمد إف تي إيه آي إنفراستركتشر (FIP) على نموذج أعمال قائم على:
- السكك الحديدية
- الموانئ والمحطات
- محطات الطاقة والغاز
- مشروعات الاستدامة والتحول في قطاع الطاقة
وتحقق الشركة إيراداتها بشكل رئيسي من:
- عقود تشغيل وإدارة الأصول
- رسوم الخدمات
- العقود طويلة الأجل
- تشغيل أصول البنية التحتية
🧠 نظرة مُركّب: يمنح تنوع الأصول والعقود طويلة الأجل الشركة مصادر إيرادات مستقرة نسبيًا رغم الطبيعة الدورية للقطاع.
🏦 3. القطاع والصناعة
تنتمي إف تي إيه آي إنفراستركتشر إلى قطاع البنية التحتية والطاقة، والذي يستفيد من:
- الاستثمارات في مشاريع النقل
- التحول في قطاع الطاقة
- توسع الإنفاق على البنية التحتية
- الحاجة إلى أصول استراتيجية طويلة الأجل
لكن القطاع يواجه أيضًا تحديات تشمل:
- ارتفاع أسعار الفائدة
- دورية مشاريع البنية التحتية
- ارتفاع تكاليف التمويل
- تباطؤ تنفيذ المشاريع خلال فترات ضعف الاقتصاد
🧠 نظرة مُركّب: يتمتع القطاع بفرص نمو طويلة الأجل، لكنه يبقى حساسًا للدورات الاقتصادية والإنفاق الرأسمالي.
🌐 4. المنافسة
تتنافس إف تي إيه آي إنفراستركتشر (FIP) مع عدد من الشركات، أبرزها:
🧠 نظرة مُركّب: تعمل الشركة في قطاع تنافسي يضم شركات أكبر حجمًا، لكنها تركز على أصول متخصصة توفر فرص نمو جيدة.
📈 5. الهوامش التشغيلية: تحسن واضح لكن الشركة لا تزال خاسرة
اخر 12 شهرا:
- متوسط الهامش التشغيلي (Operating Margin): 7%
5 سنوات:
- متوسط الهامش التشغيلي: -4%
- تحسن الهامش التشغيلي بمقدار 40.3 نقطة مئوية
الربع الثاني CY2026:
- هامش الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء (Adjusted EBITDA Margin): 40.8%
ويشير التقرير إلى أن الشركة حسّنت ربحيتها التشغيلية بصورة كبيرة خلال السنوات الماضية بفضل الرافعة التشغيلية الناتجة عن نمو الإيرادات، لكنها لا تزال بحاجة إلى مزيد من التحسن للوصول إلى ربحية تشغيلية مستقرة.
🧠 نظرة مُركّب: التحسن التشغيلي واضح، لكن استمرار الخسائر يعني أن الشركة ما زالت في مرحلة بناء نموذج ربحي مستدام.
📈 6. ربحية السهم
3 سنوات:
- تراجعت ربحية السهم بمعدل سنوي مركب 33.7%
آخر عامين:
- تراجعت ربحية السهم بمعدل سنوي 57.7%
الربع الثاني CY2026:
- ربحية السهم (GAAP EPS): -1.41 دولار
- مقابل -0.73 دولار في الفترة نفسها من العام الماضي
- أقل من توقعات المحللين بشكل ملحوظ
توقعات 12 شهرا:
- يتوقع المحللون تحسن الخسارة السنوية من -5.17 دولار إلى -1.49 دولار للسهم
ويشير التقرير إلى أن الشركة لا تزال تسجل خسائر مرتفعة، إلا أن التوقعات تشير إلى تحسن تدريجي خلال الفترة المقبلة.
🧠 نظرة مُركّب: لا تزال ربحية السهم تمثل أكبر نقطة ضعف، رغم توقعات تحسن الخسائر مستقبلًا.
💰 7. التدفق النقدي الحر
5 سنوات:
- متوسط هامش التدفق النقدي الحر (Free Cash Flow Margin): -57.7%
- تحسن الهامش بنحو 73.9 نقطة مئوية خلال الفترة
الربع الثاني CY2026:
- التدفق النقدي الحر: -43.52 مليون دولار
- هامش التدفق النقدي الحر: -23.3%
- تحسن مقارنة بـ -87.58 مليون دولار في الفترة نفسها من العام الماضي
ويشير التقرير إلى أن الشركة لا تزال تحرق السيولة نتيجة الاستثمارات الكبيرة، إلا أن وتيرة استنزاف النقد أصبحت أقل من السابق.
🧠 نظرة مُركّب: تحسن التدفقات النقدية يعد مؤشرًا إيجابيًا، لكن الشركة ما زالت بحاجة للوصول إلى تدفقات نقدية إيجابية بشكل مستدام.
📊 8. جودة الأعمال
يشير التقرير إلى أن الشركة تتميز بـ:
- نمو استثنائي في الإيرادات
- تنوع أصول البنية التحتية
- تحسن مستمر في الربحية النقدية
- عقود طويلة الأجل توفر إيرادات متكررة
لكن في المقابل:
- الخسائر المحاسبية لا تزال مرتفعة
- الإنفاق الرأسمالي الكبير يضغط على التدفقات النقدية
- الربحية التشغيلية لم تستقر بعد
🧠 نظرة مُركّب: تمتلك الشركة مقومات نمو جيدة، لكن نجاح الاستثمار يعتمد على قدرتها في تحويل هذا النمو إلى أرباح مستدامة.
📌 9. أبرز استنتاجات نتائج الربع
حملت النتائج عدة نقاط إيجابية:
- الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء تجاوزت التوقعات
- الإيرادات واصلت النمو بأكثر من 50%
- التدفق النقدي الحر تحسن مقارنة بالعام الماضي
لكن في المقابل:
- الإيرادات جاءت أقل من توقعات السوق
- ربحية السهم جاءت أسوأ بكثير من التوقعات
- الشركة ما زالت تحقق خسائر صافية
- السهم لم يتفاعل إيجابيًا بعد النتائج
🧠 نظرة مُركّب: عكست النتائج استمرار قوة النمو، لكن ضعف الأرباح حدّ من ثقة المستثمرين.
💵 10. هل الوقت مناسب لشراء السهم؟
- السعر الحالي: 3.39 دولار
- القيمة العادلة: 4.97 دولار
- السهم يتداول بحوالي 32% دون قيمته العادلة
- مضاعف قيمة المنشأة إلى الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء المستقبلي (Forward EV/EBITDA): حوالي 10.7 مرة
- مستوى عدم اليقين: High
ويرى التقرير أن التقييم الحالي يبدو جاذبًا مقارنة بآفاق النمو، إلا أن استمرار الخسائر يجعل الاستثمار في السهم مناسبًا فقط للمستثمر القادر على تحمل مستوى مرتفع من المخاطر.
🧠 نظرة مُركّب: ورغم الخصم الكبير عن القيمة العادلة، فإن نجاح الاستثمار يعتمد على قدرة الشركة على تحقيق ربحية مستدامة خلال السنوات المقبلة.
🧾 الخلاصة المركبة: إف تي إيه آي إنفراستركتشر... نمو قوي لكن الربحية ما زالت التحدي الأكبر
تمتلك إف تي إيه آي إنفراستركتشر (FIP):
- نموًا استثنائيًا في الإيرادات
- أصولًا متنوعة في قطاع البنية التحتية
- تحسنًا تدريجيًا في الربحية النقدية
- تقييمًا أقل من القيمة العادلة
لكن:
- الخسائر المحاسبية لا تزال مرتفعة
- التدفقات النقدية الحرة ما زالت سلبية
- الربحية التشغيلية لم تستقر بعد
- مستوى عدم اليقين مرتفع
✨ الخلاصة: تمتلك إف تي إيه آي إنفراستركتشر فرص نمو قوية بفضل توسع أعمالها وأصولها المتنوعة، لكن استمرار الخسائر يجعل نجاح الاستثمار مرتبطًا بقدرتها على تحويل النمو إلى أرباح مستدامة.