غاريت موشن… كفاءة تشغيلية وتدفقات قوية لكن النمو والتقييم يحدان من الجاذبية 🚗⚙️📈
تُعد غاريت موشن (GTX) شركة متخصصة في تقنيات شواحن التيربو وضواغط الهواء والمحركات الكهربائية المستخدمة في السيارات والتطبيقات الصناعية، وتلعب دورًا في انتقال قطاع السيارات نحو المحركات الأكثر كفاءة والحلول الهجينة والكهربائية.
وتتميز الشركة بهوامش تشغيلية قوية، وتدفقات نقدية جيدة، وكفاءة مرتفعة في استثمار رأس المال، لكن الإيرادات بقيت شبه مستقرة خلال السنوات الماضية، بينما يتداول السهم عند 29.01 دولار مقارنة بقيمة عادلة تبلغ 25.07 دولار، أي بعلاوة تقارب 15.7% مع مستوى عدم يقين High.
📊 نتائج الربع الثاني CY2026: تفوق واضح وتحسن قوي في الربحية
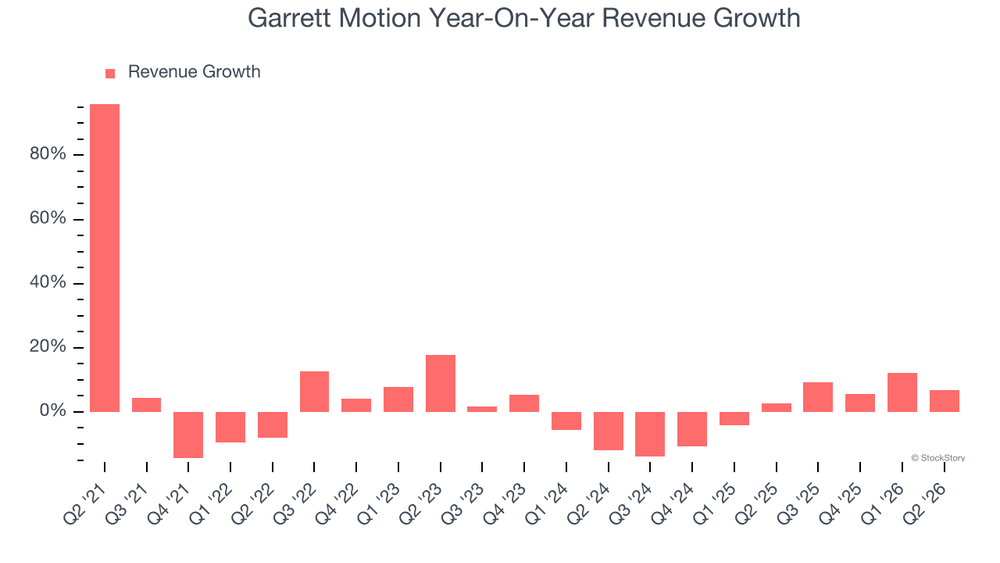
- الإيرادات: 976 مليون دولار (+6.9% سنويًا، أعلى من التوقعات بـ3.3%)
- ربحية السهم (GAAP EPS): 0.53 دولار، أعلى من التوقعات بـ14.8%
- Adjusted EBITDA: 183 مليون دولار، أعلى من التوقعات بـ3.5%
- هامش Adjusted EBITDA: 18.8%
- الهامش التشغيلي: 15.5%، ارتفاعًا من 13.3%
- هامش التدفق النقدي الحر: 13.1%، مستقر تقريبًا سنويًا
- توجيه الإيرادات للعام بالكامل: 3.8 مليار دولار في منتصف النطاق
- توجيه EBITDA للعام بالكامل: 708 ملايين دولار
- القيمة السوقية: 5.60 مليار دولار
ورفعت الإدارة توقعات الإيرادات السنوية من 3.75 مليار دولار إلى 3.8 مليار دولار في منتصف النطاق، بزيادة 1.3%، كما جاءت توقعات EBITDA السنوية البالغة 708 ملايين دولار أعلى من توقعات السوق البالغة نحو 696.1 مليون دولار.
🧠 نظرة مُركّب: الربع كان قويًا من حيث الإيرادات والأرباح والهوامش، كما أن رفع التوقعات السنوية يدعم استقرار الأداء القريب، لكن وتيرة نمو المبيعات لا تزال محدودة مقارنة بالشركات الصناعية الأسرع نموًا.
🎯 1. لماذا السهم قابل للاستثمار؟
تمتلك غاريت موشن مجموعة من نقاط القوة:
- متوسط هامش تشغيلي قوي بلغ 13.2% خلال 5 سنوات
- تحسن الهامش التشغيلي بنحو 1.4 نقطة مئوية خلال 5 سنوات
- متوسط هامش تدفق نقدي حر بلغ 9.7% خلال 5 سنوات
- تحسن هامش التدفق النقدي الحر بنحو 7 نقاط مئوية خلال 5 سنوات
- هامش تدفق نقدي حر بلغ 13.1% في الربع الأخير
- عوائد مرتفعة على رأس المال مع اتجاه تصاعدي
- صافي الدين إلى EBITDA عند 1.8 مرة
- تفوق الإيرادات وربحية السهم على التوقعات في الربع الأخير
لكن توجد نقاط تحد من الجاذبية:
- الإيرادات بقيت شبه مستقرة خلال 5 سنوات
- الإيرادات بقيت مستقرة تقريبًا خلال آخر عامين
- نمو الإيرادات المتوقع خلال 12 شهرًا لا يتجاوز 2.7%
- متوسط الهامش الإجمالي منخفض عند 19.9%
- السهم يتداول بنحو 15.7% فوق قيمته العادلة
- مستوى عدم اليقين High
🧠 نظرة مُركّب: غاريت موشن شركة مربحة وكفؤة أكثر مما هي شركة نمو، ولذلك تعتمد جاذبية السهم على استمرار تحسين الهوامش والتدفقات النقدية أكثر من اعتمادها على توسع سريع في الإيرادات.
⚙️ 2. نموذج الأعمال: شواحن تيربو وتقنيات للسيارات النظيفة
تعتمد غاريت موشن (GTX) بصورة أساسية على تصميم وتصنيع شواحن التيربو التي تساعد محركات البنزين والديزل على تحسين الأداء وخفض استهلاك الوقود والانبعاثات.
وتشمل منتجات الشركة:
- شواحن التيربو التقليدية
- Variable Geometry Turbochargers
- أنظمة تعزيز كهربائية للمركبات الهجينة
- ضواغط لخلايا وقود الهيدروجين
- محركات كهربائية عالية السرعة
- تقنيات إلكترونيات القدرة
- حلول الإدارة الحرارية للمركبات الكهربائية والهجينة
وتبيع الشركة منتجاتها بصورة رئيسية مباشرة إلى شركات تصنيع السيارات الأصلية OEMs، كما تحقق إيرادات إضافية من سوق قطع الغيار عبر شبكة من الموزعين.
وتتعامل غاريت مع شركات سيارات عالمية مثل BMW وFord، بينما تخصص أكثر من نصف ميزانية البحث والتطوير حاليًا لتقنيات المركبات الهجينة والكهربائية.
🧠 نظرة مُركّب: الشركة تحاول تحويل خبرتها التاريخية في التيربو إلى تقنيات مرتبطة بالكهرباء والهيدروجين، وهو تحول ضروري لحماية أعمالها مع تغير بنية قطاع السيارات عالميًا.
🏢 3. القطاع والصناعة: انتقال تقني يخلق فرصًا ومخاطر
تعمل غاريت موشن ضمن صناعة الأنظمة الكهربائية ومكونات السيارات، وهي صناعة تستفيد من عدة اتجاهات طويلة الأجل تشمل:
- تشدد معايير الانبعاثات
- التحول نحو السيارات الهجينة
- نمو المركبات الكهربائية
- تقنيات خلايا الوقود الهيدروجينية
- زيادة الحاجة إلى كفاءة المحركات
- توسع الإلكترونيات داخل المركبات
لكن الصناعة تتأثر أيضًا بالدورات الاقتصادية وأسعار الفائدة وحجم إنتاج السيارات، كما أن التحول بعيدًا عن محركات الاحتراق الداخلي يفرض على الموردين التقليديين إعادة توجيه استثماراتهم نحو التقنيات الجديدة.
🧠 نظرة مُركّب: غاريت تستفيد حاليًا من الطلب على تحسين كفاءة محركات الاحتراق والهجين، لكن نجاحها طويل الأجل يعتمد على مدى قدرتها على بناء أعمال كهربائية جديدة قبل تراجع الطلب الهيكلي على بعض المنتجات التقليدية.
🌐 4. المنافسة
تتنافس غاريت موشن (GTX) مع عدد من الموردين العالميين لتقنيات السيارات وشواحن التيربو، أبرزهم:
- BorgWarner (BWA)
- Mitsubishi Heavy Industries
- IHI Corporation
- Continental AG
وتتزايد المنافسة أيضًا في مكونات المركبات الكهربائية وخلايا الوقود الهيدروجينية، وهي الأسواق التي تحاول غاريت توسيع حضورها فيها باستخدام خبرتها في المحركات عالية السرعة وإلكترونيات القدرة.
🧠 نظرة مُركّب: الشركة تمتلك خبرة تقنية قوية، لكن المنافسة كبيرة والتحول نحو المركبات الكهربائية يفتح السوق أمام مجموعة أوسع من الموردين، ما يجعل سرعة الابتكار عاملًا حاسمًا.
🚀 5. الإيرادات: ضعف تاريخي مع تحسن فصلي محدود
5 سنوات:
- الإيرادات بقيت مستقرة تقريبًا
آخر عامين:
- الإيرادات بقيت مستقرة تقريبًا
الربع الثاني CY2026:
- الإيرادات: 976 مليون دولار
- نمو سنوي: 6.9%
- أعلى من توقعات السوق بـ3.3%
توقعات 12 شهرا:
- نمو الإيرادات المتوقع: 2.7%
بلغت إيرادات الشركة خلال آخر 12 شهرًا نحو 3.75 مليار دولار، وهو مستوى قريب من إيراداتها قبل 5 سنوات، ما يعكس صعوبة تحقيق توسع مستدام في الطلب خلال هذه الدورة.
وفي الربع الأخير تحسن الأداء، إذ ارتفعت الإيرادات بنسبة 6.9% سنويًا وتجاوزت توقعات السوق، لكن التوقعات تشير إلى نمو بنحو 2.7% فقط خلال 12 شهرًا المقبلة.
🧠 نظرة مُركّب: النمو هو أكبر نقاط الضعف؛ تحسن الربع الأخير إيجابي، لكنه لا يكفي حتى الآن لتغيير صورة خمس سنوات من الإيرادات شبه المستقرة.
💰 6. الهامش الإجمالي والقوة التسعيرية: اقتصاديات الوحدة محدودة
5 سنوات:
- متوسط الهامش الإجمالي: 19.9%
الربع الثاني CY2026:
- الهامش الإجمالي: 21.7%
- تحسن سنوي: +1.9 نقطة مئوية
بلغ متوسط الهامش الإجمالي 19.9% خلال 5 سنوات، ما يعني أن الشركة تدفع نحو 80.14 دولار للموردين مقابل كل 100 دولار من الإيرادات، وهو مستوى منخفض نسبيًا ويعكس طبيعة تنافسية وتكاليف إنتاج مرتفعة.
لكن الهامش الإجمالي تحسن إلى 21.7% في الربع الأخير، بزيادة 1.9 نقطة مئوية سنويًا، بينما بقي الاتجاه على أساس آخر 12 شهرًا مستقرًا نسبيًا، ما يشير إلى استقرار تكاليف المواد وعدم وجود ضغوط واضحة على الأسعار.
🧠 نظرة مُركّب: الهامش الإجمالي المنخفض يحد من جودة نموذج الأعمال، لكن استقراره وتحسنه في الربع الأخير يظهران أن الشركة قادرة حاليًا على إدارة التكاليف دون ضغط تسعيري كبير.
📈 7. الهامش التشغيلي: كفاءة تشغيلية قوية
5 سنوات:
- متوسط الهامش التشغيلي: 13.2%
- تحسن الهامش بنحو 1.4 نقطة مئوية
الربع الثاني CY2026:
- الهامش التشغيلي: 15.5%
- مقابل 13.3% في الفترة نفسها من العام الماضي
- تحسن سنوي: +2.2 نقطة مئوية
يُعد متوسط الهامش التشغيلي البالغ 13.2% قويًا بالنسبة لشركة ذات هامش إجمالي منخفض، وهو ما يعكس انضباطًا واضحًا في إدارة المصروفات التشغيلية.
وفي الربع الأخير ارتفع الهامش التشغيلي إلى 15.5%، أي بتحسن أكبر من التحسن في الهامش الإجمالي، ما يشير إلى زيادة الكفاءة في مصروفات البحث والتطوير والإدارة والتكاليف التشغيلية الأخرى.
🧠 نظرة مُركّب: هذه من أقوى نقاط غاريت موشن؛ الإدارة تعوض جزءًا كبيرًا من ضعف اقتصاديات الوحدة عبر كفاءة تشغيلية مرتفعة، وهو ما يرفع جودة الأرباح رغم ضعف نمو المبيعات.
📈 8. ربحية السهم: تفوق قوي في الربع الأخير
الربع الثاني CY2026:
- ربحية السهم (GAAP EPS): 0.53 دولار
- مقابل توقعات السوق البالغة 0.46 دولار
- أعلى من التوقعات بـ14.8%
أظهرت ربحية السهم في الربع الثاني CY2026 أداءً أفضل من المتوقع، إذ بلغت 0.53 دولار مقابل توقعات بلغت 0.46 دولار، مدعومة بتحسن الهوامش التشغيلية والأداء التشغيلي بصورة عامة.
ويشير التفوق الواضح على توقعات السوق إلى أن الشركة استطاعت تحويل نمو الإيرادات المحدود نسبيًا إلى نمو أقوى في الربحية، بفضل ارتفاع الهامش التشغيلي إلى 15.5%.
🧠 نظرة مُركّب: الربحية الفصلية قوية، والأهم أن الأرباح تستفيد من تحسن الكفاءة أكثر من اعتمادها على نمو سريع في المبيعات، لكن استدامة هذا الاتجاه تحتاج إلى استمرار ضبط التكاليف.
💸 9. التدفق النقدي الحر: نقطة قوة متزايدة
5 سنوات:
- متوسط هامش التدفق النقدي الحر: 9.7%
- تحسن الهامش بنحو 7 نقاط مئوية
الربع الثاني CY2026:
- التدفق النقدي الحر: 128 مليون دولار
- هامش التدفق النقدي الحر: 13.1%
- مستقر تقريبًا مقارنة بالفترة نفسها من العام الماضي
- أعلى من متوسط 5 سنوات
بلغ متوسط هامش التدفق النقدي الحر 9.7% خلال 5 سنوات، وهو مستوى قوي بالنسبة لشركة صناعية.
والأكثر إيجابية أن الهامش تحسن بنحو 7 نقاط مئوية خلال هذه الفترة، وهي وتيرة أسرع بكثير من تحسن الهامش التشغيلي البالغ 1.4 نقطة مئوية، ما يدل على انخفاض كثافة رأس المال وتحسن تحويل الأرباح إلى نقد.
وفي الربع الأخير حققت الشركة تدفقًا نقديًا حرًا بلغ 128 مليون دولار، بما يعادل هامشًا قدره 13.1%.
🧠 نظرة مُركّب: التدفق النقدي الحر من أفضل عناصر الشركة؛ التحسن الكبير على مدى 5 سنوات يمنح غاريت مرونة أكبر للاستثمار في التقنيات الجديدة وإدارة ديونها وإعادة رأس المال للمساهمين.
📊 10. العائد على رأس المال: من أبرز نقاط القوة
تتميز غاريت موشن بعوائد مرتفعة على رأس المال، كما أن الاتجاه خلال السنوات الأخيرة كان تصاعديًا، ما يشير إلى نجاح الإدارة في إيجاد فرص استثمارية تحقق عوائد أعلى.
ويكتسب ذلك أهمية إضافية في ظل ضعف نمو الإيرادات، لأن ارتفاع العائد على رأس المال يعني أن الشركة قادرة على استخراج قيمة أكبر من قاعدة رأس المال الحالية بدل الاعتماد فقط على توسع المبيعات.
🧠 نظرة مُركّب: العائد على رأس المال يمثل أحد أهم أسباب اعتبار غاريت شركة قابلة للاستثمار، فالقدرة على تحسين العوائد رغم نمو الإيرادات المحدود تعكس كفاءة إدارية جيدة.
🏦 11. المركز المالي: ديون قابلة للإدارة
- النقد: 160 مليون دولار
- الديون: 1.37 مليار دولار
- صافي الدين: نحو 1.21 مليار دولار
- EBITDA خلال آخر 12 شهرًا: 689 مليون دولار
- صافي الدين إلى EBITDA: 1.8 مرة
- مصروفات الفائدة السنوية: 53 مليون دولار
تحمل الشركة ديونًا تبلغ 1.37 مليار دولار مقابل سيولة نقدية تبلغ 160 مليون دولار، ما يضع صافي الدين عند نحو 1.21 مليار دولار.
لكن نسبة صافي الدين إلى EBITDA تبلغ نحو 1.8 مرة فقط، وهو مستوى يمكن إدارته بسهولة نسبية بالنظر إلى قدرة الشركة الحالية على تحقيق الأرباح والتدفقات النقدية.
كما أن مصروفات الفائدة السنوية البالغة 53 مليون دولار لا تمثل ضغطًا كبيرًا مقارنة بحجم EBITDA البالغ 689 مليون دولار خلال آخر 12 شهرًا.
🧠 نظرة مُركّب: الميزانية ليست خالية من الديون، لكن الرافعة المالية آمنة والتدفقات النقدية قوية، ولذلك لا تبدو المديونية مصدر خطر رئيسي في الوقت الحالي.
📌 12. أبرز استنتاجات نتائج الربع
حملت نتائج الربع الثاني CY2026 عدة نقاط إيجابية:
- الإيرادات تجاوزت التوقعات بـ3.3%
- ربحية السهم تجاوزت التوقعات بـ14.8%
- Adjusted EBITDA تجاوز التوقعات بـ3.5%
- الهامش التشغيلي ارتفع إلى 15.5%
- هامش التدفق النقدي الحر بلغ 13.1%
- الإدارة رفعت توقعات الإيرادات السنوية
- توجيه EBITDA السنوي جاء أعلى من توقعات السوق
لكن في المقابل:
- الإيرادات بقيت شبه مستقرة على مدى 5 سنوات
- الإيرادات بقيت مستقرة تقريبًا خلال آخر عامين
- نمو الإيرادات المتوقع خلال 12 شهرًا يبلغ 2.7% فقط
- متوسط الهامش الإجمالي منخفض عند 19.9%
- السهم يتداول فوق قيمته العادلة
وبقي السهم مستقرًا تقريبًا مباشرة بعد إعلان النتائج، رغم التفوق في الإيرادات وربحية السهم، ما يشير إلى أن السوق كان قد استوعب قدرًا كبيرًا من التحسن التشغيلي مسبقًا.
🧠 نظرة مُركّب: الربع كان جيدًا، خصوصًا من ناحية الربحية والكفاءة، لكن القصة الأساسية لم تتغير بالكامل؛ الشركة لا تزال بحاجة إلى إثبات قدرتها على استعادة نمو مستدام في الإيرادات.
💵 13. هل الوقت مناسب لشراء السهم؟
- السعر الحالي: 29.01 دولار
- القيمة العادلة: 25.07 دولار
- السهم يتداول بنحو 15.7% فوق قيمته العادلة
- Forward EV/EBITDA: نحو 9.4 مرة
- مستوى عدم اليقين: High
يتداول غاريت موشن عند مضاعف قيمة منشأة إلى الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء Forward EV/EBITDA يبلغ نحو 9.4 مرة، وهو مضاعف معقول نسبيًا مقارنة بعدد من الشركات الصناعية.
لكن السعر الحالي البالغ 29.01 دولار أعلى من القيمة العادلة البالغة 25.07 دولار بنحو 15.7%، ما يعني أن السهم لا يقدم هامش أمان واضحًا عند المستويات الحالية.
ويزداد هذا الأمر أهمية مع توقع نمو الإيرادات بنحو 2.7% فقط خلال 12 شهرًا المقبلة ومستوى عدم اليقين High، حتى لو بقيت الهوامش والتدفقات النقدية قوية.
🧠 نظرة مُركّب: جودة التشغيل جيدة والمضاعف ليس مبالغًا فيه بصورة شديدة، لكن علاوة السعر فوق القيمة العادلة مع النمو المحدود تجعل التقييم أقل جاذبية حاليًا.
🧾 الخلاصة المركبة: كفاءة وربحية قوية لكن النمو والسعر يحدان من الجاذبية
تمتلك غاريت موشن (GTX):
- متوسط هامش تشغيلي قوي عند 13.2% خلال 5 سنوات
- هامشًا تشغيليًا بلغ 15.5% في الربع الأخير
- متوسط هامش تدفق نقدي حر بلغ 9.7%
- تحسنًا في هامش التدفق النقدي الحر بنحو 7 نقاط مئوية
- هامش تدفق نقدي حر بلغ 13.1% في الربع الأخير
- عوائد قوية ومتزايدة على رأس المال
- صافي دين إلى EBITDA آمن عند 1.8 مرة
- تفوقًا واضحًا على توقعات الإيرادات والأرباح في الربع الأخير
لكن:
- الإيرادات بقيت شبه مستقرة خلال 5 سنوات
- النمو خلال آخر عامين بقي ضعيفًا
- نمو الإيرادات المتوقع يبلغ 2.7% فقط خلال 12 شهرًا
- متوسط الهامش الإجمالي منخفض عند 19.9%
- السهم يتداول بنحو 15.7% فوق قيمته العادلة
- مستوى عدم اليقين مرتفع
✨ الخلاصة: غاريت موشن شركة صناعية تتمتع بكفاءة تشغيلية قوية وتدفقات نقدية ممتازة وعوائد مرتفعة على رأس المال، لكن ضعف نمو الإيرادات طويل الأجل يبقى أبرز نقطة سلبية، ومع تداول السهم بنحو 15.7% فوق قيمته العادلة ومستوى عدم يقين مرتفع، يبدو انتظار تقييم أكثر جاذبية خيارًا أكثر تحفظًا.