فيغز… نمو متسارع وربع قوي لكن التقييم المرتفع وكفاءة رأس المال يحدان من الجاذبية 👕🩺📈
تُعد فيغز (FIGS) شركة متخصصة في ملابس العاملين في الرعاية الصحية، واشتهرت بتقديم الزي الطبي بتصاميم عصرية تجمع بين الراحة والأداء، مع اعتمادها بشكل أساسي على البيع المباشر للمستهلك عبر الإنترنت وبناء علاقة قوية مع العملاء من خلال القنوات الرقمية.
ورغم التسارع القوي في الإيرادات والتحسن الواضح في الربحية خلال الربع الأخير، فإن نمو الأرباح طويل الأجل لا يزال متواضعًا، والعائد على رأس المال أقل من أفضل شركات القطاع، بينما يتداول السهم أعلى قليلًا من قيمته العادلة مع مستوى عدم يقين مرتفع.
📊 نتائج الربع الثاني CY2026: نمو قوي وتفوق واسع على التوقعات
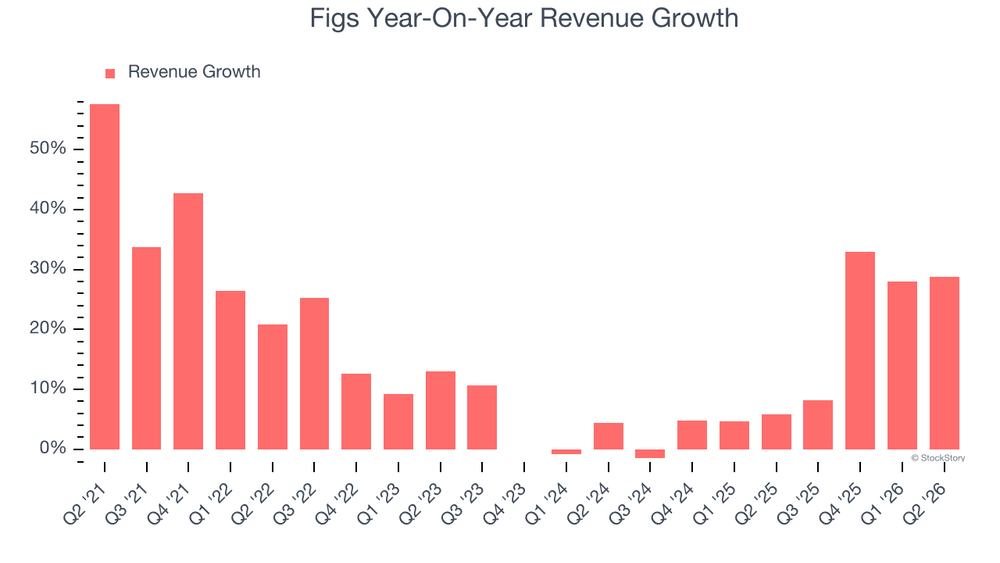
- الإيرادات: 196.6 مليون دولار (+28.8% سنويًا، أعلى من التوقعات بـ5.6%)
- ربحية السهم المعدلة (Adjusted EPS): 0.11 دولار (أعلى من التوقعات بـ66.9%)
- الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء (Adjusted EBITDA): 36.59 مليون دولار (هامش 18.6%، أعلى من التوقعات بـ45.3%)
- الهامش التشغيلي (Operating Margin): 17.9% مقابل 6.5% في الفترة نفسها من العام الماضي
- التدفق النقدي الحر (Free Cash Flow): 44.26 مليون دولار مقابل -13.52 مليون دولار في الفترة نفسها من العام الماضي
- العملاء النشطون: 3.1 مليون عميل (+360 ألف عميل سنويًا)
- القيمة السوقية: 1.88 مليار دولار
🧠 نظرة مُركّب: الربع كان قويًا بوضوح، إذ جمعت الشركة بين نمو الإيرادات بنسبة 28.8% وتفوق كبير في Adjusted EPS وAdjusted EBITDA وتحسن حاد في الهامش التشغيلي والتدفق النقدي الحر.
🚀 1. الإيرادات: نمو جيد مع تسارع قوي في الربع الأخير
آخر 5 سنوات:
- نمو سنوي مركب: 14.9%
آخر عامين:
- نمو سنوي مركب: 13.5%
الربع الثاني CY2026:
- الإيرادات: 196.6 مليون دولار
- نمو سنوي: 28.8%
- أعلى من توقعات السوق بـ5.6%
توقعات 12 شهرا:
- نمو الإيرادات المتوقع: 13.2%
ورغم أن نمو الإيرادات التاريخي البالغ 14.9% سنويًا يُعد جيدًا بصورة مطلقة، فإنه أقل من المستوى المطلوب عادةً لشركات السلع الاستهلاكية التقديرية التي تواجه تقلبًا أكبر في الطلب وتغيرًا سريعًا في تفضيلات المستهلكين.
لكن تسارع النمو إلى 28.8% في الربع الأخير يمثل تطورًا إيجابيًا، بينما تشير التوقعات إلى استمرار نمو الإيرادات بنسبة 13.2% خلال 12 شهرًا المقبلة، وهو أعلى من متوسط القطاع.
🧠 نظرة مُركّب: التسارع الفصلي قوي ويشير إلى تحسن الزخم، لكن الحفاظ على معدلات نمو مرتفعة لعدة فصول سيكون ضروريًا لإثبات انتقال الشركة إلى مرحلة نمو أعلى وأكثر استدامة.
⚙️ 2. نموذج الأعمال: علامة متخصصة وبيع مباشر للمستهلك
تعتمد فيغز (FIGS) على تصميم وبيع الملابس والمنتجات المخصصة للعاملين في القطاع الصحي، مع التركيز على الجمع بين الوظيفة العملية والتصميم العصري.
وتشمل منتجات الشركة:
- الزي الطبي للرجال والنساء
- المعاطف الطبية
- إكسسوارات وملابس مخصصة للعاملين في الرعاية الصحية
- أقمشة بتقنيات خاصة مقاومة للميكروبات
- أقمشة مقاومة للتجعد
- تقنيات لامتصاص الرطوبة
- منتجات مصممة لتحمل الاستخدام المكثف
وتعمل الشركة بنموذج البيع المباشر للمستهلك Direct-to-Consumer بصورة أساسية عبر الإنترنت، ما يمنحها سيطرة أكبر على تجربة العملاء والتسعير وصورة العلامة التجارية، ويساعدها على بناء مجتمع مباشر حول منتجاتها عبر وسائل التواصل الاجتماعي والقنوات الرقمية.
🧠 نظرة مُركّب: نموذج Direct-to-Consumer والعلامة التجارية المتخصصة يمنحان الشركة قدرة جيدة على التحكم بالتسعير وتجربة العميل، لكن انخفاض تكاليف انتقال العملاء إلى المنافسين يجعل الحفاظ على قوة العلامة أمرًا أساسيًا.
🏦 3. القطاع والصناعة
تنتمي فيغز إلى قطاع السلع الاستهلاكية التقديرية وصناعة الملابس والإكسسوارات، مع تركيز متخصص على ملابس العاملين في الرعاية الصحية.
ويستفيد القطاع من:
- التوسع في التجارة الإلكترونية
- اتجاه المستهلكين نحو المنتجات الأعلى جودة
- فرص التوسع الدولي
- الابتكار في تصميم وأداء الأقمشة
- نمو قاعدة العاملين في قطاع الرعاية الصحية
- فرص التوسع إلى فئات منتجات مجاورة
لكن القطاع يواجه أيضًا:
- تقلب الطلب الاستهلاكي
- انخفاض تكاليف انتقال العملاء بين العلامات التجارية
- التغير السريع في اتجاهات الموضة
- المنافسة السعرية والعروض الترويجية
- تقلب الرسوم الجمركية
- مخاطر تركز سلاسل التوريد
- المنافسة من المنتجات المقلدة
🧠 نظرة مُركّب: تخصص الشركة في الملابس الطبية يوفر لها سوقًا أكثر وضوحًا من شركات الأزياء التقليدية، لكن طبيعة القطاع الاستهلاكي تجعل قوة العلامة التجارية والابتكار المستمر عاملين حاسمين لاستدامة النمو.
🌐 4. المنافسة
تتنافس فيغز (FIGS) مع عدد من العلامات التجارية المتخصصة في الملابس والزي الطبي، أبرزها:
- Dickies Medical التابعة لـVF Corp (VFC)
- Cherokee Uniforms
- Barco Uniforms
- Scrubs & Beyond
- Medline Industries
وتدور المنافسة حول التصميم والراحة وجودة الأقمشة والسعر وقوة العلامة التجارية وتجربة التسوق والقدرة على بناء ولاء طويل الأجل لدى العاملين في الرعاية الصحية.
🧠 نظرة مُركّب: فيغز نجحت في بناء علامة مميزة داخل سوق تقليدي، لكن المنافسة وغياب تكاليف انتقال مرتفعة يعنيان أن الحفاظ على العملاء يحتاج إلى استثمار مستمر في المنتجات والتسويق.
📈 5. الهوامش: تحسن تشغيلي كبير يعزز جودة الربع
آخر عامين:
- متوسط الهامش التشغيلي (Operating Margin): 6.1%
الربع الثاني CY2026:
- الهامش التشغيلي: 17.9%
- الهامش التشغيلي في الفترة نفسها من العام الماضي: 6.5%
- التحسن السنوي: 11.4 نقطة مئوية
- هامش Adjusted EBITDA: 18.6%
- Adjusted EBITDA: 36.59 مليون دولار
- Adjusted EBITDA أعلى من التوقعات بـ45.3%
ويمثل ارتفاع الهامش التشغيلي إلى 17.9% تحسنًا كبيرًا في كفاءة الشركة مقارنة بمتوسط 6.1% خلال العامين الماضيين، ويشير إلى قدرة أفضل على تحويل نمو الإيرادات إلى أرباح تشغيلية.
لكن سجل الربحية الأطول لا يزال أقل من المستوى المطلوب لشركة تعمل في قطاع استهلاكي تقديري سريع التغير.
🧠 نظرة مُركّب: القفزة في الهامش التشغيلي من 6.5% إلى 17.9% من أهم إشارات الربع، وإذا استطاعت الشركة الحفاظ على جزء كبير منها فقد تتحسن جودة نموذج الأعمال بصورة ملموسة.
📈 6. ربحية السهم: قفزة فصلية قوية لكن النمو التاريخي متواضع
آخر 4 سنوات:
- نمو سنوي مركب في ربحية السهم: 7.5%
الربع الثاني CY2026:
- ربحية السهم المعدلة (Adjusted EPS): 0.11 دولار
- ربحية السهم في الفترة نفسها من العام الماضي: 0.04 دولار
- توقعات المحللين: 0.07 دولار
- أعلى من التوقعات بـ66.9%
توقعات 12 شهرا:
- ربحية السهم الحالية خلال آخر 12 شهرًا: 0.29 دولار
- ربحية السهم المتوقعة: حوالي 0.29 دولار
- الانخفاض المتوقع: 1.1%
ورغم القفزة الكبيرة في ربحية الربع، فإن نمو EPS بمعدل 7.5% سنويًا خلال السنوات الأربع الماضية جاء أقل من متوسط القطاع، كما تشير التوقعات إلى غياب نمو فعلي تقريبًا خلال العام المقبل.
🧠 نظرة مُركّب: تفوق EPS بنسبة 66.9% يعكس تحسنًا قويًا في الربع، لكن استدامة هذا التحسن هي العامل الأهم لأن الاتجاه طويل الأجل والتوقعات المستقبلية لا يزالان أقل إقناعًا.
💰 7. التدفق النقدي الحر: تحول قوي إلى النقد الإيجابي
آخر عامين:
- متوسط هامش التدفق النقدي الحر (Free Cash Flow Margin): 10.7%
الربع الثاني CY2026:
- التدفق النقدي الحر: 44.26 مليون دولار
- هامش التدفق النقدي الحر: 22.5%
- التدفق النقدي الحر في الفترة نفسها من العام الماضي: -13.52 مليون دولار
ويعكس تحول التدفق النقدي الحر من -13.52 مليون دولار إلى 44.26 مليون دولار تحسنًا كبيرًا، لكن التدفقات النقدية قد تتأثر بموسمية احتياجات الاستثمار ورأس المال العامل، لذلك تبقى الاتجاهات طويلة الأجل أكثر أهمية من ربع واحد.
كما أن متوسط هامش التدفق النقدي الحر البالغ 10.7% خلال العامين الماضيين يُعد أقل من المستوى المتوقع لأفضل شركات السلع الاستهلاكية التقديرية.
🧠 نظرة مُركّب: التحول إلى تدفق نقدي حر بقيمة 44.26 مليون دولار وهامش 22.5% إيجابي جدًا، لكن المطلوب هو إثبات إمكانية الحفاظ على توليد نقد قوي عبر دورة أعمال كاملة.
📊 8. العائد على رأس المال والمركز المالي
آخر 5 سنوات:
- متوسط العائد على رأس المال المستثمر (ROIC): 14.5%
وخلال السنوات الأخيرة:
- ROIC شهد انخفاضًا ملحوظًا
- العائد أقل بكثير من أفضل شركات القطاع التي تحقق مستويات تتجاوز 65%
ويشير انخفاض ROIC إلى أن كفاءة الشركة في استثمار رأس المال وفرصها لتحقيق نمو مربح لم تكن بالمستوى الذي تحققه الشركات الاستهلاكية الأعلى جودة.
المركز المالي:
- النقد: 296.3 مليون دولار
- الديون: 57.67 مليون دولار
- صافي النقد: 238.6 مليون دولار
- صافي النقد يعادل 12.7% من القيمة السوقية
ويمنح صافي النقد البالغ 238.6 مليون دولار الشركة مرونة كبيرة لتمويل النمو أو إعادة رأس المال للمساهمين أو التعامل مع فترات ضعف الطلب دون الاعتماد الكبير على الاقتراض.
🧠 نظرة مُركّب: الميزانية من أبرز نقاط القوة ولا توجد مشكلة رافعة مالية، لكن تحسن ROIC سيكون ضروريًا لإثبات أن الشركة قادرة على تحويل هذه المرونة المالية إلى قيمة أعلى للمساهمين.
📌 9. أبرز استنتاجات نتائج الربع
حملت النتائج عدة نقاط إيجابية:
- الإيرادات نمت 28.8% سنويًا
- الإيرادات تجاوزت التوقعات بـ5.6%
- Adjusted EPS تجاوز التوقعات بـ66.9%
- Adjusted EBITDA تجاوز التوقعات بـ45.3%
- الهامش التشغيلي ارتفع إلى 17.9%
- التدفق النقدي الحر تحول إلى 44.26 مليون دولار
- عدد العملاء النشطين ارتفع إلى 3.1 مليون
- الشركة تمتلك صافي نقد بقيمة 238.6 مليون دولار
- السهم ارتفع بنحو 24.4% مباشرة بعد إعلان النتائج
لكن في المقابل:
- نمو EPS طويل الأجل بلغ 7.5% فقط
- نمو العملاء النشطين خلال العامين الماضيين بلغ في المتوسط 6.4% سنويًا
- متوسط الهامش التشغيلي خلال العامين الماضيين بلغ 6.1% فقط
- متوسط هامش التدفق النقدي الحر خلال العامين الماضيين بلغ 10.7%
- ROIC التاريخي عند 14.5% واتجاهه شهد تراجعًا
- ربحية السهم متوقع أن تنخفض 1.1% خلال 12 شهرًا المقبلة
🧠 نظرة مُركّب: النتائج الفصلية كانت قوية في معظم المقاييس الرئيسية، لكن السؤال الحقيقي هو ما إذا كان هذا التحسن يمثل بداية مرحلة جديدة من الربحية المرتفعة أم مجرد ربع استثنائي.
💵 10. هل الوقت مناسب لشراء السهم؟
- السعر الحالي: 15.22 دولار
- القيمة العادلة: 14.69 دولار
- السهم يتداول بحوالي 3.6% فوق قيمته العادلة
- مضاعف الربحية المستقبلي (Forward P/E): حوالي 37.5 مرة
- مستوى عدم اليقين: High
يتداول السهم بنحو 3.6% أعلى من قيمته العادلة، بينما يبلغ مضاعف Forward P/E نحو 37.5 مرة، وهو تقييم مرتفع لشركة يتوقع أن تنمو إيراداتها بنحو 13.2% فقط وأن تتراجع ربحية سهمها بنحو 1.1% خلال العام المقبل.
قوة الميزانية وتسارع الإيرادات والتحسن الأخير في الهوامش تبرر جزءًا من علاوة التقييم، لكن مستوى عدم اليقين المرتفع وعدم وجود خصم عن القيمة العادلة يقللان هامش الأمان.
🧠 نظرة مُركّب: الربع القوي حسّن الصورة التشغيلية، لكن السعر الحالي يعكس قدرًا كبيرًا من التفاؤل، ومع تداول السهم فوق قيمته العادلة ومضاعف ربحية مرتفع تبدو نقطة الدخول الحالية أقل جاذبية.
🧾 الخلاصة المركبة: زخم تشغيلي قوي لكن التقييم يتطلب استمرار التحسن
تمتلك فيغز (FIGS):
- نموًا قويًا في الإيرادات
- تسارعًا واضحًا في الربع الأخير
- تحسنًا كبيرًا في الهامش التشغيلي
- تفوقًا واسعًا على توقعات الأرباح
- تحولًا قويًا في التدفق النقدي الحر
- قاعدة عملاء نشطين تبلغ 3.1 مليون
- صافي نقد قوي وميزانية بلا ضغوط مالية كبيرة
- علامة تجارية متخصصة في سوق الملابس الطبية
لكن:
- نمو الأرباح طويل الأجل لا يزال متواضعًا
- ROIC أقل من أفضل شركات القطاع
- نمو العملاء أبطأ من نمو الإيرادات
- ربحية السهم متوقع أن تبقى شبه مستقرة خلال العام المقبل
- Forward P/E مرتفع عند نحو 37.5 مرة
- السهم يتداول أعلى من قيمته العادلة
- مستوى عدم اليقين مرتفع
✨ الخلاصة: فيغز قدمت ربعًا قويًا جدًا مع نمو الإيرادات بنسبة 28.8% وتحسن كبير في الهوامش والتدفقات النقدية، كما تتمتع بميزانية قوية، لكن تداول السهم بنحو 3.6% فوق قيمته العادلة ومضاعف ربحية مرتفع مع نمو أرباح مستقبلي محدود يجعلان التقييم الحالي أقل جاذبية رغم تحسن الزخم التشغيلي.