فورم فاكتور… ربع استثنائي وتسارع قوي في أشباه الموصلات لكن الجودة طويلة الأجل لا تزال موضع اختبار 🧪📈⚠️
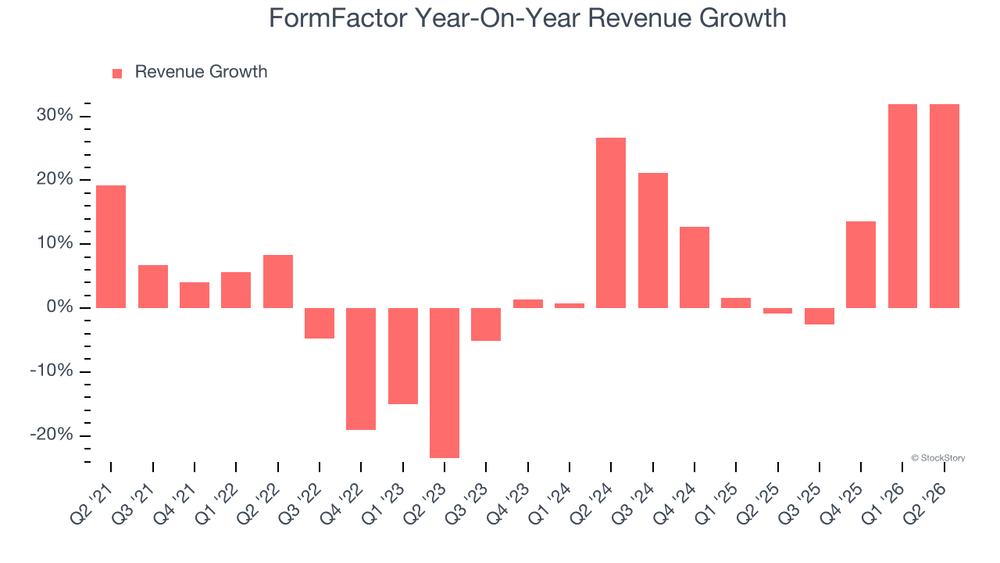
تُعد فورم فاكتور (FORM) شركة أمريكية متخصصة في تقنيات اختبار وقياس أشباه الموصلات، وتوفر بطاقات الاختبار ومحطات الفحص والأنظمة الحرارية والتبريدية التي تساعد مصنعي الرقائق على اكتشاف العيوب وتحسين جودة الإنتاج.
ورغم النتائج الفصلية القوية جدًا والتسارع الواضح في الإيرادات والهوامش، فإن سجل النمو طويل الأجل والعائد على رأس المال والتدفقات النقدية لا يزال أقل من أفضل شركات أشباه الموصلات، ما يجعل استدامة التحسن الحالي عامل الحسم.
📊 نتائج الربع الثاني CY2026: تفوق قوي في الإيرادات والأرباح والتوجيهات
- الإيرادات: 258.2 مليون دولار (+31.9% سنويًا، أعلى من التوقعات بـ7.6%)
- ربحية السهم المعدلة (Adjusted EPS): 0.82 دولار (أعلى من التوقعات بـ34.4%)
- الدخل التشغيلي المعدل (Adjusted Operating Income): 71.97 مليون دولار (هامش 27.9%، أعلى من التوقعات بـ33.9%)
- الهامش التشغيلي (Operating Margin): 22.4% مقابل 6.3% في الفترة نفسها من العام الماضي
- التدفق النقدي الحر (Free Cash Flow): 52.55 مليون دولار مقابل -47.36 مليون دولار في الفترة نفسها من العام الماضي
- أيام المخزون (DIO): 87 يومًا
- القيمة السوقية: 6.88 مليار دولار
كما جاءت توجيهات الإدارة للربع الثالث CY2026 قوية، مع إيرادات متوقعة تبلغ 270 مليون دولار في منتصف النطاق، أعلى من توقعات المحللين البالغة 247.3 مليون دولار، وربحية سهم معدلة متوقعة عند 0.86 دولار مقابل توقعات بلغت 0.62 دولار.
🧠 نظرة مُركّب: الربع كان قويًا جدًا على جميع المستويات تقريبًا، مع تفوق واضح في الإيرادات وEPS والدخل التشغيلي، بينما تؤكد التوجيهات القوية استمرار الزخم خلال الربع المقبل.
🚀 1. الإيرادات: نمو تاريخي ضعيف لكن الدورة الحالية تتسارع بقوة
آخر 5 سنوات:
- نمو سنوي مركب: 3.8%
آخر عامين:
- نمو سنوي مركب: 13.1%
الربع الثاني CY2026:
- الإيرادات: 258.2 مليون دولار
- نمو سنوي: 31.9%
- أعلى من توقعات السوق بـ7.6%
- ثالث ربع متتالٍ من النمو
توقعات الربع الثالث CY2026:
- الإيرادات المتوقعة: 270 مليون دولار
- النمو السنوي المتوقع: 33.2%
- أعلى من توقعات المحللين بنحو 9.2%
توقعات 12 شهرا:
- نمو الإيرادات المتوقع: 14.1%
كان نمو الإيرادات خلال السنوات الخمس الماضية متواضعًا مقارنة بقطاع أشباه الموصلات، لكن الأداء خلال العامين الأخيرين تحسن بوضوح، بينما يشير الربع الأخير والتوجيهات إلى أن الشركة تمر حاليًا بدورة صعود قوية.
🧠 نظرة مُركّب: التسارع إلى نمو يتجاوز 30% في الربع الحالي والمتوقع للربع المقبل إيجابي جدًا، لكن الحكم على تحول جودة النمو يحتاج إلى استمرار الزخم لفترة أطول من دورة صعود قصيرة.
⚙️ 2. نموذج الأعمال: تقنيات اختبار دقيقة لصناعة الرقائق
تعتمد فورم فاكتور (FORM) على توفير تقنيات اختبار وقياس تستخدم خلال مراحل تصميم وتصنيع أشباه الموصلات، وتشمل منتجاتها:
- بطاقات الاختبار (Probe Cards)
- محطات الاختبار (Probe Stations)
- الأنظمة الحرارية (Thermal Systems)
- الأنظمة التبريدية فائقة الانخفاض (Cryogenic Systems)
- حلول اختبار وقياس مصممة وفق احتياجات العملاء
تساعد هذه المنتجات شركات أشباه الموصلات على اكتشاف المشكلات مبكرًا في عملية التصنيع، ما يساهم في تحسين العائد الإنتاجي وتقليل الوقت والتكاليف وضمان دقة وجودة الرقائق.
وغالبًا ما يتم تخصيص حلول الشركة وفق تصميمات الرقاقات والشرائح الخاصة بكل عميل، وهو ما يضيف قيمة تقنية إلى منتجاتها ويزيد ارتباطها بعمليات التصنيع المتقدمة.
🧠 نظرة مُركّب: الشركة تعمل في مرحلة حساسة من سلسلة تصنيع أشباه الموصلات، والتخصيص والدقة التقنية يمنحان منتجاتها أهمية كبيرة للعملاء، لكن الطلب يبقى مرتبطًا بدورات الاستثمار والابتكار في القطاع.
🏦 3. القطاع والصناعة
تنتمي فورم فاكتور إلى صناعة معدات اختبار وقياس أشباه الموصلات، وهي صناعة تستفيد من زيادة تعقيد الرقائق والحاجة إلى عمليات اختبار أكثر دقة مع تقدم تقنيات التصنيع.
ويستفيد القطاع من:
- ارتفاع تعقيد تصميمات أشباه الموصلات
- الحاجة المتزايدة إلى اختبارات دقيقة للرقائق
- التوسع في تقنيات التصنيع المتقدمة
- زيادة أهمية تحسين العائد الإنتاجي
- دورات الاستثمار في قدرات تصنيع أشباه الموصلات
لكن القطاع يواجه أيضًا:
- دورية الطلب على أشباه الموصلات
- التغير التكنولوجي السريع
- احتمال تقادم بعض المنتجات والتقنيات
- تقلب الإنفاق الرأسمالي لدى العملاء
- المنافسة التقنية والسعرية
🧠 نظرة مُركّب: الطلب طويل الأجل على تقنيات الاختبار مدعوم بتزايد تعقيد الرقائق، لكن دورية أشباه الموصلات تجعل الأداء الفصلي عرضة لفترات تسارع وانكماش حادة.
🌐 4. المنافسة
تتنافس فورم فاكتور (FORM) في سوق بطاقات الاختبار، وهي أكبر فئات منتجاتها، مع عدد من الشركات المتخصصة، أبرزها:
- Advanced Micro Silicon Technology
- Chungwa Precision Test Technology
- Feinmetall
- Japan Electronic Materials
وتتركز المنافسة على الدقة التقنية والموثوقية والقدرة على تخصيص حلول الاختبار وفق تصميمات العملاء، إضافة إلى السعر وسرعة مواكبة التطورات في صناعة الرقائق.
🧠 نظرة مُركّب: الطبيعة التقنية للمنتجات توفر بعض الحماية التنافسية، لكن الهوامش التاريخية الأقل من أفضل شركات أشباه الموصلات تشير إلى أن قوة التسعير ليست استثنائية.
📈 5. الهوامش: قفزة استثنائية في الربع الأخير
آخر عامين:
- متوسط الهامش الإجمالي (Gross Margin): 42.5%
- متوسط الهامش التشغيلي (Operating Margin): 9.4%
خلال آخر 5 سنوات:
- تراجع الهامش التشغيلي بمقدار 2.5 نقطة مئوية على الاتجاه طويل الأجل
الربع الثاني CY2026:
- الهامش الإجمالي: 50.7%
- تحسن سنوي بمقدار 13.4 نقطة مئوية
- الهامش التشغيلي: 22.4%
- تحسن سنوي بمقدار 16.1 نقطة مئوية
كما ارتفع الهامش الإجمالي على أساس آخر 12 شهرًا بمقدار 6.9 نقطة مئوية، ما يعكس تحسنًا في قوة التسعير والاستفادة من نمو المبيعات في تغطية تكاليف التصنيع الثابتة.
🧠 نظرة مُركّب: وصول Gross Margin إلى 50.7% وOperating Margin إلى 22.4% يمثل تحولًا قويًا جدًا في اقتصاديات الربع، لكن استدامة هذه المستويات أهم من القفزة الفصلية نفسها.
📈 6. ربحية السهم: الأرباح تتسارع أسرع من الإيرادات
آخر 5 سنوات:
- نمو سنوي مركب: 6.7%
الربع الثاني CY2026:
- ربحية السهم المعدلة (Adjusted EPS): 0.82 دولار
- مقابل 0.27 دولار في الفترة نفسها من العام الماضي
- أعلى من توقعات المحللين بـ34.4%
توقعات الربع الثالث CY2026:
- ربحية السهم المعدلة المتوقعة: 0.86 دولار
- مقابل توقعات المحللين البالغة 0.62 دولار
توقعات 12 شهرا:
- ربحية السهم خلال آخر 12 شهرًا: 2.17 دولار
- ربحية السهم المتوقعة: 2.60 دولار
- النمو المتوقع: 19.9%
تفوق نمو ربحية السهم طويل الأجل على نمو الإيرادات البالغ 3.8%، بينما يعكس الارتفاع الحاد في أرباح الربع الأخير تحسن الهوامش والكفاءة التشغيلية.
🧠 نظرة مُركّب: نمو EPS التاريخي ليس استثنائيًا، لكن القفزة من 0.27 دولار إلى 0.82 دولار والتوجيه إلى 0.86 دولار في الربع المقبل تشير إلى تسارع قوي في الربحية خلال الدورة الحالية.
💰 7. التدفق النقدي الحر: تحسن كبير لكن السجل التاريخي متوسط
آخر عامين:
- متوسط هامش التدفق النقدي الحر (Free Cash Flow Margin): 8.4%
خلال آخر 5 سنوات:
- تحسن الهامش بمقدار 3.2 نقطة مئوية
الربع الثاني CY2026:
- التدفق النقدي الحر (Free Cash Flow): 52.55 مليون دولار
- هامش التدفق النقدي الحر: 20.3%
- مقابل -47.36 مليون دولار في الفترة نفسها من العام الماضي
يمثل التحول إلى تدفق نقدي إيجابي قوي استمرارًا لاتجاه التحسن طويل الأجل، كما يشير إلى أن الشركة أصبحت أقل كثافة في استخدام رأس المال.
🧠 نظرة مُركّب: هامش Free Cash Flow البالغ 20.3% في الربع الأخير ممتاز، لكن متوسط 8.4% خلال العامين الماضيين يؤكد أن الشركة تحتاج إلى إثبات استدامة هذا المستوى قبل اعتباره نقطة قوة هيكلية.
📊 8. العائد على رأس المال والمركز المالي
آخر 5 سنوات:
- متوسط العائد على رأس المال المستثمر (ROIC): 8.9%
ويعد هذا المستوى متواضعًا مقارنة بأفضل شركات أشباه الموصلات التي تحقق عوائد تتجاوز 35% بصورة مستمرة، ما يشير إلى أن سجل الشركة في تحويل رأس المال المستثمر إلى أرباح لم يكن استثنائيًا.
المركز المالي:
- النقد: 345.6 مليون دولار
- الديون: 19.96 مليون دولار
- صافي النقد: 325.7 مليون دولار
- صافي النقد يعادل نحو 5% من القيمة السوقية
ولا تمثل الرافعة المالية مصدر قلق، إذ تمتلك الشركة سيولة تتجاوز ديونها بفارق كبير، ما يمنحها قدرة على الاستثمار أو إعادة رأس المال للمساهمين أو تمويل مبادرات النمو.
🧠 نظرة مُركّب: ROIC التاريخي عند 8.9% يمثل نقطة ضعف مقارنة بقادة القطاع، لكن صافي النقد البالغ 325.7 مليون دولار يمنح الشركة ميزانية قوية ومرونة مالية ممتازة.
📌 9. أبرز استنتاجات نتائج الربع
حملت النتائج عدة نقاط إيجابية:
- الإيرادات تجاوزت التوقعات بـ7.6%
- الإيرادات نمت 31.9% سنويًا
- Adjusted EPS تجاوزت التوقعات بـ34.4%
- Adjusted Operating Income تجاوز التوقعات بـ33.9%
- الهامش التشغيلي ارتفع إلى 22.4%
- Free Cash Flow تحول إلى 52.55 مليون دولار
- توجيهات الإيرادات والأرباح للربع المقبل تجاوزت التوقعات
- DIO عند 87 يومًا ولا توجد إشارات على تراكم مفرط للمخزون
لكن على المدى الأوسع:
- نمو الإيرادات خلال 5 سنوات بلغ 3.8% فقط
- متوسط Free Cash Flow Margin خلال عامين بلغ 8.4%
- متوسط ROIC خلال 5 سنوات بلغ 8.9%
- الهوامش التاريخية أقل من أفضل شركات أشباه الموصلات
وتفاعل السهم بقوة مع النتائج، إذ ارتفع بنحو 16.6% مباشرة بعد الإعلان.
🧠 نظرة مُركّب: الربع لم يحمل عيوبًا تشغيلية كبيرة تقريبًا، لكن السؤال الأساسي هو ما إذا كانت هذه القفزة بداية تحول مستدام أم انعكاسًا لدورة صعود قوية في أشباه الموصلات.
💵 10. هل الوقت مناسب لشراء السهم؟
- السعر الحالي: 108.10 دولار
- القيمة العادلة: 108.79 دولار
- السهم يتداول بحوالي 1% دون قيمته العادلة
- مستوى عدم اليقين: High
السعر الحالي البالغ 108.10 دولار قريب جدًا من القيمة العادلة المقدرة عند 108.79 دولار، ما يعني أن السهم لا يتداول بخصم يوفر هامش أمان واضح رغم النتائج الفصلية الممتازة.
وفي المقابل، تحسن الإيرادات والهوامش والتدفقات النقدية والتوجيهات قد يدعم استمرار الأداء إذا امتدت دورة الصعود الحالية، لكن مستوى عدم اليقين High يجعل الاعتماد على ربع قوي واحد غير كافٍ لتبرير تقييم أكثر تفاؤلًا.
🧠 نظرة مُركّب: السعر قريب للغاية من القيمة العادلة، ومع مستوى عدم يقين High لا يوجد هامش أمان واضح، لذلك تعتمد جاذبية السهم على قدرة الشركة على إثبات أن التحسن الحالي في النمو والهوامش مستدام.
🧾 الخلاصة المركبة: ربع ممتاز وميزانية قوية لكن الجودة طويلة الأجل تحتاج إلى إثبات
تمتلك فورم فاكتور (FORM):
- نموًا فصليًا قويًا جدًا في الإيرادات
- تفوقًا كبيرًا في الأرباح والتوقعات
- قفزة واضحة في الهوامش التشغيلية
- تحسنًا قويًا في Free Cash Flow
- توجيهات قوية للربع المقبل
- صافي نقد يبلغ 325.7 مليون دولار
- عدم وجود تراكم مقلق في المخزون
لكن:
- نمو الإيرادات خلال 5 سنوات متواضع
- متوسط ROIC التاريخي منخفض مقارنة بقادة القطاع
- Free Cash Flow Margin التاريخي أقل من المستوى المثالي للقطاع
- الهوامش التاريخية أقل من أفضل شركات أشباه الموصلات
- السهم لا يوفر خصمًا واضحًا عن القيمة العادلة
- مستوى عدم اليقين مرتفع
✨ الخلاصة: فورم فاكتور قدمت ربعًا استثنائيًا مع تسارع الإيرادات والأرباح وتحسن كبير في الهوامش والتدفقات النقدية، لكن السجل طويل الأجل لا يزال أقل جودة من قادة قطاع أشباه الموصلات، ومع تداول السهم قريبًا جدًا من قيمته العادلة ومستوى عدم يقين High، تبدو استدامة التحسن الحالي أهم عامل قبل اعتبار السعر فرصة واضحة.