فولتون فاينانشال… بنك إقليمي مستقر لكن جودة النمو لا تزال دون المعايير المفضلة 🏦📉⚠️
يُعد فولتون فاينانشال (FULT) بنكًا إقليميًا تأسس عام 1882، ويقدم خدمات الإقراض، والخدمات المصرفية، وإدارة الثروات للأفراد والشركات في خمس ولايات بمنطقة وسط الأطلسي في الولايات المتحدة، مع تركيز خاص على الشركات الصغيرة والمتوسطة.
ورغم تحسن الكفاءة التشغيلية وقوة نتائج الربع الأخير، فإن نمو الأرباح ظل أضعف من نمو الإيرادات خلال السنوات الماضية، كما أن التوقعات تشير إلى تباطؤ الطلب مستقبلًا، ما يقلل من جاذبية السهم.
📊 نتائج الربع الثاني CY2026: نتائج أفضل من التوقعات
- الإيرادات: 367.9 مليون دولار (+12% سنويًا، أعلى من التوقعات بـ2.4%)
- صافي دخل الفوائد (Net Interest Income): 284.3 مليون دولار (+11.5% سنويًا، متوافق تقريبًا مع التوقعات)
- ربحية السهم (Adjusted EPS): 0.60 دولار (أعلى من التوقعات بـ12.6%)
- هامش الفائدة الصافي (Net Interest Margin): 3.6% (متوافق مع التوقعات)
- نسبة الكفاءة (Efficiency Ratio): 57.3% (أفضل من التوقعات)
- القيمة الدفترية الملموسة للسهم (TBVPS): 15.61 دولار (+13.3% سنويًا، أعلى من التوقعات بـ1.3%)
- القيمة السوقية: 4.71 مليار دولار
🧠 نظرة مُركّب: جاءت النتائج أفضل من المتوقع بفضل تفوق الإيرادات وربحية السهم وتحسن الكفاءة التشغيلية، بينما جاءت مؤشرات الفوائد متوافقة تقريبًا مع تقديرات السوق.
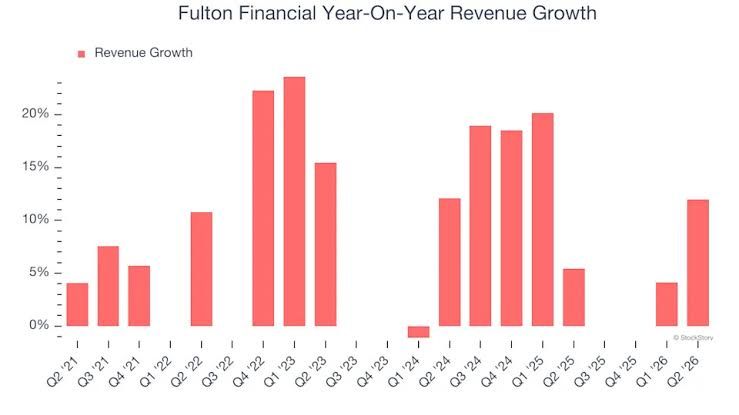
🚀 1. الإيرادات: نمو متوسط مع تحسن حديث
5 سنوات:
- نمو سنوي مركب: 9.3%
آخر عامين:
- نمو سنوي: 10.5%
الربع الثاني CY2026:
- الإيرادات: 367.9 مليون دولار
- نمو سنوي: 12%
- أعلى من التوقعات بـ2.4%
توقعات 12 شهرًا:
- تشير التقديرات إلى تباطؤ الطلب مقارنة بالمستويات الحالية
كما شكّل صافي دخل الفوائد نحو 76.8% من إجمالي الإيرادات خلال 5 سنوات الماضية، ما يؤكد أن نشاط الإقراض يمثل المصدر الرئيسي لدخل البنك.
🧠 نظرة مُركّب: تحسن نمو الإيرادات خلال العامين الماضيين، لكنه لا يزال عند مستويات متوسطة مقارنة بأفضل البنوك الإقليمية.
⚙️ 2. نموذج الأعمال: خدمات مصرفية متكاملة للأفراد والشركات
يعتمد فولتون فاينانشال (FULT) على نموذج مصرفي متنوع يخدم الأفراد والشركات في منطقة وسط الأطلسي.
وتشمل أبرز أعماله:
- القروض التجارية
- تمويل العقارات التجارية
- قروض الإنشاء
- قروض الرهن العقاري
- القروض الشخصية وقروض السيارات
- إدارة النقد والخزينة
- إدارة الثروات من خلال Fulton Financial Advisors وFulton Private Bank****
- الخدمات المصرفية الرقمية والهاتفية
ويحقق البنك معظم إيراداته من دخل الفوائد، إضافة إلى الرسوم الناتجة عن الخدمات المصرفية وإدارة الثروات.
🧠 نظرة مُركّب: يتمتع البنك بقاعدة أعمال متنوعة، لكن اعتماده الكبير على دخل الفوائد يجعله أكثر حساسية لتغيرات أسعار الفائدة.
🏦 3. القطاع والصناعة
ينتمي فولتون فاينانشال إلى قطاع البنوك الإقليمية، والذي يستفيد من:
- ارتفاع أسعار الفائدة وتحسن هوامش الإقراض
- النمو الاقتصادي المحلي
- زيادة الطلب على القروض التجارية
- التوسع في الخدمات المصرفية الرقمية
- تحسن كفاءة التشغيل عبر التقنيات الحديثة
لكن القطاع يواجه أيضًا عدة تحديات، أبرزها:
- المنافسة من شركات التكنولوجيا المالية
- انتقال الودائع إلى بدائل ذات عوائد أعلى
- ارتفاع حالات التعثر خلال فترات التباطؤ الاقتصادي
- زيادة المتطلبات التنظيمية والرقابية
🧠 نظرة مُركّب: يعتمد أداء البنوك الإقليمية بصورة كبيرة على جودة الائتمان واتجاه أسعار الفائدة، إلى جانب قدرتها على الحفاظ على الودائع.
🌐 4. المنافسة
يتنافس فولتون فاينانشال (FULT) مع عدد من البنوك الإقليمية في منطقة وسط الأطلسي، ومن أبرزها:
🧠 نظرة مُركّب: يواجه البنك منافسة قوية من مؤسسات مالية أكبر تمتلك انتشارًا أوسع وإمكانات تشغيلية أعلى.
📊 5. الإيرادات: نمو متوسط مع تحسن حديث
5 سنوات:
- نمو سنوي مركب: 9.3%
آخر عامين:
- نمو سنوي: 10.5%
الربع الثاني CY2026:
- الإيرادات: 367.9 مليون دولار
- نمو سنوي: 12%
- أعلى من التوقعات بـ2.4%
توقعات 12 شهرًا:
- تشير التقديرات إلى تباطؤ الطلب مقارنة بالمستويات الحالية
كما شكّل صافي دخل الفوائد نحو 76.8% من إجمالي الإيرادات خلال 5 سنوات الماضية، ما يعكس اعتماد البنك بصورة رئيسية على نشاط الإقراض.
🧠 نظرة مُركّب: تحسن نمو الإيرادات خلال العامين الماضيين، لكن التوقعات المستقبلية تبدو أكثر تحفظًا.
📈 6. الكفاءة التشغيلية وربحية السهم (EPS)
نسبة الكفاءة (Efficiency Ratio)
5 سنوات:
- تحسنت بنحو 5.3 نقطة مئوية
الربع الثاني CY2026:
- 57.3%
- أفضل من التوقعات
- مستقرة مقارنة بالفترة نفسها من العام الماضي
وتتوقع الأسواق أن تستقر نسبة الكفاءة عند نحو 57.5% خلال 12 شهرًا المقبلة.
ربحية السهم (Adjusted EPS)
5 سنوات:
- نمو سنوي مركب: 5.2%
آخر عامين:
- نمو سنوي: 14.4%
الربع الثاني CY2026:
- ربحية السهم: 0.60 دولار
- مقابل 0.55 دولار قبل عام
- أعلى من التوقعات بـ12.6%
توقعات 12 شهرًا:
- ربحية السهم المتوقعة: 2.26 دولار
- نمو محدود للغاية مقارنة بالعام الحالي
🧠 نظرة مُركّب: تحسنت الأرباح مؤخرًا، لكن سجل النمو طويل الأجل والتوقعات المستقبلية ما يزالان متواضعين.
📚 7. القيمة الدفترية الملموسة (TBVPS)
5 سنوات:
- نمو سنوي مركب: 5.3%
آخر عامين:
- نمو سنوي: 12.1%
الربع الثاني CY2026:
- القيمة الدفترية الملموسة للسهم: 15.61 دولار
- نمو سنوي: 13.3%
توقعات 12 شهرًا:
- ارتفاع إلى 16.91 دولار
- نمو متوقع: 8.3%
🧠 نظرة مُركّب: شهدت القيمة الدفترية الملموسة تحسنًا واضحًا خلال العامين الماضيين، ما يعكس استمرار بناء رأس المال.
🏦 8. المركز المالي والعائد على حقوق المساهمين
رأس المال التنظيمي
آخر عامين:
- متوسط نسبة رأس المال من الشريحة الأولى (Tier 1 Capital Ratio): 11.4%
ويُعد هذا المستوى أعلى من المتطلبات التنظيمية، ويمنح البنك مركزًا ماليًا قويًا.
العائد على حقوق المساهمين (ROE)
5 سنوات:
- متوسط: 10.8%
ويُعد هذا المستوى أفضل من متوسط القطاع، لكنه لا يصل إلى مستويات البنوك الأعلى ربحية.
🧠 نظرة مُركّب: يتمتع البنك بقاعدة رأسمالية جيدة وعائد محترم على حقوق المساهمين، لكن دون مستويات استثنائية.
📌 9. أبرز استنتاجات نتائج الربع
حملت النتائج عددًا من المؤشرات الإيجابية:
- الإيرادات تجاوزت التوقعات
- ربحية السهم جاءت أعلى من تقديرات السوق
- تحسن الكفاءة التشغيلية
- استمرار نمو القيمة الدفترية الملموسة
لكن في المقابل:
- صافي دخل الفوائد جاء متوافقًا فقط مع التوقعات
- التوقعات تشير إلى تباطؤ الطلب
- نمو الأرباح التاريخي ما يزال محدودًا
- التوقعات المستقبلية للأرباح ضعيفة
🧠 نظرة مُركّب: النتائج الفصلية كانت جيدة، لكن الأساسيات طويلة الأجل لا تزال أقل جودة من أفضل البنوك الإقليمية.
💰 10. هل الوقت مناسب لشراء السهم؟
- السعر الحالي: 24.62 دولار
- القيمة العادلة: 23.51 دولار
- مستوى عدم اليقين: High
- Forward P/B: 1.3x
- السعر المستهدف للمحللين: 24.71 دولار
يتداول السهم بحوالي 5% فوق قيمته العادلة، كما أن السعر المستهدف للمحللين قريب جدًا من السعر الحالي، ما يشير إلى محدودية فرص الصعود في المدى القريب.
🧠 نظرة مُركّب: التقييم يبدو مقبولًا، لكن جودة النمو والتوقعات المستقبلية لا توفر هامش أمان كافيًا.
🧾 الخلاصة المركبة: فولتون فاينانشال، بنك مستقر لكن النمو ما يزال دون التوقعات
تمتلك فولتون فاينانشال (FULT):
- مركزًا رأسماليًا قويًا
- تحسنًا في الكفاءة التشغيلية
- نتائج فصلية أفضل من التوقعات
- نموًا جيدًا في القيمة الدفترية الملموسة
لكن:
- نمو الأرباح خلال 5 سنوات كان ضعيفًا
- التوقعات المستقبلية للأرباح محدودة
- السهم يتداول أعلى قليلًا من قيمته العادلة
- مستوى عدم اليقين مرتفع
✨ الخلاصة: فولتون فاينانشال بنك يتمتع بأساسيات مستقرة وتحسن تشغيلي واضح، لكن ضعف نمو الأرباح والتوقعات المستقبلية يجعلان السهم أقل جاذبية مقارنة بعدد من البنوك الإقليمية الأخرى.