بيلاجوس إنشورنس… نمو قوي في التأمين المتخصص لكن ربحية الاكتتاب تحتاج إلى تحسن 🛡️📈⚠️
تُعد بيلاجوس إنشورنس (PLGO) شركة عالمية متخصصة في التأمين وإعادة التأمين، وتركز على تخصيص رأس المال بمرونة، واختيار المخاطر بعناية، وبناء شراكات اكتتاب طويلة الأجل، مع نشاط يشمل الطيران والطاقة والتأمين البحري والعقارات والمخاطر السياسية والكوارث الطبيعية.
ورغم سجل النمو القوي في الإيرادات والأقساط، جاءت نتائج الربع الأخير متباينة مع ضعف نسبة التأمين المجمعة وربحية السهم مقارنة بالتوقعات، بينما يتداول السهم أعلى من قيمته العادلة بنحو 8% مع مستوى عدم يقين مرتفع.
📊 نتائج الربع الثاني CY2026: الإيرادات تتفوق لكن الأرباح تخيب التوقعات
- الإيرادات: 650 مليون دولار (+10.3% سنويًا، أعلى من التوقعات بـ1.6%)
- صافي الأقساط المكتسبة (Net Premiums Earned): 581.1 مليون دولار (+8% سنويًا، أقل من التوقعات بـ1.5%)
- ربحية السهم (GAAP EPS): 0.52 دولار (أقل من التوقعات بـ43%)
- نسبة التأمين المجمعة (Combined Ratio): 99.5% (أسوأ من التوقعات البالغة 90% بفارق 9.5 نقاط مئوية)
- القيمة الدفترية للسهم (Book Value Per Share): 26.56 دولار (+19.9% سنويًا، أقل من التوقعات بـ1.6%)
- القيمة السوقية: 2.09 مليار دولار
🧠 نظرة مُركّب: الربع كان متباينًا؛ نمو الإيرادات وتفوقها على التوقعات كانا إيجابيين، لكن ضعف ربحية السهم وارتفاع نسبة التأمين المجمعة يعكسان ضغوطًا واضحة على جودة الاكتتاب والربحية.
🚀 1. الإيرادات: نمو تاريخي قوي رغم التباطؤ الحديث
4 سنوات:
- نمو سنوي مركب: 18.1%
آخر عامين:
- نمو سنوي مركب: 8.1%
الربع الثاني CY2026:
- الإيرادات: 650 مليون دولار
- نمو سنوي: 10.3%
- أعلى من توقعات السوق بـ1.6%
توقعات 12 شهرا:
- نمو متوقع: 12.9%
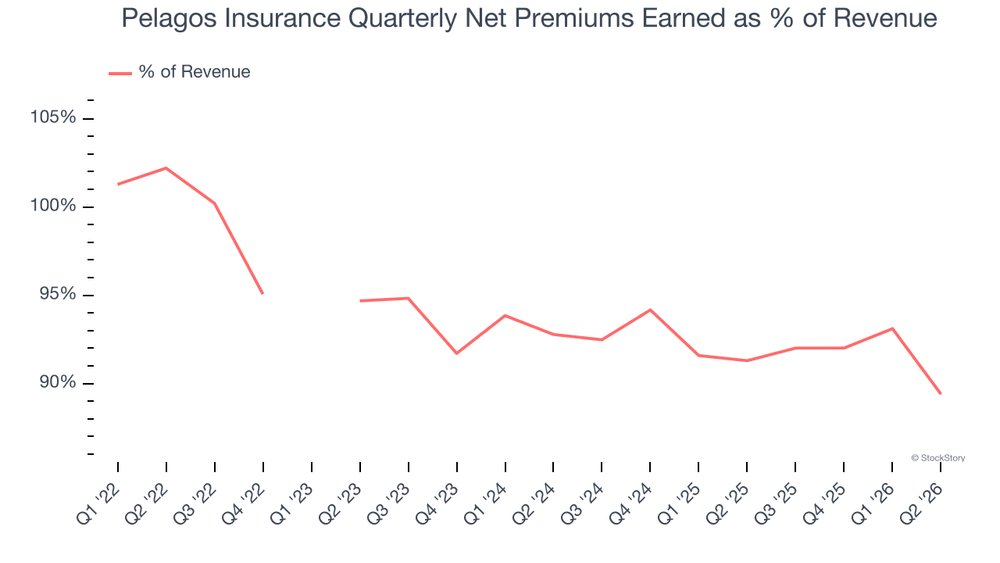
وشكل صافي الأقساط المكتسبة نحو 80% من إجمالي إيرادات الشركة خلال السنوات الخمس الماضية، ما يعني أن الجزء الأكبر من النمو يأتي من نشاط التأمين الأساسي وليس من مصادر أكثر تقلبًا مثل دخل الاستثمارات والرسوم.
🧠 نظرة مُركّب: سجل النمو طويل الأجل قوي ويعكس نجاح الشركة في اكتساب حصة سوقية، كما أن التسارع المتوقع خلال العام المقبل قد يعيد الزخم بعد تباطؤ العامين الأخيرين.
⚙️ 2. نموذج الأعمال: تأمين متخصص وإعادة تأمين وحلول مصممة حسب المخاطر
تعمل بيلاجوس إنشورنس من خلال ثلاثة قطاعات رئيسية:
- التأمين المتخصص (Specialty)
- الحلول المصممة حسب الطلب (Bespoke)
- إعادة التأمين (Reinsurance)
ويشمل قطاع التأمين المتخصص:
- الطيران والفضاء
- الطاقة
- التأمين البحري
- التأمين على الممتلكات
بينما يقدم قطاع الحلول المصممة حسب الطلب:
- تأمين الائتمان
- تغطية المخاطر السياسية
- حلولًا تساعد العملاء على تخفيف متطلبات رأس المال التنظيمي
ويركز قطاع إعادة التأمين بصورة رئيسية على:
- كوارث الممتلكات السكنية
- السوق في أمريكا الشمالية
كما تستخدم الشركة نماذج متقدمة لتحليل المخاطر والكوارث الطبيعية، وطورت تقييماتها الخاصة لتأثير تغير المناخ بهدف تحسين إدارة التعرض للمخاطر.
🧠 نظرة مُركّب: مرونة الشركة في نقل رأس المال بين خطوط التأمين المختلفة وقدرتها على اختيار المخاطر تمنحانها فرصة للاستفادة من اختلالات التسعير في أسواق التأمين المتخصص.
🏦 3. القطاع والصناعة
تعمل بيلاجوس إنشورنس ضمن قطاع التأمين وإعادة التأمين المتخصص، وهو قطاع دوري يستفيد بشكل كبير من فترات السوق المتشدد (Hard Market)، حيث ترتفع أسعار الأقساط بوتيرة تفوق تضخم الخسائر والتكاليف، ما يدعم هوامش الاكتتاب.
كما يستفيد القطاع من:
- ارتفاع أسعار التأمين خلال دورات السوق المتشددة
- زيادة عوائد المحافظ الاستثمارية عند ارتفاع أسعار الفائدة
- الطلب على تغطية المخاطر المعقدة والمتخصصة
- الحاجة إلى حلول إعادة التأمين لمواجهة الخسائر الكبيرة
لكن القطاع يواجه أيضًا تحديات تشمل:
- الخسائر الكبيرة الناتجة عن الكوارث الطبيعية
- تزايد تأثير تغير المناخ على نماذج المخاطر التقليدية
- تقلب نتائج الاكتتاب من عام إلى آخر
- احتمال ظهور خسائر أعلى من المتوقع من احتياطيات السنوات السابقة
- دخول رؤوس أموال جديدة قد يؤدي إلى انخفاض الأسعار مستقبلًا
🧠 نظرة مُركّب: القطاع قادر على تحقيق عوائد قوية خلال دورات التسعير المواتية، لكن التعرض للكوارث وتقلب الخسائر يجعلان الأرباح أقل استقرارًا من كثير من القطاعات الأخرى.
🌐 4. المنافسة
تتنافس بيلاجوس إنشورنس مع عدد من شركات التأمين وإعادة التأمين المتخصصة، أبرزها:
وتعتمد الشركة في توزيع منتجاتها بصورة أساسية على وسطاء التأمين، ومن أبرز شركائها:
ويسمح نموذج التوزيع عبر الوسطاء للشركة بالوصول إلى الأسواق العالمية دون الحاجة إلى بناء شبكة توزيع مباشرة واسعة خاصة بها.
🧠 نظرة مُركّب: بيلاجوس أصغر من عدد من منافسيها، لكن مرونتها في تخصيص رأس المال والتركيز على الفرص المتخصصة ساهما في تحقيق نمو أسرع واكتساب حصة سوقية.
📈 5. الأقساط والربحية: نمو جيد لكن كفاءة الاكتتاب تحت الضغط
4 سنوات:
- نمو سنوي مركب لصافي الأقساط المكتسبة: 14.9%
آخر عامين:
- نمو سنوي مركب لصافي الأقساط المكتسبة: 7.1%
الربع الثاني CY2026:
- صافي الأقساط المكتسبة: 581.1 مليون دولار
- نمو سنوي: 8%
- أقل من توقعات السوق بـ1.5%
- نسبة التأمين المجمعة: 99.5%
- مقابل توقعات بلغت 90%
أما هامش الربح قبل الضرائب (Pre-Tax Profit Margin):
- متوسط آخر عامين: نحو 18.3%
- الربع الثاني CY2026: 8.1%
- تحسن بمقدار 4.4 نقاط مئوية مقارنة بالفترة نفسها من العام الماضي
وتشير نسبة التأمين المجمعة البالغة 99.5% إلى أن نشاط الاكتتاب كان قريبًا جدًا من نقطة التعادل في الربع، رغم استمرار نمو الأقساط والإيرادات.
🧠 نظرة مُركّب: نمو الأقساط يظل جيدًا، لكن ارتفاع نسبة التأمين المجمعة يوضح أن جودة الاكتتاب كانت أضعف من المتوقع، ما يجعل تحسن الربحية التأمينية عاملًا رئيسيًا يجب مراقبته.
📈 6. ربحية السهم
4 سنوات:
- نمو سنوي مركب: 90.1%
آخر عامين:
- نمو سنوي مركب: 3.4%
الربع الثاني CY2026:
- ربحية السهم (GAAP EPS): 0.52 دولار
- مقابل 0.18 دولار في الفترة نفسها من العام الماضي
- أقل من توقعات المحللين البالغة 0.91 دولار بنحو 43%
توقعات 12 شهرا:
- ربحية السهم المتوقعة: 3.96 دولار
- مقابل 4.08 دولار خلال آخر 12 شهرًا (-2.9%)
ورغم أن ربحية السهم حققت نموًا استثنائيًا على مدى أربع سنوات وتفوقت كثيرًا على نمو الإيرادات، فإن الزخم تباطأ بصورة حادة خلال العامين الأخيرين، كما تشير التوقعات إلى تراجع طفيف في الأرباح خلال العام المقبل.
🧠 نظرة مُركّب: النمو التاريخي لربحية السهم كان استثنائيًا، لكن التباطؤ الأخير والتراجع المتوقع خلال العام المقبل يقللان من قوة هذه الصورة.
💰 7. القيمة الدفترية للسهم
آخر عامين:
- نمو سنوي مركب في القيمة الدفترية للسهم (Book Value Per Share): 10.4%
الربع الثاني CY2026:
- القيمة الدفترية للسهم: 26.56 دولار
- نمو سنوي: 19.9%
- أقل من توقعات المحللين البالغة 26.99 دولار بـ1.6%
توقعات 12 شهرا:
- نمو متوقع في القيمة الدفترية للسهم: 16.1%
- القيمة الدفترية المتوقعة للسهم: 26.99 دولار
وتُعد القيمة الدفترية للسهم من المقاييس المهمة لشركات التأمين، لأنها تعكس نمو رأس المال المتبقي للمساهمين بعد احتساب الأصول والالتزامات، كما أنها أقل عرضة للتقلبات الناتجة عن الاحتياطيات والبنود غير المتكررة مقارنة بربحية السهم.
🧠 نظرة مُركّب: نمو القيمة الدفترية خلال العامين الماضيين كان متوسطًا، لكن التسارع الأخير والتوقعات القوية للعام المقبل يمثلان عاملًا إيجابيًا لجودة رأس المال.
📊 8. المركز المالي
تمتلك بيلاجوس إنشورنس مركزًا ماليًا متوازنًا، حيث تبلغ:
- الديون: 720.5 مليون دولار
- حقوق المساهمين: 2.22 مليار دولار
- متوسط نسبة الدين إلى حقوق الملكية (Debt-to-Equity) خلال آخر 4 فصول: 0.4 مرة
ويُعد مستوى المديونية آمنًا بالنسبة لشركة تأمين، إذ إن نسبة الدين إلى حقوق الملكية أقل من 0.5 مرة، ما يشير إلى أن الشركة لا تعتمد بصورة مفرطة على الاقتراض لتمويل أعمالها ونموها.
كما تتبع الشركة نهجًا استثماريًا محافظًا، وتستثمر بصورة أساسية في:
- سندات الخزانة الأمريكية
- السندات الحكومية
- ديون الشركات ذات الدرجة الاستثمارية
- أدوات الدخل الثابت قصيرة الأجل وعالية الجودة
🧠 نظرة مُركّب: الميزانية لا تمثل مصدر قلق حاليًا، ومستوى المديونية المحافظ يمنح الشركة قدرة أفضل على التعامل مع تقلبات الخسائر ودورات سوق التأمين.
📌 9. أبرز استنتاجات نتائج الربع
حملت النتائج عدة نقاط إيجابية:
- الإيرادات ارتفعت 10.3% سنويًا
- الإيرادات تجاوزت توقعات السوق بـ1.6%
- صافي الأقساط المكتسبة نما 8% سنويًا
- ربحية السهم ارتفعت مقارنة بالفترة نفسها من العام الماضي
- القيمة الدفترية للسهم ارتفعت 19.9% سنويًا
- هامش الربح قبل الضرائب تحسن بمقدار 4.4 نقاط مئوية سنويًا
لكن في المقابل:
- ربحية السهم جاءت أقل من التوقعات بـ43%
- صافي الأقساط المكتسبة جاء أقل من التوقعات بـ1.5%
- نسبة التأمين المجمعة بلغت 99.5% مقابل توقعات عند 90%
- القيمة الدفترية للسهم جاءت أقل من التوقعات بـ1.6%
- توقعات ربحية السهم تشير إلى انخفاض 2.9% خلال العام المقبل
- السهم تراجع بقوة مباشرة بعد إعلان النتائج
🧠 نظرة مُركّب: الربع كان أضعف من الصورة التي يوحي بها نمو الإيرادات وحده، إذ كشفت نتائج الأرباح ونسبة التأمين المجمعة عن ضغوط واضحة على جودة الاكتتاب.
💵 10. هل الوقت مناسب لشراء السهم؟
- السعر الحالي: 24.32 دولار
- القيمة العادلة: 22.54 دولار
- السهم يتداول بحوالي 7.9% فوق قيمته العادلة
- مضاعف القيمة الدفترية المستقبلي (Forward P/B): حوالي 0.9 مرة
- مستوى عدم اليقين: High
ورغم أن مضاعف القيمة الدفترية يبدو معقولًا مقارنة بقطاع التأمين، فإن السعر الحالي يتجاوز القيمة العادلة المقدرة، بينما تشير توقعات الأرباح إلى ضعف النمو خلال العام المقبل، ما يقلل من هامش الأمان المتاح للمستثمر.
🧠 نظرة مُركّب: التقييم ليس مبالغًا فيه بصورة كبيرة، لكنه لا يقدم خصمًا واضحًا يعوض مخاطر الاكتتاب ومستوى عدم اليقين المرتفع.
🧾 الخلاصة المركبة: شركة تأمين نامية لكن جودة الاكتتاب تحتاج إلى تحسن
تمتلك بيلاجوس إنشورنس (PLGO):
- نموًا قويًا في الإيرادات على المدى الطويل
- نموًا جيدًا في صافي الأقساط المكتسبة
- ارتفاعًا قويًا في القيمة الدفترية للسهم خلال الربع الأخير
- مركزًا ماليًا آمنًا ومديونية معتدلة
- مرونة في تخصيص رأس المال بين أسواق التأمين المختلفة
- فرصًا للاستفادة من أسواق التأمين المتخصص وإعادة التأمين
لكن:
- ربحية السهم جاءت أقل بكثير من التوقعات في الربع الأخير
- نسبة التأمين المجمعة ارتفعت إلى 99.5%
- نمو ربحية السهم تباطأ بشكل واضح خلال العامين الأخيرين
- الأرباح متوقع أن تتراجع خلال العام المقبل
- السهم يتداول أعلى من قيمته العادلة
- مستوى عدم اليقين مرتفع
✨ الخلاصة: بيلاجوس إنشورنس تمتلك سجلًا قويًا في نمو الإيرادات والأقساط ومركزًا ماليًا متوازنًا، لكن ضعف جودة الاكتتاب وتباطؤ نمو الأرباح يجعلان تحسن الربحية عامل الحسم، خصوصًا مع تداول السهم أعلى من قيمته العادلة حاليًا.