بروفرَاك… نمو تاريخي قوي في خدمات التكسير الهيدروليكي لكن الهوامش والتدفقات النقدية والديون ترفع المخاطر 🛢️⚙️⚠️
تُعد بروفرَاك (ACDC) واحدة من شركات خدمات التكسير الهيدروليكي في أمريكا الشمالية، وتشغل أحد أكبر أساطيل التكسير العاملة بالطاقة الكهربائية، إلى جانب إنتاج رمال التكسير وتصنيع المعدات وتوفير حلول الطاقة خارج الشبكة لقطاع النفط والغاز.
ورغم نمو الإيرادات القوي تاريخيًا، تواجه الشركة ضغوطًا واضحة على الهوامش والتدفقات النقدية، مع مديونية مرتفعة وحساسية كبيرة لدورات أسعار الطاقة، بينما يتداول السهم بخصم واضح عن قيمته العادلة مع مستوى عدم يقين Medium.
📊 نتائج الربع الثاني CY2026: الإيرادات تتجاوز التوقعات لكن الخسارة أسوأ من المتوقع
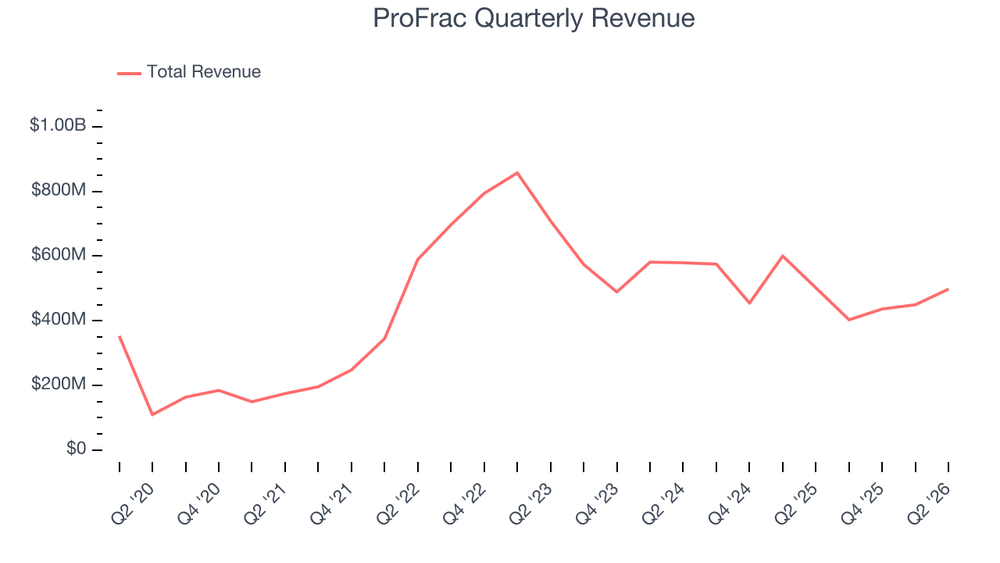
- الإيرادات: 498.1 مليون دولار (مستقرة سنويًا، أعلى من التوقعات بـ5.3%)
- ربحية السهم المعدلة (Adjusted EPS): -0.38 دولار (أسوأ من التوقعات بـ28.2%)
- الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء (Adjusted EBITDA): 69.4 مليون دولار (هامش 13.9%، أعلى من التوقعات بـ7.9%)
- الهامش التشغيلي (Operating Margin): -7.6% مقابل -11.6% في الفترة نفسها من العام الماضي
- التدفق النقدي الحر (Free Cash Flow): -8.8 مليون دولار مقابل 53.9 مليون دولار في الفترة نفسها من العام الماضي
- القيمة السوقية: 936.1 مليون دولار
🧠 نظرة مُركّب: الربع حمل صورة مختلطة، إذ تجاوزت الإيرادات والأرباح التشغيلية التوقعات وتحسن الهامش التشغيلي، لكن الشركة بقيت خاسرة وجاءت خسارة السهم أسوأ من المتوقع مع تحول التدفق النقدي الحر إلى السالب.
🚀 1. الإيرادات: نمو تاريخي استثنائي لكن الزخم توقف
5 سنوات:
- نمو سنوي مركب: 21.6%
الربع الثاني CY2026:
- الإيرادات: 498.1 مليون دولار
- النمو السنوي: 0%
- أعلى من توقعات السوق بـ5.3%
آخر 12 شهرا:
- الإيرادات: 1.79 مليار دولار
حققت الشركة نموًا سنويًا مركبًا قويًا بلغ 21.6% خلال آخر 5 سنوات، متفوقة على متوسط شركات الطاقة، ما يعكس توسع أعمالها ونجاح خدماتها في جذب العملاء.
لكن الإيرادات استقرت عند 498.1 مليون دولار في الربع الأخير دون نمو سنوي، بينما يبقى حجم الإيرادات السنوية البالغ 1.79 مليار دولار صغيرًا نسبيًا مقارنة بشركات خدمات الطاقة الأكبر، ما يحد من مستوى التنوع التشغيلي.
🧠 نظرة مُركّب: النمو التاريخي من أبرز نقاط القوة، لكن توقف الإيرادات عن النمو في الربع الأخير يوضح مدى حساسية الأعمال لدورة الإنفاق في قطاع النفط والغاز.
⚙️ 2. نموذج الأعمال: التكسير الهيدروليكي والرمال والتصنيع
تعتمد بروفرَاك (ACDC) على ثلاثة قطاعات مترابطة رئيسية:
- خدمات التكسير الهيدروليكي (Stimulation Services)
- إنتاج رمال التكسير (Proppant Production)
- تصنيع معدات التكسير الهيدروليكي (Manufacturing)
وتشغل الشركة 28 أسطول تكسير نشطًا في مناطق رئيسية لإنتاج النفط والغاز في الولايات المتحدة، وتشمل:
- Permian Basin
- Eagle Ford Shale
- Haynesville
وتضم أساطيل الشركة مزيجًا من:
- معدات تعمل بالديزل
- أنظمة ثنائية الوقود
- أساطيل كهربائية تستخدم الغاز الطبيعي المنتج في الموقع
- حلول تهدف إلى خفض الانبعاثات وتكاليف الوقود
كما تمتلك الشركة 8 مناجم لرمال التكسير في Texas وLouisiana وArkansas بطاقة إنتاجية تبلغ نحو 21.5 مليون طن سنويًا، ما يساعد على خفض تكاليف النقل وتسريع عمليات التسليم للعملاء.
وتشغل الشركة أيضًا Livewire Power لتوفير حلول توليد الكهرباء باستخدام الغاز الطبيعي خارج الشبكة لعملاء حقول النفط والقطاعات الصناعية.
🧠 نظرة مُركّب: التكامل بين خدمات التكسير وإنتاج الرمال وتصنيع المعدات يمنح الشركة سيطرة أكبر على التكاليف وسلسلة التوريد، لكنه يجعلها في الوقت نفسه شديدة الارتباط بدورة نشاط النفط والغاز.
🛢️ 3. القطاع والصناعة
تنتمي بروفرَاك إلى قطاع خدمات حقول النفط، الذي يوفر المعدات والتكنولوجيا والخدمات اللازمة لأنشطة الاستكشاف والإنتاج، بما يشمل الحفر وإكمال الآبار والتدخل في الآبار وتقييم المكامن.
ويستفيد القطاع من:
- ارتفاع نشاط الحفر عند تحسن أسعار الطاقة
- زيادة الإنفاق الرأسمالي لشركات النفط والغاز
- الطلب على تقنيات تحسين الكفاءة
- توسع تطوير الموارد غير التقليدية
- الحاجة إلى معدات أكثر كفاءة وأقل استهلاكًا للوقود
لكن القطاع يواجه تحديات كبيرة تشمل:
- تقلب أسعار النفط والغاز
- تقلب الإنفاق الرأسمالي للعملاء
- المنافسة السعرية القوية
- ضغوط الهوامش
- نقص العمالة المتخصصة
- الحاجة المستمرة إلى التطور التكنولوجي
- مخاطر تحول الطاقة على الطلب طويل الأجل
🧠 نظرة مُركّب: القطاع قادر على تحقيق نمو قوي خلال الدورات الإيجابية للطاقة، لكن التقلب المرتفع يجعل استقرار الإيرادات والأرباح والتدفقات النقدية تحديًا دائمًا.
🌐 4. المنافسة
تتنافس بروفرَاك (ACDC) في خدمات التكسير الهيدروليكي مع:
وفي إنتاج رمال التكسير، تنافس:
وتواجه الشركة منافسين يتمتع بعضهم بحجم أكبر ومراكز مالية أقوى، ما يزيد أهمية الحفاظ على الكفاءة التشغيلية والانضباط في التكاليف.
🧠 نظرة مُركّب: التكامل الرأسي والأساطيل الكهربائية يوفران عناصر تميز، لكن ضعف الهوامش والتدفقات النقدية يقلل من قدرة الشركة على مواجهة المنافسين الأقوى ماليًا.
📉 5. الهوامش: تراجع حاد في الكفاءة التشغيلية
5 سنوات:
- متوسط الهامش الإجمالي (Gross Margin): 32.1%
- متوسط هامش الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء (Adjusted EBITDA Margin): 23.8%
خلال آخر عام:
- تراجع هامش الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء بمقدار 14.8 نقطة مئوية
الربع الثاني CY2026:
- الهامش الإجمالي: 22.1%
- تراجع سنوي بمقدار 3.3 نقطة مئوية
- هامش الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء: 13.9%
- تراجع سنوي بمقدار 1.7 نقطة مئوية
- أعلى من توقعات السوق بـ7.9%
- الهامش التشغيلي: -7.6%
- مقابل -11.6% في الفترة نفسها من العام الماضي
بلغ متوسط الهامش الإجمالي 32.1% خلال آخر 5 سنوات، بينما بلغ متوسط هامش الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء 23.8%، وهي مستويات ضعيفة نسبيًا مقارنة بشركات الطاقة ذات الاقتصاديات الأقوى.
والأكثر أهمية أن هامش الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء انخفض بمقدار 14.8 نقطة مئوية خلال آخر عام، ما يعكس ارتفاع التكاليف وعدم قدرة الشركة على تمريرها بالكامل إلى العملاء.
🧠 نظرة مُركّب: تراجع الهوامش هو أحد أكبر مصادر القلق، لأنه يشير إلى أن النمو التاريخي في الإيرادات لم يتحول إلى تحسن مستدام في الكفاءة والربحية.
💸 6. التدفق النقدي الحر: ضعيف ومتقلب
5 سنوات:
- متوسط هامش التدفق النقدي الحر (Free Cash Flow Margin): 3.7%
الربع الثاني CY2026:
- التدفق النقدي الحر: -8.8 مليون دولار
- هامش التدفق النقدي الحر: -1.8%
- مقابل تدفق نقدي حر بلغ 53.9 مليون دولار في الفترة نفسها من العام الماضي
تتمتع الشركة بقدرة ضعيفة نسبيًا على تحويل أعمالها إلى نقد، إذ بلغ متوسط هامش التدفق النقدي الحر 3.7% فقط خلال آخر 5 سنوات.
كما بلغت نسبة تقلب التدفق النقدي الحر الفصلي إلى تقلب سعر خام WTI نحو 15.6 خلال آخر 5 سنوات، ما يشير إلى حساسية مرتفعة جدًا لتقلبات أسعار السلع مقارنة بمعظم المنافسين.
وفي الربع الأخير، استهلكت الشركة 8.8 مليون دولار من النقد بعد أن حققت تدفقًا نقديًا حرًا إيجابيًا قدره 53.9 مليون دولار في الفترة نفسها من العام السابق.
🧠 نظرة مُركّب: ضعف التدفقات النقدية وتقلبها الشديد يمثلان مشكلة جوهرية، لأن الشركة تصبح أكثر عرضة للضغوط المالية عندما تتراجع دورة الطاقة أو ينخفض إنفاق العملاء.
🏦 7. المركز المالي: رافعة مالية مرتفعة
المركز المالي:
- النقد: 18.8 مليون دولار
- الديون: 1.08 مليار دولار
- صافي الدين: حوالي 1.06 مليار دولار
- الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء خلال آخر 12 شهرًا (EBITDA): 225.4 مليون دولار
- صافي الدين إلى الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء (Net Debt / EBITDA): 4.7 مرة
- مصروفات الفوائد السنوية: 133.8 مليون دولار
تمتلك الشركة نقدًا يبلغ 18.8 مليون دولار فقط مقابل ديون تصل إلى 1.08 مليار دولار، ما يرفع صافي الدين إلى نحو 1.06 مليار دولار.
وتبلغ نسبة صافي الدين إلى الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء 4.7 مرة، بينما تصل مصروفات الفوائد السنوية إلى 133.8 مليون دولار، وهو مبلغ كبير مقارنة بحجم الأرباح التشغيلية.
🧠 نظرة مُركّب: الميزانية تمثل إحدى أبرز نقاط المخاطر، فالجمع بين الديون المرتفعة والتدفقات النقدية الضعيفة يزيد حساسية الشركة لأي تراجع ممتد في النشاط أو الهوامش.
📌 8. أبرز استنتاجات نتائج الربع
حملت النتائج عدة نقاط إيجابية:
- الإيرادات تجاوزت توقعات السوق بـ5.3%
- الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء تجاوزت التوقعات بـ7.9%
- الهامش التشغيلي تحسن من -11.6% إلى -7.6%
- الإيرادات استقرت سنويًا رغم ظروف القطاع
- السهم ارتفع بنحو 7.5% مباشرة بعد إعلان النتائج
لكن في المقابل:
- ربحية السهم المعدلة جاءت أسوأ من التوقعات بـ28.2%
- الشركة سجلت خسارة معدلة قدرها 0.38 دولار للسهم
- الهامش الإجمالي تراجع بمقدار 3.3 نقطة مئوية
- هامش الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء تراجع بمقدار 1.7 نقطة مئوية
- التدفق النقدي الحر تحول من 53.9 مليون دولار إلى -8.8 مليون دولار
- المديونية ما تزال مرتفعة
- الربحية والتدفقات النقدية شديدة الحساسية لدورة الطاقة
🧠 نظرة مُركّب: تجاوز الإيرادات والأرباح التشغيلية للتوقعات كان إيجابيًا، لكن استمرار الخسائر وضعف التدفق النقدي والهوامش يجعل جودة النتائج أقل قوة مما يوحي به نمو السهم بعد الإعلان.
💵 9. هل الوقت مناسب لشراء السهم؟
- السعر الحالي: 4.84 دولار
- القيمة العادلة: 7.13 دولار
- السهم يتداول بحوالي 32% دون قيمته العادلة
- مضاعف قيمة المنشأة إلى الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء المستقبلي (Forward EV/EBITDA): حوالي 6.5 مرة
- مستوى عدم اليقين: Medium
يتداول السهم عند 4.84 دولار مقابل قيمة عادلة تبلغ 7.13 دولار، أي بخصم يقارب 32%، بينما يبلغ مضاعف قيمة المنشأة إلى الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء المستقبلي نحو 6.5 مرة.
لكن التقييم المنخفض يأتي بالتزامن مع تراجع الهوامش وضعف التدفقات النقدية ورافعة مالية مرتفعة، ما يعني أن جزءًا من الخصم يعكس المخاطر الأساسية التي تواجه الأعمال.
🧠 نظرة مُركّب: الخصم عن القيمة العادلة كبير نسبيًا، لكن المخاطر التشغيلية والمالية مرتفعة أيضًا، لذلك يعتمد تحسن الصورة على استعادة الهوامش والتدفقات النقدية وخفض عبء الدين.
🧾 الخلاصة المركبة: تقييم منخفض ونمو تاريخي قوي لكن جودة الأرباح والميزانية ترفع المخاطر
تمتلك بروفرَاك (ACDC):
- نمو إيرادات سنويًا مركبًا بلغ 21.6% خلال 5 سنوات
- أحد أكبر أساطيل التكسير الكهربائي في أمريكا الشمالية
- تكاملًا رأسيًا بين التكسير وإنتاج الرمال وتصنيع المعدات
- قدرة إنتاج رمال تبلغ نحو 21.5 مليون طن سنويًا
- إيرادات تجاوزت التوقعات في الربع الأخير
- تقييمًا يقل بنحو 32% عن القيمة العادلة
لكن:
- الإيرادات لم تحقق نموًا في الربع الأخير
- الهامش الإجمالي تراجع إلى 22.1%
- هامش الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء تراجع إلى 13.9%
- هامش الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء انخفض بمقدار 14.8 نقطة مئوية خلال آخر عام
- التدفق النقدي الحر بلغ -8.8 مليون دولار
- الديون تبلغ 1.08 مليار دولار مقابل 18.8 مليون دولار نقدًا
- نسبة صافي الدين إلى الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء تبلغ 4.7 مرة
- التدفقات النقدية شديدة الحساسية لتقلب أسعار الطاقة
✨ الخلاصة: بروفرَاك حققت نموًا تاريخيًا قويًا وتمتلك أصولًا متكاملة في خدمات التكسير الهيدروليكي، كما يتداول السهم بخصم واضح عن قيمته العادلة، لكن تراجع الهوامش وضعف التدفقات النقدية والرافعة المالية المرتفعة تجعل تحسن الكفاءة وخفض الدين عاملين حاسمين لجودة الاستثمار طويل الأجل.