أوشنيرينغ: تحسن قوي في التدفقات النقدية والميزانية… لكن الهوامش الضعيفة والتقييم المرتفع يحدان من جاذبية السهم 🌊📈⚠️
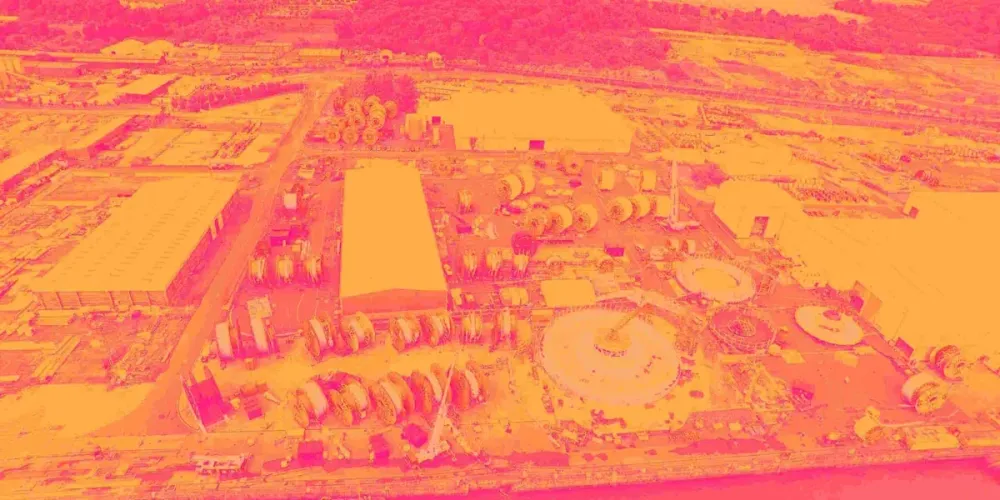
تُعد أوشنيرينغ (OII) من الشركات الأمريكية المتخصصة في الخدمات الهندسية والتقنيات البحرية، وتقدم روبوتات تعمل تحت الماء عن بُعد ومعدات متطورة لدعم عمليات استكشاف وإنتاج النفط والغاز في المياه العميقة، إلى جانب خدمات هندسية لقطاعي الفضاء والدفاع.
ورغم التحسن الواضح في التدفقات النقدية الحرة والهوامش التشغيلية خلال الفترة الأخيرة، تواجه الشركة تحديات تتمثل في ضعف نمو الإيرادات على المدى الطويل، وانخفاض هوامش الربحية مقارنة بالمنافسين، وحساسية أعمالها لدورات الإنفاق في قطاع الطاقة.
ويتداول السهم أعلى من قيمته العادلة المقدرة، مع مستوى عدم يقين مرتفع، ما يجعل استمرار التحسن التشغيلي ضروريًا لتبرير التقييم الحالي.
📊 نتائج الربع الثالث CY2026: نمو الإيرادات والتدفقات النقدية مقابل إخفاق الأرباح
- الإيرادات: 784.6 مليون دولار (+5.6% سنويًا، أعلى من التوقعات بنسبة 0.5%)
- توقعات الإيرادات: 780.6 مليون دولار
- ربحية السهم المعدلة (Adjusted EPS): 0.50 دولار مقابل توقعات 0.59 دولار
- ربحية السهم أقل من التوقعات بنسبة 15.1%
- الأرباح المعدلة قبل الفوائد والضرائب والإهلاك والاستهلاك (Adjusted EBITDA): 119.4 مليون دولار
- توقعات الأرباح المعدلة: 117.4 مليون دولار، بتفوق 1.7%
- هامش الأرباح المعدلة: 15.2%
- الهامش التشغيلي: 11.7%، دون تغير سنوي
- هامش التدفق النقدي الحر: 18.1% مقابل 10.4% قبل عام
- التدفق النقدي الحر: 141.9 مليون دولار
- القيمة السوقية: نحو 4.39 مليار دولار
وجاءت النتائج متباينة، إذ تفوقت الإيرادات والأرباح المعدلة على التوقعات، بينما أخفقت ربحية السهم في تحقيق تقديرات المحللين.
كما أظهرت النتائج تحسنًا ملحوظًا في توليد النقد، مع ارتفاع هامش التدفق النقدي الحر بمقدار 7.7 نقاط مئوية مقارنة بالعام السابق.
🧠 نظرة مُركّب: الربع أظهر تحسنًا قويًا في التدفقات النقدية واستمرار نمو الإيرادات، لكن إخفاق ربحية السهم بنسبة 15.1% يكشف أن التحسن التشغيلي لم ينعكس بالكامل على الأرباح المتاحة للمساهمين.
🚀 1. الإيرادات: نمو متوسط خلال خمس سنوات وضعيف على المدى الطويل
خلال 5 سنوات:
- نمو سنوي مركب للإيرادات: 9.8%
- أداء أقل من المستوى المرجعي المستخدم لقطاع الطاقة
- يعكس توسعًا محدودًا نسبيًا مقارنة بالشركات الأسرع نموًا
خلال 10 سنوات:
- نمو سنوي مركب للإيرادات: 1.5%
- أقل بكثير من معدل النمو خلال خمس سنوات
- يشير إلى صعوبة تحقيق نمو مستدام عبر دورات الطاقة المختلفة
آخر 12 شهرا:
- الإيرادات: 2.91 مليار دولار
- حجم أعمال محدود نسبيًا في قطاع يعتمد على وفورات الحجم
الربع الثالث CY2026:
- الإيرادات: 784.6 مليون دولار
- النمو السنوي: 5.6%
- التفوق على التوقعات: 0.5%
ويظهر الأداء التاريخي أن الشركة استفادت من تحسن نشاط الطاقة خلال السنوات الأخيرة، لكنها لم تحقق نموًا قويًا عند النظر إلى فترة أطول.
فمعدل النمو البالغ 1.5% خلال عشر سنوات يعكس تأثير دورات الإنفاق الرأسمالي في النفط والغاز على الطلب.
كما أن نمو الإيرادات بنسبة 5.6% في الربع الأخير يمثل توسعًا إيجابيًا، لكنه لا يكفي وحده لتغيير الصورة التاريخية.
ولا يقدم التقرير تقديرًا رقميًا محددًا لنمو إيرادات الاثني عشر شهرًا المقبلة، لكنه يشير إلى توقعات بضعف الطلب خلال تلك الفترة.
🧠 نظرة مُركّب: نمو الإيرادات خلال خمس سنوات مقبول، لكن معدل 1.5% خلال عشر سنوات يكشف ضعف النمو طويل الأجل، ويجعل استدامة التوسع الحالي محل تساؤل.
⚙️ 2. نموذج الأعمال: روبوتات بحرية ومعدات هندسية متخصصة
تعتمد أوشنيرينغ على تقديم خدمات ومعدات متطورة للعمل في البيئات البحرية المعقدة.
وتمتلك الشركة أسطولًا عالميًا يضم نحو 250 روبوتًا تحت الماء يتم التحكم فيها عن بُعد.
وتعرف هذه الأنظمة باسم Remotely Operated Vehicles (ROVs).
وتستخدم في:
- فحص خطوط الأنابيب البحرية
- صيانة منشآت الإنتاج تحت الماء
- دعم عمليات الحفر
- تركيب المعدات البحرية
- فحص رؤوس الآبار
- تنفيذ عمليات هندسية في المياه العميقة
- إجراء أعمال يصعب أو لا يمكن للغواصين تنفيذها بأمان
وتحتوي الروبوتات على:
- كاميرات متطورة
- أنظمة سونار
- أذرع ميكانيكية
- أجهزة استشعار
- معدات تحكم دقيقة
ويمكن لهذه الأنظمة تنفيذ أعمال على أعماق كبيرة.
فعلى سبيل المثال، تستطيع الشركة استخدام روبوت لفحص وصلة في خط أنابيب على عمق 5,000 قدم تحت سطح البحر، أو تنفيذ أعمال صيانة في رأس بئر بحري.
وتساعد هذه القدرات شركات الطاقة على تشغيل وصيانة البنية التحتية البحرية دون الاعتماد الكامل على العمليات البشرية المباشرة.
🧠 نظرة مُركّب: امتلاك أسطول كبير من الروبوتات البحرية وخبرة هندسية متخصصة يمنح الشركة موقعًا مهمًا في الخدمات البحرية، لكن الطلب يظل مرتبطًا بميزانيات شركات النفط والغاز.
🛠️ 3. قطاعات الأعمال: تنوع داخل الطاقة وخارجها
تعمل الشركة من خلال أربعة قطاعات رئيسية مرتبطة بالطاقة، إضافة إلى قطاع الفضاء والدفاع.
قطاع الروبوتات البحرية (Subsea Robotics):
- تشغيل الروبوتات تحت الماء
- فحص المنشآت البحرية
- دعم عمليات الحفر
- تنفيذ أعمال الصيانة
- تركيب المعدات البحرية
قطاع المنتجات المصنعة (Manufactured Products):
- تصنيع الكابلات والأنابيب المجمعة المعروفة باسم Umbilicals
- توفير أنظمة نقل الطاقة والإشارات والتحكم إلى المعدات البحرية
- تصنيع الوصلات والصمامات المتخصصة
- إنتاج أنظمة التحكم والمعدات البحرية
وتستخدم هذه المنتجات لربط المنصات البحرية بالآبار والمعدات الموجودة تحت سطح البحر.
مجموعة المشروعات البحرية (Offshore Projects Group):
- تنفيذ عمليات بحرية باستخدام سفن مملوكة أو مستأجرة
- تركيب المعدات تحت الماء
- صيانة المنشآت البحرية
- إصلاح البنية التحتية
- خدمات التدخل في الآبار لتحسين الإنتاج
قطاع إدارة السلامة والحلول الرقمية (Integrity Management & Digital Solutions):
- فحص المنشآت البحرية والبرية
- اختبار خطوط الأنابيب
- الكشف عن التآكل
- تقييم العيوب الهيكلية
- استخدام تقنيات الفحص بالموجات فوق الصوتية
- تقديم حلول رقمية لتحسين السلامة والموثوقية
قطاع تقنيات الفضاء والدفاع (Aerospace and Defense Technologies):
- تقديم خدمات هندسية لوكالة ناسا (NASA)
- تقديم خدمات للبحرية الأمريكية
- تطوير النماذج الأولية
- صيانة الغواصات والسفن
- دعم أنظمة استكشاف الفضاء
- تطبيق الخبرات الهندسية في البيئات القاسية
ويمنح هذا التنوع الشركة مصادر طلب مختلفة، لكنه لا يلغي اعتماد الجزء الأكبر من نشاطها على قطاع الطاقة.
🧠 نظرة مُركّب: تنوع الأنشطة يوفر فرصًا خارج الخدمات النفطية التقليدية، خصوصًا في الفضاء والدفاع، لكن النشاط البحري المرتبط بالطاقة يظل العامل الأكثر تأثيرًا في الأداء العام.
🛢️ 4. قطاع خدمات النفط والغاز: فرص نمو مرتبطة بدورات الإنفاق
تعمل أوشنيرينغ ضمن قطاع خدمات حقول النفط والغاز.
وتوفر شركات هذا القطاع المعدات والتكنولوجيا والخدمات اللازمة لعمليات:
- الاستكشاف
- الحفر
- الإنتاج
- إكمال الآبار
- التدخل في الآبار
- تقييم المكامن
- صيانة البنية التحتية
ويعتمد الطلب بصورة كبيرة على الإنفاق الرأسمالي لشركات إنتاج النفط والغاز.
أبرز العوامل الداعمة:
- زيادة نشاط الحفر عند تحسن أسعار الطاقة
- التوسع في تطوير الحقول البحرية
- الطلب على تقنيات تحسين الكفاءة
- تطوير الموارد غير التقليدية
- الحاجة إلى صيانة البنية التحتية البحرية القائمة
- الاستثمار في المعدات والروبوتات المتطورة
لكن القطاع يواجه مخاطر تشمل:
- تقلب أسعار النفط والغاز
- خفض الإنفاق الرأسمالي من المنتجين
- المنافسة السعرية
- ارتفاع تكاليف العمالة والمعدات
- التحول العالمي في مصادر الطاقة
- التغيرات التقنية
- تأجيل المشروعات البحرية الكبرى
كما أن دورة تطوير المشروعات البحرية قد تمتد لسنوات، ما يجعل الطلب غير مستقر بين الفترات.
🧠 نظرة مُركّب: القطاع يوفر فرصًا مرتبطة بتطوير الحقول البحرية والتكنولوجيا، لكن اعتماد الطلب على دورات الإنفاق النفطي يجعل نمو الشركة وربحيتها عرضة للتقلب.
🌐 5. المنافسة: شركات عالمية تتمتع بقدرات تشغيلية كبيرة
تواجه أوشنيرينغ منافسة من شركات متخصصة في المعدات والخدمات البحرية.
أبرز المنافسين:
- تكنيب إف إم سي (TechnipFMC – FTI)
- سايبم (Saipem – SPM)
- سابسي 7 (Subsea 7 – SUBC)
- آكر سوليوشنز (Aker Solutions – AKSO)
وتتنافس هذه الشركات على:
- عقود تركيب المعدات البحرية
- الروبوتات والخدمات تحت الماء
- تصنيع الأنظمة البحرية
- المشروعات الهندسية الكبرى
- صيانة البنية التحتية
- القدرة على تنفيذ العمليات في المياه العميقة
- التسعير والكفاءة التشغيلية
وتتمتع بعض الشركات المنافسة بحجم أعمال أكبر وقدرات مالية وتشغيلية أوسع.
ويعد الحجم مهمًا في هذا القطاع، لأنه يساعد على توزيع تكاليف المعدات والسفن والتكنولوجيا والإدارة.
كما يمكن للشركات الأكبر التفاوض بصورة أفضل مع الموردين والعملاء.
🧠 نظرة مُركّب: أوشنيرينغ تمتلك خبرة متخصصة في الروبوتات البحرية، لكنها تواجه منافسين كبارًا، ما يضغط على التسعير والهوامش ويجعل الكفاءة التشغيلية عاملًا حاسمًا.
🏢 6. وفورات الحجم: قاعدة إيرادات محدودة نسبيًا
آخر 12 شهرا:
- الإيرادات: 2.91 مليار دولار
- حجم أعمال أقل من بعض المنافسين الرئيسيين
- قدرة محدودة نسبيًا على الاستفادة من وفورات الحجم
وتكتسب وفورات الحجم (Economies of Scale) أهمية كبيرة في قطاع الطاقة.
فالشركات الأكبر تستطيع توزيع التكاليف الثابتة على عدد أكبر من المشروعات والعقود.
وتشمل هذه التكاليف:
- السفن والمعدات
- البنية التحتية
- التكنولوجيا
- الإدارة
- التدريب
- الصيانة
- البحث والتطوير
كما يمنح الحجم الأكبر قدرة على:
- التفاوض مع الموردين
- تنفيذ عقود متعددة في الوقت نفسه
- الاستثمار في المعدات الجديدة
- تحمل فترات انخفاض الطلب
- توسيع الانتشار الجغرافي
وتواجه أوشنيرينغ تحديًا في هذا الجانب، لأن حجم إيراداتها لا يمنحها المزايا نفسها التي تتمتع بها الشركات الأكبر في القطاع.
🧠 نظرة مُركّب: محدودية وفورات الحجم نسبيًا تجعل الشركة أكثر حساسية للتكاليف والمنافسة، وقد تفسر جزءًا من ضعف هوامشها مقارنة بالشركات الأعلى كفاءة.
💰 7. الهامش الإجمالي: تحسن حديث لكنه أقل من المنافسين
خلال 5 سنوات:
- متوسط الهامش الإجمالي: 18.1%
- مستوى منخفض مقارنة بالمنافسين
- يعكس اقتصاديات تشغيلية أقل جاذبية
وفي التقييم العام للشركة:
- الهامش الإجمالي المشار إليه: 17.7%
- أقل من مستويات بعض الشركات المنافسة
الربع الثالث CY2026:
- الهامش الإجمالي: 21%
- دون تغير مقارنة بالربع المقابل من العام السابق
- أعلى من متوسط السنوات الخمس
ويشير تحسن الهامش الإجمالي إلى قدرة الشركة على تحقيق ربح أكبر من الإيرادات بعد خصم التكاليف المباشرة.
لكن انخفاض متوسط الهامش التاريخي يعني أن جزءًا كبيرًا من الإيرادات يذهب لتغطية تكاليف تنفيذ الخدمات وتصنيع المعدات.
وتتأثر الهوامش بعوامل تشمل:
- تكاليف تشغيل الروبوتات والسفن
- العمالة المتخصصة
- المواد والمعدات
- أسعار العقود
- كفاءة تنفيذ المشروعات
- الطلب على الخدمات البحرية
ويحد انخفاض الهامش الإجمالي من قدرة الشركة على امتصاص ارتفاع التكاليف أو الاستثمار في النمو مقارنة بالمنافسين الأعلى ربحية.
🧠 نظرة مُركّب: ارتفاع الهامش الإجمالي إلى 21% يمثل تحسنًا إيجابيًا، لكن متوسط 18.1% خلال خمس سنوات يوضح أن اقتصاديات الأعمال لا تزال أقل جاذبية من المنافسين الأقوى.
⚙️ 8. هامش الأرباح المعدلة: تحسن تشغيلي رغم ضعف المستوى التاريخي
خلال 5 سنوات:
- متوسط هامش الأرباح قبل الفوائد والضرائب والإهلاك والاستهلاك (EBITDA): 12.9%
- من المستويات المنخفضة داخل القطاع وفق المقارنة الواردة
- يعكس قاعدة تكاليف مرتفعة نسبيًا
خلال العام الأخير:
- تحسن هامش الأرباح المعدلة بمقدار 3.5 نقاط مئوية
- يعكس استفادة الشركة من الرافعة التشغيلية
- يشير إلى تحسن الكفاءة مع نمو النشاط
الربع الثالث CY2026:
- الأرباح المعدلة: 119.4 مليون دولار
- هامش الأرباح المعدلة: 15.2%
- توقعات المحللين: 117.4 مليون دولار
- تفوق على التوقعات بنسبة 1.7%
- الهامش مستقر مقارنة بالربع المقابل من العام السابق
ويعكس تحسن الهامش قدرة الشركة على تحويل جزء أكبر من الإيرادات إلى أرباح تشغيلية قبل البنود المحاسبية والتمويلية.
لكن هامش 15.2% لا يزال يحتاج إلى المقارنة مع متطلبات الاستثمار الرأسمالي المرتفعة في القطاع.
كما أن متوسط 12.9% خلال خمس سنوات يوضح أن الربحية التاريخية كانت محدودة نسبيًا.
🧠 نظرة مُركّب: تحسن هامش الأرباح المعدلة بمقدار 3.5 نقاط مئوية خلال العام الأخير مؤشر إيجابي، لكن متوسط الربحية التاريخي لا يزال ضعيفًا مقارنة بالمنافسين.
📈 9. ربحية السهم: إخفاق فصلي رغم تحسن الأرباح التشغيلية
الربع الثالث CY2026:
- ربحية السهم المعدلة (Adjusted EPS): 0.50 دولار
- توقعات المحللين: 0.59 دولار
- أقل من التوقعات بنسبة 15.1%
وفي المقابل:
- الإيرادات تجاوزت التوقعات بنسبة 0.5%
- الأرباح المعدلة تجاوزت التوقعات بنسبة 1.7%
- الهامش التشغيلي بلغ 11.7%
ويظهر هذا التفاوت أن نمو الإيرادات وتحسن الأرباح التشغيلية لم ينعكسا بالكامل على ربحية السهم.
وقد تتأثر ربحية السهم بعوامل تشمل:
- المصروفات التمويلية
- الضرائب
- الإهلاك والاستهلاك
- البنود غير التشغيلية
- التغيرات في عدد الأسهم
لكن البيانات المتاحة لا تحدد مساهمة كل عامل في إخفاق الربع الأخير.
ولا يقدم التقرير معدلًا تاريخيًا محددًا لنمو ربحية السهم خلال خمس سنوات أو توقعًا رقميًا مباشرًا لنموها خلال الاثني عشر شهرًا المقبلة.
🧠 نظرة مُركّب: إخفاق ربحية السهم بنسبة 15.1% يمثل نقطة سلبية، خصوصًا أن الشركة نجحت في تجاوز توقعات الإيرادات والأرباح المعدلة، ما يستدعي متابعة قدرة التحسن التشغيلي على الوصول إلى صافي الأرباح.
💸 10. التدفق النقدي الحر: تحسن قوي في الربع الأخير
خلال 5 سنوات:
- متوسط هامش التدفق النقدي الحر: 5.3%
- مستوى منخفض نسبيًا مقارنة بمتطلبات القطاع
- يعكس قدرة محدودة تاريخيًا على تحويل الإيرادات إلى نقد حر
الربع الثالث CY2026:
- التدفق النقدي الحر: 141.9 مليون دولار
- هامش التدفق النقدي الحر: 18.1%
- مقابل 10.4% في الربع المقابل من العام السابق
- تحسن بمقدار 7.7 نقاط مئوية
ويعد هذا التحسن من أبرز النقاط الإيجابية في النتائج.
فالتدفق النقدي الحر يمثل النقد المتبقي بعد تغطية المصروفات التشغيلية والاستثمارات الرأسمالية.
ويمكن استخدامه في:
- سداد الديون
- تمويل التوسع
- الاستثمار في المعدات
- إعادة شراء الأسهم
- تعزيز السيولة
- مواجهة فترات انخفاض الطلب
لكن متوسط هامش التدفق النقدي الحر خلال خمس سنوات يشير إلى أن الأداء النقدي لم يكن بالقوة نفسها بصورة مستمرة.
كما أن استدامة التدفقات النقدية تعتمد على مستويات الاستثمار الرأسمالي وتوقيت تحصيل المستحقات وتنفيذ المشروعات.
🧠 نظرة مُركّب: التدفق النقدي الحر البالغ 141.9 مليون دولار وهامشه البالغ 18.1% يمثلان تحسنًا قويًا، لكن متوسط السنوات الخمس عند 5.3% يجعل الاستدامة أهم من نتيجة ربع واحد.
📉 11. تقلب التدفقات النقدية: حساسية مرتفعة لدورات أسعار النفط
خلال 5 سنوات:
- نسبة تقلب التدفق النقدي الحر إلى تقلب أسعار خام غرب تكساس الوسيط (WTI): 18.1
- كلما انخفضت النسبة كان الاستقرار النقدي أفضل
- المؤشر يعكس حساسية مرتفعة مقارنة بالمنافسين
ويشير هذا المقياس إلى أن التدفقات النقدية للشركة تتأثر بتقلبات سوق الطاقة بدرجة كبيرة.
فعندما ترتفع أسعار النفط ويتوسع الإنفاق على المشروعات البحرية، قد تستفيد الشركة من زيادة الطلب.
لكن عند انخفاض الأسعار وتراجع الإنفاق الرأسمالي، يمكن أن تتعرض التدفقات النقدية لضغوط حادة.
وتؤثر هذه التقلبات على:
- القدرة على التخطيط طويل الأجل
- تمويل الاستثمارات
- استقرار السيولة
- القدرة على الاستحواذ
- إدارة الالتزامات
- العائد النقدي للمساهمين
ويكتسب هذا العامل أهمية خاصة في الشركات التي تحتاج إلى معدات وسفن وتكنولوجيا مكلفة.
فالأرباح التشغيلية المرتفعة خلال فترات الانتعاش لا تضمن استمرار التدفقات النقدية عندما تتراجع دورة الطاقة.
🧠 نظرة مُركّب: حساسية التدفقات النقدية لتقلبات النفط تمثل مخاطرة مهمة، لأن التحسن النقدي الحالي قد لا يستمر بالوتيرة نفسها إذا تراجع إنفاق شركات الطاقة.
📊 12. العائد على رأس المال المستثمر: تحسن حديث بعد أداء تاريخي متوسط
خلال 10 سنوات:
- متوسط العائد على رأس المال المستثمر (ROIC): 8.7%
- أعلى قليلًا من متوسط الشركات المقارنة في القطاع
- يشير إلى قدرة مقبولة على تحقيق عوائد من رأس المال
وخلال السنوات الأخيرة:
- تحسن العائد على رأس المال المستثمر بصورة ملحوظة
- يعكس تحسن كفاءة استخدام الموارد
- يدعم قدرة الإدارة على خلق قيمة من الاستثمارات
ويقيس هذا المؤشر الأرباح التشغيلية الناتجة عن رأس المال المستخدم في الأعمال.
ويعد مهمًا في قطاع الطاقة بسبب ارتفاع متطلبات الاستثمار في المعدات والبنية التحتية.
فالشركات التي تحقق عائدًا مرتفعًا على رأس المال تستطيع عادة:
- تمويل النمو بكفاءة أكبر
- تعزيز العوائد طويلة الأجل
- تقليل الحاجة إلى تمويل إضافي
- تحسين استخدام الأصول
لكن متوسط 8.7% خلال عشر سنوات لا يمثل مستوى استثنائيًا.
كما أن التحسن الأخير يحتاج إلى الاستمرار عبر دورات الطاقة المختلفة حتى يثبت أنه تحول هيكلي في جودة الأعمال.
🧠 نظرة مُركّب: تحسن العائد على رأس المال المستثمر إيجابي، لكن متوسط 8.7% خلال عشر سنوات يعكس كفاءة جيدة نسبيًا وليست استثنائية، ما يجعل استمرار التحسن ضروريًا.
🏦 13. المركز المالي: تحول إلى صافي نقدي إيجابي
- النقد: 735 مليون دولار
- الديون: 491.4 مليون دولار
- صافي النقد: 243.6 مليون دولار
- صافي النقد يعادل نحو 5.6% من القيمة السوقية المذكورة في التقرير
ويشير المركز المالي إلى أن النقد المتاح يتجاوز إجمالي الديون.
وتعد هذه نقطة إيجابية لشركة تعمل في قطاع دوري يعتمد على الإنفاق الرأسمالي.
كما يظهر الاتجاه التاريخي تحسنًا ملحوظًا في المركز النقدي، بعد فترات كانت فيها الديون تتجاوز النقد.
وتوفر الميزانية الحالية مرونة في:
- تمويل المشروعات الجديدة
- تطوير الروبوتات والمعدات
- الاستثمار في التكنولوجيا
- مواجهة تراجع الطلب
- سداد الالتزامات
- تنفيذ المبادرات الاستراتيجية
ولا تبدو المديونية مصدر ضغط رئيسيًا وفق الأرقام الحالية.
لكن صافي النقد يمثل نسبة محدودة نسبيًا من القيمة السوقية، كما أن طبيعة القطاع تتطلب المحافظة على سيولة كافية لمواجهة التقلبات.
🧠 نظرة مُركّب: التحول إلى صافي نقد يبلغ 243.6 مليون دولار يدعم المرونة المالية، ويعد من أبرز التحسينات الإيجابية في وضع الشركة، لكنه لا يلغي مخاطر ضعف الهوامش وتقلب الطلب.
📌 14. أبرز استنتاجات نتائج الربع الثالث
حملت النتائج مؤشرات إيجابية:
- نمو الإيرادات بنسبة 5.6%
- تفوق الإيرادات على التوقعات بنسبة 0.5%
- الأرباح المعدلة بلغت 119.4 مليون دولار
- تفوق الأرباح المعدلة على التوقعات بنسبة 1.7%
- الهامش الإجمالي بلغ 21%
- هامش الأرباح المعدلة بلغ 15.2%
- التدفق النقدي الحر ارتفع إلى 141.9 مليون دولار
- هامش التدفق النقدي الحر تحسن إلى 18.1%
- المركز المالي يتمتع بصافي نقد إيجابي
لكن في المقابل:
- ربحية السهم جاءت أقل من التوقعات بنسبة 15.1%
- الهامش التشغيلي بقي عند 11.7%
- نمو الإيرادات لا يزال متوسطًا
- الهوامش التاريخية أقل من المنافسين
- التدفقات النقدية شديدة الحساسية لدورات الطاقة
وتراجع السهم بنحو 4.5% إلى مستوى يقارب 42.06 دولارًا مباشرة بعد إعلان النتائج.
ويشير رد فعل السوق إلى أن التفوق المحدود في الإيرادات والأرباح المعدلة لم يكن كافيًا لتعويض إخفاق ربحية السهم.
🧠 نظرة مُركّب: النتائج كشفت تحسنًا واضحًا في التدفقات النقدية، لكن السوق ركز على إخفاق ربحية السهم وضعف جودة الربحية التاريخية، ما جعل رد الفعل سلبيًا.
💰 15. التقييم: السهم أعلى من القيمة العادلة رغم ضعف الهوامش
- السعر الحالي: 44.09 دولار
- القيمة العادلة: 41.26 دولار
- مستوى عدم اليقين: High
- السهم يتداول بنحو 6.9% فوق القيمة العادلة
- الانخفاض المحتمل للوصول إلى القيمة العادلة: نحو 6.4%
- مضاعف الربحية المستقبلي (Forward P/E): نحو 19–20.4 مرة وفق مستويات التقييم الواردة
- متوسط السعر المستهدف للمحللين: 46.00 دولارًا
وبمقارنة السعر الحالي بمتوسط السعر المستهدف للمحللين:
- السعر الحالي: 44.09 دولار
- متوسط السعر المستهدف: 46.00 دولارًا
- الارتفاع المحتمل إلى متوسط السعر المستهدف: نحو 4.3%
ويعكس مضاعف الربحية المستقبلي تقييمًا ليس منخفضًا بالنسبة إلى شركة تعاني من:
- ضعف الهوامش الإجمالية تاريخيًا
- محدودية وفورات الحجم
- تقلب التدفقات النقدية
- نمو إيرادات متوسط
- حساسية الطلب لدورات النفط والغاز
وفي المقابل، توجد عوامل إيجابية تشمل:
- تحسن هامش الأرباح المعدلة
- ارتفاع التدفقات النقدية الحرة
- تحسن العائد على رأس المال
- وجود صافي نقد إيجابي
لكن السعر الحالي يتجاوز القيمة العادلة المقدرة، ما يعني غياب الخصم الذي قد يعوض المخاطر التشغيلية.
كما أن مستوى عدم اليقين المرتفع يزيد أهمية وجود هامش أمان واضح.
ويجب التمييز بين القيمة العادلة البالغة 41.26 دولارًا ومتوسط السعر المستهدف للمحللين البالغ 46.00 دولارًا.
فالقيمة العادلة تقدير للقيمة الاقتصادية، بينما السعر المستهدف يعكس توقعات المحللين للسهم خلال عام.
🧠 نظرة مُركّب: السهم يتداول أعلى من قيمته العادلة بنحو 6.9%، ومع مستوى عدم يقين مرتفع وهوامش تاريخية ضعيفة، لا يوفر السعر الحالي هامش أمان واضحًا.
⚠️ 16. المخاطر: دورية القطاع وضعف الربحية وتقلب النقد
أبرز المخاطر:
- نمو إيرادات ضعيف نسبيًا خلال عشر سنوات
- متوسط هامش إجمالي يبلغ 18.1% خلال خمس سنوات
- متوسط هامش أرباح معدلة يبلغ 12.9%
- متوسط هامش تدفق نقدي حر يبلغ 5.3%
- تقلب مرتفع في التدفقات النقدية
- حساسية الطلب لأسعار النفط والغاز
- اعتماد النشاط على الإنفاق الرأسمالي لشركات الطاقة
- منافسة شركات أكبر
- محدودية وفورات الحجم
- ارتفاع تكاليف المعدات والسفن
- احتمال تأجيل المشروعات البحرية
- التغيرات المرتبطة بالتحول في قطاع الطاقة
- إخفاق ربحية السهم في تحقيق التوقعات
- تداول السهم أعلى من قيمته العادلة
- مستوى عدم يقين مرتفع
لكن توجد عوامل إيجابية:
- أسطول يضم نحو 250 روبوتًا بحريًا
- خبرة هندسية متخصصة
- أنشطة في قطاعي الفضاء والدفاع
- نمو الإيرادات بنسبة 5.6% في الربع الأخير
- هامش إجمالي بلغ 21%
- تحسن هامش الأرباح المعدلة بمقدار 3.5 نقاط مئوية خلال العام الأخير
- تدفق نقدي حر بقيمة 141.9 مليون دولار
- هامش تدفق نقدي حر بلغ 18.1%
- تحسن العائد على رأس المال المستثمر
- صافي نقد يبلغ 243.6 مليون دولار
🧠 نظرة مُركّب: المخاطر الرئيسية تشغيلية ودورية أكثر من كونها مرتبطة بالمديونية، ويعتمد تحسن جاذبية الشركة على قدرتها على المحافظة على التدفقات النقدية وتحسين الهوامش عبر دورات الطاقة.
🧾 الخلاصة المركبة: أوشنيرينغ… تحسن تشغيلي لا يكفي لتبرير التقييم
تمتلك أوشنيرينغ (OII):
- خبرة متخصصة في الخدمات الهندسية البحرية
- أسطولًا يضم نحو 250 روبوتًا يعمل تحت الماء
- أنشطة متنوعة في الطاقة والفضاء والدفاع
- إيرادات سنوية تبلغ 2.91 مليار دولار
- نمو إيرادات بنسبة 9.8% سنويًا خلال خمس سنوات
- نمو إيرادات بنسبة 5.6% في الربع الأخير
- هامشًا إجماليًا بلغ 21%
- هامش أرباح معدلة بلغ 15.2%
- تحسنًا في هامش الأرباح المعدلة بمقدار 3.5 نقاط مئوية خلال العام الأخير
- تدفقًا نقديًا حرًا بقيمة 141.9 مليون دولار
- هامش تدفق نقدي حر بلغ 18.1%
- تحسنًا في العائد على رأس المال المستثمر
- صافي نقد يبلغ 243.6 مليون دولار
لكن:
- نمو الإيرادات خلال عشر سنوات بلغ 1.5% سنويًا فقط
- حجم الأعمال محدود نسبيًا مقارنة بالشركات الأكبر
- متوسط الهامش الإجمالي خلال خمس سنوات بلغ 18.1%
- متوسط هامش الأرباح المعدلة بلغ 12.9%
- متوسط هامش التدفق النقدي الحر بلغ 5.3%
- التدفقات النقدية شديدة الحساسية لتقلبات النفط
- ربحية السهم جاءت أقل من التوقعات بنسبة 15.1%
- المنافسة قوية
- القطاع يعتمد على دورات الإنفاق الرأسمالي
- السهم يتداول فوق قيمته العادلة
- مستوى عدم اليقين مرتفع
وفي جانب التقييم:
- السعر الحالي: 44.09 دولار
- القيمة العادلة: 41.26 دولار
- الارتفاع فوق القيمة العادلة: نحو 6.9%
- الانخفاض المحتمل إلى القيمة العادلة: نحو 6.4%
- مستوى عدم اليقين: High
- مضاعف الربحية المستقبلي: نحو 19–20.4 مرة
- متوسط السعر المستهدف للمحللين: 46.00 دولارًا
✨ الخلاصة: أوشنيرينغ شركة متخصصة تمتلك تقنيات بحرية متقدمة وخبرة هندسية مهمة، وقد أظهرت تحسنًا واضحًا في التدفقات النقدية والهوامش والمركز المالي. لكن نمو الإيرادات طويل الأجل ضعيف نسبيًا، والهوامش التاريخية أقل من المنافسين، مع حساسية مرتفعة لدورات الإنفاق في قطاع الطاقة. ويتداول السهم عند 44.09 دولار مقابل قيمة عادلة تبلغ 41.26 دولارًا، أي أعلى منها بنحو 6.9%، ما يعني غياب هامش أمان واضح في ظل مستوى عدم يقين High. لذلك تبقى استدامة التحسن النقدي ورفع جودة الربحية عاملَي الحسم في جاذبية السهم الاستثمارية.