أوشنيرينغ… نمو قوي في الربع وتحسن في الكفاءة، لكن الهوامش والتدفقات النقدية الضعيفة والتقييم المرتفع يحدان من الجاذبية 🌊🤖⚠️
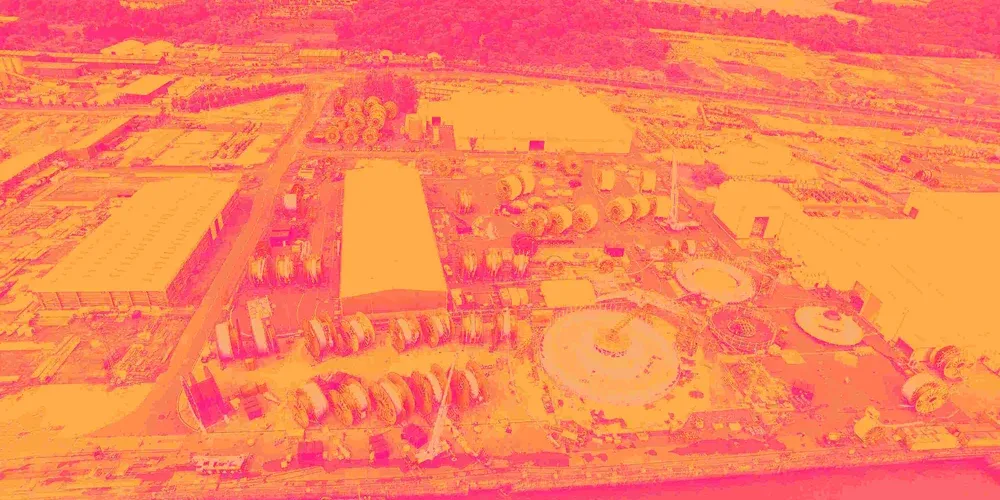
تُعد أوشنيرينغ (OII) شركة متخصصة في تقديم المركبات الروبوتية التي تعمل عن بُعد والمعدات والخدمات تحت سطح البحر لقطاع الطاقة البحرية، وتشغل أسطولًا يضم نحو 250 مركبة روبوتية تحت الماء حول العالم، إلى جانب أنشطة في الفضاء والدفاع وخدمات فحص وإدارة سلامة المنشآت.
ورغم تحقيق الشركة نموًا قويًا في الإيرادات خلال الربع الأخير وتحسنًا ملحوظًا في الكفاءة خلال السنوات الأخيرة، فإن نموها طويل الأجل لا يزال متواضعًا، كما أن الهوامش والتدفقات النقدية الحرة أقل من العديد من شركات القطاع، بينما يتداول السهم أعلى من قيمته العادلة.
📊 نتائج الربع الثاني CY2026: نتائج قوية تجاوزت التوقعات
- الإيرادات: 768.2 مليون دولار (+10% سنويًا، أعلى من التوقعات بـ4.3%)
- ربحية السهم المعدلة (Adjusted EPS): 0.63 دولار (أعلى من التوقعات بـ40%)
- الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء (Adjusted EBITDA): 114.5 مليون دولار (أعلى من التوقعات بـ8.5%)
- هامش Adjusted EBITDA: 14.9%
- الهامش التشغيلي (Operating Margin): 11.5% (مستقر مقارنة بالفترة نفسها من العام الماضي)
- هامش التدفق النقدي الحر (Free Cash Flow Margin): 4.2% (انخفاض من 6.7%)
- القيمة السوقية: 4.49 مليار دولار
جاء الربع قويًا من حيث الإيرادات والأرباح، إذ تجاوزت المبيعات توقعات المحللين بفارق واضح، بينما تفوقت ربحية السهم المعدلة على التوقعات بنسبة 40%، كما تجاوزت الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء التوقعات.
🧠 نظرة مُركّب: النتائج الفصلية كانت قوية بوضوح، لكن استقرار الهوامش وتراجع التدفق النقدي الحر يظهران أن نمو الإيرادات لم يتحول بالكامل إلى تحسن مماثل في جودة الأرباح والنقد.
🚀 1. الإيرادات: نمو جيد مؤخرًا لكن السجل طويل الأجل متواضع
5 سنوات:
- نمو سنوي مركب: 9.8%
10 سنوات:
- نمو سنوي مركب: 0.6%
الربع الثاني CY2026:
- الإيرادات: 768.2 مليون دولار
- نمو سنوي: 10%
- أعلى من توقعات السوق بـ4.3%
آخر 12 شهرًا:
- الإيرادات: 2.87 مليار دولار
ورغم تحسن الأداء خلال السنوات الخمس الأخيرة، فإن النمو السنوي المركب البالغ 0.6% فقط خلال عشر سنوات يعكس طبيعة دورية قوية ونموًا محدودًا على المدى الطويل.
كما يشير التقرير إلى أن المحللين يتوقعون تدهور الطلب خلال 12 شهرًا المقبلة، ما يحد من التفاؤل الناتج عن النمو القوي في الربع الأخير.
🧠 نظرة مُركّب: نمو الربع الأخير إيجابي، لكن السجل طويل الأجل والتوقعات المستقبلية يؤكدان أن الشركة لم تثبت بعد قدرتها على تحقيق نمو قوي ومستدام عبر دورات الطاقة المختلفة.
⚙️ 2. نموذج الأعمال: روبوتات ومعدات وخدمات متخصصة تحت سطح البحر
تعتمد أوشنيرينغ (OII) بصورة رئيسية على أربعة أنشطة مرتبطة بالطاقة، إلى جانب نشاط في الفضاء والدفاع.
وتشمل أعمال الشركة:
- المركبات التي تعمل عن بُعد (ROVs)
- فحص وصيانة خطوط الأنابيب والمنشآت تحت سطح البحر
- دعم عمليات الحفر البحرية
- تركيب المعدات والبنية التحتية تحت سطح البحر
- إنتاج الكابلات والأنابيب المجمعة (Umbilicals)
- الموصلات والصمامات وأنظمة التحكم
- عمليات التركيب والصيانة والإصلاح باستخدام السفن
- خدمات التدخل في الآبار
- خدمات الفحص والاختبار وإدارة سلامة المنشآت
- حلول هندسية لصالح NASA والبحرية الأمريكية
وتستخدم المركبات الروبوتية التابعة للشركة أجهزة استشعار وكاميرات وأذرعًا آلية للعمل في أعماق لا يستطيع الغواصون الوصول إليها بأمان، ما يمنحها دورًا مهمًا في عمليات الطاقة البحرية المعقدة.
🧠 نظرة مُركّب: امتلاك قدرات تقنية متخصصة وأسطول كبير من الروبوتات البحرية يمنح الشركة خبرة يصعب تكرارها بسهولة، لكن الاعتماد الكبير على الإنفاق البحري في قطاع الطاقة يجعل النشاط دوريًا.
🏦 3. القطاع والصناعة
تنتمي أوشنيرينغ إلى صناعة خدمات حقول النفط، التي توفر المعدات والتكنولوجيا والخدمات اللازمة لعمليات استكشاف وإنتاج النفط والغاز.
ويستفيد القطاع من:
- ارتفاع نشاط الحفر والاستكشاف
- زيادة الإنفاق الرأسمالي لشركات الطاقة
- التوسع في مشاريع النفط والغاز البحرية
- الطلب على تقنيات رفع الكفاءة التشغيلية
- الحاجة إلى صيانة البنية التحتية البحرية القائمة
لكن القطاع يواجه أيضًا تحديات تشمل:
- تقلب أسعار النفط والغاز
- تغير الإنفاق الرأسمالي لشركات الطاقة
- المنافسة السعرية القوية
- ارتفاع تكاليف العمالة والتشغيل
- التحول العالمي نحو مصادر الطاقة البديلة
- الحاجة المستمرة إلى الاستثمار التكنولوجي
🧠 نظرة مُركّب: انتعاش الاستثمار في المشاريع البحرية يدعم الطلب على خدمات الشركة، لكن ارتباط القطاع بدورات أسعار الطاقة يجعل استقرار الإيرادات والأرباح أقل من العديد من الصناعات الأخرى.
🌐 4. المنافسة
تتنافس أوشنيرينغ (OII) مع عدد من الشركات المتخصصة في المعدات والخدمات البحرية، أبرزها:
- TechnipFMC (FTI)
- Saipem
- Subsea 7
- Aker Solutions
وتختلف المنافسة حسب النشاط، إذ تنافس الشركة في المعدات تحت سطح البحر وخدمات التركيب والأنظمة البحرية، بينما تعتمد قدرتها التنافسية على الخبرة التقنية وحجم أسطول المركبات الروبوتية والعلاقات مع شركات الطاقة.
🧠 نظرة مُركّب: الشركة تمتلك خبرة متخصصة وحضورًا عالميًا، لكن حجم إيراداتها البالغ 2.87 مليار دولار خلال آخر 12 شهرًا لا يمنحها وفورات الحجم التي تتمتع بها بعض الشركات الأكبر في القطاع.
📈 5. الهوامش: تحسن في الكفاءة لكن الربحية لا تزال منخفضة مقارنة بالقطاع
5 سنوات:
- متوسط الهامش الإجمالي (Gross Margin): 17.7%
- متوسط هامش EBITDA: 12.7%
آخر 12 شهرًا:
- تحسن هامش EBITDA بمقدار 4.3 نقطة مئوية
الربع الثاني CY2026:
- الهامش الإجمالي: 20.4%
- مستقر مقارنة بالفترة نفسها من العام الماضي
- هامش Adjusted EBITDA: 14.9%
- مستقر مقارنة بالفترة نفسها من العام الماضي
- الهامش التشغيلي: 11.5%
- مستقر مقارنة بالفترة نفسها من العام الماضي
ورغم التحسن الأخير في هامش EBITDA، فإن متوسط الهامش الإجمالي ومتوسط هامش EBITDA خلال خمس سنوات يصنفان ضمن المستويات المنخفضة مقارنة بشركات القطاع، ما يعكس قاعدة تكاليف مرتفعة واقتصاديات تشغيلية أقل جاذبية.
🧠 نظرة مُركّب: تحسن الكفاءة اتجاه إيجابي، لكن مستويات الهوامش التاريخية تؤكد أن الشركة لا تزال أقل ربحية من العديد من المنافسين، ما يحد من قدرتها على امتصاص فترات ضعف دورة الطاقة.
📈 6. ربحية السهم
الربع الثاني CY2026:
- ربحية السهم المعدلة (Adjusted EPS): 0.63 دولار
- توقعات المحللين: 0.45 دولار
- أعلى من التوقعات بـ40%
وجاء التفوق الكبير في ربحية السهم بالتزامن مع تجاوز الإيرادات للتوقعات وتحقيق Adjusted EBITDA أعلى من المتوقع، ما يعكس تنفيذًا تشغيليًا قويًا خلال الربع.
لكن التقرير يشير إلى ضعف استقرار الأرباح في القطاع، إلى جانب توقعات بتدهور الطلب خلال العام المقبل، ما يجعل استدامة نمو الأرباح أقل وضوحًا.
🧠 نظرة مُركّب: التفوق الكبير في ربحية السهم يمثل أبرز نقاط قوة نتائج الربع، لكن الطبيعة الدورية للأعمال تجعل استمرار هذا الأداء مرتبطًا بقوة الإنفاق البحري وأسعار الطاقة.
💰 7. التدفق النقدي الحر: توليد نقدي ضعيف ومتقلب
5 سنوات:
- متوسط هامش التدفق النقدي الحر (Free Cash Flow Margin): 4.5%
الربع الثاني CY2026:
- التدفق النقدي الحر: 32.03 مليون دولار
- هامش التدفق النقدي الحر: 4.2%
- مقابل 6.7% في الفترة نفسها من العام الماضي
- انخفاض سنوي بمقدار 2.6 نقطة مئوية
كما أن التدفق النقدي الحر للشركة شديد الحساسية لتقلبات أسعار النفط مقارنة بمعظم المنافسين، ما يزيد من عدم استقرار توليد النقد عبر الدورة الاقتصادية.
ويحد متوسط هامش التدفق النقدي الحر المنخفض من قدرة الشركة على إعادة رأس المال إلى المساهمين أو استغلال فترات ضعف المنافسين للتوسع والاستحواذ.
🧠 نظرة مُركّب: التدفق النقدي الحر يمثل إحدى أبرز نقاط الضعف، فالمشكلة ليست فقط انخفاض الهامش بل أيضًا ارتفاع تقلبه، ما يقلل من جودة الأرباح والمرونة المالية عبر دورة الطاقة.
📊 8. العائد على رأس المال والمركز المالي
10 سنوات:
- متوسط العائد على رأس المال المستثمر (ROIC): 7.8%
ويُعد هذا المستوى أعلى قليلًا من المتوسط المعتاد لشركات الطاقة المماثلة، كما شهد العائد على رأس المال تحسنًا كبيرًا خلال السنوات الأخيرة، ما يعكس تحسنًا في كفاءة قرارات الاستثمار.
المركز المالي:
- النقد: 0 دولار
- الديون: 490.2 مليون دولار
- EBITDA خلال آخر 12 شهرًا: 399.7 مليون دولار
- صافي الدين إلى EBITDA: 1.2 مرة
- مصروفات الفوائد السنوية: 11.1 مليون دولار
ويعتبر مستوى المديونية آمنًا مقارنة بأرباح الشركة، كما أن تكاليف الفوائد لا تمثل عبئًا كبيرًا على النشاط، ما يترك مساحة كافية للاستثمار في مبادرات النمو.
🧠 نظرة مُركّب: غياب النقد ليس مثاليًا، لكن مستوى الدين منخفض نسبيًا مقارنة بـEBITDA، وتحسن ROIC يمنحان الميزانية وكفاءة رأس المال صورة أفضل من الهوامش والتدفقات النقدية.
📌 9. أبرز استنتاجات نتائج الربع
حملت النتائج عدة نقاط إيجابية:
- الإيرادات نمت 10% سنويًا
- الإيرادات تجاوزت توقعات السوق بـ4.3%
- ربحية السهم تفوقت على التوقعات بـ40%
- Adjusted EBITDA تجاوز التوقعات بـ8.5%
- هامش EBITDA تحسن بصورة واضحة خلال آخر 12 شهرًا
- ROIC تحسن بصورة كبيرة خلال السنوات الأخيرة
- صافي الدين إلى EBITDA عند مستوى آمن يبلغ 1.2 مرة
لكن في المقابل:
- متوسط الهامش الإجمالي لخمس سنوات يبلغ 17.7% فقط
- متوسط هامش EBITDA لخمس سنوات يبلغ 12.7%
- هامش التدفق النقدي الحر انخفض إلى 4.2%
- متوسط هامش التدفق النقدي الحر لخمس سنوات يبلغ 4.5% فقط
- التدفقات النقدية شديدة التقلب مقارنة بأسعار النفط
- النمو السنوي المركب للإيرادات خلال 10 سنوات لا يتجاوز 0.6%
- التوقعات تشير إلى ضعف الطلب خلال 12 شهرًا المقبلة
وارتفع السهم بنحو 3.5% إلى 46.57 دولارًا مباشرة بعد إعلان النتائج، ما يعكس استجابة إيجابية لتفوق الإيرادات والأرباح على التوقعات.
🧠 نظرة مُركّب: الربع كان قويًا وأظهر تحسنًا في التنفيذ التشغيلي، لكن نقاط الضعف الهيكلية في الهوامش والتدفقات النقدية والنمو طويل الأجل لا تزال قائمة.
💵 10. هل الوقت مناسب لشراء السهم؟
- السعر الحالي: 48.49 دولار
- القيمة العادلة: 42.51 دولار
- السهم يتداول بحوالي 14.1% فوق قيمته العادلة
- مضاعف الربحية المستقبلي (Forward P/E): حوالي 23.2 مرة
- مستوى عدم اليقين: High
ويبدو مضاعف الربحية مرتفعًا مقارنة بشركات الطاقة المماثلة، خصوصًا في ضوء جودة الأعمال المتوسطة والهوامش والتدفقات النقدية الضعيفة نسبيًا، كما أن تداول السهم أعلى من قيمته العادلة يقلل هامش الأمان.
🧠 نظرة مُركّب: قوة نتائج الربع لا تكفي وحدها لتبرير التقييم الحالي، فالسهم يجمع بين مضاعف مرتفع نسبيًا وتداول فوق القيمة العادلة مع أساسيات لا تزال أقل جودة من بعض المنافسين.
🧾 الخلاصة المركبة: نتائج قوية لكن جودة الأعمال والتقييم لا يدعمان الشراء حاليًا
تمتلك أوشنيرينغ (OII):
- نموًا قويًا في إيرادات الربع الأخير
- تفوقًا واضحًا على توقعات الإيرادات والأرباح
- أسطولًا عالميًا يضم نحو 250 مركبة روبوتية تحت الماء
- خبرة تقنية متخصصة في العمليات البحرية المعقدة
- تحسنًا واضحًا في هامش EBITDA
- تحسنًا في ROIC خلال السنوات الأخيرة
- مستوى مديونية آمنًا نسبيًا
لكن:
- النمو طويل الأجل للإيرادات متواضع
- متوسط الهامش الإجمالي لخمس سنوات يبلغ 17.7% فقط
- متوسط هامش EBITDA منخفض مقارنة بالقطاع
- التدفق النقدي الحر ضعيف ومتقلب
- التوقعات تشير إلى تدهور الطلب خلال 12 شهرًا
- السهم يتداول أعلى من قيمته العادلة بنحو 14%
- مضاعف الربحية المستقبلي مرتفع نسبيًا
- مستوى عدم اليقين مرتفع
✨ الخلاصة: أوشنيرينغ قدمت ربعًا قويًا مع نمو جيد في الإيرادات وتفوق كبير في ربحية السهم وتحسن في الكفاءة، كما أن المديونية تبدو قابلة للإدارة، لكن ضعف الهوامش والتدفقات النقدية والنمو طويل الأجل، إلى جانب تداول السهم فوق قيمته العادلة، يجعل انتظار تقييم أكثر جاذبية خيارًا أفضل حاليًا.