أورايلي تحول صيانة السيارات إلى آلة أرباح… 6,758 متجرًا وعائد على رأس المال يتجاوز 42% يعززان تفوقها في سوق قطع الغيار 🔧🚗📈
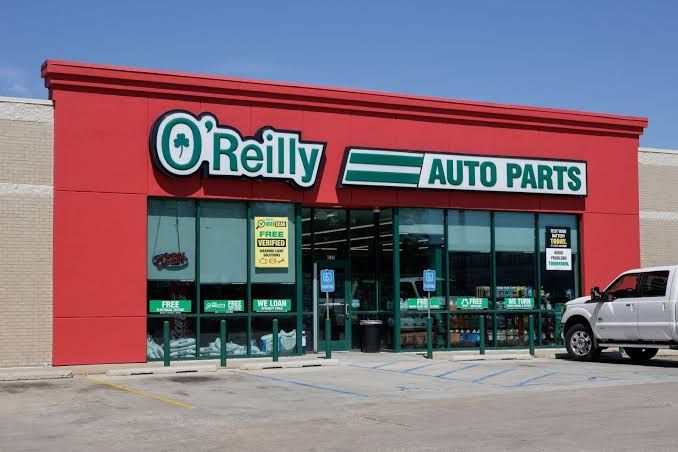
تُعد أورايلي (ORLY) من أكبر شركات بيع قطع غيار السيارات والإكسسوارات في أميركا الشمالية، وتخدم العملاء الأفراد الذين يفضلون صيانة سياراتهم بأنفسهم، إلى جانب الورش والفنيين المحترفين، عبر شبكة تضم 6,758 متجرًا ومنصة للتجارة الإلكترونية.
وتتميز الشركة بنمو قوي في مبيعات المتاجر القائمة، وهوامش ربحية استثنائية مقارنة بقطاع التجزئة، وعائد مرتفع جدًا على رأس المال المستثمر، ما يعكس قدرتها على التوسع وتحقيق عوائد مجزية من استثماراتها.
وخلال الربع الثالث CY2026، حققت أورايلي نموًا في الإيرادات بنسبة 8.8%، مع ارتفاع مبيعات المتاجر القائمة بنسبة 7.2%، مدعومة بقوة الطلب من ورش الصيانة المحترفة واستمرار افتتاح المتاجر الجديدة.
ورغم هذه المؤشرات الإيجابية، تواجه الشركة ضغوطًا في حركة العملاء الأفراد وتراجعًا فصليًا في هامش التدفق النقدي الحر، إلى جانب مديونية مرتفعة بالقيمة المطلقة وتقييم يتطلب استمرار الأداء القوي.
ويحمل السهم تصنيف High Quality مع توصية Timely Buy، مدعومًا بجودة الأعمال والكفاءة التشغيلية وفرص التوسع.
📊 نتائج الربع الثالث CY2026: نمو قوي في المبيعات والأرباح
- الإيرادات: 5.12 مليار دولار (+8.8% سنويًا، أعلى من التوقعات بنسبة 2.1%)
- توقعات الإيرادات: 5.02 مليار دولار
- ربحية السهم وفق المبادئ المحاسبية (GAAP EPS): 0.97 دولار
- توقعات ربحية السهم: 0.93 دولار
- التفوق على توقعات ربحية السهم: 4.7%
- ربحية السهم قبل عام: 0.85 دولار
- الهامش الإجمالي: 52.4%
- الهامش التشغيلي: 21.4%
- التدفق النقدي الحر: 251.9 مليون دولار
- هامش التدفق النقدي الحر: 4.9%، مقابل 6.3% قبل عام
- عدد المتاجر: 6,758 متجرًا
- عدد المتاجر قبل عام: 6,538 متجرًا
- نمو مبيعات المتاجر القائمة: 7.2%
- نمو مبيعات المتاجر القائمة قبل عام: 5.6%
- توجيه الإيرادات السنوية الجديد: 19.15 مليار دولار
- التوجيه السابق للإيرادات السنوية: 19.05 مليار دولار
- توجيه ربحية السهم السنوية: 3.30 دولار
- القيمة السوقية: نحو 72.66 مليار دولار
حققت أورايلي إيرادات بلغت 5.12 مليار دولار خلال الربع الثالث CY2026، بنمو سنوي نسبته 8.8%.
وتجاوزت الإيرادات توقعات المحللين البالغة 5.02 مليار دولار بنسبة 2.1%.
كما ارتفعت ربحية السهم إلى 0.97 دولار، مقارنة بـ0.85 دولار قبل عام، متفوقة على التوقعات بنسبة 4.7%.
وبلغ الهامش الإجمالي 52.4%، بينما استقر الهامش التشغيلي عند 21.4%.
وسجلت الشركة تدفقًا نقديًا حرًا بقيمة 251.9 مليون دولار، بهامش 4.9%.
كما ارتفعت مبيعات المتاجر القائمة بنسبة 7.2%، مقارنة بنمو 5.6% قبل عام.
ورفعت الإدارة توجيه الإيرادات السنوية إلى 19.15 مليار دولار، مقابل 19.05 مليار دولار سابقًا.
🧠 نظرة مُركّب: نتائج الربع تعكس قوة نموذج أعمال أورايلي، خصوصًا مع تسارع مبيعات المتاجر القائمة واستمرار الهوامش التشغيلية المرتفعة. لكن انخفاض هامش التدفق النقدي الحر يشير إلى أهمية مراقبة الاستثمارات والمخزون خلال مرحلة التوسع.
🚗 1. نموذج الأعمال: قطع غيار السيارات وخدمات الصيانة
تعتمد أورايلي على بيع قطع غيار السيارات والإكسسوارات والمنتجات المرتبطة بالصيانة والإصلاح.
وتخدم الشركة شريحتين رئيسيتين من العملاء: المستهلكين الذين يفضلون صيانة سياراتهم بأنفسهم، والفنيين وورش الصيانة المحترفة.
أبرز المنتجات والخدمات:
- قطع غيار المحركات
- مضخات الوقود
- أنظمة العادم
- البطاريات
- الزيوت والسوائل
- قطع المكابح
- الفلاتر
- الإكسسوارات الداخلية والخارجية
- أدوات ومعدات الصيانة
- الخدمات الفنية والاستشارية داخل المتاجر
- خصومات وبرامج خاصة لورش الصيانة
- الضمانات الممتدة
- التدريب والدعم الفني للعملاء المحترفين
- الشراء عبر الإنترنت مع التوصيل أو الاستلام من المتجر
تتميز الشركة بوجود موظفين متخصصين يساعدون العملاء على اختيار القطع المناسبة لسياراتهم.
كما تقدم برامج مخصصة لورش الصيانة تشمل خصومات الكميات والدعم الفني والضمانات.
وتستفيد من شبكة المتاجر في توفير القطع بسرعة، وهو عامل مهم للعملاء الذين يحتاجون إلى إصلاح سياراتهم دون تأخير.
🧠 نظرة مُركّب: يمنح الجمع بين العملاء الأفراد وورش الصيانة أورايلي قاعدة طلب متنوعة، بينما توفر الخبرة الفنية وتوافر القطع ميزة تنافسية أمام التجارة الإلكترونية وحدها. كما أن الحاجة المستمرة لصيانة السيارات تدعم استقرار الطلب نسبيًا.
🏪 2. التوسع الجغرافي: شبكة متاجر متنامية وخطط أكبر لعام 2027
تواصل أورايلي توسيع شبكة متاجرها في أميركا الشمالية، مستفيدة من قوة الطلب على قطع الغيار وخدمات الصيانة.
أبرز الأرقام:
- عدد المتاجر بنهاية الربع الثالث CY2026: 6,758 متجرًا
- عدد المتاجر قبل عام: 6,538 متجرًا
- الزيادة السنوية: 220 متجرًا
- متوسط النمو السنوي لعدد المتاجر خلال عامين: 3.5%
- صافي المتاجر الجديدة خلال أول 9 أشهر من 2026: 173 متجرًا
- الهدف الجديد لافتتاح المتاجر خلال 2027: من 265 إلى 275 متجرًا
- الأسواق المستهدفة: الولايات المتحدة وكندا والمكسيك
رفعت الإدارة هدف افتتاح المتاجر لعام 2027 إلى نطاق يتراوح بين 265 و275 متجرًا.
وتستهدف الشركة توزيع التوسع بين الولايات المتحدة وكندا والمكسيك.
كما تخطط لمواصلة الاستثمار في مراكز التوزيع والبنية اللوجستية لدعم العدد المتزايد من المتاجر.
وتُعد هذه الاستثمارات ضرورية للحفاظ على سرعة توافر قطع الغيار وخدمة العملاء المحترفين.
🧠 نظرة مُركّب: التوسع إلى 6,758 متجرًا مع استهداف افتتاح ما يصل إلى 275 متجرًا خلال 2027 يعكس ثقة الإدارة في فرص النمو. لكن نجاح التوسع يعتمد على المحافظة على إنتاجية المتاجر الجديدة وكفاءة التوزيع دون ضغوط كبيرة على التدفقات النقدية.
🔧 3. الطلب المهني: ورش الصيانة تقود نمو المبيعات
شهدت أعمال أورايلي الموجهة لورش الصيانة والفنيين المحترفين أداءً قويًا خلال الربع الثالث CY2026.
أبرز التطورات:
- نمو مبيعات المتاجر القائمة للعملاء المحترفين بأكثر قليلًا من 10%
- مساهمة متقاربة من نمو عدد المعاملات وارتفاع متوسط قيمة الطلب
- ارتفاع عدد طلبات العملاء المحترفين بمعدل متوسط من خانة الآحاد
- استمرار قوة الطلب على قطع الصيانة والإصلاح
- تراجع معاملات العملاء الأفراد بمعدل منخفض من خانة الآحاد
- تعويض جزء من ضعف حركة الأفراد بارتفاع متوسط قيمة المشتريات
تعكس هذه الأرقام قوة الطلب من ورش الصيانة التي تحتاج إلى قطع الغيار بصورة متكررة.
وفي المقابل، شهدت معاملات العملاء الأفراد تراجعًا محدودًا، ما يشير إلى بعض الضغوط على المستهلكين.
لكن ارتفاع متوسط قيمة المشتريات ساعد على تعويض جزء من انخفاض حركة العملاء الأفراد.
🧠 نظرة مُركّب: نمو مبيعات العملاء المحترفين بأكثر من 10% يمثل أحد أهم محركات الأداء لدى أورايلي. وتمنح هذه الشريحة الشركة طلبًا متكررًا وأكثر ارتباطًا بالحاجة الفعلية للإصلاح، بينما يظل ضعف معاملات الأفراد مؤشرًا يستحق المتابعة.
📈 4. الإيرادات: نمو مستقر لشركة كبيرة الحجم
خلال 3 سنوات:
- النمو السنوي المركب للإيرادات: 6.7%
آخر 12 شهرًا:
- إجمالي الإيرادات: 18.99 مليار دولار
الربع الثالث CY2026:
- الإيرادات: 5.12 مليار دولار
- النمو السنوي: 8.8%
- التفوق على التوقعات: 2.1%
توقعات 12 شهرا:
- نمو الإيرادات المتوقع: 5.2%
حققت أورايلي نموًا سنويًا مركبًا للإيرادات بلغ 6.7% خلال السنوات الثلاث الماضية.
ويُعد هذا المستوى جيدًا نسبيًا لشركة كبيرة تمتلك شبكة واسعة من المتاجر.
وفي الربع الثالث CY2026، تسارع نمو الإيرادات إلى 8.8%.
وجاء النمو مدعومًا بارتفاع مبيعات المتاجر القائمة واستمرار التوسع الجغرافي.
لكن المحللين يتوقعون تباطؤ نمو الإيرادات إلى 5.2% خلال الأشهر الاثني عشر المقبلة.
ويعكس ذلك طبيعة الشركة الناضجة نسبيًا، حيث يصبح تحقيق معدلات نمو مرتفعة أكثر صعوبة مع اتساع حجم الأعمال.
🧠 نظرة مُركّب: نمو الإيرادات بنسبة 8.8% في الربع الأخير يتجاوز المتوسط التاريخي البالغ 6.7%، ما يعكس تحسنًا في الزخم. لكن توقع تباطؤ النمو إلى 5.2% يشير إلى أن التوسع المستقبلي سيعتمد بدرجة كبيرة على إنتاجية المتاجر وافتتاح مواقع جديدة.
🛒 5. مبيعات المتاجر القائمة: أحد أقوى محركات النمو
خلال عامين:
- متوسط النمو السنوي لمبيعات المتاجر القائمة: 5.6%
الربع الثالث CY2026:
- نمو مبيعات المتاجر القائمة: 7.2%
- النمو في الربع المقابل قبل عام: 5.6%
- نمو مبيعات العملاء المحترفين: أكثر قليلًا من 10%
حققت أورايلي متوسط نمو سنوي في مبيعات المتاجر القائمة بلغ 5.6% خلال العامين الماضيين.
ويُعد هذا الأداء قويًا مقارنة بالعديد من شركات التجزئة.
وفي الربع الثالث CY2026، تسارع النمو إلى 7.2%.
ويشير ذلك إلى ارتفاع المبيعات من المتاجر الموجودة بالفعل، وليس الاعتماد فقط على افتتاح مواقع جديدة.
كما يعكس قدرة الشركة على زيادة قيمة المشتريات والاستفادة من الطلب المتكرر على قطع الغيار.
🧠 نظرة مُركّب: نمو مبيعات المتاجر القائمة بنسبة 7.2% يمثل إشارة قوية على جودة الطلب لدى أورايلي. فالشركة لا تعتمد على التوسع الجغرافي وحده، بل تحقق نموًا عضويًا من شبكتها الحالية، ما يعزز كفاءة استثماراتها.
💰 6. الهامش الإجمالي: قوة تسعير استثنائية في قطاع التجزئة
خلال عامين:
- متوسط الهامش الإجمالي: 51.6%
الربع الثالث CY2026:
- الهامش الإجمالي: 52.4%
- التغير السنوي: مستقر تقريبًا
حققت أورايلي متوسط هامش إجمالي بلغ 51.6% خلال العامين الماضيين.
ويُعد هذا المستوى مرتفعًا جدًا بالنسبة لشركة تعمل في تجارة التجزئة.
وفي الربع الثالث CY2026، بلغ الهامش الإجمالي 52.4%، دون تغير جوهري عن العام السابق.
ويعكس هذا الأداء قدرة الشركة على إدارة أسعار البيع وتكاليف المخزون والتوزيع.
لكن ارتفاع أسعار بعض المنتجات، خصوصًا زيوت المحركات، تسبب في ضغوط محدودة على مزيج المبيعات.
وقدرت الإدارة الأثر المجمع لتغير مزيج المنتجات وضغوط الأسعار والتكاليف بنحو 40 نقطة أساس على الهامش الإجمالي.
🧠 نظرة مُركّب: الهامش الإجمالي البالغ 52.4% يمثل ميزة تنافسية استثنائية لدى أورايلي، ويعكس قوة نموذج أعمالها وقدرتها على إدارة الأسعار والمخزون. ورغم الضغوط المحدودة من أسعار الزيوت، بقيت الربحية الإجمالية مستقرة.
⚙️ 7. الهامش التشغيلي: كفاءة مرتفعة مع استقرار نسبي
خلال عامين:
- متوسط الهامش التشغيلي: 19.5%
الربع الثالث CY2026:
- الهامش التشغيلي: 21.4%
- التغير السنوي: مستقر تقريبًا
حققت أورايلي متوسط هامش تشغيلي بلغ 19.5% خلال العامين الماضيين.
ويُعد هذا المستوى من بين الأقوى في قطاع التجزئة الاستهلاكية.
وفي الربع الثالث CY2026، بلغ الهامش التشغيلي 21.4%، متوافقًا تقريبًا مع العام السابق.
ويشير ذلك إلى استقرار هيكل التكاليف رغم نمو الإيرادات وافتتاح المتاجر الجديدة.
لكن عدم توسع الهامش بصورة ملحوظة خلال الفترة الأخيرة يثير تساؤلات حول قدرة الشركة على تحقيق رافعة تشغيلية إضافية من نمو المبيعات.
🧠 نظرة مُركّب: الهامش التشغيلي البالغ 21.4% يعكس كفاءة استثنائية لدى أورايلي. لكن استقراره رغم نمو الإيرادات يشير إلى أن تحسين الربحية مستقبلًا قد يحتاج إلى ضبط أكبر للمصروفات والاستفادة من توسع شبكة التوزيع.
📊 8. ربحية السهم EPS: نمو يتجاوز الإيرادات
خلال 3 سنوات:
- النمو السنوي المركب لربحية السهم: 9.2%
- النمو السنوي المركب للإيرادات: 6.7%
الربع الثالث CY2026:
- ربحية السهم: 0.97 دولار
- ربحية السهم قبل عام: 0.85 دولار
- توقعات المحللين: 0.93 دولار
- التفوق على التوقعات: 4.7%
توقعات 12 شهرا:
- ربحية السهم السنوية المرجعية: 3.26 دولار
- ربحية السهم السنوية المتوقعة: 3.55 دولار
- النمو المتوقع: 9%
نمت ربحية السهم لدى أورايلي بمعدل سنوي مركب بلغ 9.2% خلال السنوات الثلاث الماضية.
وجاء هذا النمو أعلى من نمو الإيرادات البالغ 6.7% خلال الفترة نفسها.
وفي الربع الثالث CY2026، ارتفعت ربحية السهم إلى 0.97 دولار، مقارنة بـ0.85 دولار قبل عام.
وتجاوزت النتيجة توقعات المحللين بنسبة 4.7%.
كما يتوقع المحللون نمو ربحية السهم السنوية بنسبة 9% خلال الأشهر الاثني عشر المقبلة، من 3.26 دولار إلى 3.55 دولار.
🧠 نظرة مُركّب: نمو ربحية السهم بوتيرة أعلى من الإيرادات يعكس قدرة أورايلي على تحقيق قيمة إضافية للمساهمين. لكن استقرار الهامش التشغيلي يشير إلى أن استمرار تفوق نمو الأرباح سيتطلب المحافظة على الكفاءة وتحقيق عوائد قوية من التوسع.
💸 9. التدفق النقدي الحر: قوة تاريخية مع تراجع فصلي
خلال عامين:
- متوسط هامش التدفق النقدي الحر: 9.9%
خلال عام واحد:
- تحسن هامش التدفق النقدي الحر السنوي المتحرك: 2.2 نقطة مئوية
الربع الثالث CY2026:
- التدفق النقدي الحر: 251.9 مليون دولار
- هامش التدفق النقدي الحر: 4.9%
- الهامش قبل عام: 6.3%
- التراجع السنوي: 1.4 نقطة مئوية
حققت أورايلي متوسط هامش تدفق نقدي حر بلغ 9.9% خلال العامين الماضيين.
ويُعد هذا المستوى قويًا بالنسبة لشركة تجزئة تعتمد على المخزون وشبكة متاجر واسعة.
كما تحسن هامش التدفق النقدي الحر السنوي المتحرك بمقدار 2.2 نقطة مئوية خلال العام الأخير.
لكن في الربع الثالث CY2026، بلغ التدفق النقدي الحر 251.9 مليون دولار، بهامش 4.9%.
ويمثل ذلك انخفاضًا عن هامش 6.3% في الفترة نفسها من العام السابق.
وقد تتأثر التدفقات النقدية الفصلية بتوقيت الاستثمارات الرأسمالية وزيادة المخزون استعدادًا للطلب.
🧠 نظرة مُركّب: تمتلك أورايلي قدرة جيدة على توليد النقد، لكن تراجع الهامش الفصلي إلى 4.9% يستحق المتابعة مع تسارع افتتاح المتاجر. وتبقى الاتجاهات السنوية أكثر أهمية لتقييم قدرة الشركة على تمويل التوسع دون زيادة الضغوط المالية.
📈 10. العائد على رأس المال ROIC: من الأعلى في قطاع التجزئة
خلال 5 سنوات:
- متوسط العائد على رأس المال المستثمر (ROIC): 42.2%
حققت أورايلي متوسط عائد على رأس المال المستثمر بلغ 42.2% خلال السنوات الخمس الماضية.
ويُعد هذا المستوى استثنائيًا مقارنة بالعديد من شركات التجزئة الاستهلاكية.
ويعكس قدرة الإدارة على استثمار رأس المال في المتاجر ومراكز التوزيع والمخزون بطريقة تحقق أرباحًا تشغيلية مرتفعة.
كما يدعم هذا المؤشر جودة استراتيجية التوسع، خصوصًا مع استمرار نمو مبيعات المتاجر القائمة.
ولا تتضمن البيانات رقمًا محددًا للعائد على رأس المال في الربع الأخير.
🧠 نظرة مُركّب: متوسط ROIC البالغ 42.2% يمثل أحد أهم أسباب جودة أورايلي الاستثمارية. فالشركة لا تكتفي بزيادة عدد المتاجر، بل تمتلك سجلًا قويًا في تحويل الاستثمارات إلى عوائد مرتفعة، وهو عامل أساسي في خلق القيمة طويلة الأجل.
🏦 11. المركز المالي: ديون كبيرة لكن الأرباح تدعم القدرة على خدمتها
- النقد المتاح: 194.4 مليون دولار
- إجمالي الديون: 10.3 مليار دولار
- صافي الدين: نحو 10.11 مليار دولار
- EBITDA خلال آخر 12 شهرًا: 3.82 مليار دولار
- نسبة صافي الدين إلى EBITDA: 2.6 مرة
- مصروفات الفوائد السنوية: 267.7 مليون دولار
- القيمة السوقية: نحو 72.66 مليار دولار
تمتلك أورايلي نقدًا يبلغ 194.4 مليون دولار، مقابل ديون إجمالية قدرها 10.3 مليار دولار.
ويعني ذلك صافي دين يبلغ نحو 10.11 مليار دولار.
وتبلغ نسبة صافي الدين إلى الأرباح قبل الفوائد والضرائب والإهلاك والاستهلاك 2.6 مرة.
ويُعد هذا المستوى قابلًا للإدارة وفق تقييم التقرير، مدعومًا بقدرة الشركة على توليد أرباح تشغيلية مرتفعة.
كما تبلغ مصروفات الفوائد السنوية نحو 267.7 مليون دولار.
لكن ارتفاع الديون بالقيمة المطلقة يجعل استمرار التدفقات النقدية والربحية أمرًا مهمًا للحفاظ على المرونة المالية.
🧠 نظرة مُركّب: رغم أن صافي الدين يتجاوز 10 مليارات دولار، فإن نسبة صافي الدين إلى EBITDA البالغة 2.6 مرة تشير إلى قدرة معقولة على إدارة الالتزامات. لكن التوسع المستمر في المتاجر ومراكز التوزيع يتطلب المحافظة على التدفقات النقدية والانضباط المالي.
🌐 12. المنافسة: شبكة واسعة وخبرة فنية في سوق متطور
تعمل أورايلي في سوق قطع غيار السيارات، حيث تتنافس مع شركات تجزئة كبرى وموزعين متخصصين.
أبرز المنافسين:
- AutoZone (AZO)
- Advance Auto Parts (AAP)
- Genuine Parts (GPC)
- Pep Boys
أبرز المزايا التنافسية:
- شبكة تضم 6,758 متجرًا
- حضور قوي في الولايات المتحدة وتوسع في كندا والمكسيك
- نمو مبيعات المتاجر القائمة بنسبة 7.2%
- نمو مبيعات العملاء المحترفين بأكثر من 10%
- متوسط هامش إجمالي يبلغ 51.6%
- هامش إجمالي أخير يبلغ 52.4%
- متوسط هامش تشغيلي يبلغ 19.5%
- هامش تشغيلي أخير يبلغ 21.4%
- متوسط ROIC يبلغ 42.2%
- خبرة فنية داخل المتاجر
- خدمات مخصصة لورش الصيانة
- منصة تجارة إلكترونية متكاملة مع المتاجر
- قدرات توزيع تدعم سرعة توافر المنتجات
أبرز التحديات:
- منافسة التجارة الإلكترونية
- تراجع معاملات العملاء الأفراد
- ضغوط أسعار الزيوت وتكاليف المخزون
- الحاجة إلى الاستثمار في مراكز التوزيع
- ارتفاع الديون بالقيمة المطلقة
- تأثير انتشار السيارات الكهربائية على مزيج الطلب طويل الأجل
- صعوبة الحفاظ على معدلات نمو مرتفعة مع اتساع حجم الشركة
🧠 نظرة مُركّب: تمتلك أورايلي مزايا تنافسية قوية بفضل شبكة المتاجر والخبرة الفنية والعلاقات مع ورش الصيانة. لكن استمرار التفوق يتطلب التكيف مع تغير تقنيات السيارات والمنافسة الرقمية، مع الحفاظ على الهوامش المرتفعة.
📊 13. قراءة نتائج الربع: نمو عضوي قوي واستقرار في الربحية
أبرز الإيجابيات:
- نمو الإيرادات بنسبة 8.8%
- التفوق على توقعات الإيرادات بنسبة 2.1%
- ربحية سهم تبلغ 0.97 دولار
- التفوق على توقعات ربحية السهم بنسبة 4.7%
- نمو مبيعات المتاجر القائمة بنسبة 7.2%
- نمو مبيعات العملاء المحترفين بأكثر من 10%
- ارتفاع عدد المتاجر إلى 6,758 متجرًا
- هامش إجمالي قوي يبلغ 52.4%
- هامش تشغيلي مرتفع يبلغ 21.4%
- رفع توجيه الإيرادات السنوية إلى 19.15 مليار دولار
- زيادة هدف افتتاح المتاجر لعام 2027
- استمرار العائد المرتفع على رأس المال
أبرز نقاط الضعف:
- تراجع معاملات العملاء الأفراد
- استقرار الهامش التشغيلي رغم نمو الإيرادات
- انخفاض هامش التدفق النقدي الحر إلى 4.9%
- ضغوط محدودة على الهامش الإجمالي من مزيج المنتجات
- صافي دين يبلغ نحو 10.11 مليار دولار
- الحاجة إلى استثمارات إضافية في التوزيع
وارتفع السهم بنسبة 4.3% إلى 94.14 دولارًا مباشرة بعد إعلان النتائج، وفق لقطة التداول الواردة في التقرير.
وفي لقطة سعرية لاحقة، بلغ سعر الإغلاق 89.78 دولارًا، مع استقرار السعر بعد الإغلاق عند المستوى نفسه.
وتعكس هذه الأسعار نقاطًا زمنية مختلفة.
🧠 نظرة مُركّب: أظهرت النتائج استمرار قوة الطلب على خدمات أورايلي، خصوصًا من العملاء المحترفين، مع تسارع مبيعات المتاجر القائمة. لكن استقرار الهوامش التشغيلية وتراجع التدفق النقدي الفصلي يشيران إلى ضرورة متابعة كفاءة التوسع.
💰 14. التقييم: جودة مرتفعة مع فرصة صعود وفق توقعات المحللين
- سعر الإغلاق المعروض: 89.78 دولارًا
- السعر المرجعي للتقييم: 90.37 دولارًا
- مضاعف الربحية المستقبلي (Forward P/E): 25.7 مرة
- متوسط السعر المستهدف للمحللين خلال عام: 106.46 دولارًا
- الارتفاع المحتمل وفق السعر المرجعي: 17.8%
- القيمة السوقية: نحو 72.66 مليار دولار
- التصنيف: High Quality
- التوصية: Timely Buy
يتداول سهم أورايلي عند مضاعف ربحية مستقبلي يبلغ 25.7 مرة.
ويُعد هذا المضاعف مرتفعًا نسبيًا مقارنة ببعض شركات التجزئة التقليدية.
لكن الهوامش التشغيلية القوية والعائد المرتفع على رأس المال يمنحان الشركة خصائص قد تبرر تقييمًا أعلى من متوسط القطاع.
كما يبلغ متوسط السعر المستهدف للمحللين خلال عام 106.46 دولارًا، مقارنة بالسعر المرجعي البالغ 90.37 دولارًا.
ويعكس ذلك ارتفاعًا محتملًا بنحو 17.8%.
لكن متوسط السعر المستهدف لا يمثل قيمة عادلة مؤكدة، ولا يضمن تحقيق العائد المتوقع.
ولا تتضمن البيانات تقديرًا مستقلًا للقيمة العادلة أو مستوى عدم اليقين.
🧠 نظرة مُركّب: مضاعف الربحية البالغ 25.7 مرة يعكس جودة أورايلي وقدرتها على تحقيق عوائد مرتفعة على رأس المال. ورغم وجود فرصة صعود محتملة وفق متوسط أهداف المحللين، فإن استمرار جاذبية التقييم يعتمد على المحافظة على نمو المتاجر القائمة والهوامش التشغيلية.
🔮 15. النظرة المستقبلية: توسع جغرافي ونمو عضوي يدعمان الأرباح
أبرز المؤشرات المستقبلية:
- النمو السنوي المركب للإيرادات خلال 3 سنوات: 6.7%
- الإيرادات خلال آخر 12 شهرًا: 18.99 مليار دولار
- نمو الإيرادات في الربع الأخير: 8.8%
- نمو الإيرادات المتوقع خلال 12 شهرًا: 5.2%
- نمو مبيعات المتاجر القائمة: 7.2%
- متوسط نمو مبيعات المتاجر القائمة خلال عامين: 5.6%
- عدد المتاجر الحالي: 6,758 متجرًا
- هدف افتتاح المتاجر خلال 2027: من 265 إلى 275 متجرًا
- متوسط الهامش الإجمالي خلال عامين: 51.6%
- الهامش الإجمالي الأخير: 52.4%
- متوسط الهامش التشغيلي خلال عامين: 19.5%
- الهامش التشغيلي الأخير: 21.4%
- نمو ربحية السهم خلال 3 سنوات: 9.2% سنويًا
- ربحية السهم السنوية المتوقعة: 3.55 دولار
- متوسط هامش التدفق النقدي الحر خلال عامين: 9.9%
- متوسط ROIC خلال 5 سنوات: 42.2%
- نسبة صافي الدين إلى EBITDA: 2.6 مرة
- مضاعف Forward P/E: 25.7 مرة
- متوسط السعر المستهدف للمحللين: 106.46 دولارًا
تدخل أورايلي المرحلة المقبلة مع فرص نمو مرتبطة بافتتاح المتاجر الجديدة وزيادة المبيعات في المواقع الحالية.
كما أن قوة الطلب من ورش الصيانة المحترفة توفر دعمًا إضافيًا للإيرادات.
وقد تساعد الاستثمارات في مراكز التوزيع على تحسين سرعة الخدمة وزيادة القدرة على تلبية الطلب.
لكن التوسع المستمر يحتاج إلى إدارة دقيقة للمخزون والتكاليف والديون.
وسيكون الحفاظ على نمو مبيعات المتاجر القائمة والهوامش التشغيلية من أهم المؤشرات التي تحدد جودة الأداء المستقبلي.
🧠 نظرة مُركّب: تمتلك أورايلي محركات نمو متعددة تشمل المتاجر الجديدة والمبيعات العضوية والعملاء المحترفين. لكن نجاح المرحلة المقبلة سيعتمد على استمرار العائد المرتفع على رأس المال، مع إدارة الاستثمارات والتدفقات النقدية بصورة متوازنة.
⚠️ 16. المخاطر: المديونية وضغوط المستهلك وتغير سوق السيارات
أبرز المخاطر:
- صافي دين يبلغ نحو 10.11 مليار دولار
- نسبة صافي الدين إلى EBITDA تبلغ 2.6 مرة
- تراجع معاملات العملاء الأفراد
- انخفاض هامش التدفق النقدي الحر إلى 4.9%
- استقرار الهامش التشغيلي رغم نمو الإيرادات
- ضغوط أسعار الزيوت وتكاليف المخزون
- الحاجة إلى استثمارات رأسمالية إضافية
- مخاطر التوسع السريع في المتاجر
- المنافسة مع AutoZone وAdvance Auto Parts
- توسع التجارة الإلكترونية
- التغيرات المرتبطة بانتشار السيارات الكهربائية
- تباطؤ نمو الإيرادات المتوقع إلى 5.2%
- حساسية مضاعف الربحية لأي تباطؤ في الأداء
- احتمال تراجع الطلب الاستهلاكي على بعض المنتجات
ورغم هذه المخاطر، تتمتع الشركة بهوامش تشغيلية مرتفعة وعائد استثنائي على رأس المال المستثمر.
كما أن الطلب المتكرر على قطع الصيانة والإصلاح يوفر قدرًا من الاستقرار التشغيلي.
🧠 نظرة مُركّب: تتركز مخاطر أورايلي في المديونية وتكاليف التوسع والتغيرات طويلة الأجل في سوق السيارات. لكن قوة الطلب من العملاء المحترفين والعائد المرتفع على رأس المال يمنحان الشركة قدرة جيدة على التعامل مع هذه التحديات.
🧾 الخلاصة المركبة: أورايلي… نموذج تجزئة عالي الكفاءة بعوائد رأسمالية استثنائية
تمتلك أورايلي (ORLY):
- شبكة تضم 6,758 متجرًا
- نموًا سنويًا للإيرادات يبلغ 8.8%
- إيرادات فصلية تبلغ 5.12 مليار دولار
- تفوقًا على توقعات الإيرادات بنسبة 2.1%
- نمو مبيعات المتاجر القائمة بنسبة 7.2%
- نمو مبيعات العملاء المحترفين بأكثر من 10%
- هامشًا إجماليًا قويًا يبلغ 52.4%
- هامشًا تشغيليًا مرتفعًا يبلغ 21.4%
- نموًا سنويًا مركبًا لربحية السهم يبلغ 9.2% خلال 3 سنوات
- ربحية سهم تبلغ 0.97 دولار
- تفوقًا على توقعات ربحية السهم بنسبة 4.7%
- متوسط هامش تدفق نقدي حر يبلغ 9.9%
- متوسط ROIC استثنائيًا يبلغ 42.2%
- خطة لافتتاح 265 إلى 275 متجرًا خلال 2027
- توجيه إيرادات سنوية يبلغ 19.15 مليار دولار
- متوسط سعر مستهدف للمحللين يبلغ 106.46 دولارًا
- تصنيف High Quality وتوصية Timely Buy
لكن:
- نمو الإيرادات المتوقع يتباطأ إلى 5.2%
- معاملات العملاء الأفراد شهدت تراجعًا
- الهامش التشغيلي لم يتحسن بصورة ملحوظة
- هامش التدفق النقدي الحر انخفض إلى 4.9%
- صافي الدين يبلغ نحو 10.11 مليار دولار
- التوسع يتطلب استثمارات إضافية في المتاجر والتوزيع
- المنافسة في سوق قطع الغيار قوية
- انتشار السيارات الكهربائية قد يغير طبيعة الطلب طويل الأجل
- مضاعف الربحية المستقبلي يبلغ 25.7 مرة
✨ الخلاصة: تتمتع أورايلي (ORLY) بنموذج أعمال قوي في سوق قطع غيار السيارات، مع إيرادات فصلية بلغت 5.12 مليار دولار بنمو 8.8%، وارتفاع مبيعات المتاجر القائمة بنسبة 7.2%، إلى جانب هامش إجمالي مرتفع يبلغ 52.4% وهامش تشغيلي يصل إلى 21.4%. ويبرز متوسط العائد على رأس المال المستثمر البالغ 42.2% باعتباره أحد أهم عناصر جودة الشركة، إذ يعكس قدرتها على تحقيق عوائد مرتفعة من التوسع. ورغم صافي الدين البالغ نحو 10.11 مليار دولار وتراجع هامش التدفق النقدي الحر في الربع الأخير، فإن الأرباح التشغيلية القوية تدعم قدرتها على إدارة الالتزامات. ويتداول السهم عند مضاعف ربحية مستقبلي يبلغ 25.7 مرة، مع متوسط سعر مستهدف للمحللين يبلغ 106.46 دولارًا، ما يشير إلى ارتفاع محتمل بنحو 17.8% مقارنة بالسعر المرجعي 90.37 دولارًا. وتبقى أورايلي شركة عالية الجودة تتمتع بمزايا تنافسية وعوائد رأسمالية استثنائية، مع ضرورة متابعة المديونية وكفاءة التوسع، بما يدعم تصنيف High Quality – Timely Buy.