أتلانتيكوس هولدينغز… نمو استثنائي وعائد قوي على حقوق الملكية لكن المديونية المرتفعة تفرض الحذر 💳📈⚠️
تُعد أتلانتيكوس هولدينغز (ATLC) شركة تكنولوجيا مالية تستخدم تحليلات البيانات لتقديم حلول ائتمانية للمستهلكين ذوي الدرجات الائتمانية الأقل من المثالية، وتوفر تقنيات وخدمات تساعد المؤسسات المالية على تقديم بطاقات ائتمان وتمويل السيارات ومنتجات تمويلية لفئات لا تخدمها المؤسسات التقليدية بكفاءة.
ورغم النمو الاستثنائي في الإيرادات وتحسن ربحية السهم والعائد القوي على حقوق الملكية، فإن الميزانية تمثل نقطة الضعف الرئيسية، إذ تعتمد الشركة بدرجة كبيرة على الديون لتمويل أعمالها، ما يرفع مستوى المخاطر رغم التقييم المنخفض نسبيًا.
📊 نتائج الربع الثاني CY2026: نمو استثنائي وتفوق كبير على التوقعات
- الإيرادات: 744.3 مليون دولار (+119% سنويًا، أعلى من التوقعات بـ25.6%)
- الربح قبل الضرائب (Pre-Tax Profit): 66.01 مليون دولار بهامش 8.9%
- ربحية السهم (GAAP EPS): 2.50 دولار (أعلى من التوقعات بـ2.8%)
- القيمة السوقية: 1.68 مليار دولار
🧠 نظرة مُركّب: النتائج كانت قوية جدًا من ناحية النمو؛ الإيرادات قفزت 119% وتجاوزت التوقعات بـ25.6%، كما تفوقت GAAP EPS على التوقعات بـ2.8%، لكن هامش الربح قبل الضرائب انخفض سنويًا، ما يظهر أن النمو السريع لم يتحول بالكامل إلى توسع في الهوامش.
🚀 1. الإيرادات: نمو استثنائي يتسارع بقوة
5 سنوات:
- نمو سنوي مركب: 39.2%
آخر عامين:
- نمو سنوي مركب: 47.2%
الربع الثاني CY2026:
- الإيرادات: 744.3 مليون دولار
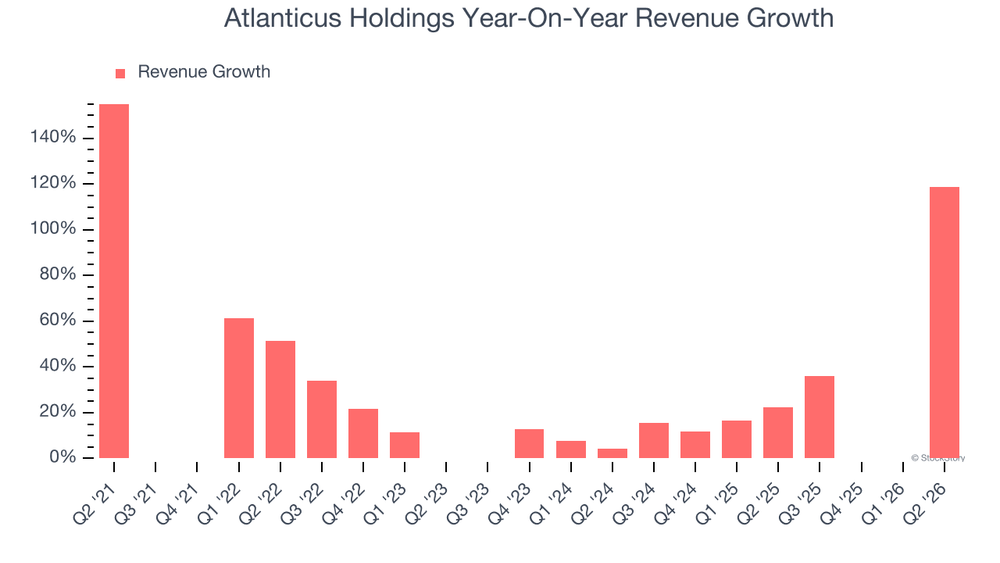
- نمو سنوي: 119%
- أعلى من توقعات السوق بـ25.6%
وتسارع نمو الشركة خلال العامين الأخيرين إلى 47.2% سنويًا مقارنة بمتوسط 39.2% خلال آخر 5 سنوات، ما يشير إلى قوة الطلب على منتجاتها الائتمانية.
وجاء الربع الأخير أقوى بكثير، مع قفزة في الإيرادات بلغت 119% سنويًا، وهو معدل استثنائي حتى مقارنة بسجل النمو التاريخي القوي للشركة.
🧠 نظرة مُركّب: نمو الإيرادات من أبرز نقاط القوة؛ تحقيق معدل سنوي مركب يبلغ 39.2% خلال 5 سنوات ثم تسارعه إلى 47.2% خلال العامين الأخيرين يعكس توسعًا قويًا، بينما تؤكد قفزة الربع الأخير البالغة 119% استمرار الزخم.
⚙️ 2. نموذج الأعمال: حلول ائتمانية للفئات الأقل خدمة
تعتمد أتلانتيكوس هولدينغز (ATLC) على قطاعين رئيسيين:
- الائتمان كخدمة (Credit as a Service - CaaS)
- تمويل السيارات (Auto Finance)
وفي قطاع CaaS، تعمل الشركة كمدير برامج لشركائها من البنوك، وتوفر منصة تقنية تسمح باتخاذ قرارات ائتمانية فورية باستخدام تحليلات البيانات والتعلم الآلي.
وتشمل منتجات الشركة:
- بطاقات ائتمان خاصة بعلامتي Fortiva وCurae
- بطاقات ائتمان عامة بعلامات Aspire وImagine وFortiva
- حلول تمويل للرعاية الصحية
- تقنيات لاتخاذ القرارات الائتمانية باستخدام Machine Learning
- تمويل المستهلكين ذوي درجات FICO المنخفضة
- شراء وإدارة المستحقات الائتمانية من البنوك الشريكة
- تمويل السيارات المستعملة
- خدمات تمويل وإدارة للموزعين
وتحقق الشركة عوائدها من الفوائد والرسوم ومدفوعات التجار، إضافة إلى شراء قروض السيارات بخصم وتحصيل رسوم خدمتها.
🧠 نظرة مُركّب: تركيز الشركة على شرائح ائتمانية لا تخدمها المؤسسات التقليدية جيدًا يفتح سوقًا كبيرة للنمو، لكن طبيعة العملاء ترفع أيضًا أهمية إدارة مخاطر الائتمان وجودة الاكتتاب.
🏦 3. القطاع والصناعة
تنتمي أتلانتيكوس هولدينغز إلى قطاع الإقراض الشخصي والتكنولوجيا المالية، والذي يستفيد من:
- زيادة استخدام الخدمات المالية الرقمية
- سهولة تقديم طلبات الائتمان إلكترونيًا
- ارتفاع تقبل المستهلكين للحلول المالية عبر الإنترنت
- وجود شرائح واسعة لا تحصل على التمويل التقليدي بسهولة
- تطور تحليلات البيانات المستخدمة في القرارات الائتمانية
لكن القطاع يواجه أيضًا تحديات تشمل:
- مخاطر التعثر في القروض غير المضمونة
- الرقابة التنظيمية على ممارسات الإقراض
- المنافسة من البنوك وشركات التكنولوجيا المالية
- تأثير أسعار الفائدة على تكاليف التمويل
- حساسية جودة الائتمان للتباطؤ الاقتصادي
🧠 نظرة مُركّب: خدمة الفئات الائتمانية غير المخدومة توفر فرصة نمو كبيرة، لكنها تأتي مع مخاطر ائتمانية وتمويلية أعلى، ما يجعل جودة إدارة المخاطر عاملًا أساسيًا في استدامة النمو.
🌐 4. المنافسة
تتنافس أتلانتيكوس هولدينغز (ATLC) مع جهات متعددة في سوق التمويل والتكنولوجيا المالية، أبرزها:
كما تواجه الشركة منافسة من مصدري بطاقات الائتمان التقليديين وشركات الدفع والتمويل المتخصصة في المستهلكين ذوي الجدارة الائتمانية غير الممتازة.
🧠 نظرة مُركّب: المنافسة قوية ومتنوعة، لكن نمو إيرادات الشركة بنسبة 39.2% سنويًا خلال 5 سنوات يشير إلى نجاحها في توسيع أعمالها واكتساب حصة داخل سوق التمويل غير التقليدي.
📈 5. هامش الربح قبل الضرائب: النمو القوي يأتي على حساب الكفاءة
خلال 5 سنوات:
- هامش الربح قبل الضرائب (Pre-Tax Profit Margin): انخفض من 23.5% إلى 8.7%
آخر عامين:
- انخفاض الهامش بمقدار 2.8 نقطة مئوية
الربع الثاني CY2026:
- الربح قبل الضرائب: 66.01 مليون دولار
- هامش الربح قبل الضرائب: 8.9%
- انخفاض سنوي بمقدار 2.9 نقطة مئوية
ورغم التوسع الكبير في الإيرادات، ارتفعت مصروفات الشركة بوتيرة أسرع، وهو ما أدى إلى تراجع هامش الربح قبل الضرائب خلال السنوات الماضية.
ويعني ذلك أن الشركة تحقق نموًا استثنائيًا في حجم أعمالها، لكن هذا النمو لم يترجم إلى توسع مماثل في الربحية التشغيلية.
🧠 نظرة مُركّب: تراجع Pre-Tax Profit Margin من 23.5% إلى 8.7% يمثل نقطة ضعف واضحة، خصوصًا أن هامش الربع الأخير انخفض أيضًا بمقدار 2.9 نقطة مئوية رغم قفزة الإيرادات 119%.
📈 6. ربحية السهم: تسارع قوي بعد أداء تاريخي متواضع
5 سنوات:
- نمو سنوي مركب في ربحية السهم: 6.4%
آخر عامين:
- نمو سنوي في ربحية السهم: 35%
الربع الثاني CY2026:
- ربحية السهم (GAAP EPS): 2.50 دولار
- مقابل 1.51 دولار في الفترة نفسها من العام الماضي
- أعلى من توقعات المحللين البالغة 2.43 دولار بـ2.8%
توقعات 12 شهرا:
- ربحية السهم المتوقعة: 11.35 دولار
- مقابل 7.69 دولار خلال آخر 12 شهرًا (+47.6%)
وكان نمو EPS خلال آخر 5 سنوات عند 6.4% أضعف بكثير من نمو الإيرادات البالغ 39.2%، ما يشير إلى أن التوسع التاريخي لم يترجم بكفاءة إلى نمو الأرباح لكل سهم.
لكن الصورة تحسنت مؤخرًا، إذ تسارع نمو EPS إلى 35% سنويًا خلال العامين الأخيرين، مع توقع نمو إضافي بنسبة 47.6% خلال 12 شهرًا المقبلة.
🧠 نظرة مُركّب: السجل التاريخي لربحية السهم ضعيف مقارنة بنمو الإيرادات، لكن التسارع إلى 35% خلال العامين الأخيرين وتوقع نمو EPS بنسبة 47.6% يشيران إلى تحسن واضح في قدرة الشركة على تحويل التوسع إلى أرباح للمساهمين.
📊 7. القيمة الدفترية الملموسة: نمو استثنائي طويل الأجل
5 سنوات:
- نمو سنوي في القيمة الدفترية الملموسة للسهم (TBVPS): 25.5%
آخر عامين:
- نمو سنوي في TBVPS: 23.2%
- ارتفاع TBVPS من 29.41 دولار إلى 44.61 دولار للسهم
وتعد القيمة الدفترية الملموسة للسهم TBVPS مؤشرًا مهمًا للشركات المالية لأنها تعكس قدرة الشركة على تنمية حقوق المساهمين الملموسة بمرور الوقت.
ورغم تباطؤ النمو قليلًا خلال العامين الأخيرين، فإن تحقيق نمو سنوي يبلغ 23.2% يظل معدلًا استثنائيًا.
🧠 نظرة مُركّب: نمو TBVPS بنسبة 25.5% سنويًا خلال 5 سنوات يعد من أبرز نقاط القوة، ويشير إلى قدرة الشركة على تنمية القيمة الملموسة للمساهمين بوتيرة مرتفعة رغم المخاطر الموجودة في الميزانية.
💰 8. العائد على حقوق الملكية: من أبرز نقاط القوة
5 سنوات:
- متوسط العائد على حقوق الملكية (ROE): 25.9%
- متوسط القطاع: حوالي 10%
ويعد متوسط ROE البالغ 25.9% استثنائيًا بالنسبة لشركة مالية، إذ يتجاوز بشكل كبير متوسط القطاع البالغ نحو 10%.
ويشير هذا المستوى إلى قدرة الشركة التاريخية على تحقيق أرباح قوية مقابل كل دولار من حقوق المساهمين، وهو عامل إيجابي مهم رغم الاعتماد المرتفع على الديون.
🧠 نظرة مُركّب: متوسط ROE عند 25.9% يعكس كفاءة قوية في تحقيق العوائد على رأس مال المساهمين، لكنه يجب قراءته إلى جانب الرافعة المالية المرتفعة التي تساهم في تضخيم هذه العوائد والمخاطر في الوقت نفسه.
🏦 9. المركز المالي: المديونية هي الخطر الأكبر
المركز المالي:
- إجمالي الديون: 6.29 مليار دولار
- حقوق المساهمين: 697.5 مليون دولار
- متوسط نسبة الدين إلى حقوق الملكية خلال آخر 4 فصول: 12 مرة
- صافي الدين إلى EBITDA: حوالي 28 مرة
ويعتبر مستوى الدين مرتفعًا جدًا، إذ بلغ متوسط نسبة الدين إلى حقوق الملكية 12 مرة خلال آخر 4 فصول، بينما تعتبر المستويات التي تتجاوز 3.5 مرة إشارة تستدعي الحذر بالنسبة للشركات المالية.
كما أن نسبة صافي الدين إلى EBITDA البالغة نحو 28 مرة تجعل قدرة الأرباح الحالية على تغطية حجم الدين مصدر قلق رئيسيًا.
وقد تؤدي المديونية المرتفعة إلى تقليل قدرة الشركة على الحصول على تمويل إضافي بشروط مناسبة، أو زيادة احتمالية الحاجة إلى إصدار أسهم جديدة إذا تعرضت الأرباح أو جودة الائتمان لضغوط.
🧠 نظرة مُركّب: الميزانية هي نقطة الضعف الحاسمة؛ نسبة الدين إلى حقوق الملكية عند 12 مرة وصافي الدين إلى EBITDA قرب 28 مرة يرفعان المخاطر بشكل كبير، ويجعلان خفض الديون أو تحقيق نمو قوي ومستدام في الأرباح ضروريًا لتحسين الصورة الاستثمارية.
📌 10. أبرز استنتاجات نتائج الربع
حملت النتائج عدة نقاط إيجابية:
- الإيرادات قفزت 119% سنويًا
- الإيرادات تجاوزت التوقعات بـ25.6%
- GAAP EPS تجاوزت التوقعات بـ2.8%
- ربحية السهم ارتفعت من 1.51 دولار إلى 2.50 دولار
- نمو الإيرادات تسارع مقارنة بمتوسط السنوات السابقة
- نمو EPS خلال العامين الأخيرين بلغ 35%
- نمو TBVPS طويل الأجل بلغ 25.5% سنويًا
- متوسط ROE بلغ 25.9%
لكن في المقابل:
- هامش الربح قبل الضرائب تراجع إلى 8.9%
- الهامش انخفض 2.9 نقطة مئوية سنويًا
- نمو EPS خلال 5 سنوات كان 6.4% فقط
- متوسط الدين إلى حقوق الملكية بلغ 12 مرة
- صافي الدين إلى EBITDA يبلغ حوالي 28 مرة
- الميزانية تمثل مصدر المخاطر الرئيسي
🧠 نظرة مُركّب: الربع أظهر قوة استثنائية في الإيرادات وتحسنًا واضحًا في EPS، لكن تراجع هامش الربح قبل الضرائب والرافعة المالية الضخمة يمنعان اعتبار النتائج تحولًا كاملًا في جودة الشركة.
💵 11. هل الوقت مناسب لشراء السهم؟
- السعر الحالي: 93.13 دولار
- القيمة العادلة: 90.34 دولار
- السهم يتداول بحوالي 3.1% فوق قيمته العادلة
- مضاعف الربحية المستقبلي (Forward P/E): حوالي 8.3 مرة
- مستوى عدم اليقين: High
السعر الحالي البالغ 93.13 دولار أعلى من القيمة العادلة البالغة 90.34 دولار بنحو 3.1%، ما يعني أن السهم يتداول بالقرب من قيمته العادلة ولكن دون خصم يوفر هامش أمان واضحًا.
ويبدو مضاعف Forward P/E البالغ نحو 8.3 مرة منخفضًا، خصوصًا مع النمو القوي في الإيرادات والأرباح، لكن هذا التقييم يعكس جزئيًا المخاطر المرتفعة في الميزانية.
لذلك فإن انخفاض المضاعف وحده لا يجعل السهم رخيصًا بالضرورة، إذ تبقى قدرة الشركة على خفض الديون أو رفع الأرباح بما يكفي لخدمة التزاماتها العامل الأكثر أهمية.
🧠 نظرة مُركّب: التقييم يبدو منخفضًا عند 8.3 مرة من الأرباح المستقبلية، لكن السهم أعلى من القيمة العادلة بنحو 3.1% مع مستوى عدم يقين High، والأهم أن المديونية المرتفعة تقلل جاذبية هذا المضاعف المنخفض.
🧾 الخلاصة المركبة: نمو استثنائي لكن الميزانية تمنع الاطمئنان
تمتلك أتلانتيكوس هولدينغز (ATLC):
- نموًا استثنائيًا في الإيرادات
- تسارعًا قويًا في ربحية السهم
- نموًا ممتازًا في القيمة الدفترية الملموسة
- متوسط ROE مرتفعًا عند 25.9%
- تقييمًا منخفضًا نسبيًا من حيث مضاعف الربحية
- حضورًا قويًا في سوق التمويل للفئات الأقل خدمة
لكن:
- نسبة الدين إلى حقوق الملكية مرتفعة جدًا عند 12 مرة
- صافي الدين إلى EBITDA يبلغ نحو 28 مرة
- هامش الربح قبل الضرائب يتجه للانخفاض
- نمو EPS طويل الأجل كان أضعف بكثير من نمو الإيرادات
- السهم يتداول أعلى قليلًا من قيمته العادلة
- مستوى عدم اليقين مرتفع
✨ الخلاصة: أتلانتيكوس هولدينغز تحقق نموًا استثنائيًا في الإيرادات مع تسارع واضح في الأرباح وعائد قوي على حقوق الملكية، لكن الرافعة المالية الضخمة وتراجع الهوامش يجعلان الميزانية عامل الحسم، ولذلك فإن التقييم المنخفض وحده لا يوفر مبررًا كافيًا لتجاهل المخاطر الحالية.