آر بي سي… نمو قوي في خدمات حقول النفط وميزانية صافية إيجابية، لكن الهوامش والعائد على رأس المال يظلان نقطة الضعف الرئيسية 🛢️⚙️⚠️
تُعد آر بي سي (RES) شركة متخصصة في خدمات ومعدات حقول النفط والغاز، وتعمل بصورة رئيسية في حوض بيرميان، حيث تقدم خدمات التكسير الهيدروليكي والأنابيب الملفوفة والتسميت والأدوات المستخدمة في استكمال الآبار وصيانتها.
ورغم تحقيق الشركة نموًا قويًا في الإيرادات خلال السنوات الماضية وتفوق نتائج الربع الأخير على التوقعات، فإن الهوامش الإجمالية والتشغيلية لا تزال ضعيفة نسبيًا، كما أن العائد على رأس المال منخفض ويتراجع، في حين تمثل الميزانية ذات صافي النقد نقطة قوة واضحة.
📊 نتائج الربع الثاني CY2026: تفوق واضح في الإيرادات والأرباح
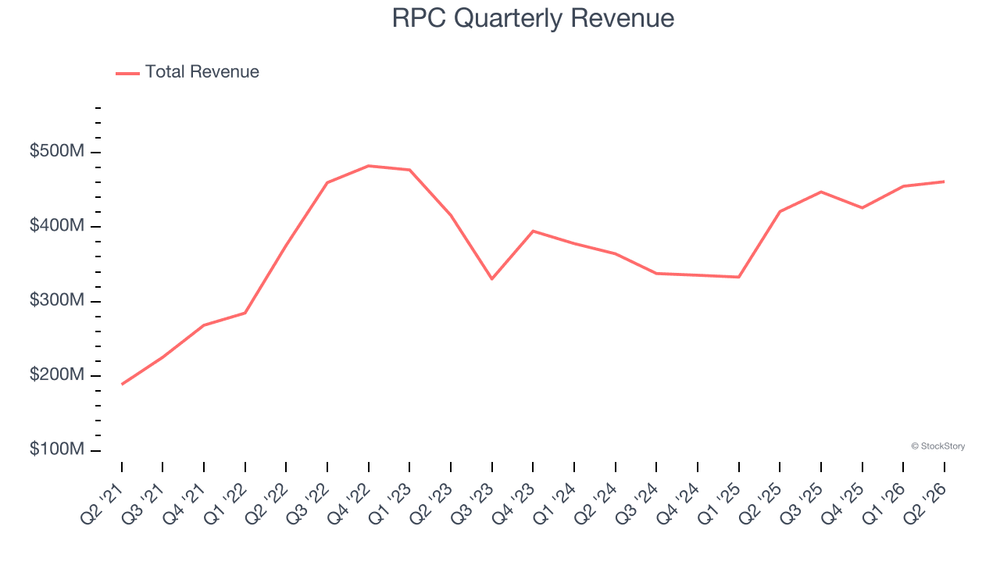
- الإيرادات: 460.9 مليون دولار (+9.5% سنويًا، أعلى من التوقعات بـ1.1%)
- ربحية السهم المعدلة (Adjusted EPS): 0.08 دولار مقابل توقعات عند 0.04 دولار
- الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء (Adjusted EBITDA): 65.97 مليون دولار (هامش 14.3%، أعلى من التوقعات بـ19.9%)
- الهامش التشغيلي (Operating Margin): 3.2% (مستقر سنويًا)
- هامش التدفق النقدي الحر (Free Cash Flow Margin): 0.2% (انخفاض من 2.4%)
- القيمة السوقية: 1.12 مليار دولار
وجاء التفوق في الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء قويًا بصورة خاصة، مع تجاوزها توقعات السوق بنحو 19.9%، بينما بقيت التدفقات النقدية الحرة قريبة من نقطة التعادل.
🧠 نظرة مُركّب: الربع كان قويًا من حيث الإيرادات والأرباح مقارنة بالتوقعات، لكن ضعف التدفق النقدي والهوامش يؤكد أن نمو المبيعات لا يتحول بالكامل إلى تحسن مماثل في جودة الربحية.
🚀 1. الإيرادات: نمو تاريخي قوي رغم الطبيعة الدورية للأعمال
5 سنوات:
- نمو سنوي مركب: 22.9%
10 سنوات:
- نمو سنوي مركب: 7.2%
الربع الثاني CY2026:
- الإيرادات: 460.9 مليون دولار
- نمو سنوي: 9.5%
- أعلى من توقعات السوق بـ1.1%
وبلغت إيرادات الشركة خلال آخر 12 شهرًا نحو 1.79 مليار دولار، وهو حجم صغير نسبيًا مقارنة بالشركات الكبرى في صناعة خدمات حقول النفط.
ويظهر الفارق بين معدل النمو خلال 5 سنوات ومعدل النمو خلال 10 سنوات مدى تأثير دورات النفط والغاز على الأداء، إلا أن الشركة نجحت في تحقيق نمو طويل الأجل رغم تقلبات القطاع.
🧠 نظرة مُركّب: نمو الإيرادات يمثل أبرز نقاط القوة، لكن الطبيعة الدورية للقطاع والحجم المحدود للشركة يجعلان استدامة هذا النمو عبر مختلف دورات أسعار الطاقة أكثر صعوبة.
⚙️ 2. نموذج الأعمال: خدمات متخصصة لاستكمال وصيانة آبار النفط والغاز
تعتمد آر بي سي (RES) على قطاعين رئيسيين:
- الخدمات الفنية (Technical Services)
- خدمات الدعم (Support Services)
وتشمل الخدمات الفنية:
- التكسير الهيدروليكي
- الضخ عالي الضغط
- خدمات الأنابيب الملفوفة (Coiled Tubing)
- عمليات التسميت
- أدوات قاع البئر (Downhole Tools)
- خدمات صيانة واستكمال الآبار
أما خدمات الدعم فتشمل:
- تأجير معدات الحفر
- تأجير أنابيب الحفر
- معدات منع الانفجارات
- فحص وتخزين وإدارة الأنابيب
- التدريب المتخصص في التحكم بالآبار
وتعمل الشركة بصورة رئيسية باستخدام 10 أساطيل للتكسير الهيدروليكي، كما تعمل على تحديث معداتها إلى أنظمة Tier 4 Dual-Fuel القادرة على استخدام الديزل والغاز الطبيعي بهدف خفض الانبعاثات والتكاليف التشغيلية.
🧠 نظرة مُركّب: تنوع الخدمات يمنح الشركة أكثر من مصدر للإيرادات، لكن النموذج يبقى مرتبطًا بصورة مباشرة بإنفاق منتجي النفط والغاز ونشاط استكمال الآبار.
🏦 3. القطاع والصناعة
تنتمي آر بي سي إلى قطاع خدمات حقول النفط، والذي يوفر المعدات والتكنولوجيا والخدمات اللازمة للحفر واستكمال الآبار والإنتاج والتدخل في الآبار.
ويستفيد القطاع من:
- ارتفاع نشاط الحفر عند تحسن أسعار الطاقة
- زيادة الإنفاق الرأسمالي لشركات النفط والغاز
- الطلب على تقنيات رفع كفاءة الإنتاج
- توسع تطوير الموارد غير التقليدية
- زيادة نشاط المشاريع البحرية
لكن القطاع يواجه أيضًا تحديات تشمل:
- تقلب أسعار النفط والغاز
- تغير إنفاق شركات الاستكشاف والإنتاج
- المنافسة السعرية القوية
- الحاجة المستمرة إلى تحديث المعدات والتكنولوجيا
- ارتفاع تكاليف العمالة والمعدات
- مخاطر تحول الطاقة على الطلب طويل الأجل
🧠 نظرة مُركّب: القطاع قادر على تحقيق نمو قوي خلال دورات الطاقة الإيجابية، لكنه من أكثر القطاعات حساسية لأسعار السلع وإنفاق المنتجين، ما يرفع تقلب الأرباح والتدفقات النقدية.
🌐 4. المنافسة
تتنافس آر بي سي (RES) مع عدد من شركات خدمات حقول النفط، أبرزها:
وتتركز المنافسة خصوصًا في خدمات الضخ بالضغط والتكسير الهيدروليكي، حيث تلعب كفاءة المعدات والأسعار والقدرة على توفير الطواقم دورًا رئيسيًا في الفوز بالعقود.
🧠 نظرة مُركّب: الشركة تمتلك حضورًا متخصصًا في أسواق رئيسية مثل حوض بيرميان، لكنها تعمل أمام منافسين أكبر حجمًا في صناعة تمنح الحجم والكفاءة التشغيلية أهمية كبيرة.
📈 5. الهوامش: اقتصاديات تشغيلية ضعيفة رغم نمو الإيرادات
5 سنوات:
- متوسط الهامش الإجمالي (Gross Margin): 28%
- متوسط هامش الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء (Adjusted EBITDA Margin): 18.3%
خلال آخر 12 شهرًا:
- تراجع هامش الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء بنحو 2.9 نقطة مئوية
الربع الثاني CY2026:
- الهامش الإجمالي: 25%
- مستقر مقارنة بالفترة نفسها من العام الماضي
- هامش الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء: 14.3%
- تراجع سنوي: 1.3 نقطة مئوية
- الهامش التشغيلي: 3.2%
- مستقر سنويًا
ورغم نمو الإيرادات، لم تستفد الشركة بصورة واضحة من الرافعة التشغيلية، ما يشير إلى أن ارتفاع التكاليف حد من قدرة المبيعات الإضافية على توسيع الهوامش.
🧠 نظرة مُركّب: الهوامش تمثل نقطة الضعف التشغيلية الرئيسية، إذ إن نمو الإيرادات لم يترجم إلى توسع في الربحية، ما يعكس محدودية قوة التسعير وارتفاع قاعدة التكاليف.
💰 6. الربحية: تفوق قوي على التوقعات رغم ضغط الهوامش
الربع الثاني CY2026:
- ربحية السهم المعدلة (Adjusted EPS): 0.08 دولار
- مقابل توقعات المحللين عند 0.04 دولار
- الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء (Adjusted EBITDA): 65.97 مليون دولار
- أعلى من توقعات السوق البالغة 55.02 مليون دولار بـ19.9%
- هامش الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء: 14.3%
وجاء التفوق على توقعات الأرباح واضحًا، لكن انخفاض هامش الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء سنويًا يؤكد أن الشركة ما تزال تواجه ضغوطًا على هيكل التكاليف.
🧠 نظرة مُركّب: مفاجأة الأرباح إيجابية، لكن جودة الربحية تحتاج إلى تحسن مستدام في الهوامش بدل الاعتماد فقط على نمو حجم الأعمال.
💸 7. التدفق النقدي الحر: توليد نقدي محدود وحساسية مرتفعة لأسعار النفط
5 سنوات:
- متوسط هامش التدفق النقدي الحر (Free Cash Flow Margin): 5.3%
الربع الثاني CY2026:
- هامش التدفق النقدي الحر: 0.2%
- مقابل 2.4% في الفترة نفسها من العام الماضي
- تراجع سنوي: 2.2 نقطة مئوية
كما بلغت نسبة تقلب التدفق النقدي الحر الفصلي إلى تقلب أسعار خام غرب تكساس الوسيط (WTI) نحو 12.9 مرة خلال السنوات الخمس الماضية، ما يعكس حساسية مرتفعة لتقلبات أسعار النفط مقارنة بالعديد من الشركات النظيرة.
🧠 نظرة مُركّب: التدفقات النقدية ضعيفة ومتقلبة، وهي نقطة مهمة في قطاع دوري يحتاج إلى قدرة قوية على توليد النقد خلال فترات انخفاض أسعار الطاقة.
📊 8. العائد على رأس المال والمركز المالي
10 سنوات:
- متوسط العائد على رأس المال المستثمر (ROIC): 3.8%
وخلال السنوات الأخيرة:
- العائد على رأس المال المستثمر تراجع بصورة كبيرة
- متوسط العائد التاريخي أقل من تكلفة رأس المال المعتادة في القطاع
- الانخفاض المستمر يشير إلى محدودية فرص النمو المربح
أما المركز المالي:
- النقد: 179.5 مليون دولار
- الديون: 31.88 مليون دولار
- صافي النقد: 147.6 مليون دولار
- صافي النقد يعادل نحو 13.2% من القيمة السوقية
وتمنح هذه الميزانية الشركة مرونة مالية كبيرة وقدرة على تحمل فترات ضعف النشاط دون الاعتماد بصورة كبيرة على الاقتراض.
🧠 نظرة مُركّب: الميزانية القوية هي أبرز عناصر الحماية المالية، لكنها لا تعالج المشكلة الأساسية المتمثلة في انخفاض العائد على رأس المال وضعف كفاءة تحويل الاستثمارات إلى أرباح.
📌 9. أبرز استنتاجات نتائج الربع
حملت النتائج عدة نقاط إيجابية:
- الإيرادات ارتفعت 9.5% سنويًا
- الإيرادات تجاوزت توقعات السوق بـ1.1%
- ربحية السهم المعدلة بلغت ضعف توقعات المحللين
- الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء تجاوزت التوقعات بـ19.9%
- الهامش التشغيلي بقي مستقرًا
- الشركة تمتلك صافي نقد يبلغ 147.6 مليون دولار
- السهم ارتفع بنحو 2.4% مباشرة بعد إعلان النتائج
لكن في المقابل:
- الهامش الإجمالي لا يزال منخفضًا عند 25%
- هامش الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء تراجع سنويًا
- هامش التدفق النقدي الحر انخفض إلى 0.2%
- متوسط هامش التدفق النقدي الحر خلال 5 سنوات بلغ 5.3% فقط
- العائد على رأس المال المستثمر منخفض ويتراجع
- الشركة صغيرة نسبيًا مقارنة بكبار المنافسين في القطاع
🧠 نظرة مُركّب: النتائج الفصلية كانت أفضل من التوقعات، لكن نقاط الضعف الهيكلية في الهوامش والتدفقات النقدية والعائد على رأس المال لا تزال قائمة.
💵 10. هل الوقت مناسب لشراء السهم؟
- السعر الحالي: 6.18 دولار
- القيمة العادلة: 6.79 دولار
- السهم يتداول بحوالي 9% دون قيمته العادلة
- مضاعف الربحية المستقبلي (Forward P/E): حوالي 21.1 مرة
- مستوى عدم اليقين: Medium
ورغم تداول السهم دون قيمته العادلة، فإن مضاعف الربحية المستقبلي يبدو مرتفعًا نسبيًا بالنظر إلى الهوامش الضعيفة والعائد المنخفض على رأس المال والتقلب الكبير في التدفقات النقدية.
🧠 نظرة مُركّب: الخصم عن القيمة العادلة يوفر بعض هامش الأمان، لكن جودة الأعمال الحالية لا تجعل التقييم منخفضًا بوضوح عند مقارنته بالربحية وكفاءة رأس المال.
🧾 الخلاصة المركبة: نمو قوي وميزانية ممتازة لكن جودة الربحية ما تزال محدودة
تمتلك آر بي سي (RES):
- نموًا قويًا في الإيرادات خلال 5 سنوات
- نتائج فصلية أعلى من توقعات السوق
- تفوقًا كبيرًا في الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء
- صافي نقد قويًا
- مديونية منخفضة جدًا
- تعرضًا مباشرًا لنشاط حوض بيرميان
- سعرًا أقل من القيمة العادلة
لكن:
- الهامش الإجمالي منخفض مقارنة بالقطاع
- هامش الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء يتراجع
- التدفق النقدي الحر ضعيف ومتقلب
- العائد على رأس المال المستثمر منخفض
- العائد على رأس المال يتجه إلى التراجع
- الأعمال شديدة الحساسية لدورات أسعار النفط والغاز
- مضاعف الربحية مرتفع نسبيًا مقارنة بجودة الأعمال
✨ الخلاصة: آر بي سي حققت نموًا قويًا وتملك ميزانية مالية ممتازة مع صافي نقد واضح، كما جاءت نتائج الربع الأخير أفضل من التوقعات، لكن ضعف الهوامش والتدفقات النقدية والعائد على رأس المال يجعل استمرار النمو وتحسين الكفاءة التشغيلية العاملين الأساسيين في رفع جودة الشركة.