الأخبار

ميتا تخطط لسعر 300 دولار وخطة بيانات 5G مجانية لجهاز Muse Charm المدعوم بالذكاء الاصطناعي

ميتا تخطط لسعر 300 دولار وخطة بيانات 5G مجانية لجهاز Muse Charm المدعوم بالذكاء الاصطناعي

FMPMETA

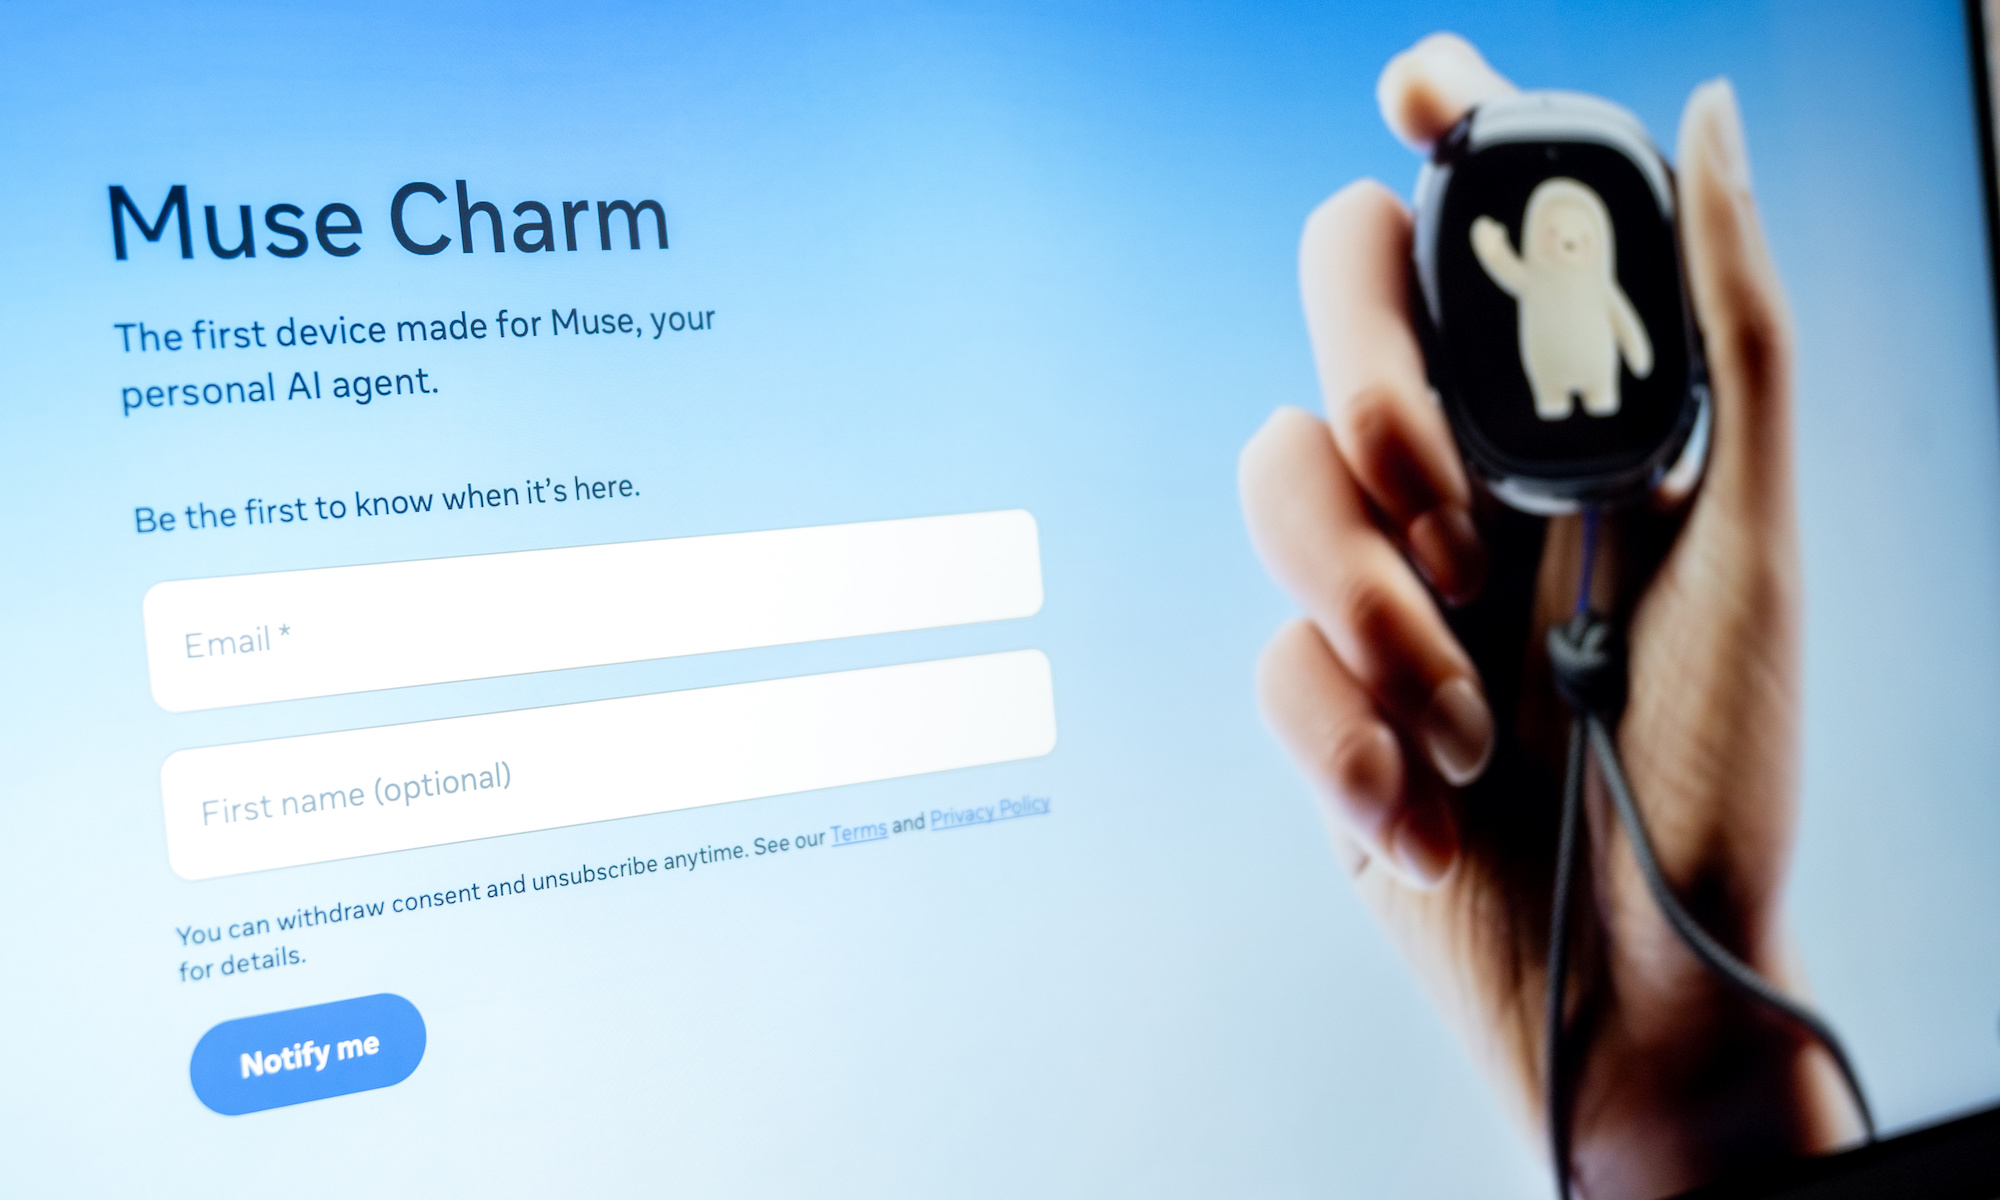
تخطط شركة ميتا ([META](/stock/META)) لتسعير جهازها المحمول الجديد المدعوم بالذكاء الاصطناعي، Muse Charm، عند 300 دولار، مع تقديم خطة بيانات 5G مجانية للمشترين لمدة تصل إلى 12 شهرًا، وفقًا لما ذكرته صحيفة "The Information" يوم الخميس (19 نوفمبر)، نقلًا عن مصدر لم تسمه. بالإضافة إلى ذلك، أرجأت ميتا إطلاق ساعتها الذكية، التي كان من المستهدف طرحها هذا العام، إلى عام 2027 حتى تتمكن الشركة من التركيز على Charm، وفقًا للتقرير. وعند سؤال "The Information" عن هذه المزاعم، قال المتحدث باسم ميتا تايلر يي، وفقًا للتقرير: "نحن مسرورون بالاهتمام بآليات الذكاء الاصطناعي الخاصة بنا، وسيكون لدينا المزيد لمشاركته قريبًا". أعلن الرئيس التنفيذي لشركة ميتا مارك زوكربيرغ عن Muse Charm في سبتمبر خلال كلمته الرئيسية في فعالية Meta Connect. ووصف زوكربيرغ Muse Charm بأنه جهاز صغير محمول باليد يتسع على سلسلة مفاتيح ويسمح للمستخدم بالتحدث إلى وكيل الذكاء الاصطناعي الشخصي لشركة ميتا، Muse. وأضاف أن ميتا كانت تعمل على وضع اللمسات الأخيرة على المنتج وتخطط لتجهيزه للشحن في ديسمبر. وقال زوكربيرغ وهو يحمل نموذجًا أوليًا من الجهاز: "كل ما عليك فعله هو الضغط هنا على مستشعر بصمات الأصابع في الزاوية، ويمكنك البدء في التحدث دون الحاجة إلى فتح هاتف أو تشغيل تطبيق. لقد حشدنا الكثير من التكنولوجيا في هذا الصغير. لذا، إذا كنت لا ترتدي نظارة، فستكون هذه بلا شك أسرع طريقة للتحدث إلى Muse الخاص بك وإظهار ما يحدث من حولك". ذكرت PYMNTS في ذلك الوقت أن ميتا كانت أول منصة كبيرة تشحن جهازًا مصممًا لوكيل ذكاء اصطناعي. وحتى إعلان زوكربيرغ عن Muse Charm، كان تركيز ميتا منصبًا على النظارات المدعومة بالذكاء الاصطناعي. وقد ورد في مايو أن ميتا كانت توسع جهودها في مجال الأجهزة القابلة للارتداء، وتخطط لتنمية تشكيلة نظاراتها الذكية، وحددت هدفًا لبيع 10 ملايين جهاز قابل للارتداء في النصف الثاني من العام. وتتمثل استراتيجية ميتا في تعزيز المزيد من استخدام نماذجها ومنتجاتها من الذكاء الاصطناعي، مثل الإصدارات المدفوعة من تطبيقاتها ووكيل الذكاء الاصطناعي الاستهلاكي. وبعد شهرين، في مارس، ذكرت PYMNTS أن ميتا كانت تهدف إلى مشاركة ما تتعلمه في متاجر Meta Lab مع تجار التجزئة لأجهزتها القابلة للارتداء. للحصول على تغطية PYMNTS الكاملة للذكاء الاصطناعي والتحول الرقمي، اشترك في النشرات الإخبارية اليومية للذكاء الاصطناعي والتحول الرقمي.
مايكل بيري يقول إنه حاول تحذيركم بشأن إنفيديا وكورويف ونبيوس.. هذا ما رآه مستثمر "الرهان الكبير"

مايكل بيري يقول إنه حاول تحذيركم بشأن إنفيديا وكورويف ونبيوس.. هذا ما رآه مستثمر "الرهان الكبير"

FMPCRWVNBIS

احتفل المستثمر الشهير بنصرته على نحو غير خفي بينما تراجعت أسهم الذكاء الاصطناعي مرة أخرى يوم الخميس. نشر مايكل بيري، المستثمر الذي اشتهر بفيلم "The Big Short"، على منصة X بعد ظهر الخميس: "كورويف، نبيوس، إنفيديا، وأسهم أشباه الموصلات، حاولت تحذيركم جميعاً. لم أقل بيعوا على المكشوف. لكنني قدمت المعلومات التي يحتاجها المرء ليبيع". واختار يوماً مناسباً لذلك. فقد تراجع سهم إنفيديا ([NVDA](/stock/NVDA)) بنسبة 3.3% يوم الخميس، وهبط سهم كورويف ([CRWV](/stock/CRWV)) بنسبة 6.1%، وتراجع سهم مجموعة نبيوس ([NBIS](/stock/NBIS)) بنسبة 9.4%، مع تخلي أسهم التكنولوجيا عن موجة صعود مبكرة. إليكم ما رآه بيري، وما ينبغي للمستثمرين فعله حيال ذلك. ما حذّر منه بيري جاءت تحذيرات بيري على شكل أجزاء متفرقة. ففي منتصف أكتوبر، شارك قصة من صحيفة وول ستريت جورنال تزعم أن عمليات البيع المكثفة في سهم كورويف أظهرت الضغط الناتج عن ارتفاع تكاليف الاقتراض، مضيفاً تعليقه الخاص: "غبي، غبي، غبي". كورويف ونبيوس هما ما يُعرف بـ"السحابات الجديدة"، وهي شركات تؤجر قدرات الحوسبة المدعومة بشرائح إنفيديا لمطوري الذكاء الاصطناعي. ويتطلب بناء مراكز البيانات الخاصة بها مبالغ هائلة من المال، معظمها مقترض، لذا تضربها أسعار الفائدة المرتفعة بقوة. أما بالنسبة لإنفيديا، فحجته تتعلق بالأمد الطويل. فهو يقول إنه يتوقع تقلص ميزتها التنافسية خلال السنوات الخمس المقبلة. وفي سبتمبر، جادل أيضاً بأن شرائحها "قد تنخفض قيمتها اقتصادياً وهي تنتظر في المستودعات بينما تظل استهلاك قيمتها وفق المبادئ المحاسبية المتعارف عليها صفراً"، أي أن العتاد قد يفقد قيمته بوتيرة أسرع مما يظهر في المحاسبة. كيف أدت الأسهم أضفت الأرقام مصداقية لمخاوفه. فقد أغلق سهم كورويف يوم الخميس عند 44.91 دولار، بانخفاض 76% عن أعلى مستوياته العام الماضي، وأنهى سهم نبيوس جلسة التداول عند 96.92 دولار، بانخفاض 66% عن ذروته في يونيو. وقد صمد سهم إنفيديا بشكل أفضل لكنه لا يزال أقل بنسبة 39% من أعلى مستوى له في أكتوبر. وقد امتدت الأضرار إلى صناعة أشباه الموصلات بأكملها أيضاً: فصندوق VanEck Semiconductor ETF ([SMH](/stock/SMH))، وهو سلة من أكبر أسهم شركات الشرائح، منخفض بنسبة 33% عن أعلى مستوى له في يونيو. وعندما عرض بيري مخاوفه طويلة الأجل بشأن إنفيديا في وقت سابق من هذا الشهر، قال إنه يتخيل أن "السوق بأكمله سيعتقد قريباً جداً أن هذه صفقة رائعة". لكن منذ ذلك الحين، انخفض السهم 16% أخرى. وفي المقابل، لم يتصدع عمل إنفيديا. فقد قفزت إيراداتها بنسبة 103% إلى 115.8 مليار دولار في الربع الأخير، ورفعت الإدارة توقعاتها للنمو في العام المقبل. وقد تزامن انخفاض السهم هذا الشهر مع استقالة جنسن هوانغ المفاجئة من منصب الرئيس التنفيذي، وليس مع تراجع المبيعات. ما ينبغي للمستثمرين فعله الآن إذا كنتم تملكون أسهم سحابات جديدة مثل كورويف ونبيوس، فراقبوا حجم ما تقترضه وتكلفة ذلك الدين. وإذا كنتم تملكون إنفيديا، فراقبوا ما إذا كان العملاء يواصلون الشراء بالوتيرة الحالية، وما إذا كانت الشرائح التي يشترونها تحافظ على قيمتها. إن أسهم الذكاء الاصطناعي التي تخرج من هذه الموجة من البيع المكثف في حالة جيدة ستكون تلك التي لديها أفضل الإجابات عن تلك الأسئلة. وبالنسبة للمستثمرين على المدى الطويل، فهذا دليل أفضل من أي منشور منفرد على منصة X، حتى لو كان من مايكل بيري. أين تستثمر 1000 دولار الآن عندما يقدم فريق المحللين لدينا نصيحة بشأن سهم، فقد يكون من المفيد الاستماع إليها. فبعد كل شيء، يبلغ إجمالي متوسط عائد Stock Advisor 790%، وهو تفوق ساحق على السوق مقارنة بـ202% لمؤشر S&P 500. لقد كشفوا للتو عما يعتقدون أنها أفضل 10 أسهم للمستثمرين للشراء الآن، متاحة عند انضمامكم إلى Stock Advisor. شاهد الأسهم › عوائد Stock Advisor حتى 19 نوفمبر 2026.

سهم لا يمكن إيقافه يُشترى قبل انضمامه إلى إنفيديا وآبل في نادي التريليون دولار

سهم لا يمكن إيقافه يُشترى قبل انضمامه إلى إنفيديا وآبل في نادي التريليون دولار

FMPNVDA

تبدو AMD في وضع يسمح لها باستعادة قيمة سوقية تبلغ تريليون دولار مع خلق الاضطراب في إنفيديا فرصة سانحة. بقلم مارك غوبيرتي – 19 نوفمبر 2026 الساعة 7:32 مساءً بتوقيت شرق الولايات المتحدة. النقاط الرئيسية: ظلت AMD لفترة طويلة يُنظر إليها على أنها ثاني أكبر صانع للرقائق، ولديها فرصة كبيرة لكسب الأرض. تضاعفت إيرادات مراكز البيانات للذكاء الاصطناعي تقريبًا على أساس سنوي في الربع الثالث، وقدمت الشركة توجيهات بنمو متسارع في الربع الرابع وما بعده. أنهت AMD الربع الثالث بهامش ربح صافٍ بلغ 18.2%، وإذا اقتربت من هامش الربح الصافي لإنفيديا البالغ 62%، فينبغي أن يرتفع سهمها. أصبحت شركة Advanced Micro Devices (AMD -7.72%) لفترة وجيزة شركة بقيمة تريليون دولار في سبتمبر، لكنها فقدت هذا الإنجاز بعد تصحيح مطوّل لأسهم الذكاء الاصطناعي. ومع ذلك، فإن صانع الرقائق مهيأ للانضمام مجددًا إلى إنفيديا ([NVDA](/stock/NVDA)) وآبل (AAPL -0.92%) كشركة بتريليون دولار. هذه هي المحفزات التي يمكن أن تدفع السهم إلى الارتفاع. مصدر الصورة: غيتي إيمجز. ارتباك إنفيديا يخلق فرصة ظلت AMD تُعتبر ثاني أكبر صانع لوحدات معالجة الرسومات (GPU) لعدة سنوات، بينما احتفظت إنفيديا ([NVDA](/stock/NVDA)) بسهولة بالمكانة الأولى. لكن إنفيديا تواجه فجأة حالة من عدم اليقين الكبير بعد خروج الرئيس التنفيذي السابق جنسن هوانغ من الشركة وسعيه للعودة. لا تبدو إنفيديا حاليًا متقبلة لفكرة لمّ الشمل، وقد يكلفها ذلك غاليًا. يرى بعض المستثمرين أن رحيل هوانغ سيُصعّب على إنفيديا مواصلة الابتكار رغم الميزة التنافسية التي حققتها بالفعل. صناعة الذكاء الاصطناعي تتحرك بسرعة، وتعقيدات القيادة يمكن أن تكلف إنفيديا وقتًا ثمينًا. وقد يكون الفارق بين تفويت أحدث تقنية ومشاهدة شركات الحوسبة الضخمة تتجه إلى بدائل. هذا السيناريو يضع AMD في موقع صانع الرقائق الأكثر استفادة من الارتباك، وقد اتخذت الشركة خطوات كبيرة لردم الفجوة. على سبيل المثال، تعمل AMD على جعل أسطول رقائقها أكثر جاذبية عبر تسهيل نقل تطبيقات CUDA الحالية من إنفيديا إلى منصتها HIP. كانت منصة CUDA من إنفيديا في السابق خندقًا دفاعيًا رئيسيًا. كان الانتقال إلى برنامج آخر يعني إعادة كتابة كميات هائلة من الشيفرة، لكن هذا لم يعد هو الحال. وإذا تمكنت AMD من كسب المزيد من الشركات عبر هجرة أسهل، فإنها تخلق مزيدًا من المتاعب لشركة مثقلة بها بالفعل. النمو كان يتسارع قبل اضطراب إنفيديا رغم أن إنفيديا ([NVDA](/stock/NVDA)) استحوذت على معظم العناوين خلال طفرة الذكاء الاصطناعي، كانت AMD تسرّع نموها بهدوء. قفزت إيرادات مراكز البيانات بنسبة 97% على أساس سنوي في الربع الثالث، بينما بلغت الإيرادات الإجمالية 13.4 مليار دولار، بزيادة 45% على أساس سنوي. ويمثل ذلك أيضًا زيادة بنسبة 16% على أساس ربع سنوي. أخبرت الرئيسة التنفيذية لشركة AMD ليزا سو المستثمرين أن الطلب على منتجات الذكاء الاصطناعي لا يزال يتسارع. كما لا تزال الشركة واثقة من أن نمو الإيرادات سيرتفع في السنوات المقبلة، إلى جانب هوامش ربح صافية أعلى. تتداول AMD عند مضاعف ربحية آجل يبلغ 30، وهو ما قد يكون أعلى مما يرغب بعض المستثمرين في تحمله. لكن الشركة نفسها ضاعفت صافي دخلها تقريبًا على أساس سنوي. أنهت AMD الربع بهامش ربح صافٍ بلغ 18.2%، وإذا استطاعت الاقتراب من هامش الربح الصافي لإنفيديا ([NVDA](/stock/NVDA)) البالغ 62%، فينبغي أن يكون من السهل على السهم استعادة قيمة سوقية تريليون دولار والزحف نحو قمم جديدة. أين تستثمر 1000 دولار الآن عندما يملك فريق محللينا توصية بسهم، فقد يستحق الأمر الاستماع. فبعد كل شيء، بلغ متوسط العائد الإجمالي لـ Stock Advisor 790% – تفوق ساحق على السوق مقارنة بـ 202% لمؤشر S&P 500. لقد كشفوا للتو عما يعتقدون أنه أفضل 10 أسهم للمستثمرين لشرائها الآن، متاحة عند الانضمام إلى Stock Advisor. شاهد الأسهم › عوائد Stock Advisor حتى 19 نوفمبر 2026.

أسهم PDD هولدينغز ترتفع 8% بعد تجاوز الأرباح التوقعات رغم تراجع الإيرادات

أسهم PDD هولدينغز ترتفع 8% بعد تجاوز الأرباح التوقعات رغم تراجع الإيرادات

FMPPDD

ارتفعت أسهم شركة [PDD](/stock/PDD) Holdings Inc ([PDD](/stock/PDD)) بنحو 8% في تداولات ما قبل الافتتاح يوم الخميس، بعدما أعلنت مجموعة التجارة الإلكترونية الصينية عن أرباح معدلة للربع الثالث وأرباح تشغيلية تجاوزت توقعات المحللين، رغم أن الإيرادات جاءت أقل من التوقعات. وأعلنت الشركة عن أرباح مخففة معدلة (غير وفق المعايير المحاسبية المقبولة عموماً) بلغت 21.04 يوان (3.14 دولار) لكل إيصال إيداع أمريكي للربع المنتهي في 30 سبتمبر، متجاوزةً متوسط التوقعات البالغ 18.54 يوان (2.77 دولار). وبلغ الربح التشغيلي المعدل 32.64 مليار يوان (4.87 مليار دولار)، متجاوزاً توقعات المحللين البالغة 27.85 مليار يوان (4.15 مليار دولار). غير أن الإيرادات بلغت 108.34 مليار يوان (16.16 مليار دولار)، وهي دون تغيير يُذكر عن الفترة نفسها من العام الماضي وأقل من توقعات السوق. وسجلت [PDD](/stock/PDD) Holdings ([PDD](/stock/PDD))، التي تدير منصات تجارة إلكترونية من بينها بيندوودووتيمو، ربحاً تشغيلياً وفق المعايير المحاسبية المقبولة عموماً بلغ 31.16 مليار يوان (4.65 مليار دولار)، مقابل 25.03 مليار يوان في العام السابق. وارتفع صافي الدخل العائد إلى المساهمين العاديين ارتفاعاً طفيفاً إلى 29.54 مليار يوان (4.41 مليار دولار)، من 29.33 مليار يوان في الربع المقابل من العام السابق. وتراجع صافي الدخل المعدل، الذي يستثني التعويضات القائمة على الأسهم، تراجعاً طفيفاً إلى 31.02 مليار يوان (4.63 مليار دولار) من 31.38 مليار يوان. وارتفعت إيرادات خدمات التسويق الرقمي والأنشطة الأخرى بنسبة 12% إلى 59.82 مليار يوان (8.92 مليار دولار)، بينما انخفضت إيرادات خدمات المعاملات بنسبة 12% إلى 48.52 مليار يوان (7.24 مليار دولار). وانخفضت المصروفات التشغيلية بنسبة 12% إلى 31.93 مليار يوان (4.76 مليار دولار)، وهو ما يعكس إلى حد كبير انخفاض الإنفاق على المبيعات والتسويق، بينما ارتفعت مصروفات البحث والتطوير إلى 5.06 مليار يوان (755 مليون دولار). وولدت الشركة 43.02 مليار يوان (6.42 مليار دولار) من التدفق النقدي التشغيلي، مقابل 45.66 مليار يوان في العام السابق. وقالت [PDD](/stock/PDD) إنها لا تزال تركز على تعزيز قدرات سلسلة التوريد ودعم التجار في ظل ما تشهده بيئة التجارة والتنظيم العالمية من تطورات. تعرف على المزيد حول [PDD](/stock/PDD) Holdings ([PDD](/stock/PDD)) اقرأ المزيد حول [PDD](/stock/PDD) Holdings ([PDD](/stock/PDD))

أبرز تصريحات مكالمة أرباح ويبول للربع الثالث

أبرز تصريحات مكالمة أرباح ويبول للربع الثالث

FMPBULL

أعلنت ويبول (NASDAQ: [BULL](/stock/BULL)) عن إيرادات وأرباح تشغيلية معدّلة قياسية في الربع الثالث، إذ ساعد ارتفاع تداول الخيارات واستحواذها على شركة وساطة تايلاندية على تنمية أعمالها. وقال أنتوني دينير، رئيس المجموعة والرئيس التنفيذي لعمليات الولايات المتحدة، في مكالمة أرباح الشركة إن الإيرادات ارتفعت 39% عن العام السابق إلى 219 مليون دولار، بينما صعد الربح التشغيلي المعدّل 91% إلى 70 مليون دولار. وزادت الإيرادات 10% عن الربع الثاني. بلغت أصول العملاء 32.4 مليار دولار، بزيادة 53% على أساس سنوي، بما يشمل نحو 3 مليارات دولار أُضيفت عبر الاستحواذ على Pi Securities في تايلاند. وباستثناء Pi، كانت أصول العملاء نحو 29.4 مليار دولار، بزيادة 39%. تداول الخيارات يقود نمو الإيرادات ارتفعت الإيرادات المرتبطة بالتداول 53% على أساس سنوي إلى 165 مليون دولار. وزاد حجم عقود الخيارات 79% عن العام السابق و24% عن الربع الثاني، في حين بلغ حجم الأسهم بالقيمة الاسمية نحو 236 مليار دولار، بزيادة 16% على أساس سنوي لكن بانخفاض 15% على أساس ربعي. وأرجع دينير جزءاً من نمو التداول إلى تغيير جرى في يونيو على قاعدة متداول اليوم (Pattern Day Trader Rule)، قال إنه ألغى فعلياً القيود على عدد صفقات التداول اليومي للحسابات التي تقل قيمتها عن 25,000 دولار. وأضاف أن أحجام عقود الخيارات لأصحاب تلك الحسابات تضاعفت أكثر من مرتين، فيما تضاعفت أحجام الأسهم بالقيمة الاسمية ثلاث مرات مقارنة بمستوياتها قبل التغيير. وقال هايتشن وانغ، المدير المالي للمجموعة، إن نشاط تداول الأسهم ارتفع من حيث متوسط الصفقات اليومية المدرّة للإيرادات رغم انخفاض إجمالي الحجم بالقيمة الاسمية على أساس ربعي، ما يعكس تراجع متوسط أحجام الصفقات. وأضاف وانغ أن ويبول سجلت رقماً قياسياً جديداً في تداول الخيارات الشهرية في أكتوبر وتجاوزت 6% من سوق الخيارات الأمريكية للمرة الأولى. بلغت الإيرادات المرتبطة بالفوائد 43 مليون دولار، دون تغيير عن العام السابق. وقال وانغ إن الزيادة في إيرادات تمويل الهامش قابلها انخفاض في إيرادات إقراض الأسهم. وتجاوزت أرصدة المدين على الهامش مليار دولار خلال الربع. وارتفعت المصروفات التشغيلية المعدّلة إلى 149 مليون دولار من 120 مليون دولار قبل عام، ويعود ذلك أساساً إلى أن أحجام التداول الأعلى رفعت تكاليف الوساطة والمعاملات. وبلغ هامش التشغيل المعدّل 32%، فيما بلغ صافي الدخل المعدّل 58 مليون دولار. وتستخدم الشركة مقاييس غير معتمدة بموجب مبادئ المحاسبة المقبولة عموماً (non-GAAP) لهذه الأرقام. استحواذ تايلاند يضيف حسابات وأصولاً أنهت ويبول سبتمبر بنحو 5.2 مليون حساب ممول، بزيادة 5% على أساس سنوي، و29 مليون مستخدم مسجل، بزيادة 12%. وبلغ معدل الاحتفاظ بالحسابات الممولة فصلياً 97.1%. وبلغت صافي إيداعات العملاء 900 مليون دولار خلال الربع. وأضاف استحواذ Pi Securities نحو 70,000 حساب ممول، ضُمّنت في إجمالي ويبول في نهاية الربع. وقال وانغ إن Pi ساهمت بنحو أقل بقليل من 4 ملايين دولار من الإيرادات خلال سبتمبر وكانت مربحة، رغم أن تكاليفها الحالية قريبة من إيراداتها. وأُغلق الاستحواذ في 31 أغسطس. وقال وانغ إن ويبول تتوقع إكمال دمج المنصتين في الربع الأول أو الثاني من 2027، وترى فرصاً لتحسين هامش ربح Pi عبر وفورات التكاليف. كما توسعت ويبول في أوروبا، بعد حصولها على موافقة لتقديم خدمات الوصول المنظّم إلى العملات المشفرة وحفظها بموجب الإطار الأوروبي للأصول الرقمية، ثم أطلقت خدماتها في إيطاليا. وفي كوريا الجنوبية، أطلقت شريكتها Meritz Securities تطبيق MOUM للتداول للأفراد في سبتمبر باستخدام تقنية ويبول. وقال دينير إن التطبيق يتيح حالياً الأسهم، مع توقع إضافة الخيارات بمرور الوقت. منتجات جديدة وخطط تسويقية قال دينير إن تداول العقود الآجلة الدائمة بدأ مع انطلاق مكالمة الأرباح، بعرض عقود مرتبطة بالعملات المشفرة في البداية. وأضاف أن الشركة تخطط لتوسيع المنتجات والرافعة المالية المتاحة، لكنه لم يقدم جدولاً زمنياً للعقود الدائمة على الأسهم الفردية. وسجلت ويبول نمواً أيضاً في أسواق التوقعات. وقال دينير إن عقود التوقعات المرتبطة بالعملات المشفرة تجاوزت الرياضة كأكبر مساهم في إيرادات سوق التوقعات خلال الربع. ولم تفصح الشركة بشكل منفصل عن إيرادات سوق التوقعات أو تداول العملات المشفرة. وبخصوص الذكاء الاصطناعي، قال دينير إن ويبول لا تملك بعد وكلاء تداول على منصتها، لكن العملاء يمكنهم ربط وكلاء خارجيين عبر خوادم MCP التابعة لها. وأضاف أن نشاط التداول بالوكلاء ارتفع خلال الأشهر الأخيرة، خصوصاً في أسواق خارج الولايات المتحدة، لكنه امتنع عن تقديم رقم للحجم. بلغت مصروفات التسويق في الربع الثالث 35 مليون دولار، بزيادة 25% على أساس سنوي ودون تغيير يُذكر على أساس ربعي. وقال وانغ إنه يتوقع زيادة طفيفة في الربع الرابع، تشمل مصروفات Pi لفصل كامل والإنفاق المرتبط بشراكة الشركة مع منصة X. وأضاف أن ويبول تستهدف تحسين نسبة الإنفاق التسويقي إلى الإيرادات في 2027. الإدارة تعلق على تقرير وتقلبات السوق تناول دينير تقريراً للجنة الصين في مجلس النواب الأمريكي بشأن عمليات ويبول، قائلاً إن المسائل التي أثارها التقرير استندت إلى إفصاحات علنية وكانت قد روجعت سابقاً من قبل الجهات التنظيمية الأمريكية. وأضاف أن بيانات العملاء الأمريكيين تُخزن في الولايات المتحدة، وأن الموظفين في الصين لا يمكنهم الوصول إلى المعلومات الحساسة للعملاء الأمريكيين، وأن أصول العملاء الأمريكيين محفوظة في الولايات المتحدة. ورداً على سؤال عن تدفقات الأصول بعد التقرير، قال دينير إن ويبول شهدت إيداعات واردة كبيرة خلال الأسبوع الذي صدر فيه، بينما انخفضت أصول العملاء تحت الإدارة بنحو 80 مليون دولار في الأيام العشرة التالية. ووصف دينير نشاط التداول للأفراد بأنه صحي رغم التقلبات الأخيرة، لكنه حذر من أن استمرار التقلبات قد يضعف النشاط في نهاية المطاف. وقال وانغ إن أولويات ويبول الرأسمالية هي دعم نمو الأعمال، والاحتفاظ بقدرة على عمليات استحواذ محتملة، والنظر في شراء الأسهم إذا توافرت سيولة فائضة. وأضاف دينير أن فترة حظر حالت دون نشاط إعادة الشراء في أكتوبر. نبذة عن ويبول (NASDAQ:[BULL](/stock/BULL)) تدير ويبول ([BULL](/stock/BULL)) منصة استثمار ووساطة رقمية للمستثمرين الأفراد. وتشمل خدماتها تداول الأسهم والصناديق المتداولة في البورصة والخيارات وغيرها من المنتجات الاستثمارية، مع تفاوت التوافر بحسب السوق. وتوفر المنصة أيضاً بيانات السوق وأدوات الرسم البياني والتحليل وميزات التداول الورقي. تأسست ويبول في 2017 وتخدم العملاء في الولايات المتحدة وعدة أسواق دولية. وصُممت منصاتها للهاتف المحمول وسطح المكتب لمنح المستثمرين إمكانية الوصول إلى أدوات التداول والمعلومات المالية. أُنتج هذا التنبيه الإخباري الفوري بواسطة تقنية Narrative Science وبيانات مالية من MarketBeat لتزويد القراء بأسرع تغطية إخبارية وغير متحيزة. يُرجى إرسال أي أسئلة أو تعليقات حول هذا الخبر إلى contact@marketbeat.com. هل ينبغي أن تستثمر 1,000 دولار في ويبول الآن؟ قبل أن تفكر في ويبول، ستحتاج إلى سماع هذا. يتابع MarketBeat محللي الأبحاث الأعلى تصنيفاً والأفضل أداءً على وول ستريت والأسهم التي يوصون بها لعملائهم يومياً. وقد حدد MarketBeat خمسة أسهم يتحدث عنها كبار المحللين بهدوء لعملائهم لشرائها الآن قبل أن يلتقطها السوق الأوسع... ولم تكن ويبول ضمن القائمة. وبينما تحمل ويبول حالياً تصنيف "احتفاظ" لدى المحللين، يعتقد محللون من الأعلى تصنيفاً أن هذه الأسهم الخمسة أفضل للشراء. عرض الأسهم الخمسة هنا أصدر MarketBeat للتو قائمته لأكثر 7 اكتتابات عامة أولية سخونة يُتوقع أن تصل إلى وول ستريت في 2026. تعرّف على الشركات التي تستعد للطرح العام ولماذا يتابعها المستثمرون عن كثب. احصل على هذا التقرير المجاني واصل متابعة MarketBeat أضف MarketBeat كمصدر مفضل لك على Google لرؤية أحدث قصصنا في موجزك.

ما قالته روس ستورز (ROST) في مكالمة أرباح الربع الثالث

ما قالته روس ستورز (ROST) في مكالمة أرباح الربع الثالث

FMPROST

أعلنت روس ستورز ([ROST](/stock/ROST)) عن زيادة بنسبة 12% في مبيعات الربع الثالث وارتفاع بنسبة 8% في المبيعات المقارنة، إذ ساعد ارتفاع حركة العملاء تجار التجزئة ذوي الأسعار المخفضة على البناء على نمو قوي من العام السابق. وبلغت المبيعات 6.3 مليار دولار، في حين ارتفع صافي الدخل إلى 606 ملايين دولار من 512 مليون دولار قبل عام. وقال بيل شيهان، المدير المالي للشركة، في مكالمة أرباح الشركة إن ربحية السهم ارتفعت إلى 1.91 دولار من 1.58 دولار. وجاءت الزيادة في المبيعات المقارنة بعد زيادة بنسبة 7% في الربع المماثل من العام السابق. وقال جيم كونروي، الرئيس التنفيذي، إن الطلب على العودة إلى المدارس دعم المبيعات في وقت مبكر من الفترة، رغم أن الطقس الدافئ على غير المعتاد أثقل على مبيعات ملابس الخريف في أواخر الربع. وقالت الشركة إن الربع الرابع بدأ بداية قوية. وعزا كونروي الزيادة في زيارات العملاء إلى التغييرات في التسويق والسلع وعمليات المتاجر. فقد حوّلت روس مزيداً من تسويقها نحو القنوات الرقمية والاجتماعية، ووسّعت تشكيلتها من خلال موردين جدد وقائمين، وعملت على جعل المتاجر أسهل في التسوق وصفوف الدفع أقصر. وقال كونروي: "نحن نجتذب عملاء جدداً، ونعيد عملاء توقفوا عن الشراء، ونشهد زيارات أكثر تواتراً من عملائنا الحاليين". وأضاف أن النمو كان واسع القاعدة عبر مستويات الدخل والفئات العمرية. وكانت مستحضرات التجميل والمنزل أقوى فئات السلع، في حين كانت منطقة الغرب الأوسط أقوى منطقة. وقال كونروي إن كل فئة سلع رئيسية سجلت مبيعات مقارنة إيجابية، بما في ذلك الملابس، رغم الضغط الناجم عن الطقس الدافئ. وقال كونروي إن روس أبقت الأسعار منخفضة بدلاً من السعي إلى نمو المبيعات عبر متوسط أسعار أعلى. وأبلغ المحللين بأن العملاء الجدد يشبهون إلى حد كبير المتسوقين الحاليين من حيث الخصائص الديموغرافية وتواتر التسوق، وأن الشركة لا تحاول الابتعاد عن عميلها الأساسي من ذوي الدخل المتواضع. وارتفع هامش التشغيل في الربع الثالث إلى 12.3% من 11.6% قبل عام. وتحسّن هامش السلع بمقدار 20 نقطة أساس، مدعوماً ببيئة شراء قوية وبالمقارنة مع التكاليف المرتبطة بالرسوم الجمركية التي تكبدتها الشركة قبل عام، وفقاً لشيهان. ورفعت أسعار الوقود الأعلى تكاليف الشحن، ما خفض الهامش الإجمالي بمقدار 25 نقطة أساس. كما واجه هامش السلع مقارنة مع نتائج مواتية للفاقد في الربع المماثل من العام السابق. وقال مايكل هارتشورن، الرئيس الجماعي والمدير التنفيذي للعمليات، إن التكلفة الإجمالية للفاقد بقيت ثابتة نسبياً وإن المقارنة لم تكن ريحاً معاكسة مستمرة. وعلى مدى الأشهر التسعة الأولى من 2026، ارتفعت المبيعات بنسبة 15% إلى 18.5 مليار دولار وارتفعت المبيعات المقارنة بنسبة 11%. وبلغت ربحية السهم 6.59 دولار، بما في ذلك نحو 0.60 دولار للسهم من استردادات الرسوم الجمركية المعترف بها في الربع الثاني. وأبقت روس توقعاتها للمبيعات المقارنة في الربع الرابع عند نمو يتراوح بين 4% و5%، مقابل زيادة بنسبة 9% في الفترة المماثلة من العام السابق. وتتوقع ارتفاع إجمالي المبيعات بنسبة 7% إلى 9% وربحية سهم تتراوح بين 2.16 و2.25 دولار، مقابل 2 دولار قبل عام. وقال شيهان إن توقعات الأرباح تعكس تكاليف وقود أعلى من المتوقع في البداية، يقابلها جزئياً ارتفاع طفيف في دخل الفوائد. وتتوقع الشركة أيضاً زيادة طفيفة في إنفاق رواتب المتاجر والتسويق خلال فترة الأعياد. وتوقعاتها المحدثة لأرباح العام بأكمله هي 8.75 إلى 8.84 دولار للسهم، بما في ذلك منفعة استرداد الرسوم الجمركية. وافتتحت الشركة 41 متجراً من روس و10 متاجر من dd’s DISCOUNTS خلال الربع الثالث، لتكمل برنامجاً سنوياً من 115 افتتاحاً. وبعد الإغلاقات أو عمليات النقل المخطط لها لموقعين، تتوقع أن تنهي العام بـ 1,992 متجراً من روس و383 متجراً من dd’s DISCOUNTS. وقال هارتشورن إن متاجر الشركة في الشمال الشرقي تجاوزت أداءها المتوقع بشكل كبير. كما كرر إطار النمو طويل الأجل لروس القائم على نمو الوحدات بنسبة 5%، ونمو المبيعات المقارنة بنسبة 3% إلى 4%، ونمو ربحية السهم بخانة عشرية مزدوجة، مشيراً إلى أن الشركة لم تقدم توجيهاً لعام 2027. نبذة عن روس ستورز (NASDAQ:[ROST](/stock/ROST)) روس ستورز ([ROST](/stock/ROST)) هي شركة تجزئة بأسعار مخفضة تدير Ross Dress for Less وdd's DISCOUNTS. وتقدم متاجرها سلعاً تحمل علامات تجارية وأخرى من المصممين بأسعار مخفضة، مع اختلاف اختيار المنتجات وتوافرها حسب الموقع والموسم. وتبيع Ross Dress for Less الملابس والأحذية والإكسسوارات وأزياء المنزل والأثاث وغيرها من السلع لكل أفراد الأسرة. وتقدم dd's DISCOUNTS تشكيلة مشابهة من السلع بأسعار مخفضة، تشمل الملابس والأحذية وسلع المنزل والمنتجات ذات الصلة. وتعود أصول الشركة إلى متجر متعدد الأقسام تأسس في سان برونو بكاليفورنيا عام 1950. تم إنشاء تنبيه الأخبار الفوري هذا بواسطة تقنية Narrative Science والبيانات المالية من MarketBeat لتزويد القراء بأسرع تغطية إخبارية غير متحيزة. يرجى إرسال أي أسئلة أو تعليقات حول هذه القصة إلى contact@marketbeat.com. هل ينبغي أن تستثمر 1,000 دولار في روس ستورز الآن؟ قبل أن تفكر في روس ستورز، سترغب في سماع هذا. يتابع MarketBeat محللي الأبحاث الأعلى تصنيفاً والأفضل أداءً على وول ستريت والأسهم التي يوصون بها لعملائهم يومياً. وقد حدد MarketBeat خمسة أسهم يهمس بها كبار المحللين لعملائهم بشرائها الآن قبل أن يدرك السوق الأوسع ذلك... ولم تكن روس ستورز ضمن القائمة. وفي حين أن روس ستورز ([ROST](/stock/ROST)) تحظى حالياً بتصنيف شراء معتدل بين المحللين، فإن المحللين الأعلى تصنيفاً يعتقدون أن هذه الأسهم الخمسة خيارات شراء أفضل. عرض الأسهم الخمسة هنا ساعدت تسلا وإنفيديا وجوجل في تشكيل الحقبة الأخيرة من نمو السوق، لكن الموجة التالية قد تأتي من مجموعة جديدة من الشركات. ستجد داخل هذا التقرير 7 أسهم يمكن أن تلعب دوراً رئيسياً في ازدهار السوق القادم الذي تقوده التكنولوجيا. احصل على هذا التقرير المجاني واصل متابعة MarketBeat أضف MarketBeat كمصدرك المفضل على Google لترى أحدث قصصنا في خلاصتك الإخبارية.

أبرز نقاط مكالمة أرباح إسكو تكنولوجيز للربع الرابع

أبرز نقاط مكالمة أرباح إسكو تكنولوجيز للربع الرابع

FMPESE

أعلنت إسكو تكنولوجيز ([ESE](/stock/ESE)) المدرجة في بورصة نيويورك عن إيرادات وأرباح معدلة قياسية للسنة المالية 2026، مع ارتفاع الطلبات في جميع أعمالها، ومن المتوقع أن يساعد الاستحواذ على ميغر الذي اكتمل مؤخراً في دفع زيادة حادة في المبيعات خلال السنة المالية 2027. وقال كريس تاكر، المدير المالي للشركة، في مكالمة أرباح الربع الرابع إن إيرادات السنة المالية 2026 ارتفعت بنسبة 21% لتتجاوز 1.3 مليار دولار بقليل، بما يشمل نمواً عضوياً بنسبة 10%. وارتفعت الأرباح المعدلة للسهم بنحو 40% لتصل إلى 8.42 دولار، بينما ارتفع الأرباح المعدلة قبل الفوائد والضرائب بنسبة 31% لتتجاوز 326 مليون دولار. وبالنسبة للسنة المالية 2027، تتوقع إسكو تكنولوجيز إيرادات تتراوح بين 2.05 مليار دولار و2.09 مليار دولار، بما يشمل ما بين 640 مليون دولار و660 مليون دولار من ميغر. وتتوقع الشركة أرباحاً معدلة تتراوح بين 9.40 دولار و9.70 دولار للسهم، بزيادة تتراوح بين 12% و15% عن السنة المالية 2026. وقال برايان سايلر، الرئيس والمدير التنفيذي: "أنهينا السنة المالية بطلبات وتراكم أعمال قياسيين، ما يوفر أساساً متيناً للنمو مستقبلاً". وتجاوزت نسبة الطلبات إلى الفواتير في الشركة مستوى 1 في كل ربع من أرباع السنة، وبلغت 1.31 للسنة بأكملها. دمج ميغر وتوقعات 2027 أكملت إسكو تكنولوجيز استحواذها على ميغر غروب ليمتد بعد فترة وجيزة من انتهاء السنة المالية. ووصف سايلر الصفقة بأنها الأكبر في تاريخ الشركة، وقال إن أعمال دو بل وميغر المدمجة ستعرف باسم دو بل ميغر. وتتوقع الإدارة أن يكون ميغر ذا أثر إيجابي طفيف على الأرباح المعدلة للسهم في السنة المالية 2027. وتتضمن التوقعات 20 مليون دولار من وفورات التكلفة التآزرية، وقال سايلر إن الشركة "واثقة جداً جداً" من تحقيق هذا المبلغ. وأضاف أن إسكو بدأت إعادة الهيكلة وأنشأت فريق إدارة مشتركاً وأجرت تعديلات على قنوات التوزيع بعد إتمام الصفقة. ولا تتضمن التوقعات أي وفورات إيرادات تآزرية من الدمج. وقال سايلر إنه من المبكر جداً وضع افتراضات بشأنها، رغم أن العملاء قدموا اقتراحات لحلول جديدة تجمع بين منتجات دو بل وميغر. وقال تاكر إن توقعات الأرباح المعدلة تستبعد التكاليف المتعلقة بالصفقة ومصاريف الدمج والإطفاء المرتبط بالاستحواذ. وقدر رسوم الأعمال المصرفية والتمويل بنحو 20 مليون دولار، ورسوم نقل الملكية بنحو 10 مليون دولار، وتكاليف الدمج بنحو 30 مليون دولار من الأثر على قائمة الأرباح والخسائر، رغم أن تقدير الدمج قد يتغير. ولا يزال حساب الإطفاء قيد الإنجاز. وباستثناء ميغر، تتوقع إسكو تكنولوجيز نمواً عضوياً في الإيرادات بنسبة تتراوح بين 7% و9% في السنة المالية 2027. وتتوقع نمواً بنسبة 7% إلى 9% في قطاع الطيران والدفاع، ونمواً عضوياً بنسبة 7% إلى 9% في مجموعة حلول المرافق، ونمواً بنسبة 5% إلى 7% في قطاع الاختبار. أداء القطاعات في الربع الرابع ارتفعت طلبات الربع الرابع بنسبة 22% عن العام السابق، مع نمو مكون من رقمين في القطاعات الثلاثة كافة. وارتفعت المبيعات بنسبة 9%، عبر النمو العضوي بالكامل، وارتفعت الأرباح المعدلة للسهم بنسبة 15% لتصل إلى 2.67 دولار. وبلغ هامش الأرباح المعدلة قبل الفوائد والضرائب 24.1%. وارتفعت مبيعات قطاع الطيران والدفاع في الربع الرابع بنسبة 12% عضوياً لتصل إلى 190 مليون دولار، بينما زادت الطلبات بنسبة 36%. وأنهى القطاع السنة بتراكم أعمال قدره 1.1 مليار دولار. وقال سايلر إن تراكم الأعمال المشترك لأعمال البحرية التابعة لإسكو تجاوز 770 مليون دولار، بزيادة تزيد على 40% عن العام السابق. ونمت مبيعات البحرية العضوية بنسبة 18% في الربع الرابع والسنة بأكملها على حد سواء، إضافة إلى المساهمة الكاملة لشركة ماريتايم خلال السنة. وارتفعت مبيعات الطيران التجاري بنسبة 20% خلال السنة، رغم أن سايلر قال إن أعمال الطائرات واصلت التعامل مع تحديات سلسلة التوريد والطاقة الإنتاجية. وفي قطاع حلول المرافق، ارتفعت مبيعات الربع الرابع بنسبة 3.5%، إذ عوض نمو بنسبة 8% في دو بل انخفاضاً بنسبة 20% في NRG. وتراجع هامش الأرباح المعدلة قبل الفوائد والضرائب للقطاع بمقدار 160 نقطة أساس. وأشار تاكر إلى انخفاض الأحجام في NRG والمزيج غير المواتي وارتفاع تكاليف الإنتاج في دو بل. وقال تاكر إن دو بل واجهت تكاليف أعلى للمكونات الإلكترونية والصلب والنحاس. وقدر أيضاً أن ما بين 3 ملايين دولار و4 ملايين دولار من إيرادات دو بل المتوقعة في الربع الرابع انتقلت إلى تراكم أعمال متأخر بسبب تحديات سلسلة التوريد وموافقات العملاء. وارتفعت مبيعات قطاع الاختبار بنسبة 11% في الربع، بدعم من خط منتجات مرشحات الطاقة لمراكز البيانات الحكومية الأمريكية. وزادت الطلبات بنسبة 13%، مدفوعة بمشاريع السيارات والدفاع، بينما بقي هامش الأرباح المعدلة قبل الفوائد والضرائب دون تغيير عند 17.5%. التدفق النقدي وطلب السوق تجاوز التدفق النقدي التشغيلي للسنة المالية 2026 مبلغ 295 مليون دولار، ارتفاعاً من 200 مليون دولار في العام السابق. وعزا تاكر جزءاً من الزيادة إلى دفعات مقدمة على عقود بحرية كبيرة، وقال إن التدفق النقدي في أعمال البحرية سيكون على الأرجح أقل في السنة المالية 2027، رغم أن التمويل لا يزال قوياً لأن العقود ما زالت في مراحل التنفيذ الأولى. ورداً على سؤال حول التغييرات المحتملة في بناء مراكز البيانات، قال سايلر إن مبيعات دو بل ميغر المباشرة إلى شركات بناء مراكز البيانات الكبيرة وإلى شركات الهندسة والمشتريات والبناء ومقدمي الخدمات كانت متواضعة، إذ تقدر بنحو 1% إلى 2% من إيرادات الأعمال المدمجة. وقال إن إسكو لا تتوقع انخفاضاً جوهرياً في توقعاتها للسنة المالية 2027 بسبب ذلك السوق. وقال سايلر أيضاً إن إسكو لم تجر أي تغييرات على توقعاتها للسنة المالية 2027 بناءً على الانتخابات الأخيرة. وأضاف أن الشركة تتوقع دعماً من الحزبين لبناء السفن، ولا سيما برامج الغواصات، مع إقراره بوجود حالة من عدم اليقين حول تشريعات الدفاع. نبذة عن إسكو تكنولوجيز (NYSE:[ESE](/stock/ESE)) إسكو تكنولوجيز ([ESE](/stock/ESE)) هي شركة تصنيع متنوعة للمنتجات والخدمات الهندسية لأسواق المرافق والطيران والدفاع والأسواق التجارية. ويقع مقرها في سانت لويس بولاية ميسوري، وتخدم عملاء في الولايات المتحدة وخارجها. وتوفر أعمال حلول المرافق التابعة لها معدات وخدمات تستخدم لفحص ومراقبة وصيانة أنظمة الطاقة الكهربائية، بما يشمل حلول الاختبار التشخيصي وتقييم الحالة للبنية التحتية للمرافق. وتوفر أعمال الطيران والدفاع التابعة لها مكونات وأنظمة متخصصة، مثل الصمامات الدقيقة ومنتجات الترشيح وتقنيات الاتصالات والهوائيات. أُنتج هذا التنبيه الإخباري الفوري بواسطة تقنية narrative science والبيانات المالية من MarketBeat لتزويد القراء بأسرع تغطية إخبارية محايدة. يرجى إرسال أي أسئلة أو تعليقات حول هذه القصة إلى contact@marketbeat.com. هل ينبغي أن تستثمر 1000 دولار في إسكو تكنولوجيز الآن؟ قبل أن تفكر في إسكو تكنولوجيز، ستحتاج إلى سماع هذا. تتابع MarketBeat محللي الأبحاث الأعلى تصنيفاً والأكثر أداءً على وول ستريت والأسهم التي يوصون بها لعملائهم يومياً. وقد حددت MarketBeat خمسة أسهم يهمس كبار المحللين لعملائهم بشرائها الآن قبل أن يدرك السوق الأوسع ذلك... ولم تكن إسكو تكنولوجيز على القائمة. وفي حين أن إسكو تكنولوجيز تحظى حالياً بتصنيف شراء بين المحللين، فإن المحللين الأعلى تصنيفاً يعتقدون أن هذه الأسهم الخمسة أفضل للشراء. عرض الأسهم الخمسة هنا. لا يزال النفط يحرك الاقتصاد العالمي، لكن الذكاء الاصطناعي يعيد تشكيل فرصة الطاقة. اكتشف سبعة أسهم تشمل الطاقة التقليدية والبنية التحتية والطاقة من الجيل التالي. احصل على هذا التقرير المجاني. تابع MarketBeat. أضف MarketBeat كمصدرك المفضل على Google لرؤية أحدث قصصنا في خلاصتك الإخبارية.

أسهم إنسّمد ترتفع 18% وسط دراسة سانوفي الاستحواذ عليها

أسهم إنسّمد ترتفع 18% وسط دراسة سانوفي الاستحواذ عليها

FMPINSM

قفزت أسهم شركة إنسّمد ([INSM](/stock/INSM)) يوم الخميس بعد تقارير تفيد بأن المجموعة الدوائية الفرنسية سانوفي تدرس الاستحواذ على شركة التكنولوجيا الحيوية الأمريكية، التي تبلغ قيمتها السوقية نحو 26.28 مليار دولار. وفي فترة ما بعد الظهر من يوم الخميس، كان سهم إنسّمد يتداول عند 141.84 دولاراً، مرتفعاً 22.04 دولاراً، أي بنسبة 18.4%. وذكرت وكالة بلومبرغ نيوز أن سانوفي إس إيه (ADR) ([SNY](/stock/SNY)) تجري محادثات مع مستشارين وهي تدرس إمكانية إبرام صفقة، نقلاً عن أشخاص مطلعين على الأمر طلبوا عدم الكشف عن هويتهم لأن المناقشات سرية. وبحسب بلومبرغ، فإن المداولات مستمرة وأي صفقة قد تكون على بعد أسابيع، مما يشير إلى عدم التوصل إلى اتفاق. ومن شأن عملية الاستحواذ المحتملة أن تمنح سانوفي إمكانية الوصول إلى محفظة إنسّمد من العلاجات للأمراض التنفسية والالتهابية الخطيرة، على الرغم من أن أياً من الشركتين لم يؤكد إجراء مفاوضات. وتركز إنسّمد على تطوير علاجات للمرضى الذين يعانون من أمراض خطيرة ونادرة، بما في ذلك حالات الرئة، في حين تسعى سانوفي إلى النمو من خلال أعمالها في الأدوية واللقاحات. وقد لفت التقرير انتباه المستثمرين إلى إنسّمد، إذ تثير التكهنات بشأن استحواذ محتمل احتمال تقديم علاوة للمساهمين. ومع ذلك، ونظراً لأن المناقشات لا تزال في مرحلة استكشافية ولم يتم الكشف عن أي صفقة متفق عليها، فإن النهج المبلغ عنه لا يضمن أن تتحقق الصفقة.

سهم AMD يتراجع أكثر من 9% بعد تحذير بائع مكشوف من تعرضه للصين

سهم AMD يتراجع أكثر من 9% بعد تحذير بائع مكشوف من تعرضه للصين

FMPAMD

تراجع سهم شركة Advanced Micro Devices Inc ([AMD](/stock/AMD)) بشكل حاد يوم الخميس بعدما زعمت شركة البيع المكشوف Hunterbrook Media أن صانعة الرقائق تواجه تعرضاً كبيراً للصين، مما أثار مخاوف بشأن قيود التصدير الأميركية المحتملة وسلسلة التوريد لديها. وفي نحو الساعة 12:10 ظهراً بتوقيت شرق الولايات المتحدة، كان سهم [AMD](/stock/AMD) ([AMD](/stock/AMD)) يتداول عند 483.59 دولار، بانخفاض 46.55 دولار، أو 8.78%، عن إغلاقه السابق البالغ 530.14 دولار. وجاء هذا التراجع بعد هبوط بنحو 7% يوم الأربعاء إثر نشر Hunterbrook تقريرها وإفصاحها عن احتفاظها بمركز بيع مكشوف في شركة أشباه الموصلات. وزعمت Hunterbrook أن صانعة خوادم الصينية IEIT Systems استمرت في تلقي تحديثات لبرمجيات [AMD](/stock/AMD) ([AMD](/stock/AMD)) الثابتة رغم إدراجها على قائمة حظر أميركية، مما سمح لمعالجاتها بالعمل في بيئات الخوادم. ادعى التقرير أيضاً أن أكثر من 20% من إيرادات [AMD](/stock/AMD) ([AMD](/stock/AMD)) تُفوتر لعملاء في الصين وهونغ كونغ، في حين تُكمل شريك تصنيع صيني معظم رقائقها. كما يقيّم المستثمرون التأثير المحتمل لتشديد قواعد التصدير الأميركية، والتي قد تقيد المبيعات للعملاء الصينيين وتعقد ترتيبات التصنيع المرتبطة بالصين. وكانت [AMD](/stock/AMD) ([AMD](/stock/AMD)) قد حددت في السابق لوائح التصدير الحكومية والرسوم الجمركية ومتطلبات الترخيص ضمن المخاطر التي تواجهها. ويأتي التقرير في وقت تسعى فيه [AMD](/stock/AMD) ([AMD](/stock/AMD)) إلى توسيع موقعها في سوق رقائق الذكاء الاصطناعي، حيث تنافس Nvidia. وأضافت مزاعم Hunterbrook حالة من عدم اليقين حول أعمال [AMD](/stock/AMD) ([AMD](/stock/AMD)) في الصين، رغم أن دقتها وأي عواقب مالية محتملة تبقى غير واضحة.

إنفيديا تقترب من رينيه هاس الرئيس التنفيذي لشركة آرم بحثاً عن خليفة لجنسن هوانغ

إنفيديا تقترب من رينيه هاس الرئيس التنفيذي لشركة آرم بحثاً عن خليفة لجنسن هوانغ

FMPARM

ذكرت تقارير أن شركة إنفيديا (NASDAQ:NVDA, XETRA:NVD) اقتربت من رينيه هاس الرئيس التنفيذي لشركة آرم هولدينغز ([ARM](/stock/ARM)) ليكون خليفة محتملاً لجنسن هوانغ، في ظل بحث صانع شرائح الذكاء الاصطناعي عن قيادة دائمة بعد رحيل الرئيس التنفيذي السابق. ووفقاً لما نقلته بلومبرغ نيوز يوم الأربعاء عن شخص مطلع على الأمر، فإن شركة التوظيف هيدريك آند ستراغلز، التي كلفها مجلس إدارة إنفيديا بالإشراف على عملية البحث، قد تواصلت مع هاس بشأن المنصب. ووفقاً للتقرير، بدأت الشركة أيضاً في التواصل مع تنفيذيين آخرين يمكن النظر إليهم لشغل المنصب. اعرف المزيد عن إنفيديا اقرأ المزيد عن إنفيديا يقود هاس شركة آرم منذ عام 2022، حيث أشرف على توسعها مع تزايد الطلب على معماريات المعالجات التي تصممها الشركة البريطانية في مراكز البيانات والهواتف الذكية وتطبيقات الذكاء الاصطناعي. وقضى سابقاً سبع سنوات في إنفيديا، حيث ارتقى إلى منصب نائب الرئيس والمدير العام لأعمال منتجات الحوسبة قبل انضمامه إلى آرم في عام 2013. وقد تجعله معرفته بعمليات إنفيديا وخبرته في قيادة شركة أشباه موصلات مدرجة في البورصة مرشحاً محتملاً، غير أن هذا التواصل لا يعني أنه وافق على السعي لشغل المنصب. وتتولى المديرة المالية كوليت كريس منصب الرئيس التنفيذي المؤقت لإنفيديا بينما ينظر المجلس في المرشحين. ويأتي البحث عن قيادة جديدة في وقت حرج بالنسبة لإنفيديا، التي أصبحت واحدة من أكثر الشركات قيمة في العالم وسط الطلب المتزايد على معالجاتها للذكاء الاصطناعي. وقد يؤثر التغيير في القيادة العليا على التوجه الاستراتيجي للشركة وهي تتعامل مع منافسة متصاعدة وقيود على التصدير وتدقيق متزايد في أعمالها في الصين.

أسهم روبلوكس تواجه ضغطاً على المدى القصير مع إبقاء بنك أوف أمريكا على تصنيف "محايد"

أسهم روبلوكس تواجه ضغطاً على المدى القصير مع إبقاء بنك أوف أمريكا على تصنيف "محايد"

FMPRBLX

تواجه شركة روبلوكس ([RBLX](/stock/RBLX)) توقعات نمو محسّنة لعام 2027 مع تسارع تطوير الألعاب بفضل الذكاء الاصطناعي، لكن بنك أوف أمريكا أبقى على تصنيفه "محايد"، ناصحاً المستثمرين بالانتظار حتى تتضح تأثيرات لعبة Grand Theft Auto 6. وقال البنك إن توازن المخاطر بالنسبة للسنة الميلادية 2027 تحسّن خلال الأسابيع الستة الماضية، مع تسارع إطلاق الألعاب حيث يعتمد المطورون أدوات الذكاء الاصطناعي بشكل متزايد، وهو ما قد يدعمه تكامل بروتوكول سياق النموذج (Model Context Protocol) من Claude. وتشير مناقشات البنك مع علاقات المستثمرين في روبلوكس وخبراء القطاع إلى أن الذكاء الاصطناعي قد يقصّر دورات التطوير ويخفض تكاليف الإنتاج ويخلق فرصاً لنمو غير متوقع في الإيرادات العام المقبل. وقال أحد خبراء القطاع الذي استشهد به البنك إن بعض أدوات الذكاء الاصطناعي قد تخفض تكاليف التطوير إلى ما يقارب الصفر وتضاعف معدل إصدار الألعاب المحتمل نحو أربع مرات. وارتفع عدد الألعاب على روبلوكس في نوفمبر حتى تاريخه بنسبة 50% مقارنة بيونيو، فيما بلغت الإطلاقات الجديدة ضمن أفضل 100 لعبة على المنصة مستوى قياسياً في أكتوبر، بنحو 40% أعلى من ذروة صيف 2025. ومع ذلك، يقدّر البنك أن Grand Theft Auto 6 قد تخفض ساعات التفاعل على روبلوكس بنحو 2% في الربع الرابع، ما يخلق رياحاً معاكسة بنسبة 4.5% للحجوزات. ومن المتوقع أن يتركز التأثير في الأسبوعين الأولين بعد الإطلاق في 19 نوفمبر، رغم أن اللاعبين قد يحتاجون نحو ستة أسابيع لإكمال نمط القصة. وخفض البنك تقديره لحجوزات الربع الرابع إلى 1.90 مليار دولار من 1.95 مليار دولار، وتقديره للأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء إلى 327 مليون دولار من 356 مليون دولار. ورفع البنك هدفه السعري إلى 48 دولاراً من مضاعف تقييم 20 مرة إلى 21 مرة للأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء للسنة الميلادية 2027، لكنه قال إن على المستثمرين الانتظار حتى يستقر تأثير GTA 6.

مونغو دي بي تواجه توقعات أقل قبل الإعلان عن النتائج بعد خفض بنك أوف أمريكا السعر المستهدف

مونغو دي بي تواجه توقعات أقل قبل الإعلان عن النتائج بعد خفض بنك أوف أمريكا السعر المستهدف

FMPMDB

تواجه شركة مونغو دي بي ([MDB](/stock/MDB)) عتبة أقل للنمو عند إعلانها نتائج الربع الثالث من السنة المالية 2027 في الأول من ديسمبر، بعدما حذّر بنك أوف أمريكا (BofA) من أن المخاوف بشأن التنفيذ خفّضت التوقعات المتعلقة بأعمال قاعدتها السحابية Atlas. وأعاد الوسيط تأكيد تصنيفه «شراء» لكنه خفّض سعره المستهدف إلى 450 دولاراً من 540 دولاراً، بما يعكس تراجع مضاعفات التقييم عبر شركات برمجيات البنية التحتية. ويرى بنك أوف أمريكا أن نمو إيرادات Atlas بنسبة 29% على أساس سنوي سيكون كافياً الآن لتلبية توقعات المستثمرين، بما يحافظ على معدل نمو الربع السابق رغم مقارنة أصعب قليلاً. وقال المحللون إن التغييرات الإدارية الأخيرة زادت من عدم اليقين حول تنفيذ المبيعات وتوسّع العملاء المؤسسيين، وإن كانوا يعدّون ذلك مخاطر تنفيذ لا دليلاً على ضعف القدرة التنافسية. وسيقيّم المستثمرون أيضاً استحواذ مونغو دي بي على Firebolt، المُعلن في 17 نوفمبر، والذي يضيف قاعدة بيانات معالجة تحليلية آنية إلى منصتها الحالية لقواعد البيانات التشغيلية. ويرى البنك أن الصفقة ذات أهمية استراتيجية لطموح مونغو دي بي في أن تصبح منصة بيانات أوسع للذكاء الاصطناعي، وهو ما قد يوسّع أعباء العمل التي يمكنها معالجتها ويضعها في منافسة أقرب مع Snowflake وشركة Databricks المملوكة ملكية خاصة. وتقدّر شركة الوساطة أن سوق منصات بيانات الذكاء الاصطناعي قد يبلغ 495 مليار دولار بحلول 2030، وتريد من الإدارة أن توضح كيف ستعمل Firebolt على توسيع أعباء العمل القابلة للاستهداف لدى مونغو دي بي. ومن المؤشرات الأخرى التي يجب مراقبتها نمو الإيرادات السنوية المتكررة، ونشاط الصفقات الكبيرة، وإضافات العملاء المؤسسيين، وإنتاجية المبيعات. وقال بنك أوف أمريكا إن توجيهات إيرادات Atlas للربع الرابع عند 26%، بما يتماشى مع توقعاته الحالية، ستدعم الانتعاش المتوقع في النمو، في حين أن توقعات أضعف قد تؤخر الحالة الاستثمارية. وخفّض الوسيط مضاعف تقييمه إلى 9.9 مرة من الإيرادات المقدرة للسنة التقويمية 2027 من 12 مرة.

إيفربيور ترفع توقعاتها السنوية للربع الثالث على التوالي ويدبوش تؤكد تصنيفها "أفضل من الأداء"

إيفربيور ترفع توقعاتها السنوية للربع الثالث على التوالي ويدبوش تؤكد تصنيفها "أفضل من الأداء"

FMPP

رفعت إيفربيور (المدرجة في بورصة نيويورك تحت الرمز: [P](/stock/P)) توقعاتها لإيرادات السنة المالية 2027 والأرباح التشغيلية للربع الثالث على التوالي بعد أن دفع الطلب القوي النتائج إلى ما يتجاوز التوقعات بكثير، مما دفع شركة ويدبوش إلى تأكيد تصنيفها "أفضل من الأداء" وسعرها المستهدف البالغ 130 دولارًا. ارتفعت إيرادات الربع الثالث بنسبة 51% على أساس سنوي إلى 1.46 مليار دولار، متجاوزة الحد الأعلى لتوجيهات الإدارة بنحو 125 مليون دولار. وبلغت ربحية السهم غير المتوافقة مع مبادئ المحاسبة المقبولة عمومًا 0.86 دولار، متجاوزة متوسط تقديرات المحللين البالغ 0.77 دولار وتوقعات ويدبوش البالغة 0.70 دولار، في حين جاء هامش التشغيل غير المتوافق مع مبادئ المحاسبة المقبولة عمومًا عند 23.6%، أي أعلى بنحو 330 نقطة أساس من منتصف التوجيهات. ورفعت الإدارة توقعاتها لإيرادات السنة الكاملة إلى ما بين 5.20 مليار دولار و5.21 مليار دولار من 5.03 مليار دولار و5.07 مليار دولار، ورفعت توقعاتها للأرباح التشغيلية إلى ما بين 1.08 مليار دولار و1.09 مليار دولار من 940 مليون دولار و960 مليون دولار. ووصفت ويدبوش توجيهات الربع الرابع بأنها متحفظة، مشيرة إلى أن إيفربيور تجاوزت منتصف توجيهاتها للإيرادات بنحو 10% في الربع الثالث، بعد تجاوزات بنسبة 8% و5% في الربعين السابقين. وتتوقع الوساطة المالية نموًا إضافيًا في مبيعات الحوسبة الفائقة، والتي أصبحت الآن مدرجة ضمن إيرادات المنتجات كإتاوات، لتوفر ارتفاعًا إضافيًا. كما كشفت الإدارة عن تخفيضات في متوسط الأسعار في بداية الربع الرابع، مستشهدة بهندسة القيمة وتحسين تقليل البيانات، مع الحفاظ على هوامش الربح الإجمالية للمنتجات الأساسية عند الحد الأدنى من نطاقها المستهدف البالغ 65%-70%. وترى ويدبوش في التسعير المنخفض فرصة محتملة لزيادة الحصة السوقية، في حين أن الطلب على أحمال العمل عالية الأداء قد يدعم متوسط أسعار البيع. وحافظت الوساطة على سعرها المستهدف البالغ 130 دولارًا، استنادًا إلى نحو 30 ضعف تقديراتها لأرباح السنة المالية 2028 البالغة 4.26 دولارًا للسهم، بالإضافة إلى صافي النقد.

إمكانات نمو إنتاج أجنيقو إيغل تعزز تصنيف جيفريز 'شراء' وسعرها المستهدف 227 دولاراً

إمكانات نمو إنتاج أجنيقو إيغل تعزز تصنيف جيفريز 'شراء' وسعرها المستهدف 227 دولاراً

FMPAEM

أفادت جيفريز بأن شركة أجنيقو إيغل ماينز المحدودة (TSX:[AEM](/stock/AEM)) ([AEM](/stock/AEM)) تمتلك إمكانات كبيرة لتوسيع إنتاج الذهب بما يتجاوز 4 ملايين أونصة سنوياً في ثلاثينيات القرن الحالي، وأعادت تثبيت تصنيفها "شراء" وسعرها المستهدف البالغ 227 دولاراً عقب يوم الأسواق الرأسمالية الذي عقدته الشركة العاملة في قطاع التعدين. وقالت شركة الوساطة إن الشركة عرضت خططاً لإضافة ما بين 1.3 مليون و1.5 مليون أونصة من الإنتاج السنوي على مدى العقد المقبل، ما يمثل نمواً بنسبة 20%-30% عن المستويات الحالية. وتشمل خطط التوسع مشاريع كنديان مالارتيك وهوب باي وديترو ليك وأبر بيفر، مع فرص إضافية في هاموند ريف وإيكاري والمواقع التشغيلية القائمة. وأبرزت جيفريز أن الجزء الأكبر من التوسع المخطط يتركز في كندا وولايات قضائية أخرى رسّخت فيها أجنيقو إيغل بنيتها التحتية وخبرتها التشغيلية وعلاقاتها الإقليمية. وقال المحللون إن إمكانات النمو العضوي هذه تميز الشركة عن منافسين يعتمدون بشكل متزايد على عمليات الاستحواذ أو الولايات القضائية الأعلى مخاطر لتعويض الإنتاج المتراجع. ومن المتوقع أن تتجاوز النفقات الرأسمالية 3.5 مليارات دولار في عامي 2027 و2028، مقابل توقعات السوق البالغة نحو 3.1 مليار إلى 3.3 مليار دولار، مع دفع الشركة مشاريعها التطويرية قدماً. وتقدّر جيفريز النفقات الرأسمالية بنحو 3.84 مليارات دولار في 2027 و4.05 مليارات دولار في 2028، بما يعكس استثماراً أعلى عبر محفظة المشاريع. وأشارت الإدارة إلى أن أولويات مشاريعها واستراتيجية توزيع رأس المال ستظل دون تغيير حتى مع بلوغ أسعار الذهب 3,500 دولار للأونصة. وترى شركة الوساطة أن أجنيقو إيغل قادرة على تمويل برنامج توسعها مع إعادة نحو 2 مليار دولار سنوياً إلى المساهمين عبر توزيعات الأرباح وإعادة شراء الأسهم. وقالت جيفريز إن سعرها المستهدف البالغ 227 دولاراً يستند إلى مضاعف 1.6 مرة للقيمة السوقية الآجلة إلى صافي قيمة الأصول، ومضاعف 9 مرات للقيمة المؤسسية الآجلة إلى EBITDA، بما يعزز تفضيلها لأجنيقو إيغل ([AEM](/stock/AEM)) بين كبار منتجي الذهب.

ستيف إيزمان: "الحوافز تتغلب على الأخلاق في كل مرة". الدرس لمستثمري اليوم

ستيف إيزمان: "الحوافز تتغلب على الأخلاق في كل مرة". الدرس لمستثمري اليوم

FMPCRWV

استخدم ستيف إيزمان، المستثمر المعروف ببيعه على المكشوف لسوق الإسكان الأمريكي قبل الأزمة المالية عام 2008، أحدث حلقة من بودكاسته لشرح سبب تجاهل الكثير من المحترفين كارثة كانت موجودة في البيانات العامة لسنوات. في حلقة من برنامج The Real Eisman Playbook نُشرت في 18 نوفمبر 2026 بعنوان "ستيف إيزمان يكشف الحقيقة عن "الرهان الكبير"، قال: "كانت البيانات كلها موجودة، لكن رجال الدين ورجال الأسهم تجاهلوا البيانات. الجميع تجاهل البيانات واشترى القصة الخيالية. كانوا يتقاضون رواتبهم مقابل ذلك. الحوافز تتغلب على الأخلاق في كل مرة." جاءت الحلقة بعد يوم من انضمام إيزمان إلى برنامج Squawk Box على قناة CNBC لمناقشة أسهم الذكاء الاصطناعي في 17 نوفمبر. تحذيره يمتد إلى ما هو أبعد بكثير من الرهون العقارية. بالنسبة للمستثمرين الذين هم في سن التقاعد أو قريبين منه، فإنه يذكرهم بأن العرض الترويجي المصقول والاستثمار السليم يمكن أن يكونا أمرين مختلفين تمامًا. ما رآه إيزمان بينما كانت وول ستريت تنظر بعيدًا يقول إيزمان إن نداء الإسكان جاء من قراءة البيانات. "لم يكن الأمر حقًا ذهابنا إلى لاس فيغاس. كان الأمر أشبه بقراءة جدول بيانات شهري لم يرغب أحد في عالم الأسهم في دفع 10,000 دولار سنويًا مقابله." تتبع جدول البيانات هذا القروض عالية المخاطر "المصممة لتنفجر بعد عامين"، مصنفة حسب سنة الإصدار. ارتفعت القروض بدون مستندات: "بحلول عام 2006، وصلت نسبة القروض التي كانت بدون مستندات إلى حوالي 50٪." وفي الوقت نفسه، كانت نماذج التصنيف وراء سندات الرهن العقاري ذات التصنيف الثلاثي A بعيدة جدًا عن الصواب. "افترضت النماذج أن محفظة القروض عالية المخاطر قد تخسر ربما 7 إلى 10٪ تراكميًا. خلال الأزمة، بلغت الخسائر 50٪." لماذا فوت المحترفون المأجورون المخاطر الظاهرة للعيان بعبارات بسيطة، حصل المقرضون على رسوم مقابل تقديم القروض. وحصلت البنوك على رسوم مقابل تجميعها في سندات. وحصلت وكالات التصنيف على أموال من المصدرين الذين قيمت سنداتهم. وجمع مندوبو المبيعات عمولات على كل عملية بيع. عندما يحصل كل فرد في السلسلة على أموال بناءً على الحجم، فلا أحد لديه سبب لقراءة بيانات التأخر في السداد، لذلك يتم تجاهل التحذير العام. يقول إيزمان إن الجهات التنظيمية كانت عمياء أيضًا: "الأشخاص الذين لديهم السلطة لإيقاف ذلك كانت لديهم رؤية أقل للخطر من صندوق تحوط يدفع 10 آلاف سنويًا مقابل بيانات موديز." ويقول أيضًا إن الدافع الأساسي لم يختفِ أبدًا: "الشيء الذي بنى الرهن العقاري بمعدل الفائدة المخفض لم يختفِ. عليه فقط أن يجد وعاءً جديدًا في كل دورة، عادةً في مكان لم تنتهِ فيه الجهات التنظيمية من بناء سياج بعد." أربعة فحوصات للحوافز يجب على المتقاعدين إجراؤها الآن سوق اليوم لديه نصيبه من الضجيج، ويستمر إيزمان في تطبيق نفس العدسة. في حلقة حديثة، أشار إلى CoreWeave ([CRWV](/stock/CRWV))، مشيرًا إلى أن "المؤسسين الثلاثة باعوا مجتمعين أكثر من 3 مليارات دولار من الأسهم" منذ الطرح العام الأولي بينما اشتروا "صفرًا". إن مراقبة ما يفعله المطلعون بأموالهم الخاصة هو أحد أوضح إشارات الحوافز المتاحة (وضعنا نفس السؤال، كيف تركب موجة الجنون دون أن تعيد كل شيء، في كتيب مجاني هنا: دليل الناجي من الفقاعة). أربعة فحوصات عملية: اسأل كيف يحصل المستشار على أمواله. العمولات، أو نسبة من الأصول، أو الرسوم الثابتة، كل منها يخلق ضغوطًا مختلفة. ابحث عن سجل أي وسيط وإفصاحاته على FINRA BrokerCheck. اقرأ الأرقام أولاً. جداول الرسوم، ورسوم الاسترداد، وعوامل الخطر في نشرة الإصدار تخبرك أكثر مما يخبرك الكتيب. درس إيزمان الرئيسي: "لم يكن التحذير مخفيًا أبدًا. في معظم الأوقات، إذا قمت بالتنقيب، يمكنك رؤية هذه المواقف تتشكل." عدم الثقة في ملصقات الأمان على المنتجات المعقدة. العائد المرتفع، إلى جانب وعد بالأمان، يستحق تدقيقًا إضافيًا. تصنيفات Triple-A لم تحمِ حاملي السندات في عام 2008، والهياكل المعقدة يمكن أن تخفي مخاطر مركزة. ترقب الوجوه المألوفة بأسماء جديدة. لاحظ إيزمان أن مقرضي القروض عالية المخاطر في أوائل العقد الأول من القرن الحادي والعشرين كانوا غالبًا يديرهم "نفس المديرين التنفيذيين للجيل الأول من القروض عالية المخاطر. لقد غيروا الأسماء فقط." سجل إدارة الشركة مهم. درس إيزمان لحماية محفظة التقاعد جاءت ميزة إيزمان في عام 2008 من قراءة البيانات والسؤال عن الذي يربح عندما يرفض الآخرون النظر. اتبع النداء الذي أطلق سمعته في عام 1998 النمط نفسه: "لم أكن نبيًا. لم يكن سحرًا. لقد قرأت فقط أرقامهم وإيداعاتهم." بالنسبة للمتقاعدين الذين لديهم وقت قليل للتعافي من خسارة كبيرة، فإن الخلاصة هي تتبع المال قبل اتباع العرض الترويجي. قبل شراء أي منتج، تعرف على من يحصل على المال، وكم يحصل، وماذا تظهر الأرقام. عندما تبدو القصة رائعة، لكن الحوافز تشير في الاتجاه الآخر، عادةً ما تفوز الحوافز. اتصل بـ [email protected] لأي أسئلة أو تصحيحات.

جونسون آند جونسون تقدم بيانات "مثالية" عن سرطان البروستاتا في مؤتمر ESMO. إليك سبب أهمية ذلك للمستثمرين

جونسون آند جونسون تقدم بيانات "مثالية" عن سرطان البروستاتا في مؤتمر ESMO. إليك سبب أهمية ذلك للمستثمرين

FMPJNJ

رهان جونسون آند جونسون ([JNJ](/stock/JNJ)) البالغ 3.05 مليارات دولار على شركة هالدا بدأ يؤتي ثماره سريرياً بالفعل. بقلم بروسبر جونيور باكيني – 19 نوفمبر 2026 الساعة 6:45 مساءً بتوقيت شرق الولايات المتحدة النقاط الرئيسية: سجل [JNJ](/stock/JNJ)-6143 التابع لجونسون آند جونسون نتائج ممتازة في تجربة سريرية مبكرة. بالنسبة للمستثمرين الباحثين عن الدخل، القصة الحقيقية هي شركة "ملك الأرباح" بمحفظة أدوية وخط تطوير عميقين. في العام الماضي، استحوذت جونسون آند جونسون ([JNJ](/stock/JNJ)) على شركة التكنولوجيا الحيوية الأصغر هالدا ثيرابيوتكس في صفقة نقدية بلغت قيمتها 3.05 مليارات دولار. كان الأصل الرئيسي في تلك الصفقة هو [JNJ](/stock/JNJ)-6143، وهو مرشح دوائي قيد البحث في مرحلة مبكرة لعلاج سرطان البروستاتا. سيستغرق الأمر وقتاً لتحديد ما إذا كان هذا الاستحواذ يستحق ذلك لجونسون آند جونسون، لكن التطورات السريرية الأخيرة تشير إلى أن المبلغ الذي أنفقته عملاق الأدوية هذا البالغ 3.05 مليارات دولار ربما كان إنفاقاً جيداً. دعني أشرح ذلك. مصدر الصورة: ذا موتلي فول. نتائج سريرية مبهرة [JNJ](/stock/JNJ)-6143 جزء من فئة تجريبية من أدوية السرطان تُسمى "الخيمرات المستهدفة بالتقارب المحفز المنظم" (Regulated Induced Proximity Targeting Chimera)، والتي تستخدم بروتينات موجودة في الخلايا السرطانية لتعطيل وظائف معينة تحتاجها تلك الخلايا للبقاء على قيد الحياة. قد يؤدي هذا النهج إلى فعالية أقوى بكثير من المعايير العلاجية الحالية لأنواع معينة من السرطان. أظهر [JNJ](/stock/JNJ)-6143 التابع لجونسون آند جونسون ([JNJ](/stock/JNJ)) إمكانات هذه العلاجات في تجربة سريرية من المرحلة الأولى، وقد عرض نتائجها في مؤتمر الجمعية الأوروبية لطب الأورام 2026، الذي عُقد في مدريد في أكتوبر. تم اختبار الدواء في مرضى سرطان البروستاتا النقيلي المقاوم للإخصاء. والجدير بالذكر أن هؤلاء المرضى كانوا قد تلقوا متوسط أربع علاجات سابقة، لذلك لا نتعامل مع سرطان سهل العلاج. ومع ذلك، أبلَغ [JNJ](/stock/JNJ)-6143 أداءً جيداً للغاية. فقد حقق معدل استجابة إجمالي (النسبة المئوية للمرضى الذين يستجيبون للعلاج) بلغ 75% بين المرضى الذين لديهم مرض قابل للقياس. هذه البيانات مشجعة للغاية. بالطبع، كانت هذه دراسة في مرحلة مبكرة فقط. لا يزال هناك طريق طويل قبل أن يحصل [JNJ](/stock/JNJ)-6143 على الموافقة، أي إذا أبلَغ أداءً جيداً في الدراسات السريرية المستقبلية. [JNJ](/stock/JNJ) جونسون آند جونسون 267.14 دولاراً -5.56 (-2.04%) بورصة نيويورك · اعتباراً من الساعة 4:00 مساءً بتوقيت شرق الولايات المتحدة 19/11/26 ومع ذلك، يُبرز هذا مرة أخرى قوة خط تطوير جونسون آند جونسون ([JNJ](/stock/JNJ)). نجحت الشركة في توسيع تشكيلة أدويتها المعتمدة في السنوات الأخيرة، مع إطلاق أدوية أحدث مثل Imaavy الذي يعالج الوهن العضلي الوبيل المعمم، وIcotyde وهو علاج للصدفية اللويحية. قد تساعد هذه الإطلاقات الأحدث الشركة على تجاوز الرياح المعاكسة، مثل مفاوضات أسعار الأدوية بقيادة الحكومات والمنحدرات البراءات، التي ستواجهها على المدى المتوسط. على مدى السنوات الخمس المقبلة، ينبغي أن تحقق جونسون آند جونسون ([JNJ](/stock/JNJ)) تقدماً كبيراً عبر خط تطويرها، بما في ذلك [JNJ](/stock/JNJ)-6143. قدرات جونسون آند جونسون الابتكارية هي أحد الأسباب الرئيسية وراء جاذبية السهم. ومن الجدير بالذكر أن قسم الأدوية المبتكرة في الشركة قد يبلغ أداءً أفضل على المدى الطويل، بالنظر إلى أنها فصلت قسم صحة المستهلك الأبطأ نمواً ويمكنها التركيز أكثر على أعمالها الدوائية الأسرع نمواً. ويضيف قطاع التكنولوجيا الطبية في جونسون آند جونسون عمقاً وتنويعاً أكبر للأعمال. وأخيراً، تظل جونسون آند جونسون ([JNJ](/stock/JNJ)) أحد أفضل أسهم توزيعات الأرباح في السوق. ومع سلسلة بلغت 64 عاماً متتالياً من الزيادات في التوزيعات، فإن عملاق الرعاية الصحية يُعد "ملك الأرباح"، أي السهم الذي شهد 50 زيادة سنوية متتالية أو أكثر في توزيعات الأرباح. ينبغي على الباحثين عن الدخل التمسك بهذا السهم على المدى الطويل. أين تستثمر 1000 دولار الآن عندما يكون لدى فريق محللينا نصيحة بشأن سهم ما، فقد يكون من المفيد الاستماع إليها. ففي النهاية، بلغ إجمالي متوسط عائد Stock Advisor 790% – وهو تفوق ساحق على السوق مقارنة بـ202% لمؤشر S&P 500. لقد كشفوا للتو عما يعتقدون أنها أفضل 10 أسهم للمستثمرين للشراء الآن، والمتاحة عند الانضمام إلى Stock Advisor. اطلع على الأسهم › عوائد Stock Advisor اعتباراً من 19 نوفمبر 2026.

النائب العام في كاليفورنيا روب بونتا يوجه استدعاءً إلى إنفيديا في أعقاب فضائح جنسن هوانغ الجاسوسية والعاطفية

النائب العام في كاليفورنيا روب بونتا يوجه استدعاءً إلى إنفيديا في أعقاب فضائح جنسن هوانغ الجاسوسية والعاطفية

FMPNVDA

أعلن النائب العام في كاليفورنيا روب بونتا يوم الخميس عن تحقيق مع إنفيديا ([NVDA](/stock/NVDA)) بشأن ما إذا كانت الشركة قد أرسلت رقائق عالية التقنية إلى الصين، بعد أيام من استقالة جنسن هوانغ المفاجئة من منصب الرئيس التنفيذي بسبب علاقة غرامية مع جاسوسة صينية مزعومة. وقال المدعي العام إنه وجه استدعاءً إلى عملاق صناعة الرقائق للتحقيق فيما إذا كانت معلومات سرية قد وصلت أيضًا إلى الصين وما إذا كانت إنفيديا قد ضللت المستثمرين والجمهور. وقال بونتا في بيان: "سلوك إنفيديا ومديرها التنفيذي السابق يثير أعلامًا حمراء واضحة، بما في ذلك الطرق التي ربما تكون الشركة قد ضللت بها المستثمرين". "مكتبي يحقق فيما إذا كانت تصرفات إنفيديا أو جنسن هوانغ قد أدت إلى حصول الصين على رقائق متقدمة أو معلومات سرية — وما إذا كانت إنفيديا قد ضللت المستثمرين والجمهور بشأن هذا الخطر، في انتهاك للقانون". لم تستجب إنفيديا على الفور لطلب صحيفة "ذا بوست" للتعليق. كانت رقائق إنفيديا القوية محركًا رئيسيًا لطفرة الذكاء الاصطناعي، والوصول إليها يمكن أن يمنح الشركات – أو الدول – ميزة في السباق لبناء أنظمة ذكاء اصطناعي رائدة. إليكم آخر المستجدات حول علاقة الرئيس التنفيذي لإنفيديا بجاسوسة صينية مزعومة: الديمقراطيون يحققون في علاقات نجل لوتنيك بإنفيديا وتداولات الأسهم في الصين ضمن تحقيق قضية "الجاسوس" جنسن هوانغ من إنفيديا يوافق على الإدلاء بشهادته أمام مجلس الشيوخ، كما يقول الرئيس تيم سكوت هيئة الأوراق المالية والبورصات تحقق مع إنفيديا بعد خروج جنسن هوانغ الصادم بسبب فضيحة جنسية مع جاسوسة صينية مزعومة: مصادر إنفيديا تتوقع 130 مليار دولار في أرباح الربع الرابع مع تجاوز عملاق الرقائق التوقعات رغم فضيحة جنسن هوانغ سعت واشنطن إلى استخدام ضوابط التصدير لمنع الصين من الحصول على أكثر رقائق إنفيديا تقدمًا. وقال بونتا لـ "بوليتيكو" إن استدعاءات أخرى قد تتبع ذلك اعتمادًا على المعلومات التي يتلقاها مكتبه من إنفيديا. وقال بونتا للمنفذ الإخباري: "نتوقع التعاون. هذا لا يعني أنهم سيفعلون، ولكن ما لم و حتى لا يمتثلوا، أتوقع الامتثال". يأتي التحقيق بعد استقالة هوانغ في 12 نوفمبر بعد اعترافه بعلاقة غرامية مع الجاسوسة المزعومة أليس هوانغ، ولا صلة قرابة بينهما، وبعد ظهور علاقات مع اثنتين على الأقل من موظفات إنفيديا. سقوط جنسن هوانغ أثار أجراس الإنذار في واشنطن. وقد وافق على الإدلاء بشهادته أمام لجنة البنوك في مجلس الشيوخ، كما قال الرئيس تيم سكوت (جمهوري من ولاية ساوث كارولينا) يوم الأربعاء. ومن المقرر أيضًا أن يواجه هوانغ وتيم تيتر، المستشار العام لإنفيديا، استجوابًا من ثلاث لجان في مجلس النواب في 1 ديسمبر.

كرامر: خبير الرسوم البيانية المفضل لدي يرى علامتين رئيسيتين على صعود وشيك في سهم ألفابت

كرامر: خبير الرسوم البيانية المفضل لدي يرى علامتين رئيسيتين على صعود وشيك في سهم ألفابت

FMPGOOG

قال جيم كرامر من قناة CNBC يوم الخميس إن شركة ألفابت ([GOOG](/stock/GOOG)) تبدو مستعدة للارتداد، استنادًا إلى تحليل خبير الرسوم البيانية المفضل لديه منذ فترة طويلة لاري ويليامز. وقال مقدم برنامج "ماد موني": "أنا أميل إلى البدء في البحث عن فرص بينما يدفع هذا السوق القاسي العديد من الأسهم إلى الانخفاض، خاصة في قطاع التكنولوجيا. يعتقد ويليامز أنه وجد فرصة جيدة في ألفابت ([GOOG](/stock/GOOG))، حيث يبدو أن الأساسيات والتحليلات الفنية تسير على نحو جيد للغاية". وفي حين أنه حذر دائمًا من الشركات المضاربة وغير المربحة، قال كرامر إن الانخفاضات الأخيرة في السوق جعلت الأسهم ذات الأرباح القوية والنمو الحقيقي جذابة بشكل متزايد. وقد تعرضت أسهم التكنولوجيا، وخاصة تلك المرتبطة بالذكاء الاصطناعي، لضغوط على مدى الشهرين الماضيين بعد أن قادت ارتفاع وول ستريت في وقت سابق من هذا العام. وقد تزايد قلق المستثمرين بشأن ما إذا كان الإنفاق الضخم على البنية التحتية للذكاء الاصطناعي سيحقق عوائد كافية. كما أضافت التقييمات المرتفعة وأسعار الفائدة الأعلى والمخاوف من تباطؤ في بناء مراكز البيانات إلى الضغوط. على الجانب الأساسي، تبرز ألفابت ([GOOG](/stock/GOOG)) بالنسبة لويليامز من حيث التقييم. يتم تداول سهم الشركة الأم لغوغل حاليًا عند حوالي 15 ضعف تقديرات أرباح السنة المالية 2026، وهو أقل بكثير من مضاعف 20 إلى 30 ضعفًا الذي شهده على مدى السنوات الخمس الماضية. وفقًا لرسم ويليامز البياني، فإن مستوى التقييم الحالي للسعر إلى الربحية (خط مكرر الربحية الأزرق والمحور الرأسي الأيسر) يقترب تقريبًا من المستوى الذي بلغت فيه الأسهم أدنى مستوياتها في ربيع عام 2025، قبل أن يتضاعف سعر السهم (خط GOOGL الأحمر) أكثر من مرتين في ما يزيد قليلاً عن عام، بما في ذلك التراجع الأخير. وهذا مهم لأنه عندما أصبح السهم بهذا الرخص في أوائل العام الماضي، بدأ المستثمرون في التدفق إلى السهم. كما يرى ويليامز علامات مشجعة في التحليلات الفنية. لشرح تحليله، فحص كرامر الرسوم البيانية التي تتعقب اثنين من المؤشرات الخاصة بالفني: التراكم المهني، الذي يقيس نشاط الشراء بين كبار المستثمرين (الخط الأحمر)، ونموذج التقييم (الخط الأزرق) الذي يحدد متى قد يكون السهم مقومًا بأقل من قيمته. تاريخيًا، عندما وصل التراكم المهني إلى مستويات مرتفعة (الدائرتان العلويتان) بينما أشار نموذج تقييم ويليامز إلى أن ألفابت ([GOOG](/stock/GOOG)) مقومة بأقل من قيمتها (الدائرتان السفليتان)، تزامن هذا المزيج مع قيعان في سعر السهم (الخط الأسود أعلاه)، تلتها ارتفاعات كبيرة. وقد ظهر هذا النمط في وقت سابق من هذا العام، قبل ارتفاع حاد في أسهم ألفابت ([GOOG](/stock/GOOG)). والآن، يرى ويليامز إعدادًا مشابهًا يتطور، حيث يُظهر نموذج التقييم الخاص به أن السهم مقوم بأقل من قيمته بينما قام المستثمرون المحترفون بالتراكم بقوة على الأسهم على مدى الأسابيع الأربعة الماضية. وقال كرامر: "هذا النمط، كما يراه ويليامز، صاعد، ويجب أن يؤدي إلى أسعار أعلى". للحصول على تحليل كرامر الكامل لرسوم ويليامز البيانية، شاهد الفيديو أدناه.

أخبار مستثمري DraftKings: إذا تكبدتم خسائر في أسهم DraftKings Inc. (ناسداك: DKNG)، تُشجّعون على التواصل مع مكتب روزن للمحاماة بشأن حقوقكم

أخبار مستثمري DraftKings: إذا تكبدتم خسائر في أسهم DraftKings Inc. (ناسداك: DKNG)، تُشجّعون على التواصل مع مكتب روزن للمحاماة بشأن حقوقكم

FMPDKNG

نيويورك، 19 نوفمبر 2026 (غلوب نيوزواير) -- لماذا: يعلن مكتب روزن للمحاماة، وهو مكتب محاماة عالمي لحقوق المستثمرين، عن فتح تحقيق في مزاعم محتملة تتعلق بأوراق مالية نيابةً عن مساهمي DraftKings Inc. ([DKNG](/stock/DKNG))، وذلك نتيجة ادعاءات بأن DraftKings ربما أصدرت معلومات أعمال مضللة من حيث الجوهر إلى جمهور المستثمرين. وماذا في ذلك: إذا كنتم قد اشتريتم أوراقاً مالية صادرة عن DraftKings، فقد تكونون مستحقين لتعويض دون دفع أي رسوم أو تكاليف من جيبكم، وذلك عبر ترتيب أتعاب على أساس النجاح. ويُعدّ مكتب روزن للمحاماة دعوى جماعية سعياً لاسترداد خسائر المستثمرين. ما الخطوة التالية: للانضمام إلى الدعوى الجماعية المحتملة، انتقلوا إلى https://rosenlegal.com/cases/draftkings-inc-2026/join أو اتصلوا بالمحامي فيليب كيم على الرقم المجاني 866-767-3653 أو راسلوه بالبريد الإلكتروني على case@rosenlegal.com للحصول على معلومات عن الدعوى الجماعية. ما موضوع هذا الأمر: في 5 نوفمبر 2026، نشر موقع Investing.com مقالاً بعنوان "أسهم DraftKings تهوي 20% بعد خسارة أوسع من المتوقع وتوجيهات ضعيفة". وذكر المقال أن سهم DraftKings تراجع "بعد نتائج الشركة للربع الثالث، التي أظهرت خسارة أكبر من المتوقع وتوجيهات إيرادات جاءت دون توقعات المحللين". وعلى خلفية هذه الأخبار، هبط سهم DraftKings بنسبة 21.3% في 6 نوفمبر 2026. لماذا روزن للمحاماة: نشجع المستثمرين على اختيار محامٍ مؤهل لديه سجل حافل بالنجاح في أدوار قيادية. فكثيراً ما لا تملك الشركات التي تصدر الإشعارات خبرة أو موارد مماثلة أو أي اعتراف ذي معنى من الأقران. وكثير من هذه الشركات لا تتقاضى فعلياً الدعاوى الجماعية المتعلقة بالأوراق المالية. كونوا حكماء في اختيار المحامي. يمثل مكتب روزن للمحاماة مستثمرين في أنحاء العالم، ويركز ممارسته على الدعاوى الجماعية المتعلقة بالأوراق المالية ودعاوى المساهمين المشتقة. وقد حقق مكتب روزن للمحاماة أكبر تسوية لدعوى جماعية متعلقة بالأوراق المالية على الإطلاق ضد شركة صينية. وصُنّف مكتب روزن للمحاماة في المرتبة الأولى من قبل ISS Securities Class Action Services من حيث عدد تسويات الدعاوى الجماعية المتعلقة بالأوراق المالية في 2017. وقد صُنّف المكتب ضمن أفضل 4 كل عام منذ 2013، واسترد مليارات الدولارات للمستثمرين. وفي عام 2019 وحده، حصل المكتب على أكثر من 438 مليون دولار للمستثمرين. وفي عام 2020، اختارت law360 الشريك المؤسس لورنس روزن كأحد "عمالقة نقابة المدعين". وقد حظي العديد من محامي المكتب بتقدير من Lawdragon وSuper Lawyers. تابعونا للحصول على التحديثات على LinkedIn: https://www.linkedin.com/company/the-rosen-law-firm، وعلى Twitter: https://twitter.com/rosenfirm أو على Facebook: https://www.facebook.com/rosenlawfirm/. إعلان محاماة. النتائج السابقة لا تضمن نتيجة مماثلة. معلومات الاتصال: لورنس روزن، المحامي. فيليب كيم، المحامي. The Rosen Law Firm, P.A. 275 Madison Avenue, الطابق 40، نيويورك، نيويورك 10016. هاتف: (212) 686-1060. الرقم المجاني: (866) 767-3653. فاكس: (212) 202-3827. case@rosenlegal.com. www.rosenlegal.com

تنبيه بموعد نهائي بشأن دوولينغو: شركة روزن للمحاماة، المستشارة المعروفة عالمياً في قضايا المستثمرين، تحث مستثمري دوولينغو على تأمين محامٍ قبل الموعد النهائي المهم في دعوى الأوراق المالية الجماعية - DUOL

تنبيه بموعد نهائي بشأن دوولينغو: شركة روزن للمحاماة، المستشارة المعروفة عالمياً في قضايا المستثمرين، تحث مستثمري دوولينغو على تأمين محامٍ قبل الموعد النهائي المهم في دعوى الأوراق المالية الجماعية - DUOL

FMPDUOL

نيويورك، 19 نوفمبر 2026 (غلوب نيوزواير) -- لماذا: تذكّر شركة روزن للمحاماة، وهي شركة محاماة عالمية لحقوق المستثمرين، مشتري الأسهم العادية من الفئة أ لشركة دوولينغو ([DUOL](/stock/DUOL)) بين 2 مايو 2025 و26 فبراير 2026، ضمناً ("فترة الدعوى")، بالموعد النهائي المهم في 7 ديسمبر 2026 لتقديم المدعي الرئيسي. وماذا بعد: إذا كنت قد اشتريت أسهم دوولينغو العادية من الفئة أ خلال فترة الدعوى، فقد يحق لك الحصول على تعويض دون دفع أي رسوم أو تكاليف من جيبك من خلال ترتيب أتعاب الطوارئ. ما الخطوة التالية: للانضمام إلى دعوى دوولينغو الجماعية، انتقل إلى https://rosenlegal.com/cases/duolingo-inc/join أو اتصل بفيليب كيم، المحامي، على الرقم المجاني 866-767-3653 أو راسل case@rosenlegal.com للحصول على معلومات حول دعوى المجموعة. وقد تم بالفعل رفع دعوى قضائية جماعية. وإذا كنت ترغب في العمل كمدعٍ رئيسي، فيجب عليك التقدم إلى المحكمة في موعد لا يتجاوز 7 ديسمبر 2026. والمدعي الرئيسي هو طرف ممثل يتصرف نيابة عن أعضاء المجموعة الآخرين في توجيه التقاضي. لماذا روزن للمحاماة: نحن نشجع المستثمرين على اختيار محامٍ مؤهل لديه سجل حافل بالنجاح في أدوار القيادة. وغالباً ما لا تمتلك الشركات التي تصدر هذه الإشعارات خبرة أو موارد مماثلة أو أي تقدير حقيقي من الأقران. وكثير من هذه الشركات لا تتولى فعلياً دعاوى الأوراق المالية الجماعية، بل هي مجرد وسطاء يحيلون العملاء أو يتشاركون مع شركات محاماة تتولى التقاضي فعلياً في القضايا. كن حكيماً في اختيار المحامي. تمثل شركة روزن للمحاماة مستثمرين في جميع أنحاء العالم، وتركز ممارستها على دعاوى الأوراق المالية الجماعية وتقاضي المساهمين المشتق. وقد حققت شركة روزن للمحاماة أكبر تسوية لدعوى أوراق مالية جماعية على الإطلاق ضد شركة صينية. وصنفتها ISS Securities Class Action Services في المرتبة الأولى من حيث عدد تسويات دعاوى الأوراق المالية الجماعية في عام 2017. وقد صُنفت الشركة ضمن أفضل 4 كل عام منذ عام 2013، واستردت مليارات الدولارات للمستثمرين. وفي عام 2019 وحده، حصلت الشركة على أكثر من 438 مليون دولار للمستثمرين. وفي عام 2020، اختارت law360 الشريك المؤسس لورانس روزن كأحد عمالقة نقابة المدعين. وقد حظي العديد من محامي الشركة بتقدير من Lawdragon وSuper Lawyers. تفاصيل القضية: وفقاً للدعوى القضائية، أدلى المدعى عليهم ببيانات جوهرية كاذبة و/أو مضللة و/أو فشلوا في الإفصاح عن أن: (1) كانت معدلات نمو المستخدمين النشطين يومياً ("DAU") تُستغل مقابل إضافة تعطيل متعمد للمستخدمين في صورة زيادات كبيرة في حجم الإعلانات، وعروض ترقية الاشتراكات، وتدهور جودة المنتج، وقد أدرك المدعى عليهم أن أي قدر من التعطيل للمستخدمين سيؤدي إلى مغادرة المستخدمين للتطبيق، وسيؤثر في النهاية سلباً على معدلات نمو المستخدمين النشطين يومياً؛ (2) أظهر الاختبار الشامل A/B الصارم الذي أجرته دوولينغو للمدعى عليهم أن زيادة التعطيل في تجربة المستخدم المجاني كانت لها آثار سلبية على معدلات نمو المستخدمين النشطين يومياً؛ (3) كان محتوى الذكاء الاصطناعي الذي أنتجته دوولينغو بسرعة يزيد من تدهور جودة عروض منتجات دوولينغو، مما يؤثر سلباً على تجربة المستخدم واتجاهات المستخدمين، ويهدد استدامة الأداء المالي لدوولينغو؛ و(4) بعيداً عن دفع النمو المستدام والزخم القوي للمستخدمين من خلال المحتوى و"تحسينات المنتج" التي "تحقق تحسيناً في الاحتفاظ بالمستخدمين"، أبلغ الاختبار الشامل A/B المستمر الذي أجرته دوولينغو الشركةَ بأن دفعها نحو تحقيق الدخل والمحتوى منخفض الجودة المولّد بسرعة بالذكاء الاصطناعي كانا يضعفان تجربة منتج دوولينغو والقيمة المقترحة لطبقات اشتراكها. وعندما ظهرت التفاصيل الحقيقية في السوق، تدعي الدعوى أن المستثمرين تكبدوا خسائر. للانضمام إلى دعوى دوولينغو الجماعية، انتقل إلى https://rosenlegal.com/cases/duolingo-inc/join أو اتصل بفيليب كيم، المحامي، على الرقم المجاني 866-767-3653 أو راسل case@rosenlegal.com للحصول على معلومات حول دعوى المجموعة. لم يتم اعتماد أي مجموعة. وإلى أن يتم اعتماد المجموعة، فإنك غير ممثل بمحامٍ ما لم توظف واحداً. ويمكنك اختيار محاميك. ويمكنك أيضاً البقاء كعضو غائب في المجموعة وعدم القيام بأي شيء في هذه المرحلة. ولا تعتمد قدرة المستثمر على المشاركة في أي استرداد محتمل في المستقبل على العمل كمدعٍ رئيسي. تابعونا للحصول على التحديثات على لينكدإن: https://www.linkedin.com/company/the-rosen-law-firm، وعلى تويتر: https://twitter.com/rosenfirm أو على فيسبوك: https://www.facebook.com/rosenlawfirm/. إعلان محامين. النتائج السابقة لا تضمن نتيجة مماثلة. ------------------------------- معلومات الاتصال: لورانس روزن، المحامي. فيليب كيم، المحامي. شركة روزن للمحاماة، P.A. 275 ماديسون أفينيو، الطابق الأربعون نيويورك، NY 10016 هاتف: (212) 686-1060 الرقم المجاني: (866) 767-3653 فاكس: (212) 202-3827 case@rosenlegal.com www.rosenlegal.com

صندوق أشباه الموصلات المتداول في طريقه للتفوق على مؤشر ستاندرد آند بورز 500 للعام الرابع على التوالي. لم يحدث ذلك من قبل.

صندوق أشباه الموصلات المتداول في طريقه للتفوق على مؤشر ستاندرد آند بورز 500 للعام الرابع على التوالي. لم يحدث ذلك من قبل.

FMPSMH

كان آخر مرة تفوّق فيها صندوق الرقائق هذا على السوق لثلاث سنوات متتالية، أن كلّفته السنة الرابعة نحو ثلث قيمته. بقلم دانييل سباركس – 19 نوفمبر 2026 الساعة 6:23 مساءً بتوقيت شرق الولايات المتحدة النقاط الرئيسية كان صندوق فان إيك لأشباه الموصلات ([SMH](/stock/SMH)) مرتفعًا بنحو 28% في 2026 حتى 17 نوفمبر، بينما كان مؤشر ستاندرد آند بورز 500 قد صعد بنحو 7%. كل سلسلة انتصارات سابقة ضد المؤشر انتهت بسنة تقويمية انخفض فيها سعر الصندوق. أكبر حيازتين في الصندوق، إنفيديا وتايوان لتصنيع أشباه الموصلات، شكّلتا نحو 27% من أصوله حتى 16 نوفمبر. أغلق صندوق فان إيك لأشباه الموصلات ([SMH](/stock/SMH)) في 17 نوفمبر عند 460.10 دولار، ما يضعه مرتفعًا بنحو 28% في 2026. وارتفع مؤشر ستاندرد آند بورز 500 بنحو 7% خلال الفترة نفسها. ومع بقاء نحو ستة أسابيع في العام، يتقدم صندوق الرقائق بنحو 21 نقطة مئوية. وإذا استمر تقدمه حتى 31 ديسمبر، سيكون قد تفوّق على المؤشر للسنة التقويمية الرابعة على التوالي، بعد فوزه في السنوات الثلاث الأخيرة جميعها. ولم ينجح قط في تحقيق أربعة انتصارات متتالية. آخر مرة فاز فيها ثلاث سنوات متتالية، كانت السنة التالية سيئة. فقد انخفض الصندوق بنحو 34% في 2022، بينما خسر مؤشر ستاندرد آند بورز 500 نحو 19%. المصدر: غيتي إيمجز. ست سلاسل، ست سنوات هبوط تحققت من ذلك باستخدام أسعار الإغلاق في نهاية العام من ياهو فاينانس، مع استبعاد توزيعات الأرباح في كل الحالات. يبدأ هذا السجل في يونيو 2000. لكن الصندوق الحالي يعود فقط إلى ديسمبر 2011، عندما حلّت فان إيك محل صندوق Semiconductor HOLDRS الذي كان يتداول تحت الرمز نفسه. في كل الأحوال، أطول سلسلة انتصارات للصندوق ضد مؤشر ستاندرد آند بورز 500 هي ثلاث سنوات. وإدراج توزيعات الأرباح لا يغيّر السنوات التي فاز فيها. تبدو السلسلتان اللتان امتدتا ثلاث سنوات متشابهتين كثيرًا. من نهاية 2018 حتى 2021، ارتفع الصندوق بنحو 254%، مقابل نحو 90% للمؤشر. ومن نهاية 2022 حتى 2025، صعد بنحو 255%، مقابل نحو 78%. وبطبيعة الحال، ما يهم المشتري هو ما حدث بعد ذلك. فكل سلسلة فوز في البيانات (ست سلاسل في المجموع، بما في ذلك فوزان لسنة واحدة في 2003 و2005) تبعتها سنة انخفض فيها سعر الصندوق. وتراوحت الانخفاضات من أقل من 3% في 2015 إلى الهبوط بنسبة 34% في 2022. ولم تعطِ مبيعات الصناعة إنذارًا كبيرًا. فقد سجّلت مبيعات الرقائق العالمية رقمًا قياسيًا بلغ 574.1 مليار دولار في 2022، بزيادة 3.3% عن 2021، وفقًا لرابطة صناعة أشباه الموصلات (SIA). ولم يأتِ التباطؤ إلا في النصف الثاني، بينما كان الصندوق يتراجع منذ إغلاقه القياسي في 27 ديسمبر 2021. ثم انخفضت المبيعات 8.2% في 2023، وهي السنة نفسها التي ارتفع فيها الصندوق بنحو 72%. بعبارة أخرى، تحركت الأسهم قبل أرقام المبيعات السنوية، في الاتجاهين. هذا العام شهد بالفعل موجة بيعه أعتقد أن الفارق الرئيسي بين 2026 و2021 هو سعر البداية. فقد أنهى الصندوق 2021 عند نحو 2% فقط دون إغلاقه القياسي، لذا دفع المستثمرون الذين اشتروا في بداية 2022 أسعارًا قريبة من الذروة. هذا العام، جاء الهبوط مبكرًا. كان الإغلاق القياسي للصندوق في 22 يونيو عند 668.91 دولار، مرتفعًا بنحو 86% للعام. ومنذ ذلك الحين فقد معظم هذا المكسب وهو الآن أقل بنحو 31% من المستوى القياسي. ومع ذلك، لم يُنهِ يوم تداول واحد في 2026 متخلفًا عن مؤشر ستاندرد آند بورز 500 على أساس التغير منذ بداية العام. وبعبارة أخرى، يمكن أن تخفي سنة تقويمية رابحة هبوطًا بنحو 31%، ولا تقول سلسلة الانتصارات شيئًا عن السعر الذي يدفعه المستثمر. ما أبقى الصندوق في المقدمة هو الإنفاق على مراكز بيانات الذكاء الاصطناعي. وإظهارًا لمدى قوة هذا الإنفاق حتى الآن، سجّلت إنفيديا ([NVDA](/stock/NVDA))، أكبر حيازة في الصندوق، إيرادات الربع الثالث المالي (الفترة المنتهية في 25 أكتوبر 2026) بلغت 115.8 مليار دولار بعد إغلاق 17 نوفمبر، بزيادة 103% عن العام السابق. وارتفعت إيرادات مراكز البيانات فيها 110% إلى 107.6 مليار دولار، وهو تباطؤ طفيف من نمو 117% في الربع الثاني المالي. لكن إجمالي الإيرادات نما 20% عن الربع السابق، أسرع قليلًا من النمو المتتالي البالغ 18% الذي سجلته إنفيديا في الربع الثاني المالي. ووجّهت الإدارة نحو 130 مليار دولار لإيرادات الربع الرابع المالي، وهي فترة تضم أسبوعًا إضافيًا. كانت هذه أيضًا أول نتائج لإنفيديا منذ استقالة جنسن هوانغ من منصب الرئيس التنفيذي. وتتولى المديرة المالية كوليت كريس المنصب كرئيسة تنفيذية مؤقتة. وارتفع الصندوق نحو 4% في تداولات ما بعد الإغلاق تلك الليلة. [SMH](/stock/SMH) صندوق فان إيك لأشباه الموصلات 447.48 دولارًا -12.06 دولارًا (-2.62%) ناسداك · حتى الساعة 4:00 مساءً بتوقيت شرق الولايات المتحدة 19/11/2026 هل يستحق الصندوق الشراء الآن؟ قد يعتمد جزء كبير من النتيجة على عدد قليل من الأسهم. حتى 16 نوفمبر، شكّلت إنفيديا نحو 17% من أصول الصندوق، وشكّلت تايوان لتصنيع أشباه الموصلات نحو 10%. أما أكبر عشر حيازات فيه، من أصل 25، فشكّلت نحو 69%. سيكون الفوز الرابع على التوالي الأول من نوعه للصندوق. لكن السجل يشير إلى أن سلسلة الانتصارات لا تخبر المشتري إلا بالقليل عن السنة التالية، وأن أرقام المبيعات لم تعطِ إنذارًا كبيرًا قبل انتهاء السلسلة الأخيرة. ما يحصل عليه المشتري الآن هو سعر أقل بنحو 31% من إغلاق الصندوق القياسي في 22 يونيو، ضمن مجموعة ضاعف أكبر عضو فيها إيراداته الفصلية بأكثر من الضعف. أعتقد أن الصندوق يستحق النظر فيه هنا، وربما إضافته تدريجيًا على مدى الأشهر القليلة المقبلة. لكنني سأحدد حجم أي مركز مع وضع سنة مثل 2022 في الاعتبار. أين تستثمر 1000 دولار الآن عندما يمتلك فريق محللينا توصية بسهم، فقد يكون من المفيد الاستماع. ففي النهاية، متوسط العائد الإجمالي لـ Stock Advisor هو 790% — تفوق كبير على السوق مقارنة بـ 202% لمؤشر ستاندرد آند بورز 500. لقد كشفوا للتو عما يعتقدون أنها أفضل 10 أسهم للمستثمرين للشراء الآن، متاحة عند الانضمام إلى Stock Advisor. شاهد الأسهم › عوائد Stock Advisor حتى 19 نوفمبر 2026.

ميكرون: تراجع بنسبة 40% مع تراكم أعمال بقيمة 150 مليار دولار (ترقية التصنيف)

ميكرون: تراجع بنسبة 40% مع تراكم أعمال بقيمة 150 مليار دولار (ترقية التصنيف)

FMPMU

الرئيسيةأفكار الأسهمأفكار طويلةالتكنولوجيا ملخص لا تزال شركة ميكرون تكنولوجي ([MU](/stock/MU)) خيار شراء قوي؛ فالتراجع يوفر فرصة للتراكم، مع بقاء السعر المستهدف عند 1,500 دولار. يتم تداول سهم ميكرون ([MU](/stock/MU)) عند 4.1 ضعف الأرباح المتوقعة، مع توجيهات السنة المالية 2027 لتكون سنة قياسية أخرى، ومن المتوقع أن يمثل الربع الأول الحد الأدنى لهامش الربح الإجمالي. تغطي اتفاقيات ميكرون ([MU](/stock/MU)) مع 26 عميلاً أكثر من 35% من الإيرادات المقدرة حتى عام 2030، مع التزامات أداء متبقية بقيمة 150 مليار دولار بأسعار دنيا. قد يؤدي العرض المفرط للذاكرة في وقت أبكر من المتوقع، وضعف الإنفاق على الذكاء الاصطناعي، والاضطرابات العمالية في تايوان إلى الضغط على الأسعار غير التعاقدية والمعنويات والإنتاج. هل تبحث عن مساعدة في السوق؟ يحصل أعضاء ETF Portfolio Mechanics على أفكار وإرشادات حصرية للتنقل في أي ظرف. اعرف المزيد » تخفيضات الجمعة السوداء 2026: احصل على خصم 20% نظرة عامة عندما غطيت شركة ميكرون تكنولوجي ([MU](/stock/MU)) سابقًا، أصدرت تصنيف شراء قبل تقرير أرباح الربع الرابع وحددت سعرًا مستهدفًا عند 1,500 دولار. كانت الأرباح قوية تمامًا كما توقعت... 10.31 ألف متابع إفصاح المحلل: لدي/لدينا مركز شراء مفيد في أسهم ميكرون ([MU](/stock/MU)) إما من خلال ملكية الأسهم أو الخيارات أو غيرها من المشتقات. كتبت هذا المقال بنفسي، وهو يعبر عن آرائي الخاصة. لا أتلقى تعويضًا عنه (باستثناء من Seeking Alpha). ليس لدي علاقة عمل مع أي شركة يذكر سهمها في هذا المقال. إفصاح Seeking Alpha: الأداء السابق لا يضمن النتائج المستقبلية. لا يتم تقديم أي توصية أو نصيحة بشأن ما إذا كان أي استثمار مناسبًا لمستثمر معين. قد لا تعكس أي آراء أو وجهات نظر واردة أعلاه آراء Seeking Alpha ككل. Seeking Alpha ليست وسيطًا مرخصًا للأوراق المالية أو سمسارًا أو مستشارًا استثماريًا أمريكيًا أو بنكًا استثماريًا. محللونا هم مؤلفون خارجيون يشملون مستثمرين محترفين ومستثمرين أفراد قد لا يكونون مرخصين أو معتمدين من أي معهد أو هيئة تنظيمية.

بلج باور تؤكد هدف النمو وتركز على تحقيق أرباح تشغيلية إيجابية مع تباطؤ حرق النقد

بلج باور تؤكد هدف النمو وتركز على تحقيق أرباح تشغيلية إيجابية مع تباطؤ حرق النقد

FMPPLUG

أعلنت شركة بلج باور ([PLUG](/stock/PLUG)) المدرجة في بورصة ناسداك أنها لا تزال على المسار الصحيح لهدف نمو الإيرادات لعام 2026 وتركز على تحقيق أرباح تشغيلية قبل الفوائد والضرائب والإهلاك والاستهلاك (EBITDA) إيجابية في الربع الرابع، في وقت تسعى فيه شركة الهيدروجين إلى تحسين الهوامش وتقليل استخدام النقد. وخلال الندوة الافتراضية لعام 2026 التي عقدتها الشركة، قال المدير المالي بول ميدلتون إن بلج تتوقع نمو الإيرادات بنسبة 15% إلى 16% للعام بأكمله، بعد نمو بنسبة 12% في الأشهر التسعة الأولى. وأشار إلى أن الشركة تتوقع زيادة كبيرة في الربع الرابع، مدفوعة إلى حد كبير بمبيعات معدات مناولة المواد. احصل على تنبيهات بلج باور: بلج باور تقلب المفتاح نحو الربحية. وأكد ميدلتون أهداف تحقيق دخل تشغيلي إيجابي في الربع الرابع من عام 2027 والربحية الإجمالية بحلول نهاية عام 2028. وقال إن هذه الأهداف لا تزال تعتمد على زيادة أحجام المبيعات وتحسين أداء الخدمة وانخفاض تكاليف وقود الهيدروجين. تحسن الهوامش لكن الوقود لا يزال يمثل تحديًا أفاد ميدلتون أن بلج سجلت هامش خدمة بنسبة 31% في الربع الثالث، مقارنة بنحو 2% سلبية قبل عام. وعزا التحسن إلى تحسين موثوقية حزم خلايا الوقود وانخفاض استهلاك قطع الغيار وزيادة إنتاجية الفنيين. أزمة الطاقة في الذكاء الاصطناعي: لماذا بلوم إنرجي هي الرابح الخفي؟ كما تحسن هامش الوقود لكنه ظل سلبيًا، ليرتفع إلى 52% سلبية في الربع الثالث من 79% سلبية قبل عام. وقال ميدلتون إن الشركة لا تزال بحاجة إلى تحسين وقت تشغيل المصانع وتكاليف الخدمات اللوجستية وكفاءة الشبكة. ووفقًا لمضيف الندوة، المحدد في النص باسم خوسيه لويس، نشرت بلج أكثر من 1100 وحدة خلية وقود GenDrive في الربع الثالث، أي أكثر من ضعف مستوى العام السابق. وقال إن وول مارت بدأت تجديد أسطول جديد وأن عملاء آخرين منذ فترة طويلة، بما في ذلك أمازون، يوسعون استخدامهم لمنتجات بلج. وقال ميدلتون إن صافي استخدام النقد في الربع الثالث كان حوالي 28 مليون دولار، مقارنة بـ 145 مليون دولار في الربع الأول. وأضاف أن بلج أنهت الربع الثالث بأكثر من 600 مليون دولار نقدًا إجمالاً، بما في ذلك حوالي 134 مليون دولار نقدًا غير مقيد وحوالي 470 مليون دولار نقدًا مقيدًا. وتسعى الشركة إلى تحقيق المزيد من تسييل الأصول، مستهدفة فرصًا جماعية تتجاوز 250 مليون دولار. وبناءً على التوقعات الحالية، قال ميدلتون إن صافي استخدام النقد في الربع الرابع قد يكون مستقرًا نسبيًا. المشاريع الأوروبية والتمويل أكد مسؤولو بلج أن أمن الطاقة يمثل مصدرًا متزايد الأهمية للطلب على الهيدروجين، لا سيما في أوروبا. وقال خوسيه لويس إن بلج سلمت 320 ميجاوات من قدرة المحلل الكهربائي GenEco عالميًا وتعمل على مشاريع تشمل منشأة بقدرة 100 ميجاوات مع جالب في البرتغال ومشروعًا بقدرة 25 ميجاوات مع إيبردرولا وبي بي في إسبانيا. ولدى الشركة أيضًا اتفاقية توريد بقدرة 280 ميجاوات مع أركاديا إي فيولز لمشروع إندور في الدنمارك. وقالت إيمي هيبرت الرئيسة التنفيذية لأركاديا إن يونيبر وافقت على شراء حوالي 60% من إنتاج وقود الطيران المستدام الإلكتروني المخطط للمشروع. وأضافت أن المشروع لديه عقوده في مكانها ويجمع رأس المال بالدين وحقوق الملكية قبل البناء. وقال خوسيه لويس إن بلج تأمل أن يصل إندور إلى قرار استثماري نهائي، أو FID، ربما في عام 2027. كما تطور أركاديا مشروعًا مماثلًا في الحجم في تكساس يخضع للهندسة والتصميم الأوليين. وشدد مشاركون آخرون في الندوة على تحديات تمويل المشاريع. وقال آلان بيكر، الرئيس العالمي للاستشارات وتحول الطاقة في سوسييتيه جنرال، إن ترتيبات الشراء الضعيفة قوضت العديد من العروض. وأضاف أن المشاريع التي تحظى بدعم حكومي أو عملاء قريبين من مواقع الإنتاج أظهرت تقدمًا أكبر. وقال دانييل فرايل، رئيس السوق والتنظيم في هايدروجين يوروب، إن قواعد الوقود المتجددة الأوروبية تخلق حوافز مختلفة عبر النقل والصناعة. وأوضح أن موردي الوقود يواجهون التزامات وعقوبات محتملة بموجب التطبيقات الوطنية لقواعد النقل، في حين أن مشاريع الهيدروجين الصناعية يمكن أن تكون أكثر اعتمادًا على الإعانات والمساعدات الحكومية. منتج محلل كهربائي جديد والسياسة الأمريكية كما ناقشت بلج GenEco Scale، وهو مصنع محلل كهربائي معياري مصمم لتبسيط التركيبات الكبيرة. وقال كوري نايت، مدير الهندسة، إن التكوين المقدم في الندوة يتألف من 14 وحدة بقدرة 20 ميجاوات لكل منها، ليصل الإجمالي إلى 280 ميجاوات. وقال لوك وينتلنت، نائب الرئيس التنفيذي للمنتجات والتكنولوجيا في بلج، إن التصميم يمكن تصغيره أو توسيعه، على الرغم من أن التكوينات الأكبر ستتطلب في النهاية بنية تحتية داعمة إضافية. وقالت هيبرت إن أركاديا تدمج المنتج في العمل الهندسي لمشروعها في تكساس. وفي الولايات المتحدة، قالت إيرين لين، نائبة رئيس الشؤون العامة في بلج، إن الشركة طالبت بالائتمان الضريبي الفيدرالي لإنتاج الهيدروجين 45V لعملياتها في جورجيا. وأشارت لين إلى أن الشركة ترى فرصة لطلب تمديد الائتمان وتغييرات في قواعده، مع ملاحظة أن التعاون الصناعي سيكون ضروريًا. نبذة عن بلج باور (NASDAQ:[PLUG](/stock/PLUG)) تطور شركة بلج باور ([PLUG](/stock/PLUG)) حلول خلايا وقود الهيدروجين وتوليد الهيدروجين للشركات التي تسعى إلى بدائل لمصادر الطاقة والوقود التقليدية. تشمل عروضها أنظمة خلايا الوقود، والمحللات الكهربائية التي تنتج الهيدروجين، ومعدات تخزين ومناولة الهيدروجين، والبنية التحتية والخدمات ذات الصلة. تُستخدم منتجات الشركة في تطبيقات مثل معدات مناولة المواد، بما في ذلك رافعات الشوكة في المستودعات، بالإضافة إلى الطاقة الثابتة والاستخدامات الصناعية والتنقل الأخرى. كما توفر بلج الهيدروجين وتدعم العملاء بحلول التركيب والصيانة والتزود بالوقود. تم إنشاء تنبيه الأخبار العاجلة هذا بواسطة تقنية نarrative science والبيانات المالية من MarketBeat لتزويد القراء بأسرع تغطية إخبارية غير متحيزة. يرجى إرسال أي أسئلة أو تعليقات حول هذه القصة إلى contact@marketbeat.com. هل يجب أن تستثمر 1000 دولار في بلج باور الآن؟ قبل أن تفكر في بلج باور، سترغب في سماع هذا. تحتفظ MarketBeat بسجل لمحللي الأبحاث الأعلى تصنيفًا والأفضل أداءً على وول ستريت والأسهم التي يوصون بها لعملائهم يوميًا. حددت MarketBeat الأسهم الخمسة التي يهمس بها كبار المحللين لعملائهم لشرائها الآن قبل أن يلتقط السوق الأوسع... ولم تكن بلج باور على القائمة. بينما تحمل بلج باور حاليًا تصنيف "احتفاظ" بين المحللين، يعتقد المحللون الأعلى تصنيفًا أن هذه الأسهم الخمسة هي مشتريات أفضل. عرض الأسهم الخمسة هنا. أصدرت MarketBeat للتو قائمتها لأكثر 7 اكتتابات عامة أولية سخونة من المتوقع أن تصل إلى وول ستريت في عام 2026. تعرف على الشركات التي تستعد للاكتتاب العام ولماذا يراقب المستثمرون عن كثب. احصل على هذا التقرير المجاني. تابع MarketBeat. أضف MarketBeat كمصدر مفضل على Google لرؤية أحدث قصصنا في خلاصتك.

إليك قيمة 1,000 دولار استثمرت بسعر الطرح العام الأولي لشركة أنثروبيك الآن

إليك قيمة 1,000 دولار استثمرت بسعر الطرح العام الأولي لشركة أنثروبيك الآن

FMPANT

كان يوماً عصيباً على أسهم أنثروبيك ([ANT](/stock/ANT))، لكنه لم يكن كذلك لمستثمري الطرح العام الأولي. بقلم جون بروميلز – 19 نوفمبر 2026 الساعة 6:12 مساءً بتوقيت شرق الولايات المتحدة. النقاط الرئيسية: شهد سهم شركة الذكاء الاصطناعي أنثروبيك طرحه العام الأولي اليوم بسعر 83 دولاراً للسهم. وظهرت الأسهم في بورصة ناسداك قبل الظهر بقليل، بسعر 111.50 دولاراً للسهم. وسرعان ما انخفضت من سعر ظهورها الأول، مما جعل اليوم نتيجة مختلطة لاستثمار افتراضي بقيمة 1,000 دولار. مع اقتراب نهاية يوم التداول، كانت كل الأنظار مركزة على سهم أنثروبيك ([ANT](/stock/ANT) +17.07%). هل سيشهد أحدث طرح عام أولي في السوق (وليس فقط أكبر طرح عام أولي في التاريخ) ارتفاعاً متأخراً وينهي اليوم فوق 100 دولار للسهم؟ في الساعة 3:30 مساءً، لم يكن الأمر واعداً. تلاشى ارتفاع منتصف بعد الظهر الذي أوصل سعر السهم إلى 99.62 دولاراً للسهم، ليعود ويهبط مجدداً دون 95 دولاراً للسهم. لكن بعد ذلك، في حوالي الساعة 3:45 مساءً، قبل 15 دقيقة فقط من جرس الإغلاق، بدأت الأمور تتحرك. ارتفع سعر سهم أنثروبيك عائداً فوق 95 دولاراً... ثم إلى 96 دولاراً... و97 دولاراً... لكن الوقت نفد. أنهت أسهم عملاق الذكاء الاصطناعي يوم طرحها العام الأولي بسعر إغلاق بلغ 97.17 دولاراً للسهم، بعد أن افتتحت عند 111.50 دولاراً للسهم. إليك ما يعنيه ذلك للمستثمرين الذين اشتروا ما قيمته 1,000 دولار من أسهم الطرح العام الأولي للشركة وأولئك الذين انتظروا. مصدر الصورة: غيتي إيمجز. سعر مذهل يتحول إلى سعر سريع الانخفاض على الرغم من أن أنثروبيك أعلنت سعر طرحها العام الأولي الرسمي عند 83 دولاراً للسهم الليلة الماضية، لم نكن نعرف ما سيكون سعر ظهورها الأول في السوق. ذلك لأن سعر الطرح العام الأولي ينطبق فقط على أسهم الطرح العام الأولي المخصصة، والتي يتم تخصيصها لأفراد ومؤسسات محددين قبل بدء التداول العام. إذا كان الطلب مرتفعاً - وهو بالطبع ما كان عليه الحال في ظهور أنثروبيك الذي كان ينتظره الجميع - فستبدأ الأسهم التداول بسعر أعلى من سعر الطرح العام الأولي. وهذا بالضبط ما حدث مع الطرح العام الأولي الأخير لشركة سبيس إكس ([SPCX](/stock/SPCX) -3.53%)، الذي سُعّر عند 135 دولاراً للسهم، لكنه ظهر في بورصة ناسداك عند 150 دولاراً للسهم. SPCX Space Exploration Technologies 138.43 دولاراً -5.07 دولاراً (-3.53%) ناسداك · اعتباراً من 4:00 مساءً بتوقيت شرق الولايات المتحدة 19/11/26. في حالة أنثروبيك، يبدو أن سعر الظهور الأول البالغ 111.50 دولاراً للسهم (علاوة بنسبة 34.3% على سعر الطرح العام الأولي) ربما كان متفائلاً بعض الشيء. فور بدء تداول الأسهم في الساعة 11:51 صباحاً، انخفض السعر بشكل حاد. وبحلول الظهر، كان قد هبط بالفعل دون 106 دولارات للسهم. وفي غضون الساعة الأولى، انخفض دون 100 دولار للسهم، وظل هناك لبقية اليوم. ولكن على الرغم من أنه أغلق أقل بكثير من سعر ظهوره الأول في السوق، فقد كان أعلى من سعر طرحه العام الأولي. سؤال الألف دولار كان بإمكانك شراء حوالي 12 سهماً من أسهم أنثروبيك ([ANT](/stock/ANT)) بسعر الطرح العام الأولي البالغ 83 دولاراً مقابل 1,000 دولار (كان سيتبقى لديك 4 دولارات). عند سعر إغلاق 97.17 دولاراً، كنت ستحقق ربحاً ليوم واحد قدره 14.17 دولاراً للسهم، أو 170.04 دولاراً مقابل 12 سهماً، مما يعني أن لديك 1,170.04 دولاراً (أو، إذا اشتريت سهماً جزئياً بتلك الأربعة دولارات الأخيرة، سيكون لديك 1,170.72 دولاراً). هذا ربح بنسبة 17% في يوم واحد: ليس سيئاً! مصدر الصورة: غيتي إيمجز. الطائر المبكر (غير المشارك في الطرح العام الأولي) لم يلتقط الدودة من ناحية أخرى، إذا فاتك الطرح العام الأولي، لكنك اشتريت بدلاً من ذلك ما قيمته 1,000 دولار من الأسهم فور ظهورها عند 111.50 دولاراً للسهم، كنت ستتمكن من شراء حوالي 9 أسهم (8.97 سهم، على وجه الدقة). عند سعر إغلاق 97.17 دولاراً، كنت ستخسر 14.33 دولاراً للسهم اليوم، أو حوالي 129 دولاراً في المجموع (128.54 دولاراً، إذا اشتريت بالضبط 8.97 سهم). لذا، من أصل 1,000 دولار، سيتبقى لديك 871.46 دولاراً، أي خسارة بنسبة 14.3%. وفي الوقت نفسه، إذا انتظرت لشراء الأسهم في السوق المفتوحة حتى بعد الساعة 1:00 مساءً اليوم، عندما كان أسوأ موجة بيع قد انتهت، لكنت اشتريت بسعر يتراوح بين 92.72 دولاراً و99.62 دولاراً للسهم، مما يعني أنك ستكون بين خسارة 2.5% وربح 4.8%. وهذا يترجم إلى ربح متوسط قدره 1.15% على 1,000 دولار، مما يمنحك 1,011.50 دولاراً. هذا ليس كثيراً، لكن في يوم كانت فيه جميع المؤشرات الرئيسية منخفضة بأكثر من 2%، فهو عائد ليس سيئاً لاستثمار بضع ساعات. ماذا يعني ذلك للمستثمرين على المدى الطويل بالطبع، المستثمرون الأذكياء لا يحسبون أرباحهم فقط بعد بضع ساعات، أو حتى بضعة أيام. بدلاً من ذلك، يبقون أموالهم مستثمرة على المدى الطويل، ويقيسون النجاح بالسنوات، إن لم يكن بالعقود. نظراً لقلة المعلومات العامة المتاحة لدينا حول عمليات أنثروبيك وبياناتها المالية، لا توجد طريقة لمعرفة أين سينتهي سعر سهمها في ثلاث إلى خمس سنوات. لذا، في حين يمكن لمستثمري الطرح العام الأولي أن يربتوا على أكتافهم بسبب فوزهم المبكر، يجب عليهم الانتباه إلى البيانات الصحفية لشركة أنثروبيك وتقارير الأرباح الفصلية للحصول على صورة أوضح عن كيفية تطور استثمارهم بمرور الوقت. أين تستثمر 1,000 دولار الآن عندما يكون لدى فريق المحللين لدينا نصيحة بشأن سهم ما، فقد يكون من المفيد الاستماع. ففي النهاية، متوسط عائد Stock Advisor الإجمالي هو 790% - وهو تفوق ساحق على السوق مقارنة بـ 202% لمؤشر S&P 500. لقد كشفوا للتو عما يعتقدون أنها أفضل 10 أسهم للمستثمرين لشرائها الآن، متاحة عند انضمامك إلى Stock Advisor. شاهد الأسهم › عوائد Stock Advisor اعتباراً من 19 نوفمبر 2026.