الأخبار

Aberdeen Group plc تبيع 249,355 سهماً من شركة Insulet Corporation (PODD)

Aberdeen Group plc تبيع 249,355 سهماً من شركة Insulet Corporation (PODD)

FMPPODD

قلّصت Aberdeen Group plc حصتها في شركة Insulet Corporation (المدرجة في بورصة ناسداك تحت الرمز [PODD](/stock/PODD)) بنسبة 86.6% خلال الربع الثالث، وفقاً لما أفصح عنه الشركة في أحدث إفصاح لها لدى هيئة الأوراق المالية والبورصات الأمريكية. وباتت الشركة تمتلك 38,485 سهماً من أسهم مورّد الأجهزة الطبية بعد بيعها 249,355 سهماً خلال تلك الفترة. وكانت Aberdeen Group plc تمتلك نحو 0.06% من Insulet بقيمة 5,021,000 دولار حتى تاريخ أحدث إفصاح لها لدى هيئة الأوراق المالية والبورصات. كما عدّلت عدة صناديق تحوط ومستثمرين مؤسسيين آخرين حصصهم في أسهم [PODD](/stock/PODD). فقد رفعت Allworth Financial LP حصتها في Insulet بنسبة 2.3% خلال الربع الثالث. وتمتلك Allworth Financial LP الآن 3,104 أسهم من أسهم مورّد الأجهزة الطبية بقيمة 405,000 دولار بعد شرائها 71 سهماً إضافياً في الربع الأخير. ورفعت Fifth Third Bancorp مركزها في أسهم Insulet بنسبة 21.3% في الربع الثالث. وتمتلك Fifth Third Bancorp الآن 64,540 سهماً من أسهم مورّد الأجهزة الطبية بقيمة 8,421,000 دولار بعد شرائها 11,334 سهماً إضافياً في الربع الأخير. ورفعت Maryland State Retirement & Pension System مركزها في أسهم Insulet بنسبة 22.5% في الربع الثالث. وتمتلك Maryland State Retirement & Pension System الآن 4,176 سهماً من أسهم مورّد الأجهزة الطبية بقيمة 545,000 دولار بعد شرائها 768 سهماً إضافياً في الربع الأخير. واشترت Ritholtz Wealth Management حصة جديدة في أسهم Insulet في الربع الثالث بقيمة تقارب 276,000 دولار. وأخيراً، استحوذت Jacobi Capital Management LLC على حصة جديدة في أسهم Insulet خلال الربع الثالث بقيمة تقارب 40,000 دولار. للحصول على تنبيهات Insulet: ترقيات وتخفيضات المحللين. علّق عدد من شركات الوساطة مؤخراً على أسهم [PODD](/stock/PODD). فقد حدد Robert W. Baird سعراً مستهدفاً عند 175.00 دولاراً لأسهم Insulet في تقرير بحثي بتاريخ الخميس 6 أغسطس. ورفعت Wall Street Zen تصنيف أسهم Insulet من "احتفاظ" إلى "شراء" في تقرير بحثي بتاريخ السبت 7 نوفمبر. وخفضت Oppenheimer تصنيف أسهم Insulet من "أداء متفوق" إلى "أداء السوق" في مذكرة بحثية بتاريخ الأربعاء 5 أغسطس. ورفعت Citigroup سعرها المستهدف لأسهم Insulet من 150.00 دولاراً إلى 170.00 دولاراً ومنحت السهم تصنيف "محايد" في مذكرة بحثية بتاريخ الخميس 5 نوفمبر. وأخيراً، أعادت Truist Financial إصدار تصنيف "احتفاظ" وحددت سعراً مستهدفاً عند 160.00 دولاراً (مرتفعاً من 153.00 دولاراً) لأسهم Insulet في تقرير بحثي بتاريخ الاثنين 9 نوفمبر. وقد منح محلل أسهم بحثي واحد السهم تصنيف "شراء قوي"، وأصدر أحد عشر محللاً تصنيف "شراء"، وأصدر اثنا عشر محللاً تصنيف "احتفاظ"، ومنح محلل واحد تصنيف "بيع" لأسهم الشركة. واستناداً إلى بيانات MarketBeat.com، تحمل الشركة تصنيفاً توافقياً قدره "احتفاظ" ومتوسط سعر مستهدف قدره 185.04 دولاراً. احصل على أحدث تحليل لأسهمنا حول [PODD](/stock/PODD). أداء سهم Insulet: افتُتحت أسهم [PODD](/stock/PODD) عند 137.23 دولاراً يوم الجمعة. ويبلغ متوسط التحرك لخمسين يوماً للشركة 142.25 دولاراً، ومتوسط التحرك لـ200 يوم 171.25 دولاراً. وسجلت Insulet Corporation أدنى مستوى لها خلال 12 شهراً عند 126.40 دولاراً وأعلى مستوى عند 354.88 دولاراً. وتبلغ القيمة السوقية للشركة 9.52 مليار دولار، ونسبة السعر إلى الربحية 22.35، ونسبة السعر إلى نمو الأرباح 1.07، ومعامل بيتا 1.06. وتبلغ نسبة السيولة السريعة للشركة 1.83، والنسبة الجارية 2.51، ونسبة الدين إلى حقوق الملكية 0.60. وأعلنت Insulet (المدرجة في بورصة ناسداك تحت الرمز [PODD](/stock/PODD)) آخر بيانات أرباحها الفصلية يوم الأربعاء 4 نوفمبر. وسجل مورّد الأجهزة الطبية ربحية للسهم بلغت 1.99 دولاراً للربع، متجاوزاً متوسط تقديرات المحللين البالغ 1.59 دولاراً بفارق 0.40 دولاراً. وسجلت Insulet هامش ربح صافٍ قدره 13.44% وعائداً على حقوق الملكية قدره 31.76%. وبلغت إيرادات النشاط 842.00 مليون دولار خلال الربع، مقارنةً بتقديرات المحللين البالغة 832.63 مليون دولار. وخلال الربع نفسه من العام الماضي، حقق النشاط ربحية سهم قدرها 1.24 دولاراً. وارتفعت إيرادات Insulet الفصلية بنسبة 19.2% مقارنةً بالربع نفسه من العام الماضي. ويتوقع محللو الأسهم أن تسجل Insulet Corporation ربحية سهم قدرها 6.76 دولاراً للسنة المالية الحالية. نبذة عن Insulet: Insulet Corporation شركة أجهزة طبية تركز على توصيل الأنسولين للأشخاص المصابين بالسكري. تأسست الشركة في عام 2000، وطوّرت منصة Omnipod التي توصّل الأنسولين عبر كبسولة صغيرة قابلة للارتداء دون الأنابيب التي تستخدمها كثير من مضخات الأنسولين التقليدية. وتشمل منتجاتها Omnipod DASH وOmnipod 5، وهو نظام آلي لتوصيل الأنسولين يمكنه تعديل توصيل الأنسولين بناءً على قراءات الجلوكوز من أجهزة مراقبة الجلوكوز المستمرة المتوافقة. وتوفر Insulet أيضاً وحدات تحكم ذات صلة وميزات تطبيقات الهاتف المحمول ومستلزمات ودعماً للعملاء. قصص مميزة: خمسة أسهم نحبها أكثر من Insulet. وصول Grand Theft Auto VI: لماذا تُعد Take-Two لعبة انتظار. Greg Abel يتخذ خطواته التالية: داخل محفظة Berkshire للربع الثالث. أرباح Walmart تغيّر السرد مع رفع النمو الرقمي للتوقعات. أياً كان ما سيحدث للنحاس لاحقاً، فإن هذه الاستثمارات الثلاثة تقدم طرقاً مختلفة للمشاركة فيه. هل تريد معرفة ما تحتفظ به صناديق التحوط الأخرى من أسهم [PODD](/stock/PODD)؟ قم بزيارة HoldingsChannel.com للحصول على أحدث إفصاحات 13F وتداولات المطلعين لشركة Insulet Corporation (المدرجة في بورصة ناسداك تحت الرمز [PODD](/stock/PODD)). تم إنشاء هذا التنبيه الإخباري الفوري بواسطة تقنية Narrative Science والبيانات المالية من MarketBeat لتزويد القراء بأسرع تغطية إخبارية غير متحيزة. يرجى إرسال أي أسئلة أو تعليقات حول هذه القصة إلى contact@marketbeat.com. هل ينبغي أن تستثمر 1,000 دولار في Insulet الآن؟ قبل أن تنظر في Insulet، سترغب في سماع هذا. تتابع MarketBeat كبار محللي الأبحاث الأعلى تقييماً والأفضل أداءً على وول ستريت والأسهم التي يوصون بها لعملائهم يومياً. وقد حددت MarketBeat الأسهم الخمسة التي يهمس كبار المحللين لعملائهم بشرائها الآن قبل أن تلتقطها السوق الأوسع... ولم تكن Insulet على القائمة. في حين أن Insulet تحمل حالياً تصنيف "احتفاظ" بين المحللين، فإن المحللين الأعلى تقييماً يعتقدون أن هذه الأسهم الخمسة مشتريات أفضل. عرض الأسهم الخمسة. تمتد طفرة الذكاء الاصطناعي إلى ما هو أبعد من أكبر الأسماء التقنية. اكتشف 10 شركات تورّد الذاكرة والتخزين والشبكات وتصنيع أشباه الموصلات والبنية التحتية للطاقة التي تجعل الذكاء الاصطناعي ممكناً. تعرّف على أين قد تظهر الموجة التالية من فرص الاستثمار في الذكاء الاصطناعي — والمخاطر الرئيسية التي يجب على المستثمرين مراقبتها مع تسارع بناء الذكاء الاصطناعي العالمي. احصل على هذا التقرير المجاني. تابع MarketBeat. أضف MarketBeat كمصدرك المفضل على Google لترى أحدث قصصنا في موجزك.
سهم أوراكل يغلق عند أدنى مستوى له منذ أبريل 2024. هل هو فرصة شراء الآن؟

سهم أوراكل يغلق عند أدنى مستوى له منذ أبريل 2024. هل هو فرصة شراء الآن؟

FMPORCL

تتداول أسهم عملاق الحوسبة السحابية الآن دون سعر 116 دولاراً الذي دفعه أحدث مستثمريها. فهل يمثل ذلك صفقة رابحة؟ أنهت أسهم أوراكل ([ORCL](/stock/ORCL)) جلسة الأربعاء 18 نوفمبر عند 113.89 دولاراً، وهو أدنى إغلاق لها منذ 30 أبريل 2024. وتقع الأسهم الآن بانخفاض يقارب 65% عن إغلاقها القياسي البالغ 328.33 دولاراً في سبتمبر 2025، كما أنها متراجعة بنحو 42% حتى الآن في 2026. بل إن هذا السعر يقل حتى عما دفعه أحدث مساهمي أوراكل. ففي 2 نوفمبر، سعّرت عملاقة الحوسبة السحابية 86.2 مليون سهم جديدة بسعر 116 دولاراً للسهم. وبعد رسوم الاكتتاب، احتفظت أوراكل بنحو 114.59 دولاراً للسهم. ومع ذلك، يواصل العمل تسريع وتيرته. إذ تتوقع أوراكل نمو إيراداتها بنسبة تتراوح بين 30% و34% على أساس سنوي في ربعها المالي الثاني، الذي ينتهي في وقت لاحق من هذا الشهر. لكنني أعتقد أن الجانب المتعلق بالأرباح في ذلك التوقع يكتسب أهمية أكبر بالنسبة للسهم، وهو لا يبدو بالقوة ذاتها. مبيعات متسارعة في إشارة إلى السرعة التي يتوسع بها قطاع البنية التحتية السحابية لديها، ارتفعت إيرادات أوراكل بنسبة 30% على أساس سنوي إلى 19.3 مليار دولار في الربع المالي الأول من 2027 (الأشهر الثلاثة المنتهية في 31 أغسطس 2026). وكان ذلك تسارعاً من نمو بنسبة 21% و22% في الربعين السابقين له، ومن 14% فقط في الربع الذي سبقهما. وقفزت إيرادات البنية التحتية السحابية وحدها بنسبة 121% إلى 7.4 مليار دولار. كما سجلت أوراكل عقوداً سحابية جديدة للذكاء الاصطناعي تجاوزت 30 مليار دولار خلال الربع المالي الأول. وقد رفع ذلك التزامات أدائها المتبقية (الإيرادات المتعاقد عليها التي لم تعترف بها بعد) إلى 664 مليار دولار. وتشير توقعات الربع المالي الثاني إلى أن هذا المعدل سيبقى أو سيرتفع حتى. نمو الأرباح يتراجع غير أن الأرباح لا يُتوقع أن تلحق بالركب. على مدى الأرباع الثلاثة الماضية التي أُبلغ عنها، ارتفعت أرباح أوراكل للسهم على أساس غير مبادئ المحاسبة المقبولة عموماً (المعدلة) بالوتيرة ذاتها تقريباً التي ارتفعت بها الإيرادات. فقد زادت 21% في الربع المالي الثالث، و20% في الربع المالي الرابع (باستثناء مكاسب استثمارية لمرة واحدة)، و30% في الربع المالي الأول. وتوقعات الربع المالي الثاني تكسر هذا النمط. إذ تتوقع الإدارة أرباحاً للسهم تتراوح بين 1.85 و1.93 دولار على أساس معدل. وعند استبعاد مكسب لمرة واحدة من بيع حصة أوراكل في صانع الرقائق أمبير من الربع المماثل من العام الماضي، يمثل ذلك نمواً بين 21% و25%، أي أقل بنحو 9 نقاط مئوية عن توجيهات الإيرادات. ومن المرجح أن تأتي هذه الفجوة من تكاليف تظهر قبل الإيرادات. فقد تضاعفت استهلاك أوراكل أكثر من الضعف إلى 3.2 مليار دولار في الربع المالي الأول مع دخول مراكز بيانات جديدة الخدمة. وارتفعت مصروفات الفائدة 55% مع نمو اقتراضها. كما أن الأسهم البالغة 20 مليار دولار التي باعتها أوراكل بموجب برنامج طرح في السوق خلال ذلك الربع توزع أرباحها على عدد أكبر من الأسهم. صحيح أن خطة أوراكل طويلة الأجل تسمح أصلاً ببعض ذلك. ففي يوم المستثمرين في 28 أكتوبر، استهدفت الإدارة هامش تشغيل غير مبادئ المحاسبة المقبولة عموماً عند 40% أو أعلى في السنة المالية 2030، وهو أقل قليلاً من 42% التي حققتها في الربع المالي الأول. غير أن ذلك لا يزال يستدعي أرباحاً معدلة لا تقل عن 21 دولاراً للسهم في تلك السنة. وللوصول إلى ذلك من 8.10 دولارات التي تتوقعها أوراكل في هذه السنة المالية، سيلزم نمو في الأرباح بنحو 37% سنوياً. ويجب أن يصمد الطلب أيضاً. فقد ذكرت بلومبرغ في 6 نوفمبر أن مايكروسوفت تتخلص تدريجياً من اتفاق من 2023 لاستئجار قدرات الحوسبة للذكاء الاصطناعي من أوراكل، وذلك بحسب ما ذُكر لأن الخوادم كانت تحتوي على رقائق رسوميات أقدم. وقالت أوراكل إن الطلب على بنيتها التحتية للذكاء الاصطناعي لا يزال قوياً، بما في ذلك الرقائق الأقدم. صحيح أن صفقة واحدة غير معلنة الحجم صغيرة بالمقارنة مع تراكم أعمال بقيمة 664 مليار دولار. لكنها تظهر أن العملاء قد يتوقفون عن الدفع مقابل أجهزة أقدم عند وصول رقائق أفضل. هل تشكل أوراكل فرصة شراء عند 14 ضعف الأرباح؟ عند نحو 114 دولاراً، تتداول أسهم أوراكل عند نحو 14 ضعف الأرباح المتوقعة لهذه السنة المالية. ويستخدم ذلك 8.10 دولارات من الأرباح المعدلة للسهم التي توجه إليها الإدارة للسنة المنتهية في 31 مايو 2027. وللمقارنة، فإن مؤشر ستاندرد آند بورز 500 مسعّر عند نحو 18 ضعف الأرباح المتوقع أن تحققها شركاته في الأشهر الاثني عشر المقبلة. وهذا خصم عن متوسط الشركة الكبيرة، رغم أن هدف أوراكل البالغ 8.10 دولارات يزيد نحو 19% عن أرباح السهم المعدلة للسنة المالية 2026، باستثناء المكاسب لمرة واحدة. عندما تناولت سقف التمويل الجديد لأوراكل في أواخر أكتوبر، كان السهم عند نحو 145 دولاراً، أي نحو 18 ضعف الأرباح المتوقعة نفسها. ووصفت ذلك بأنه سعر عادل. وقد أكدت أوراكل هدفها البالغ 8.10 دولارات في يوم المستثمرين، ومنذ ذلك الحين انخفضت الأسهم نحو 21%. فهل يجعل ذلك سهم أوراكل جديراً بالشراء الآن؟ أعتقد أنه يستحق نظرة، حتى مع بقاء أثقل الإنفاق في المستقبل. إذ تتوقع الإدارة أن تبلغ النفقات الرأسمالية ذروتها في هذه السنة المالية والسنة المقبلة، ولا ترى تدفقاً نقدياً حراً إيجابياً حتى النصف الثاني من السنة المالية 2028. ولا يزال يتعين على الربع المالي الثاني أن يُظهر نمواً في الأرباح في نطاق 21% إلى 25%، وقد يدفع أي إخفاق الأسهم إلى الانخفاض. لكن عند هذا السعر، أعتقد أن السهم يسمح أصلاً بأن تتخلف الأرباح عن المبيعات لبعض الوقت.

ميتا تعلن "إعادة تقييم" هدف الحياد الكربوني لعام 2030 وسط التوسع في الذكاء الاصطناعي

ميتا تعلن "إعادة تقييم" هدف الحياد الكربوني لعام 2030 وسط التوسع في الذكاء الاصطناعي

FMPMETA

قالت شركة ميتا ([META](/stock/META)) يوم الخميس إنها تعيد النظر في موعدها المستهدف لعام 2030 للوصول إلى انبعاثات صفرية صافية، وذلك بسبب طفرة الذكاء الاصطناعي، في أحدث حلقة من تراجع واسع النطاق من جانب الشركات عن أهداف الاحترار العالمي. وقالت ريتشل بيترسون، نائبة الرئيس لمراكز البيانات، وبليك سويدين، رئيسة قطاع الحياد الصفري والاستدامة عالمياً، في تقرير الاستدامة السنوي للشركة: "نحن نعيد تقييم الجداول الزمنية وتسلسل الخطوات والمراحل المؤقتة، بما في ذلك الإطار الزمني لعام 2030 لهدفنا الخاص بالانبعاثات الصفرية الصافية". وأفادت الشركة بأن انبعاثاتها الصافية المكافئة للكربون ارتفعت بنسبة 45% في عام 2025 لتصل إلى 11.8 مليون طن متري، وهو رقم يعتمد في حد ذاته على أساليب محاسبية ينظر إليها المدافعون عن المناخ بتشكك. وكتب المسؤولان التنفيذيان: "عندما وضعنا هدف الانبعاثات الصفرية الصافية، توقعنا نمواً مطرداً، وانخفاض تكاليف الطاقة النظيفة، وتغيرات في النظام الأوسع من شأنها أن تتيح تقدماً بالوتيرة التي تصورناها. لكن الواقع كان أكثر تعقيداً بكثير"، مضيفين أن تحقيق رؤية ميتا "يتطلب بناء البنية التحتية التي تشغّل الذكاء الاصطناعي". وفي عام 2020، حددت ميتا هدفاً للوصول إلى انبعاثات صفرية صافية عبر سلسلة القيمة بأكملها بحلول عام 2030، وذلك للتوافق مع اتفاق باريس الذي يسعى إلى حصر الاحترار على المدى الطويل عند 1.5 درجة مئوية لتفادي الكوارث المناخية. ويتضمن ذلك القضاء على الانبعاثات قدر الإمكان وشراء أرصدة من مشاريع إزالة الكربون حيث لا يمكن القضاء على الانبعاثات. وتشمل سلسلة القيمة الانبعاثات الناتجة عن مصادر مثل السلع والخدمات المشتراة والسلع الرأسمالية، أي المعدات والآلات والمباني والمنشآت والمركبات. ووجدت دراسة نُشرت في مجلة "نيتشر ساستينابيليتي" أن 403 من أقوى مراكز البيانات في الولايات المتحدة استهلكت نحو 2% من استهلاك الكهرباء في البلاد، وخلّفت بصمة كربونية مماثلة لبصمة الدنمارك، وهي أرقام تتزايد فحسب. ويوجد حالياً نحو 1200 من مراكز البيانات "فائقة الحجم" هذه قيد التشغيل، مع خطط لإنشاء مئات أخرى. تراجع أخضر في ظل الولاية الثانية للرئيس دونالد ترامب، تراجعت كبرى الشركات الأمريكية عن التزاماتها البيئية. ورغم أن الانفجار في مراكز بيانات الذكاء الاصطناعي يلقي بظله على هذا الاتجاه، فإنه لا يقتصر على شركات التكنولوجيا الكبرى، إذ تخلّفت عنه أيضاً شركات صناعة السيارات وتجار التجزئة وشركات المشروبات. في يناير 2021، حددت جنرال موتورز هدفاً يتمثل في بيع مركبات بانبعاثات صفرية بنسبة 100% بحلول عام 2035. ورغم أنها تحتفظ تقنياً بهذا الهدف، فإن الشركة دعمت هذا العام إضعاف إدارة ترامب لقاعدة اقتصاد الوقود إلى مستوى لا يتطلب أي تحسين إضافي. وفي عام 2020، التزمت عملاقة التجزئة وولمارت بخفض الانبعاثات بنحو الثلث بحلول عام 2025 والثلثين بحلول عام 2030 مقارنة بأساس عام 2015. لكنها أقرّت في تقرير عام 2024 بأنها ستخفق في تحقيق الهدف الأول وكذلك أهدافها الخاصة بإعادة التدوير. وفي عام 2020 أيضاً، تعهدت جوجل بالعمل بطاقة خالية من الكربون بحلول عام 2030، فيما وصفه الرئيس التنفيذي سوندار بيتشاي بأنه "مهمة مستحيلة الطموح". لكنها بحلول عام 2024 توقفت عن الادعاء بأن عملياتها محايدة كربونياً، وأقرّت هذا العام بأن انبعاثاتها لا تزال ترتفع. وغيّرت عملاقا المشروبات كوكاكولا وبيبسي سنوات الأساس لأهدافهما الخاصة بخفض الانبعاثات وضعّفا طموحاتهما.

كاثي وود تواصل شراء أسهم سبيس إكس مع تراجعها.. وهذا السبب الوحيد الذي قد يدفعني لاتباع خطاها

كاثي وود تواصل شراء أسهم سبيس إكس مع تراجعها.. وهذا السبب الوحيد الذي قد يدفعني لاتباع خطاها

FMPSPCX

واجهت أسهم شركة تكنولوجيا استكشاف الفضاء (سبيس إكس) صعوبات منذ بلوغها أعلى مستوياتها على الإطلاق. بقلم رايان فانزو – 20 نوفمبر 2026 الساعة 3:30 صباحاً بتوقيت شرق الولايات المتحدة النقاط الرئيسية: تتداول شركة تكنولوجيا استكشاف الفضاء حالياً بقيمة سوقية تبلغ 2 تريليون دولار. تتوقف فرضية الاستثمار في سبيس إكس ([SPCX](/stock/SPCX)) على قطاع واحد بالغ الأهمية. لطالما كانت شركة الاستثمار التابعة لكاثي وود، آرك إنفست، من المعجبين بشركة تكنولوجيا استكشاف الفضاء ([SPCX](/stock/SPCX) -3.53%). فقد امتلكت صناديقها أسهم سبيس إكس الخاصة قبل أن يطرح سهم الفضاء للاكتتاب العام أصلاً. بعد الطرح العام الأولي لسبيس إكس، أفصحت آرك إنفست عن حصة تبلغ 4.48 مليون سهم. وعلى مدى التسعين يوماً التالية، اشترت الشركة 2.28 مليون سهم إضافي، لتزيد حصتها بنحو 50%. وفي الأسبوع الماضي، أضافت آرك إنفست 96 مليون دولار أخرى من أسهم سبيس إكس عبر ثلاثة من صناديقها المتداولة، حتى وهي تبيع 122 مليون دولار من أسهم برودكوم (AVGO -2.09%)، وهو سهم ذكاء اصطناعي شهير آخر. لماذا تواصل وود المراهنة على سبيس إكس حتى مع تداول الأسهم قرب سعر طرحها الأولي؟ هناك سبب واضح واحد للبقاء متفائلاً. [SPCX](/stock/SPCX) شركة تكنولوجيا استكشاف الفضاء 138.43 دولاراً -5.07 (-3.53%) ناسداك · اعتباراً من الساعة 4:00 مساءً بتوقيت شرق الولايات المتحدة بتاريخ 19/11/26 إليك سبب استمرار كاثي وود في شراء أسهم سبيس إكس في أوائل نوفمبر، أجرت كاثي وود مقابلة مع قناة CNBC. كشفت فيها عن مشتريات شركتها الأخيرة من أسهم سبيس إكس، مشيرة إلى أنها كانت جزءاً من إعادة توزيع أكبر للمحفظة في أعقاب موجة بيع أسهم الذكاء الاصطناعي. وأوضحت أن آرك إنفست أرادت تركيز رهاناتها على استثماراتها الأعلى قناعة. وشددت وود: «أعتقد أننا في خضم ثورة تقنية. عندما ترى ارتفاعاً في بيئة متقلبة، اجنِ بعض الأرباح. وعندما ترى موجة بيع، ستكون لديك الجرأة النفسية للعودة إلى السوق إذا كنت قد جنيت الأرباح. لذا ما نفعله في فترات كهذه هو التركيز على الأسماء الأعلى قناعة لدينا». مصدر الصورة: غيتي إيمجز. فما الذي يجعل سبيس إكس تحديداً اسماً عالي القناعة بالنسبة لوود بعد التراجع؟ قالت وود لـ CNBC: «لقد ارتفع مركزنا في سبيس إكس»، ثم أضافت فوراً أن «الجدل الدائر حول مراكز البيانات على الأرض يمنح مراكز البيانات في الفضاء فرصة أكبر». ليس مفاجئاً أن الذكاء الاصطناعي محوري في نمو سبيس إكس طويل الأجل. فمن إجمالي السوق القابلة للاستهداف البالغة 28.5 تريليون دولار التي تطالب بها الشركة، يشكل الذكاء الاصطناعي 26.5 تريليون دولار. ونشر مراكز البيانات المدارية (ODCs) بنجاح أمر محوري لتحقيق قدر كبير من إمكانات النمو تلك. ومن المتوقع أن يُنفق أكثر من 7 تريليونات دولار على البنية التحتية لمراكز البيانات في السنوات القليلة المقبلة وحدها، ما يمنح سبيس إكس سوقاً واسعة للاختراق. وتقدّر مجموعة بوسطن الاستشارية أن سبيس إكس قد تستحوذ على 10% إلى 15% من سوق مراكز بيانات الذكاء الاصطناعي العالمية بحلول عام 2040، محققة إيرادات سنوية تتراوح بين 240 مليار دولار و320 مليار دولار. وتخلص الشركة إلى أن «تحليلاتنا تشير إلى أن مراكز البيانات الفضائية قد تصبح مجدية تقنياً على نطاق واسع خلال السنوات الخمس إلى العشر المقبلة». وأضافت: «ولن تكون طبقة هامشية بأي حال». في المقابل، تتوقع تقديرات مورنينغستار إيرادات سنوية تبلغ 225 مليار دولار لأعمال الحوسبة المدارية لسبيس إكس بحلول عام 2035، مع استحواذ الشركة على 20% من سوق مراكز بيانات الذكاء الاصطناعي العالمية بحلول عام 2040 في السيناريو المتفائل لديها. ولم تكن شركة وود، آرك إنفست، متحفظة في تفاؤلها بشأن مراكز البيانات المدارية. وتخلص أبحاث الشركة إلى أنه «مع توسع عمليات البناء، من المرجح أن تسوء اقتصاديات مراكز البيانات على الأرض مع تعامل المطورين مع المعارضة المحلية واضطرارهم إلى إيجاد كميات متزايدة أسياً من الطاقة. في الوقت نفسه، ينبغي أن تصبح سبيس إكس أكثر خبرة في تصنيع أقمارها الصناعية وحشو عدد أكبر من الأقمار في كل إطلاق»، مضيفة أن نمو مراكز البيانات المدارية ينبغي أن يكون «أكبر بكثير مما دمجته نماذج الإجماع». فرصة مراكز البيانات المدارية واضحة. لكن مخاطر التنفيذ مرتفعة. فمورنينغستار تعتقد أن فرصة توسع مراكز البيانات المدارية كما يتوقع إيلون ماسك لا تتجاوز 7%. وأنا على الموجة نفسها تقريباً، وهو واقع أبقاني على الهامش هذا العام. لكن إذا كنت متفائلاً بالوعد طويل الأجل لمراكز البيانات المدارية، فليس صعباً أن تفهم لماذا تواصل وود زيادة مركزها في سبيس إكس. أين تستثمر 1000 دولار الآن عندما يقدم فريق محللينا توصية بسهم، قد يكون من المفيد الاستماع إليهم. فبعد كل شيء، يبلغ إجمالي متوسط عائد Stock Advisor 790% — تفوق ساحق على السوق مقارنة بـ202% لمؤشر S&P 500. لقد كشفوا للتو عما يعتقدون أنها أفضل 10 أسهم للمستثمرين لشرائها الآن، متاحة عند الانضمام إلى Stock Advisor. اطلع على الأسهم › عوائد Stock Advisor اعتباراً من 20 نوفمبر 2026.

نبيس: صافي الدين في الربع الثالث يقفز بأكثر من 1,243% على أساس ربعي، وتمويل النفقات الرأسمالية عبر دفعات العملاء المسبقة ينطوي على مخاطر

نبيس: صافي الدين في الربع الثالث يقفز بأكثر من 1,243% على أساس ربعي، وتمويل النفقات الرأسمالية عبر دفعات العملاء المسبقة ينطوي على مخاطر

FMPNBIS

2.94 ألف متابع إفصاح المحلل: لا أملك أنا/نحن أي أسهم أو خيارات أو مراكز مشتقات مماثلة في أي من الشركات المذكورة، ولا خطط لبدء أي من هذه المراكز خلال الـ 72 ساعة القادمة. كتبت هذا المقال بنفسي، وهو يعبّر عن آرائي الخاصة. ولا أتلقى أي تعويض مقابل ذلك (بخلاف التعويض من Seeking Alpha). وليست لدي أي علاقة عمل مع أي شركة يُذكر سهمها في هذا المقال. إفصاح Seeking Alpha: الأداء السابق ليس ضماناً للنتائج المستقبلية. ولا تُقدَّم أي توصية أو نصيحة بشأن مدى ملاءمة أي استثمار لمستثمر بعينه. وقد لا تعكس أي آراء أو وجهات نظر واردة أعلاه آراء Seeking Alpha ككل. وSeeking Alpha ليست متعامل أوراق مالية مرخصاً ولا وسيطاً ولا مستشار استثمار أمريكياً مرخصاً ولا بنك استثمار. ومحللونا هم كتّاب من أطراف ثالثة، يشملون مستثمرين محترفين ومستثمرين أفراداً قد لا يكونون مرخصين أو معتمدين من أي معهد أو جهة تنظيمية.

فتاة المظلة من هومل بيعت مقابل 800 دولار في 2000. دور المزادات تحصل الآن على حوالي 100 دولار، والأطفال الذين يرثون المجموعة لا يحصلون على إعفاء ضريبي بسبب الانخفاض

فتاة المظلة من هومل بيعت مقابل 800 دولار في 2000. دور المزادات تحصل الآن على حوالي 100 دولار، والأطفال الذين يرثون المجموعة لا يحصلون على إعفاء ضريبي بسبب الانخفاض

FMPEBAY

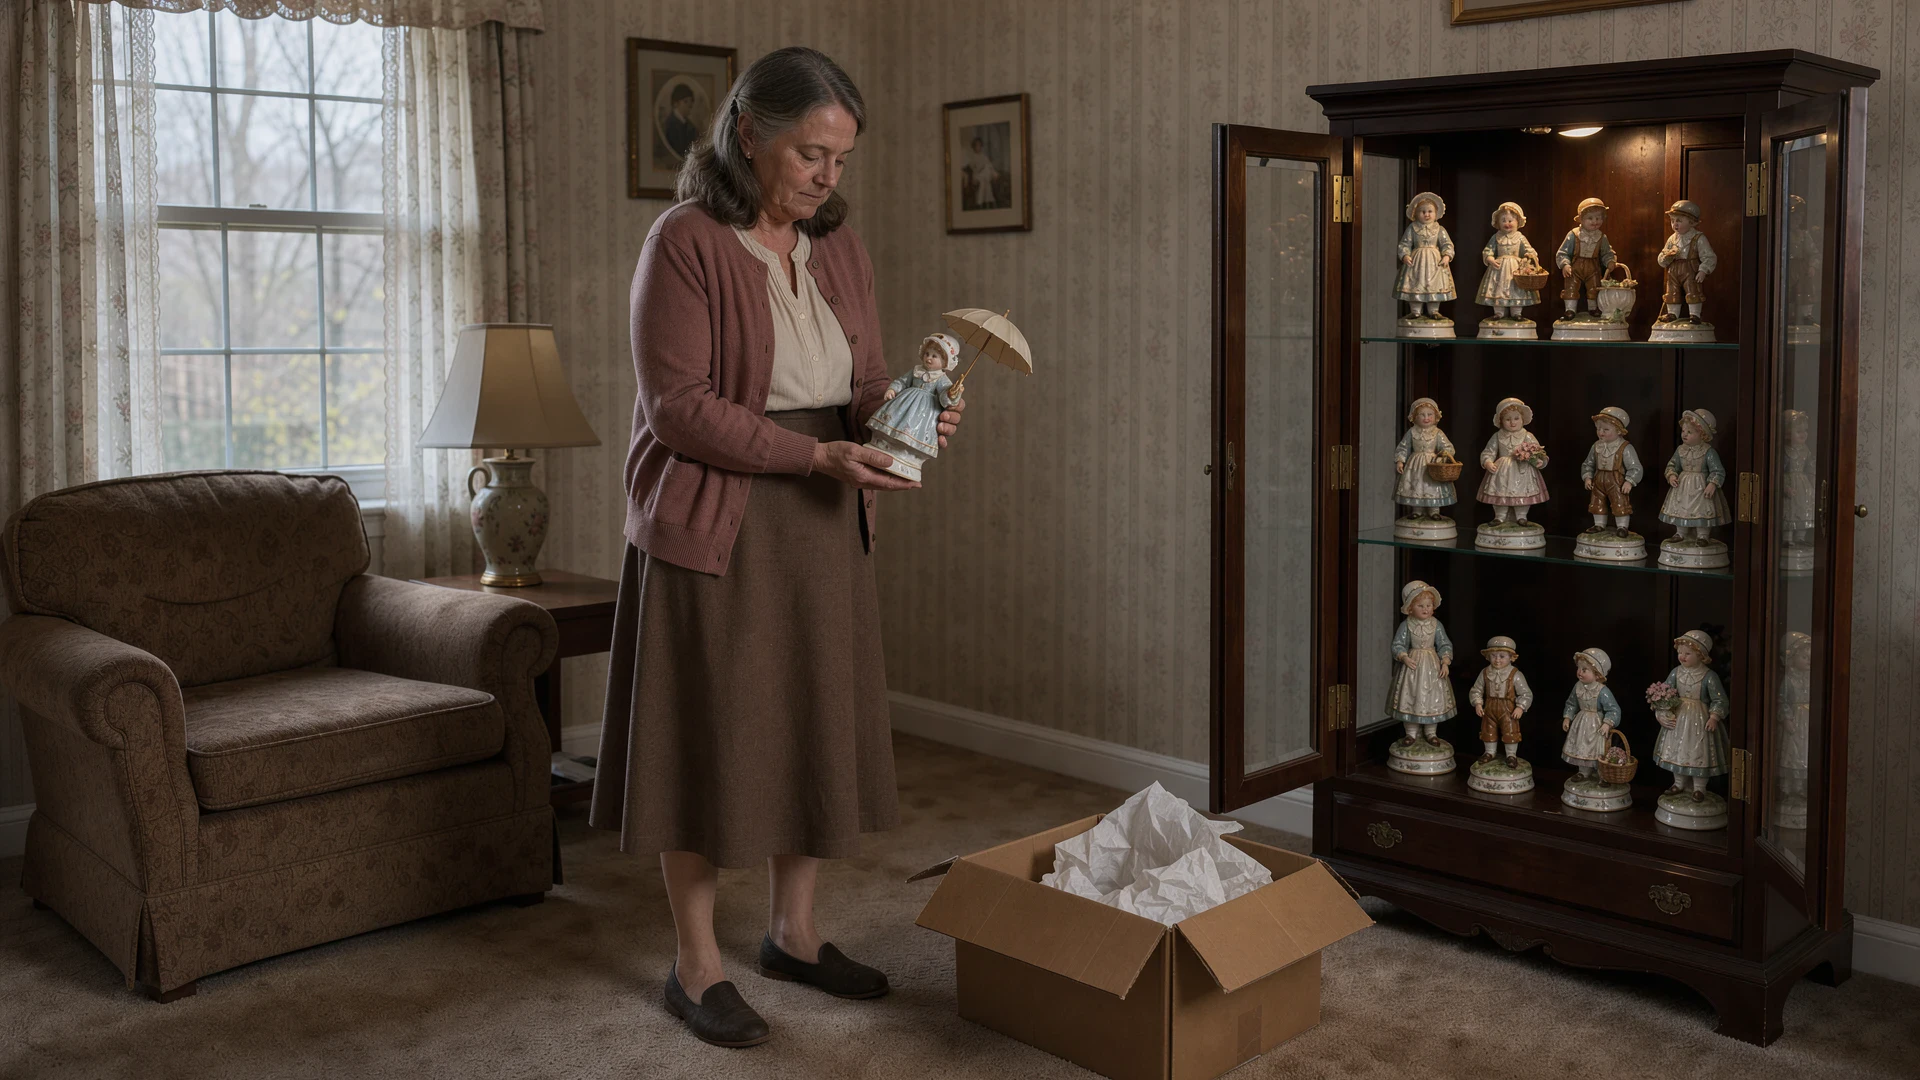
أم متقاعدة أمضت عقودًا في ملء خزانة عرض مضاءة بتماثيل هومل. كان المفضل لديها هو فتاة المظلة، وهي قطعة بيعت مقابل 800 دولار في عام 2000. وسط التراجع الذي وثقته كوفيلز، تحصل دور المزادات الآن على حوالي 100 دولار لنفس التمثال. عندما تموت، يرث أطفالها البالغون بورسلينًا بقيمة جزء بسيط مما دفعته، ولا يمنح قانون الضرائب الفيدرالي أي خصم لأي شخص عن القيمة المفقودة. هي وأطفالها عائلة مركبة، لكن انخفاض السعر حقيقي وقواعد الضرائب تأتي مباشرة من قانون الإيرادات الداخلية، والعديد من العائلات تسوي تركات مليئة بالمقتنيات من منتصف القرن، لذا فإن التوقيت مهم. الورثة الذين يفهمون القواعد مبكرًا يمكنهم تجنب دفع مبالغ زائدة لتقييمات لا يحتاجونها والانتظار لأسعار لن تعود. لماذا انهارت أسعار هومل غطت كوفيلز الانخفاض في تحديثها "ما لا يجب جمعه"، المنشور في أغسطس 2018. اعتبارًا من ذلك التاريخ، ذكرت كوفيلز أن تماثيل هومل كانت تباع سابقًا بمئات الدولارات لكل قطعة، وأن الجيل الذي جمعها كان يقلص ممتلكاته، وأن المشترين الأصغر سنًا أظهروا اهتمامًا ضئيلًا. وجدت كوفيلز أيضًا بعض تماثيل هومل مدرجة على موقع إيباي (NASDAQ:[EBAY](/stock/EBAY) | [EBAY](/stock/EBAY) Price Prediction) مقابل دولار واحد[1] اعتبارًا من أغسطس 2018. أشارت كوفيلز إلى استثناءين في نفس التحديث: تماثيل هومل النادرة التي يزيد ارتفاعها عن 12 بوصة[1]، أو المصنوعة قبل عام 1949، كانت لا تزال تباع بمئات الدولارات. معظم الخزانات تحتوي على القطع الأصغر والأحدث التي كانت تنتج بكميات كبيرة لمتاجر الهدايا ونوادي الجامعين. سلال لونجابيرجر سلكت نفس المسار. ذكرت كوفيلز في أغسطس 2018 أن بعض السلال بيعت بأكثر من 100 دولار[1] في التسعينيات، بينما معظمها، بما في ذلك الإصدارات المحدودة التي كانت تجلب أسعارًا عالية، بيعت بأقل من 20 دولارًا. لا خصم للجامع الأصلي لم يكن للأم أي خصم ضريبي مستحق، حتى لو كانت قد باعت فتاة المظلة بنفسها بسعر اليوم. بموجب 26 U.S.C. § 165(c)[2]، تواجه خصومات الخسارة قيودًا صارمة. يقتصر خصم الخسارة الفردية على الخسائر "المتكبدة في تجارة أو عمل"، والخسائر "المتكبدة في أي معاملة تم الدخول فيها لتحقيق ربح"، وخسائر الممتلكات الأخرى فقط عندما "تنشأ عن حريق أو عاصفة أو غرق سفينة أو أي كارثة أخرى أو من السرقة". التماثيل المشتراة للعرض في المنزل لا تندرج تحت أي من الفئتين الأوليين، لذا فإن انخفاض السوق عليها عمومًا لا ينتج خسارة قابلة للخصم. مسار الكوارث ضيق. بموجب 26 U.S.C. § 165(h)(1)[2]، تُحتسب كل خسارة ناجمة عن كارثة أو سرقة فقط بقدر ما تتجاوز 100 دولار[2]. ثم يسمح القسم 165(h)(2)(A)(ii)[2] بخسائر الكوارث الشخصية الصافية فقط بقدر ما تتجاوز 10% من الدخل الإجمالي المعدل. رف من التماثيل يفقد قيمته بمرور الوقت لا يستوفي أبدًا أيًا من القاعدتين. الورثة يرثون سعر اليوم كأساس لهم أساس الأطفال يعاد ضبطه عند الوفاة. بموجب 26 U.S.C. § 1014(a)(1)[3]، يكون أساس الممتلكات المكتسبة من متوفى هو قيمة الممتلكات في تاريخ وفاة المتوفى. إذا تم تقييم فتاة المظلة قرب مستوى المزاد الحالي، فإن هذا الرقم الأقل يصبح نقطة البداية للورثة. البيع بهذا السعر لا ينتج ربحًا ولا خسارة، وتختفي الفجوة من سعر الشراء الأصلي من النظام الضريبي تمامًا. تساعد القاعدة نفسها عندما ترتفع قيمة القطعة. ينتقل تمثال نادر أو كبير الحجم أو ما قبل 1949 إلى الورثة بقيمته عند وفاة الوالد، لذا فإن الربح المتراكم خلال حياة الوالد لا يخضع للضريبة أبدًا. يضيف منشور مصلحة الضرائب 550 أنه عندما يتم بيع ممتلكات موروثة تشكل أصلًا رأسماليًا، فإن الربح أو الخسارة "يعتبر طويل الأجل، بغض النظر عن المدة التي احتفظت فيها بالممتلكات". يعتمد التوثيق على حجم التركة. يقول المنشور 550 إنه إذا قدم المنفذ الجدول A (النموذج 8971)، يستخدم الورثة قيمة ضريبة التركات النهائية المبلغ عنها هناك. إذا لم يتم تقديم النموذج 706، يستخدم الورثة القيمة المقدرة في تاريخ الوفاة لضرائب الميراث أو النقل الحكومية. عدد قليل جدًا من العائلات تقدم النموذج 706. تظهر بيانات مصلحة الضرائب أن 7,195[4] إقرارًا ضريبيًا للتركات تم تقديمها في عام 2024، وذكر 1,296 منها فنًا، بإجمالي 2,718,935,000 دولار. بالنسبة لمعظم العائلات التي لديها خزانة تماثيل، فإن تقييم تاريخ الوفاة هو الدليل الذي يهم (يأتي التقييم جنبًا إلى جنب مع نماذج المستفيدين والملكية وأوراق الثقة التي وضعناها في قائمة مراجعة التركات المجانية، هنا). خطوات يجب اتخاذها قبل إفراغ الخزانة احصل على تقييم واقعي قريب من تاريخ الوفاة. استند إلى نتائج البيع الأخيرة لقطع مماثلة. يصبح هذا الرقم أساس الورثة بموجب القسم 1014. استخرج الاستثناءات أولاً. تحقق من القطع التي قالت كوفيلز إنها لا تزال تحتفظ بقيمتها اعتبارًا من أغسطس 2018: التماثيل التي يزيد ارتفاعها عن 12 بوصة[1] أو المصنوعة قبل عام 1949. تلك تستحق اهتمامًا فرديًا. يمكن تجميع القطع الشائعة معًا. قرر ما تحتفظ به وما تبيعه. الورثة الذين يحتفظون بتمثال لأسباب عاطفية لا يتنازلون عن أي شيء لأغراض الضرائب، لأن البيع بالقيمة المحددة عند وفاة المالك لا ينتج ربحًا للإبلاغ عنه. بيع الباقي في مجموعات يوفر على العائلات دفع العمولات وقضاء الوقت في قطع قد تجلب بضعة دولارات فقط لكل منها. اعرف قواعد الأوراق للمتبرعين. بموجب 26 U.S.C. § 170(f)(11)(B)[5]، يجب على المتبرع الذي يطالب بخصم يزيد عن 500 دولار[5] تضمين وصف للممتلكات مع الإقرار. بموجب § 170(f)(11)(C)[5]، يتطلب خصم يزيد عن 5,000 دولار تقييمًا مؤهلاً. بالأسعار الحالية، تظل معظم تبرعات التماثيل أقل بكثير من عتبة التقييم. احتفظ بالسجلات معًا. قم بتخزين التقييم وأي جدول A (النموذج 8971) وإيصالات البيع في ملف واحد حتى يتمكن كل وارث من دعم الأساس المستخدم في إقراره. وثقت كوفيلز تراجع هومل، وحسابات فتاة المظلة محسومة: 800 دولار آنذاك، حوالي 100 دولار الآن، ولا خصم في أي مكان على طول الطريق. القرارات التي لا تزال مهمة هي كيفية تقييم المجموعة عند الوفاة، والقطع التي يجب الاحتفاظ بها، وكيفية توثيق أي تبرع. اتصل بـ [email protected] لأي أسئلة أو تصحيحات.

بورصة تايوان تهبط 6.2% لتختتم أسوأ أسبوع لها منذ 1991 مع إغلاق كوسبي منخفضًا 5.2% ونيكاي 225 متراجعًا 5.1% في موجة بيع أسهم شرائح الذكاء الاصطناعي

بورصة تايوان تهبط 6.2% لتختتم أسوأ أسبوع لها منذ 1991 مع إغلاق كوسبي منخفضًا 5.2% ونيكاي 225 متراجعًا 5.1% في موجة بيع أسهم شرائح الذكاء الاصطناعي

FMPTSM

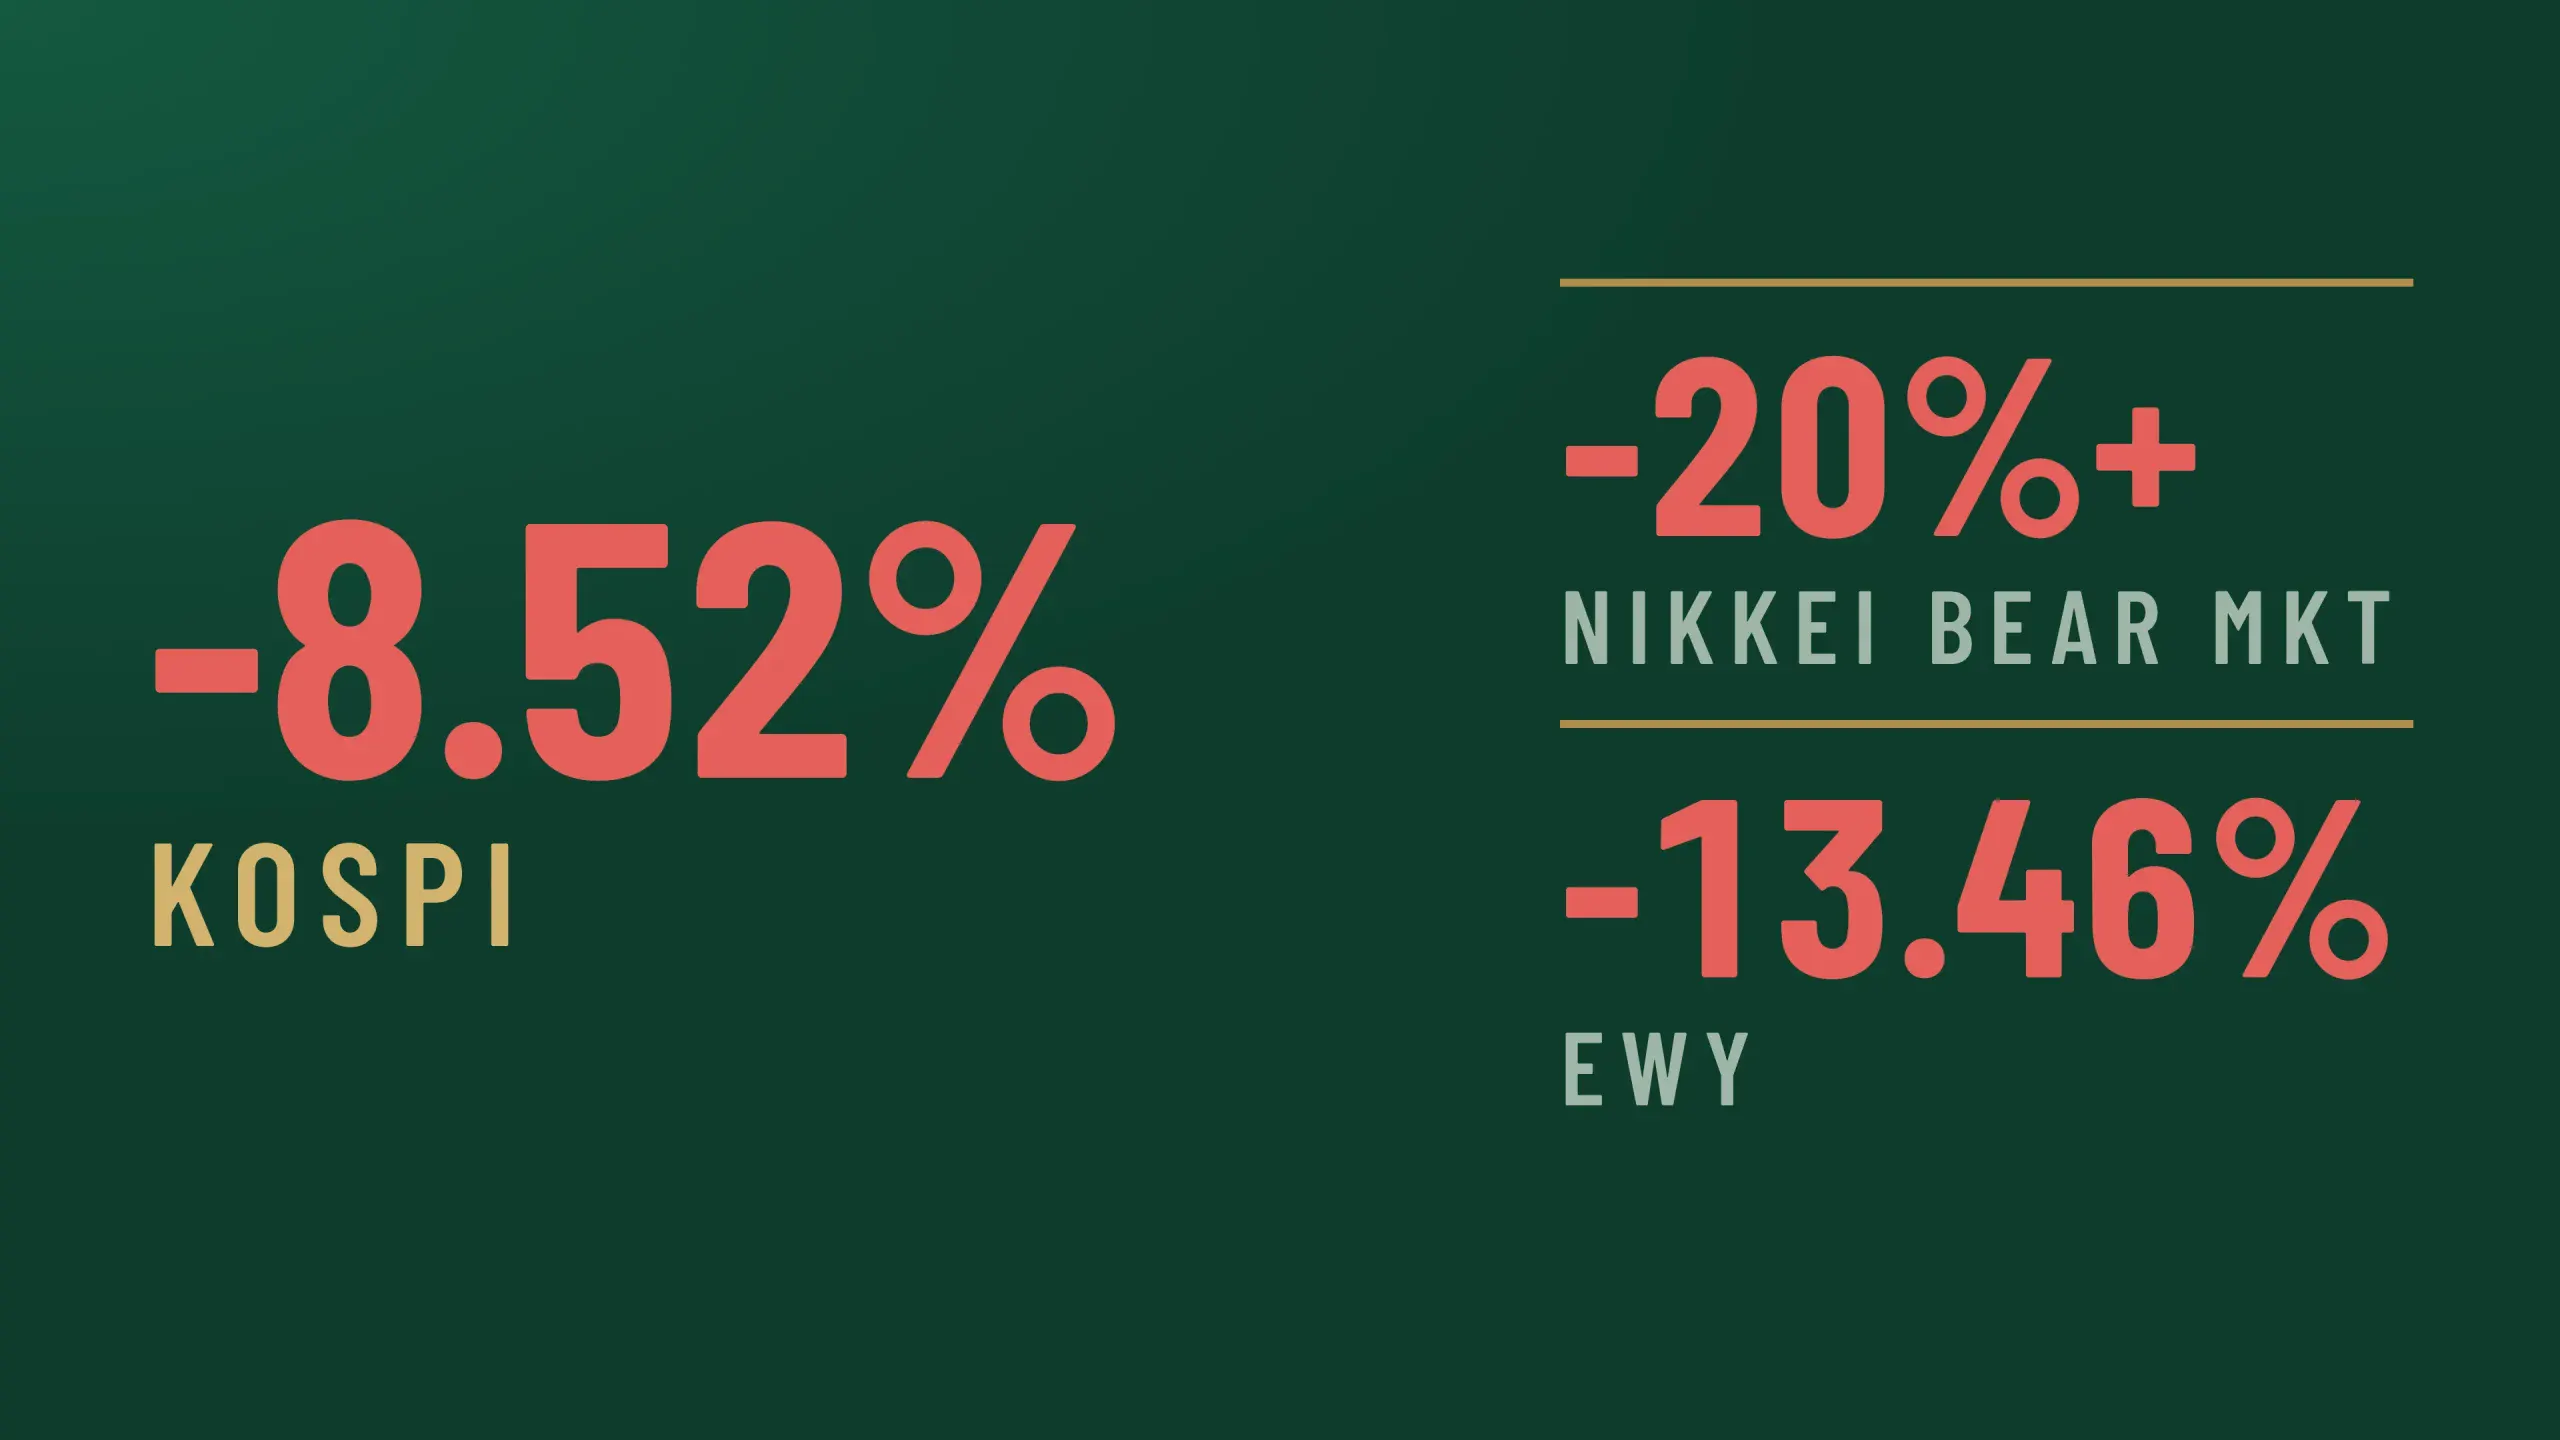
هبطت بورصة تايوان بنسبة 6.2% يوم الجمعة لتختتم أسوأ أسبوع لها منذ عام 1991. وأغلق مؤشر كوسبي الكوري الجنوبي منخفضًا 5.2%، وتراجع مؤشر نيكاي 225 الياباني 5.1%. وخسرت الأسواق الثلاثة أكثر من 5% مع امتداد موجة البيع في أسهم شرائح الذكاء الاصطناعي التي بدأت في وول ستريت عبر جلسة آسيوية كاملة. وكان مؤشر ناسداك المركب قد تراجع يوم الخميس 2.3% ومؤشر ستاندرد آند بورز 500 بنسبة 2.0% بعد أن هبط سهم إيه إم دي 7.7% عقب تقرير لبيع مكشوف. وعلى مدار الأسبوع، خسر مؤشر تايكس التايواني 17.5%، وكوسبي 7.9%، ونيكاي 7.7%. ووصفت بلومبرغ ذلك بأنه أسوأ أسبوع لتايوان منذ 1991. وأفادت رويترز خلال الجلسة بأن مؤشر إم إس سي آي لأسهم آسيا والمحيط الهادئ خارج اليابان كان منخفضًا 8.3% للأسبوع، وهو أسوأ أداء له منذ مارس 2020. وتُقرأ أرقام الإغلاق كإشارة إلى أن البائعين ظلوا مسيطرين حتى النهاية: فقد أنهت سيول وطوكيو التداول عند مستويات أدنى مما كانت عليه في منتصف اليوم، وأغلق نيكاي عند أدنى مستوى له خلال الجلسة. لكن هذه القراءة لها حدود. فطوكيو مغلقة يوم الاثنين بسبب عطلة، ما منح المتداولين سببًا للبيع قبل عطلة نهاية الأسبوع، كما أن العقود الآجلة الأمريكية تشير إلى خسارة أقل في وول ستريت من خسارة الخميس. أرقام الإغلاق أغلق مؤشر تايكس عند 36,033.29 نقطة، منخفضًا 2,394 نقطة. وقد خسر 7,642 نقطة منذ الجمعة الماضية. وأغلق كوسبي عند 4,869.96 نقطة، منخفضًا 268 نقطة، وهو أدنى إغلاق له منذ 16 يناير. وكان منخفضًا 4.6% في منتصف اليوم. وأوقفت البورصة البيع البرمجي لمدة خمس دقائق على كوسبي قبل الظهر وعلى كوسداك في فترة ما بعد الظهر. وأغلق نيكاي 225 عند 56,436.65 نقطة، منخفضًا 3,008 نقاط. وهذا أدنى مستوى له في سبعة أشهر وأقل بنسبة 23% من أعلى مستوى له خلال 52 أسبوعًا. وكان المؤشر منخفضًا 4.5% عند استراحة الغداء. وخسر مؤشر توبكس الأوسع 3.9%. أكبر تحركات الأسهم الفردية في طوكيو، هبط سهم سوفت بنك جروب 14.5% إلى 3,025 ينًا بعد أن لامس أدنى مستوى له في 52 أسبوعًا عند 2,951 ينًا. وهو أقل بنسبة 67% من أعلى مستوى له خلال 52 أسبوعًا عند 9,074 ينًا. وتابعت أسهم موردي الشرائح ومراكز البيانات: فوجيكورا 12.2%، وكيوكسيا 11.7%، وأدفانتست 10.3%، ولازرتك 9.2%، وطوكيو إلكترون 7.1%. وفي سيول، هبط سهم سامسونج إلكترو-ميكانيكس 12.5%. وتراجع سهم سامسونج إلكترونيكس نحو 7%، وسك هاينكس نحو 6%، وهيونداي موتور 4.7%. وفي تايبيه، هبط سهم دلتا إلكترونيكس بنسبة 10% وهي الحد اليومي الأقصى، وخسر ميدياتك ما يقرب من 10%. وأغلق سهم شركة تايوان لصناعة أشباه الموصلات ([TSM](/stock/TSM)) ([TSM](/stock/TSM)) عند 2,000 دولار تايواني، منخفضًا 4.8%. وخسر سهم هون هاي، مُجمِّع هواتف آيفون المعروف باسم فوكسكون، 4.8% أيضًا. ما يمهّد له لأوروبا ووول ستريت تفتتح أوروبا عند الساعة 3 صباحًا بتوقيت شرق الولايات المتحدة. وكانت العقود الآجلة لمؤشر يورو ستوكس 50 منخفضة 1.6% في التداولات المبكرة، وفقًا لرويترز، بعد أن خسر مؤشر داكس الألماني 1.1% يوم الخميس. وعند الساعة 2:15 صباحًا بتوقيت شرق الولايات المتحدة، كانت العقود الآجلة لمؤشر ناسداك 100 منخفضة 1.1%، وستاندرد آند بورز 500 بنسبة 0.5%، وداو بنسبة 0.2%. وأغلق شنغهاي منخفضًا 1.2%، وكان هانغ سنغ في هونغ كونغ منخفضًا 2.2% في أواخر جلسته. وارتفع مؤشر نيفتي 50 الهندي 0.8%. وكانت الصناديق المدرجة في الولايات المتحدة التي تتبع هذه الأسواق قد تداولت آخر مرة قبل جلسة الجمعة الآسيوية. وحتى الخميس، كان صندوق iShares MSCI Taiwan ETF (NYSEARCA: EWT) منخفضًا 13.8% للأسبوع و29% دون أعلى مستوى له في أكتوبر. وكان صندوق iShares MSCI South Korea ETF (NYSEARCA: EWY) منخفضًا 5.7% للأسبوع و39% دون أعلى مستوى له في يونيو. وكان صندوق iShares MSCI Japan ETF (NYSEARCA: EWJ) منخفضًا 5.2%. وخسارة كل صندوق أقل من خسارة سوقه للأسبوع الكامل، وهذه الفجوة دليل تقريبي على ما يتعين على افتتاح نيويورك يوم الجمعة تسعيره. وأغلق سهم شركة تايوان لصناعة أشباه الموصلات ([TSM](/stock/TSM)) في الولايات المتحدة يوم الخميس عند 352.09 دولارًا، منخفضًا 11.7% للأسبوع. وأغلق سهم سك هاينكس في الولايات المتحدة عند 119.20 دولارًا، وهو أدنى إغلاق له منذ بدء تداوله في يوليو. وتحمل الأسواق الثلاثة أوزانًا كبيرة في صناديق المؤشرات الدولية والأسواق الناشئة. ويُظهر تقريرنا السابق مقدار ما تحمله صناديق الاستهداف الزمني من أسهم سامسونج وسك هاينكس وتي إس إم سي. يُرجى التواصل عبر [email protected] لأي أسئلة أو تصحيحات.

استثمار 500 دولار في سهم GE Aerospace اليوم قد يساوي هذا المبلغ بعد 3 سنوات

استثمار 500 دولار في سهم GE Aerospace اليوم قد يساوي هذا المبلغ بعد 3 سنوات

FMPGE

كان السهم متقلباً، لكن سعره جذاب وآفاق نموه جيدة. بقلم سيلينا مارانجيان – 20 نوفمبر 2026 الساعة 2:05 صباحاً بتوقيت شرق الولايات المتحدة النقاط الرئيسية سجلت GE Aerospace ([GE](/stock/GE)) ربعاً ثالثاً قوياً، مع قفزة في الإيرادات بنسبة 49% على أساس سنوي. يبدو تقييم السهم معقولاً. إذن أنت تفكر في استثمار 500 دولار في GE Aerospace ([GE](/stock/GE)) وتتساءل عن نوع النمو الذي يمكن أن تتوقعه خلال السنوات المقبلة. حسناً، لا أحد يستطيع أن يعرف حقاً كيف سيتصرف السهم في المستقبل -- وإن كان بإمكاننا تقديم بعض التقديرات المدروسة بشأن ذلك. لنلقِ نظرة على GE Aerospace ([GE](/stock/GE))، الرائدة في تصميم وبناء وصيانة محركات التوربينات للطائرات. وقد أعلنت مؤخراً عن قاعدة مركّبة تبلغ نحو 50,000 محرك طائرة تجاري و30,000 محرك عسكري. مصدر الصورة: Getty Images. إليك كيف نما السهم على مر الزمن: الفترة متوسط معدل النمو السنوي السنة الماضية 9.34% آخر 3 سنوات 45.49% آخر 5 سنوات 30.41% آخر 10 سنوات 4.93% آخر 15 سنة 8.61% مصدر البيانات: Morningstar.com، حتى 17 نوفمبر 2026. بالنظر إلى الجدول، من الصعب تخمين مقدار ما سينموه السهم في ثلاث سنوات. هناك طريقة تقريبية تتمثل في أخذ متوسطه الأطول أجلاً البالغ قرابة 9% وتعزيزه قليلاً، وبشكل متحفظ ربما إلى 11%. إذا نما السهم بنسبة 11% سنوياً لمدة ثلاث سنوات، فسينمو بنحو 37%. لذا من سعر السهم الأخير البالغ 329 دولاراً، قد يصل إلى 450 دولاراً للسهم. وإذا أنفقت 500 دولار على السهم (بشراء أسهم كسرية)، فستنمو حصتك إلى 684 دولاراً. GE ([GE](/stock/GE)) GE Aerospace 318.88 دولاراً -9.22 دولاراً (-2.81%) بورصة نيويورك · اعتباراً من الساعة 4:00 مساءً بتوقيت شرق الولايات المتحدة 11/19/26 لكن هل ينبغي أن تشتري السهم؟ حسناً، سعر السهم الأخير البالغ 329 دولاراً منخفض بنحو 15% عن أعلى مستوى له في 52 أسبوعاً عند 389 دولاراً. ومع ذلك، تبدو أسهمه مبالغاً في تقييمها إلى حد ما، مع نسبة سعر إلى مبيعات حديثة تبلغ 6.5، وهي أعلى بكثير من متوسط الخمس سنوات البالغ 2.2، ونسبة سعر إلى أرباح (P/E) مستقبلية تبلغ 35، وهي أعلى قليلاً من متوسط الخمس سنوات البالغ 32. إذا اشتريت الآن وخططت للاحتفاظ بالسهم لسنوات عديدة، فقد تحقق نتائج جيدة. لكن إذا انتظرت (واقتنصت) نقطة دخول أقل، فقد تحقق نتائج أفضل. هناك الكثير مما يستحق الإعجاب في GE Aerospace ([GE](/stock/GE))، مثل تراكم أعمالها من الخدمات التجارية البالغ 170 دولاراً، وقفزة إيراداتها في الربع الثالث بنسبة 49% على أساس سنوي، مع ارتفاع هوامش الربح أيضاً. أين تستثمر 1000 دولار الآن عندما يقدم فريق محللينا توصية بشأن سهم، فقد يكون من المفيد الاستماع إليها. فبعد كل شيء، يبلغ إجمالي متوسط عائد Stock Advisor نسبة 790% -- وهو تفوق ساحق على السوق مقارنة بنسبة 202% لمؤشر S&P 500. لقد كشفوا للتو عما يعتقدون أنه أفضل 10 أسهم للمستثمرين للشراء الآن، والمتاحة عند الانضمام إلى Stock Advisor. شاهد الأسهم › عوائد Stock Advisor اعتباراً من 20 نوفمبر 2026.

«أكثر من مجرد لعبة»: كيف يغذي الإطلاق الضخم للعبة GTA VI اقتصاد محتوى مزدهرًا

«أكثر من مجرد لعبة»: كيف يغذي الإطلاق الضخم للعبة GTA VI اقتصاد محتوى مزدهرًا

FMPTTWO

بعد انتظار دام 13 عامًا، انطلقت لعبة Grand Theft Auto VI بقوة، إذ جذبت ملايين المشترين مع تغذية اقتصاد موازٍ من البث المباشر والمقاطع وغيرها من المحتوى المبني حول مشاهدة الناس للعبة بقدر ما يلعبونها. وقد حققت GTA VI ظهورًا أوليًا هائلًا، إذ بيع منها نحو 19.1 مليون نسخة - بما في ذلك الطلبات المسبقة - حتى صباح الخميس، بما يمثل نحو 1.84 مليار دولار من المبيعات، وفقًا لشركة Sensor Tower. وقد باعت سلسلة GTA نفسها أكثر من 470 مليون وحدة حول العالم. ولم تكشف Take-Two Interactive ([TTWO](/stock/TTWO))، المالكة للاستوديو الذي يقف خلف اللعبة، بعد عن رقم أرباح اللعبة. وقال روس غيربر، رئيس ومدير تنفيذي لشركة Gerber Kawasaki Wealth & Investment Management، لقناة CNBC في برنامج «Squawk Box Asia» إنه يرى مزيدًا من الارتفاع لسهم Take-Two ([TTWO](/stock/TTWO))، الذي تحتفظ به شركته في محفظتها. وقال غيربر: «إنها جيدة بشكل جنوني. لم أرَ شيئًا مثلها من قبل»، مشيدًا باللعبة باعتبارها «أكثر من مجرد لعبة» ومشيرًا إلى إمكانات السلسلة للتوسع إلى السينما والتلفزيون. لكن هذا الإطلاق يولد أيضًا اقتصادًا ثانيًا حول الضجة العالمية الهائلة والطلب على محتوى GTA VI. شاهد المشاهدون 125.5 مليون ساعة من محتوى اللعبة في أول 24 ساعة عبر منصات من بينها Twitch وYouTube وKick، وفقًا لـ Streams Charts. وتصدر صانع محتوى YouTube دارين «IShowSpeed» واتكينز جونيور قائمة البث المباشر بـ 4.47 مليون ساعة مشاهدة عبر YouTube وTwitch. وبشكل منفصل، سجل متتبع Twitch CastAccord نحو مليوني ساعة مشاهدة على مدى نحو 36 ساعة من بث الإطلاق للمذيع Kai Cenat. وكان كلا صانعي المحتوى قد بنيا الترقب عبر مقاطع ترويجية لتغطيتهما الخاصة بـ GTA VI. وحتى 19 نوفمبر، حصد المقطع الترويجي لـ IShowSpeed 3.7 مليون مشاهدة على YouTube، بينما جمع مقطع Cenat 2.7 مليون. ووفقًا لمجلة Forbes، يُقدّر أن يكسب IShowSpeed وCenat نحو 30 مليون دولار و8.5 مليون دولار سنويًا على التوالي من أعمالهما الأوسع في صناعة المحتوى. كما تحركت Rockstar Games، الاستوديو الذي يقف خلف السلسلة، لاستغلال الارتفاع في اهتمام المشاهدين، بالشراكة مع YouTube في بث إطلاق لمدة 24 ساعة وإطلاق هدايا ذات طابع خاص يمكن للمشاهدين إرسالها خلال بثوث مختارة. اقتصاد المقاطع يحاول صناع المحتوى والوكالات الخارجيون أيضًا التقاط الطلب المتزايد على محتوى Grand Theft Auto. تعرض وكالة Clipped & Shipped مجموعة جوائز بقيمة 10,000 دولار للمحررين الذين يمكنهم جذب الجماهير إلى مقاطع من بثوث Kai Cenat، مع توزيع المشاركات المؤهلة عبر YouTube Shorts وTikTok وInstagram وX. وقدمت حملة منفصلة دولارًا واحدًا لكل 1000 مشاهدة لمقاطع المذيع KreekCraft، مع إمكانية أن تحقق المشاركات الفردية ما يصل إلى 400 دولار. ساعدت اللعبة أيضًا القنوات الأصغر على الوصول إلى جماهير تتجاوز بكثير قواعد مشتركيها. فقد حصد مقطع YouTube Short واحد عن GTA VI نحو 1.5 مليون مشاهدة لقناة Meda، التي لديها نحو 1,220 مشتركًا و12 عملية تحميل فقط. وجمعت أربعة مقاطع Short من Skorpy V نحو 5.1 مليون مشاهدة مجتمعة، على الرغم من أن القناة لديها نحو 12,100 مشترك. كما حققت مقاطع فيديو أطول نجاحًا. فقد حصد Vice City Dispatch نحو 900,000 مشاهدة على معاينة إطلاق و264,000 أخرى على مقطع متابعة، وفقًا لشركة التحليلات Returbe، التي سجلت نحو 1,140 مشتركًا للقناة. ويمكن أن تترجم هذه الجماهير إلى آلاف الدولارات من إيرادات صناع المحتوى. وباستخدام معيار YouTube Shorts الأمريكي من AIR Media-Tech، يمكن أن تولد 1.5 مليون مشاهدة تفاعلية مؤهلة نحو 490 دولارًا، بينما ستنتج 5.1 مليون نحو 1,670 دولارًا. ويمكن أن يولد مقطعا Vice City Dispatch نحو 3,840 دولارًا بناءً على معدلات معيارية أعلى للمحتوى الطويل. ولم يكن بالإمكان التحقق من الأرباح الفعلية للقنوات بشكل مستقل. علاوة على ذلك، أصبح اقتصاد المحتوى آليًا بشكل متزايد. فعلى منصة X، يقدم المستخدمون عمليات تقطيع بمساعدة الذكاء الاصطناعي تفحص البث المباشر بحثًا عن قفزات في نشاط الدردشة، وتقتطع اللقطات البارزة تلقائيًا وتوزعها عبر حسابات متعددة. وزعم أحد المستخدمين أن عملية ما ولدت 21,000 دولار بين عشية وضحاها من 2.7 مليون مشاهدة، أي ما يعادل نحو 7.78 دولار لكل 1000 مشاهدة معلن عنها. ولم يكن بالإمكان التحقق من مزاعم الأرباح بشكل مستقل. وتستند مدفوعات X إلى مرات الظهور المؤهلة من مستخدمي Premium، والتي لا تنعكس في عدد المشاهدات العلنية. المدى الطويل قد تكون الشهية لمزيد من المحتوى - والمزيد من الإيرادات - قد بدأت للتو. وقالت أليشيا ريس، محللة في Wedbush، لـ CNBC إن عمليات الشراء داخل اللعبة يمكن أن تولد «سنوات من الإيرادات المتكررة عالية الهامش» لشركة Take-Two ([TTWO](/stock/TTWO))، والتي تعتقد أن المستثمرين لم يسعرواها بالكامل بعد. وتتوقع أن يتبع إطلاق منصات الألعاب إصدار للكمبيوتر الشخصي ثم وضع لعب جماعي عبر الإنترنت، على غرار طرح اللعبة السابقة في السلسلة. وأدرج إعلان إطلاق Rockstar منصتي PlayStation 5 وXbox Series X وS، دون جدول زمني لأي من المتابعتين المحتملتين. كما حصلت GTA VI على ثمانية ترشيحات لجوائز Game Awards، بما في ذلك لعبة العام وأفضل إخراج لعبة وسرد وإخراج فني وموسيقى تصويرية وتصميم صوتي وأكشن/مغامرة وأداء.

إسكو تكنولوجيز (ESE) تعلن نتائج الربع الرابع 2026: ربحية السهم 2.67 دولار تتجاوز التوقعات والإيرادات 383.99 مليون دولار

إسكو تكنولوجيز (ESE) تعلن نتائج الربع الرابع 2026: ربحية السهم 2.67 دولار تتجاوز التوقعات والإيرادات 383.99 مليون دولار

FMPESE

سجلت شركة إسكو تكنولوجيز ([ESE](/stock/ESE)) ربحية سهم قدرها 2.67 دولار في الربع الرابع من عام 2026، متجاوزة التوقعات بمقدار 0.07 دولار. كما بلغت إيرادات الشركة 383.99 مليون دولار، بزيادة 8.88% على أساس سنوي، ومتجاوزة التوقعات بمقدار 8.39 مليون دولار. عقدت شركة إسكو تكنولوجيز ([ESE](/stock/ESE)) مؤتمراً هاتفياً لمناقشة نتائج الربع الرابع من عام 2026 يوم 19 نوفمبر 2026 الساعة 5:00 مساءً بتوقيت شرق الولايات المتحدة. شارك في المؤتمر من الشركة: كيت لوري، نائبة الرئيس لعلاقات المستثمرين؛ وبريان سايلر، الرئيس والرئيس التنفيذي والمدير؛ وكريستوفر تاكر، النائب الأول للرئيس والمدير المالي. ومن المشاركين في المؤتمر من المحللين: سكوت دوشلي من دويتشه بنك، قسم الأبحاث؛ وتوموهيكو سانو من جي بي مورجان تشيس وشركاه، قسم الأبحاث؛ وجوناثان تانوانتينغ من سي جي إس سيكيوريتيز. بدأ المشغل المؤتمر قائلاً: يوم سعيد، ومرحباً بكم في مؤتمر إسكو تكنولوجيز ([ESE](/stock/ESE)) لمناقشة نتائج الربع الرابع. معنا اليوم بريان سايلر، الرئيس والرئيس التنفيذي؛ وكريس تاكر، النائب الأول للرئيس والمدير المالي؛ وكيت لوري، نائبة الرئيس لعلاقات المستثمرين. [تعليمات المشغل] أود الآن تسليم المكالمة إلى كيت لوري، نائبة الرئيس لعلاقات المستثمرين. تفضلي. كيت لوري، نائبة الرئيس لعلاقات المستثمرين: شكراً لكم. إن البيانات التي تُدلى خلال هذه المكالمة، والتي ليست تاريخية بشكل صارم، هي بيانات تطلعية بالمعنى المقصود في أحكام الملاذ الآمن بموجب قوانين الأوراق المالية الفيدرالية. تستند هذه البيانات إلى التوقعات والافتراضات الحالية، وقد تختلف النتائج الفعلية جوهرياً عن تلك المتوقعة في البيانات التطلعية بسبب المخاطر وعدم اليقين الموجودة في عمليات الشركة وبيئتها التجارية، بما في ذلك على سبيل المثال لا الحصر عوامل الخطر المشار إليها في البيان الصحفي الصادر اليوم، والذي سيُدرج كملحق في النموذج 8-K الذي ستقدمه الشركة. ولا نتحمل أي obligation لتحديث أو مراجعة أي بيانات تطلعية، باستثناء ما قد يقتضيه القانون أو اللوائح المعمول بها. بالإضافة إلى ذلك، خلال هذه المكالمة، قد تناقش الشركة بعض المقاييس المالية غير المتوافقة مع مبادئ المحاسبة المقبولة عموماً (non-GAAP) في وصف نتائج عملياتها. يمكن العثور على تسوية لهذه المقاييس مع أكثر المقاييس المقارنة توافقاً مع مبادئ المحاسبة المقبولة عموماً في البيان الصحفي الصادر اليوم وعلى موقع الشركة على الإنترنت www.escotechnologies.com تحت رابط علاقات المستثمرين. والآن سأحوّل المكالمة إلى...

سوبر مايكرو كمبيوتر: السوق بالغ في رد فعله، ترقية إلى شراء قوي

سوبر مايكرو كمبيوتر: السوق بالغ في رد فعله، ترقية إلى شراء قوي

FMPSMCI

كما ذكرت في تحليلي السابق لشركة سوبر مايكرو كمبيوتر ([SMCI](/stock/SMCI))، فإن أطروحتي المتفائلة كانت مدفوعة بطلبات تتجاوز 60 مليار دولار، وتحسّن تكامل الخزائن (Racks)، وتعيين مدير مالي جديد. غير أنه بعد الانخفاض... أعلنت سوبر مايكرو كمبيوتر ([SMCI](/stock/SMCI)) عن إيرادات بلغت 19.9 مليار دولار في الربع الأول، بزيادة 298% على أساس سنوي، ورفعت توقعاتها للسنة المالية 2027 إلى نطاق 72–82 مليار دولار. وتراجعت الهوامش الإجمالية إلى 12.7%، في حين ساهم عميل واحد بنسبة 44% من الإيرادات، ما يثير مخاوف بشأن جودة النمو. وظل التدفق النقدي التشغيلي سلبياً عند 434 مليون دولار، مع مخزون بقيمة 15.1 مليار دولار والتزامات شرائية بقيمة 33.3 مليار دولار. وعند نحو 3.7 أضعاف أرباح السنة المالية 2027، توفر سوبر مايكرو كمبيوتر ([SMCI](/stock/SMCI)) إمكانية صعود تتراوح بين 31% و60% في إطار سيناريو التقييم الأساسي الخاص بي. يكتب هذا المقال محلل لديه 2.56 ألف متابع. إفصاح المحلل: لدي/لدينا مركز شراء طويل مربح في أسهم سوبر مايكرو كمبيوتر ([SMCI](/stock/SMCI)) إما من خلال ملكية الأسهم أو الخيارات أو غيرها من المشتقات. كتبت هذا المقال بنفسي، وهو يعبر عن آرائي الخاصة. ولا أتلقى أي مقابل عنه (بخلاف Seeking Alpha). وليس لدي أي علاقة عمل مع أي شركة يُذكر سهمها في هذا المقال. إفصاح Seeking Alpha: الأداء السابق ليس ضماناً للنتائج المستقبلية. ولا يُقدَّم أي توصية أو نصيحة بشأن مدى ملاءمة أي استثمار لمستثمر بعينه. وقد لا تعكس الآراء أو الأوجه التي عُبِّر عنها أعلاه آراء Seeking Alpha ككل. وSeeking Alpha ليست متداول أوراق مالية مرخصاً ولا وسيطاً ولا مستشار استثمار أمريكياً مرخصاً ولا بنك استثمار. محللونا كُتّاب من أطراف ثالثة، يشملون مستثمرين محترفين ومستثمرين أفراداً قد لا يكونون مرخصين أو معتمدين من أي معهد أو هيئة تنظيمية.

يو بي إس تكرر تصنيف الشراء لسهم TJX بعد نتائج قوية للربع الثالث

يو بي إس تكرر تصنيف الشراء لسهم TJX بعد نتائج قوية للربع الثالث

FMPTJX

كررت يو بي إس تصنيفها "الشراء" لشركة ذا تي جيه إكس كومبانيز ([TJX](/stock/TJX)) مع سعر مستهدف قدره 184 دولارًا. حققت شركة ذا تي جيه إكس كومبانيز ([TJX](/stock/TJX)) أرباحًا معدلة للربع الثالث من السنة المالية 2027 بلغت 1.34 دولار للسهم وإجمالي مبيعات بلغ 15.95 مليار دولار، وكلاهما تجاوز تقديرات المحللين. ورفعت شركة ذا تي جيه إكس كومبانيز ([TJX](/stock/TJX)) توجيهاتها لمبيعات السنة المالية 2027 إلى نطاق 63.80 مليار دولار إلى 64.00 مليار دولار، وتتوقع نموًا بنسبة 4% في المبيعات المماثلة للعام. شركة ذا تي جيه إكس كومبانيز ([TJX](/stock/TJX)) هي شركة تجزئة تشمل أعمالها مارماكس وهوم جودز. كررت يو بي إس تصنيفها "الشراء" على [TJX](/stock/TJX). وأدرج تنبيه جاي سول سعرًا مستهدفًا قدره 184 دولارًا، مقارنة بسعر سهم بلغ 139.47 دولارًا عند نشر التنبيه. ارتفعت الأرباح المعدلة لشركة [TJX](/stock/TJX) للربع الثالث من السنة المالية 2027 بنسبة 5% عن العام السابق لتصل إلى 1.34 دولار للسهم، متجاوزة تقدير زاكس كونسينسوس البالغ 1.33 دولار. وزادت المبيعات الصافية بنسبة 6% لتصل إلى 15.95 مليار دولار وتجاوزت التقديرات أيضًا، كما أشارت زاكس إنفستمنت ريسيرش. وارتفعت المبيعات المماثلة بنسبة 4% في الربع، متجاوزة توقعات [TJX](/stock/TJX). وارتفعت المبيعات الدولية بنسبة 8%، وكندا بنسبة 6%، وهوم جودز بنسبة 5%، ومارماكس بنسبة 2%. وصعدت الأسهم أكثر من 8% يوم الأربعاء بعد النتائج، كما أشارت ذا موتلي فول. ورفعت [TJX](/stock/TJX) توجيهاتها لمبيعات السنة المالية 2027 إلى نطاق 63.80 مليار دولار إلى 64.00 مليار دولار، وتتوقع الآن نموًا بنسبة 4% في المبيعات المماثلة للعام. وتؤثر تكاليف الوقود المرتفعة على توقعات أرباح الربع الرابع، كما أشارت زاكس إنفستمنت ريسيرش. وتتوقع [TJX](/stock/TJX) أن يكون نمو المبيعات المماثلة في ربع العطلات أبطأ من نتيجة الربع الثالث، كما أشارت ذا موتلي فول. ويقول الرئيس التنفيذي ورئيس الشركة إرني هيرمان إن الطقس الدافئ بشكل غير معتاد في الولايات المتحدة وكندا كبح الطلب في بعض الفئات في وقت مبكر من الربع الرابع. ويتوقع أن يتراكم زخم المبيعات خلال موسم العطلات. وتعتزم [TJX](/stock/TJX) عمليات تسليم متأخرة لموسم العطلات لسلع بقيمة تقارب 3 مليارات دولار في عمليات إعادة شراء الأسهم ونمو المتاجر بنسبة 4% بدءًا من السنة المالية 2028.

نص مكالمة أرباح ويبول كوربوريشن (BULL) للربع الثالث 2026

نص مكالمة أرباح ويبول كوربوريشن (BULL) للربع الثالث 2026

FMPBULL

ملخص أرباح الربع الثالث: 2026-11-19 ربحية السهم 0.11 دولار تتجاوز التوقعات بـ 0.04 دولار | الإيرادات 218.72 مليون دولار (بنمو 39.37% على أساس سنوي) تتجاوز التوقعات بـ 3.13 مليون دولار. مكالمة أرباح ويبول كوربوريشن ([BULL](/stock/BULL)) للربع الثالث 2026، 19 نوفمبر 2026، 5:00 مساءً بتوقيت شرق الولايات المتحدة. المشاركون من الشركة: كارلوس كويستيل - رئيس الأركان، ورئيس الشراكات الاستراتيجية ورئيس علاقات المستثمرين؛ أنتوني مايكل دينييه - الرئيس والمدير؛ إتش. وانغ - المدير المالي والمدير. المشاركون في المكالمة: إدوارد إنجل - Compass Point Research & Trading, LLC، قسم الأبحاث؛ إلياس عبود - BofA Securities، قسم الأبحاث؛ مايك غروندال - Northland Capital Markets، قسم الأبحاث؛ لانس جيسورون - Scotiabank Global Banking and Markets، قسم الأبحاث؛ كريستوفر بريندلر - Rosenblatt Securities Inc.، قسم الأبحاث. العرض التقديمي المشغل: مرحباً بكم في مكالمة أرباح ويبول كوربوريشن ([BULL](/stock/BULL)) للربع الثالث 2026. [تعليمات المشغل] يرجى ملاحظة أن هذا الحدث يتم تسجيله. أود الآن تحويل المؤتمر إلى كارلوس كويستيل، رئيس علاقات المستثمرين في ويبول ([BULL](/stock/BULL)). تفضل. كارلوس كويستيل، رئيس الأركان، ورئيس الشراكات الاستراتيجية ورئيس علاقات المستثمرين: صباح الخير، طاب يومكم، ومساء الخير للجميع. مرحباً بكم في مكالمة ويبول ([BULL](/stock/BULL)) للربع الثالث 2026. في وقت سابق اليوم، أصدرنا بياناً صحفياً يتضمن النتائج المالية للربع الثالث. يمكن العثور على نسخة من البيان على موقع علاقات المستثمرين الخاص بنا على webullcorp.com ضمن علامة تبويب علاقات المستثمرين. يرجى ملاحظة أن هذه المكالمة يتم تسجيلها وستكون متاحة لإعادة التشغيل عبر موقع علاقات المستثمرين. ستتضمن هذه المكالمة بيانات تطلعية حول أداء الشركة وتوقعات الأعمال. تستند هذه البيانات إلى رؤيتنا الحالية وتحتوي على عناصر من عدم اليقين. للحصول على معلومات حول العوامل التي يمكن أن تتسبب في اختلاف النتائج الفعلية جوهرياً، يرجى الرجوع إلى البيان التحذيري وعوامل المخاطر الواردة في إيداعاتنا لدى هيئة الأوراق المالية والبورصات والبيان الصحفي، وكلاهما يمكن الوصول إليه عبر موقعنا الإلكتروني. سيتضمن عرض اليوم مناقشة مصاريف التشغيل المعدلة، وأرباح التشغيل المعدلة، وصافي الدخل المعدل، وكلها مقاييس غير معتمدة بموجب مبادئ المحاسبة المقبولة عموماً.

إنفيديا ترفع التزاماتها التوريدية إلى 390 مليار دولار معظمها للذاكرة. ميكرون هو سهم الذاكرة الذي سأشتريه.

إنفيديا ترفع التزاماتها التوريدية إلى 390 مليار دولار معظمها للذاكرة. ميكرون هو سهم الذاكرة الذي سأشتريه.

FMPMU

إذا كانت عملاقة رقائق الذكاء الاصطناعي تثبت توريد الذاكرة لسنوات، فلماذا سهم صانع الذاكرة منخفض بنحو 42% عن ذروته؟ بقلم دانيال سباركس – 19 نوفمبر 2026 الساعة 11:07 مساءً بتوقيت شرق الولايات المتحدة النقاط الرئيسية ارتفعت التزامات التوريد لدى إنفيديا من 279 مليار دولار إلى 390 مليار دولار خلال الربع المالي الثالث. قدّم عملاء ميكرون التزامات مالية بقيمة 32 مليار دولار بموجب اتفاقيات التوريد متعددة السنوات. تعمل ميكرون مع إنفيديا على نسخة مخصصة من شريحة الذاكرة عالية النطاق الترددي للجيل القادم. عندما أعلنت إنفيديا (NVDA -3.30%) نتائجها في 17 نوفمبر، كانت إيراداتها للربع المالي الثالث قد تضاعفت أكثر من مرة عن العام السابق لتصل إلى رقم قياسي بلغ 115.8 مليار دولار. لكن بالنسبة للمستثمرين في الذاكرة، كان الرقم الأكثر دلالة هو المبلغ الذي وافقت شركة رقائق الذكاء الاصطناعي الرائدة على دفعه لمورديها. ارتفعت التزامات التوريد لدى إنفيديا إلى 390 مليار دولار، صعوداً من 279 مليار دولار في الربع السابق. وقالت الشركة إن الزيادة "تتعلق في المقام الأول بالتوريد متعدد السنوات لذاكرة الوصول العشوائي". هذه أخبار جيدة لشركة ميكرون تكنولوجي ([MU](/stock/MU))، إحدى الشركات الثلاث الكبرى المصنعة لرقائق الذاكرة التي تشتريها إنفيديا. لكن سهم ميكرون يتداول حول 702 دولار كما أكتب هذا، أي أقل بنحو 42% من الرقم القياسي البالغ 1,213.56 دولار الذي أغلق عليه في 25 يونيو. أعتقد أن السوق يقلل من تقدير ما يقوله تقرير إنفيديا عن أعمال ميكرون. صورة: ميكرون. إنفيديا تشتري الذاكرة قبل سنوات إظهاراً لمدى تسارع وتيرة الشراء، تضاعفت التزامات التوريد لدى إنفيديا أكثر من ثلاث مرات خلال ربعين. كانت عند 119 مليار دولار في 26 أبريل، وارتفعت إلى 279 مليار دولار بحلول 26 يوليو، وبلغت 390 مليار دولار بحلول 25 أكتوبر، نهاية الربع المالي الثالث. وفي كلا الربعين الأخيرين، ربطت الشركة معظم الزيادة بالذاكرة. والأهم من ذلك، أن الأموال تستحق sooner. من أصل 390 مليار دولار، يقع 203 مليار دولار في السنة المالية 2028 لإنفيديا، التي تنتهي في يناير 2028. وقبل ثلاثة أشهر، كان رقم تلك السنة 87 مليار دولار. باختصار، إنفيديا تثبت توريد الذاكرة قبل أن تحتاج إلى الرقائق بوقت طويل، ومن المرجح أن يقع الكثير من هذا الإنفاق في غضون عام تقريباً. كم يذهب منها إلى ميكرون؟ لا تفصح إنفيديا عن كيفية تقسيم الإنفاق بين موردي الذاكرة لديها. فشركتا إس كيه هاينكس وسامسونج إلكترونيكس تبيعان إنفيديا ذاكرة عالية النطاق الترددي (HBM) أيضاً. (HBM هي الذاكرة المكدسة التي توضع بجوار معالجات الذكاء الاصطناعي). ولا تسمي ميكرون أكبر مشتريها أيضاً. ومع ذلك، لم يشكل أي عميل واحد 10% أو أكثر من إيراداتها في سنتها المالية 2026، التي انتهت في 3 سبتمبر، انخفاضاً من عميل واحد بنسبة 17% في العام السابق. لذا فإن مبيعات ميكرون المباشرة إلى إنفيديا، أياً كانت، كانت أقل من عُشر إيراداتها العام الماضي. لكن ما تقوله ميكرون مشجع. فهي تعمل مع إنفيديا على ما تسميه أول شريحة HBM4E مخصصة في الصناعة، مصممة لتعمل مع الجيل القادم من وحدات معالجة الرسومات لدى إنفيديا. ووحدة أعمال ذاكرة السحابة لديها، التي تبيع HBM لجميع عملاء مراكز البيانات، تستمر في النمو. فقد حققت إيرادات بلغت 16.3 مليار دولار في الأشهر الثلاثة المنتهية في 3 سبتمبر، بزيادة 18% عن الربع السابق وأكثر من ثلاثة أضعاف الـ 4.5 مليار دولار في العام السابق، مع هامش ربح إجمالي 83%. وقالت ميكرون في مكالمة الربع المالي الرابع إنها رفعت أسعار HBM بشكل كبير للسنة التقويمية 2027. عملاء ميكرون يدفعون مقدماً تبدو التزامات إنفيديا وكأنها الجانب الشرائي من التغيير الذي تبني ميكرون أعمالها حوله بالفعل. وقّعت ميكرون حتى الآن 26 اتفاقية استراتيجية متعددة السنوات مع العملاء، ارتفاعاً من 16 في الربع السابق. جميعها اتفاقيات "خذ أو ادفع"، بحيث يلتزم العملاء بشراء كميات ثابتة وقد يخسرون الودائع إذا لم يفوا بذلك. التزم العملاء بمبلغ 32 مليار دولار بموجب الاتفاقيات، معظمها كودائع نقدية، مقارنة بـ 22 مليار دولار توقعت ميكرون قبل ربع. كما تضع ميكرون التزامات الأداء المتبقية (المبيعات المتعاقد عليها التي لم تعترف بها بعد) عند حوالي 150 مليار دولار، مع احتساب الكميات الملتزم بها فقط بأسعار الحد الأدنى. وقال المدير المالي مارك مورفي في التصريحات المعدة للربع المالي الرابع: "حتى عند أسعار الحد الأدنى، نتوقع هوامش أعلى بكثير من أي هوامش ذروة سابقة". MU ميكرون تكنولوجي 690.44 دولار -14.83 دولار (-2.10%) ناسداك · اعتباراً من الساعة 4:00 مساءً بتوقيت شرق الولايات المتحدة 19/11/26 لكن السهم يتداول وكأن الطفرة قد تنتهي قريباً. عند حوالي 702 دولار، تبلغ نسبة السعر إلى الأرباح لميكرون حوالي 4 بناءً على تقديرات المحللين للسنة المالية 2027 (التي تنتهي في سبتمبر المقبل)، وحوالي 9 فقط على أرباح السنة المالية 2026 الفعلية البالغة 74.33 دولار للسهم. سعر كهذا يشير إلى أن المستثمرين يتوقعون انخفاض الأرباح قبل وقت طويل. صحيح أن أسعار الذاكرة انهارت من قبل، وتعتبر ميكرون خططاً لإنفاق المزيد على مساحات مصانع جديدة، مما قد يخفف العرض في أواخر 2028 وما بعده. لكن حصة متزايدة من مبيعاتها تأتي الآن بكميات ملتزم بها وودائع وأسعار حد أدنى، وهي حماية لم تكن لدى ميكرون في فترات الانكماش السابقة للذاكرة. من بين الشركات الثلاث التي تبيع إنفيديا ذاكرتها، ميكرون هي التي سأشتريها. فهي تعمل مع إنفيديا على HBM مخصصة، وخلافاً لسامسونج، فإنها شركة ذاكرة وتخزين خالصة. وعند حوالي 4 أضعاف الأرباح المتوقعة، يبدو السهم رخيصاً بالنسبة لي حتى لو تم تقسيم أموال إنفيديا على ثلاثة. أين تستثمر 1000 دولار الآن عندما يمتلك فريق المحللين لدينا نصيحة سهم، فقد يكون من المربح الاستماع إليها. ففي النهاية، يبلغ متوسط العائد الإجمالي لـ Stock Advisor 790% – وهو تفوق ساحق على السوق مقارنة بـ 202% لمؤشر S&P 500. لقد كشفوا للتو عما يعتقدون أنه أفضل 10 أسهم للمستثمرين لشرائها الآن، متاحة عند انضمامك إلى Stock Advisor. شاهد الأسهم › عائدات Stock Advisor اعتباراً من 19 نوفمبر 2026.

ديفيتال أوشن: سأشتري بينما يبيع السوق

ديفيتال أوشن: سأشتري بينما يبيع السوق

FMPDOCN

يضم 34.6 ألف متابع. إفصاح المحلل: لديّ أنا/نحن مركز شراء (Long) مفيد في أسهم ديفيتال أوشن ([DOCN](/stock/DOCN)) سواء من خلال ملكية الأسهم أو الخيارات أو غيرها من المشتقات. كتبت هذا المقال بنفسي، وهو يعبّر عن آرائي الخاصة. لا أتلقى أي تعويض مقابل ذلك (بخلاف التعويض من Seeking Alpha). وليس لديّ أي علاقة عمل مع أي شركة يُذكر سهمها في هذا المقال. إفصاح Seeking Alpha: الأداء السابق ليس ضمانًا للنتائج المستقبلية. ولا تُقدَّم أي توصية أو نصيحة بشأن مدى ملاءمة أي استثمار لمستثمر بعينه. وقد لا تعكس أي آراء أو وجهات نظر واردة أعلاه آراء Seeking Alpha ككل. وSeeking Alpha ليست متعاملًا مرخصًا في الأوراق المالية، ولا وسيطًا، ولا مستشارًا استثماريًا أمريكيًا مرخصًا، ولا بنكًا استثماريًا. ومحللونا هم كتّاب من أطراف ثالثة، يشملون مستثمرين محترفين ومستثمرين أفرادًا قد لا يكونون مرخصين أو معتمدين من أي معهد أو هيئة تنظيمية.

نص مكالمة أرباح راع ستورز (ROST) للربع الثالث من 2026

نص مكالمة أرباح راع ستورز (ROST) للربع الثالث من 2026

FMPROST

عقدت شركة راع ستورز، إنكوربوريتد ([ROST](/stock/ROST)) مكالمة أرباح الربع الثالث من عام 2026 في 19 نوفمبر 2026 الساعة 4:15 مساءً بتوقيت الساحل الشرقي. المشاركون من الشركة: جيمس كونروي - الرئيس التنفيذي وعضو مجلس الإدارة؛ ويليام شيهان - النائب التنفيذي للرئيس والمدير المالي؛ مايكل هارثورن - الرئيس الجماعي والمدير التنفيذي للعمليات وعضو مجلس الإدارة. المشاركون في المكالمة: ماثيو بوس - جيه بي مورجان تشيس وشركاه، قسم الأبحاث؛ لورين مايكيس - بي أو إف إيه سيكيوريتيز، قسم الأبحاث؛ مايكل بينيتي - إيفركور ISI أسهم المؤسسات، قسم الأبحاث؛ بروك روش - جولدمان ساكس جروب، إنكوربوريتد، قسم الأبحاث؛ كوري تارلو - جيفريز إل إل سي، قسم الأبحاث؛ سيميون سيجل - جوجنهايم سيكيوريتيز، إل إل سي، قسم الأبحاث؛ مارك ألتشواغر - روبرت دبليو بيرد وشركاه، إنكوربوريتد، قسم الأبحاث؛ تشارلز جروم - جوردون هاسكيت للأبحاث الاستشارية؛ أليكساندرا ستراتون - مورجان ستانلي، قسم الأبحاث؛ أدريان ييه-تينانت - باركليز بانك بي إل سي، قسم الأبحاث؛ دانا تيلسي - مجموعة تيلسي الاستشارية؛ كريستينا كاتاي - دويتشه بنك إيه جي، قسم الأبحاث؛ جون كيرنان؛ إيروين بوروشو - ويلز فارجو سيكيوريتيز، إل إل سي، قسم الأبحاث؛ جاي سول - يو بي إس بنك الاستثمار، قسم الأبحاث؛ أنيشا شيرمان - بيرنشتاين للخدمات المؤسسية، إل إل سي، قسم الأبحاث. العرض المشغّل: مساء الخير، وأهلاً بكم في مكالمة إعلان أرباح الربع الثالث من عام 2026 لشركة راع ستورز ([ROST](/stock/ROST)). ستبدأ المكالمة بتعليقات مُعدّة من الإدارة، تتبعها جلسة أسئلة وأجوبة. [تعليمات المشغّل] قبل أن نبدأ، باسم راع ستورز ([ROST](/stock/ROST))، أود الإشارة إلى أن التعليقات التي ستُقدَّم في هذه المكالمة ستتضمن بيانات تطلعية بشأن توقعات النمو والنتائج المالية المستقبلية، بما في ذلك توقعات المبيعات والأرباح، وافتتاح متاجر جديدة، ومسائل أخرى تستند إلى التوقعات الحالية للشركة بشأن جوانب من أعمالها المستقبلية. تخضع هذه البيانات التطلعية لمخاطر وشكوك قد تؤدي إلى اختلاف النتائج الفعلية اختلافاً جوهرياً عن الأداء التاريخي أو التوقعات الحالية. وتُدرَج عوامل المخاطر في بيان الصحافة الصادر اليوم وفي النموذج 10-K للسنة المالية 2025 للشركة والنماذج 10-Q و8-K للسنة المالية 2026 المودعة لدى هيئة الأوراق المالية والبورصات الأمريكية. والآن أود أن أحيل المكالمة

شيكاغو أتلانتيك بي دي سي: عمليات بيع حادة توفر فرصة أخرى (ترقية التصنيف)

شيكاغو أتلانتيك بي دي سي: عمليات بيع حادة توفر فرصة أخرى (ترقية التصنيف)

FMPBDC

المحلل: أفصح عن أنني/نحن نمتلك مركزاً شرائياً مربحاً في أسهم LIEN إما من خلال ملكية الأسهم أو الخيارات أو غيرها من المشتقات. لقد كتبت هذا المقال بنفسي، وهو يعبّر عن آرائي الشخصية. ولا أتلقى أي تعويض مقابل ذلك (بخلاف التعويض من Seeking Alpha). وليس لدي أي علاقة عمل مع أي شركة يُذكر سهمها في هذا المقال. إفصاح Seeking Alpha: الأداء السابق ليس ضماناً للنتائج المستقبلية. ولا يتم تقديم أي توصية أو نصيحة بشأن مدى ملاءمة أي استثمار لمستثمر بعينه. وقد لا تعكس أي آراء أو وجهات نظر واردة أعلاه آراء Seeking Alpha ككل. وSeeking Alpha ليست متعامل أوراق مالية مرخصاً ولا وسيطاً ولا مستشار استثمار أمريكياً مرخصاً ولا بنك استثمار. محللونا هم كتّاب من أطراف ثالثة، ويشملون مستثمرين محترفين ومستثمرين أفراد قد لا يكونون مرخصين أو معتمدين من أي معهد أو هيئة تنظيمية.

شركة Strategy Inc (MSTR) تناقش هيكل رأس المال والمخاطر والعوائد واستراتيجية البيتكوين - نص المؤتمر

شركة Strategy Inc (MSTR) تناقش هيكل رأس المال والمخاطر والعوائد واستراتيجية البيتكوين - نص المؤتمر

FMPMSTR

شركة Strategy Inc ([MSTR](/stock/MSTR)) تناقش هيكل رأس المال والمخاطر والعوائد واستراتيجية البيتكوين 19 نوفمبر 2026 5:00 مساءً بتوقيت شرق الولايات المتحدة المشاركون من الشركة: مايكل سايلور - الرئيس التنفيذي التنفيذي، فونغ لي - الرئيس، المدير المالي الرئيسي المؤقت، الرئيس التنفيذي والمدير المشاركون في المؤتمر الهاتفي: ناتالي برونيل العرض التقديمي: ناتالي برونيل: مرحباً بالجميع، وشكراً لانضمامكم إلينا في جلسة أسئلة وأجوبة أخرى للمستثمرين مع Strategy. أنا ناتالي برونيل، مؤلفة كتاب "Bitcoin Is for Everyone" ومضيفة بودكاست Coin Stories. حسناً، أعلم أننا جميعاً كنا نتحمل بعض التقلبات العنيفة في السوق خلال الأسابيع القليلة الماضية. لذا فهذا وقت مناسب للاستماع مباشرة من قيادة Strategy. سيرشدوننا خلال كيفية تعامل الشركة مع فترات كهذه وإلى أين يرون كل شيء يتجه. الكثير منكم أرسل أسئلة مدروسة جداً والكثير منها تداخل. لذا سأركز على الموضوعات التي سألتم عنها أكثر. سنتناول المخاطر والتقلبات والعوائد والنمو. وأريد أيضاً أن نتطلع إلى ما بعد الربع القادم إلى أين يمكن أن تكون هذه الشركة بعد 5 إلى 7 سنوات من الآن. قبل أن نبدأ، أحتاج إلى مشاركة ملاحظة سريعة من Strategy. بعض ما ستسمعونه في هذه المحادثة حول خطط الشركة وتوقعاتها ستكون بيانات تطلعية. قد تختلف النتائج الفعلية جوهرياً بسبب أشياء مثل سعر البيتكوين وعوامل الخطر الموضحة في ملفات Strategy لدى لجنة الأوراق المالية والبورصات، بما في ذلك النموذج 10-Q المودع في 2 نوفمبر. هذه الجلسة لأغراض المعلومات فقط. وهي ليست عرضاً لشراء أو بيع أي أوراق مالية، وليست نصيحة استثمارية أو مالية أو قانونية أو ضريبية. لذا يرجى استشارة مستشاريكم. يمكنكم معرفة المزيد عن Strategy ومؤشرات الأداء الرئيسية الخاصة بها على strategy.com/notes. الآراء المعبر عنها في هذه الجلسة هي آراء فريق إدارة الشركة، وأنا أنضم إليكم كمضيفة.

إيه إم دي تهوي قرابة 8% وتخسر 67 مليار دولار وتواصل التراجع بعد إغلاق الجلسة.. بائع على المكشوف يقول إنها تتحمل مخاطر الصين ذاتها التي تتحملها إنفيديا

إيه إم دي تهوي قرابة 8% وتخسر 67 مليار دولار وتواصل التراجع بعد إغلاق الجلسة.. بائع على المكشوف يقول إنها تتحمل مخاطر الصين ذاتها التي تتحملها إنفيديا

FMPAMD

خسرت شركة إيه إم دي ([AMD](/stock/AMD)) نحو 67 مليار دولار من قيمتها السوقية يوم الخميس، بحسب إحصاء صحيفة وول ستريت جورنال. وهوى السهم بنسبة 8% تقريبًا ليغلق عند 489.19 دولارًا، وواصل التراجع بعد جرس الإغلاق، منهيًا جلسة ما بعد السوق عند 472.50 دولارًا، بانخفاض 3.4% إضافية. تعرضت إيه إم دي لثلاث ضربات في وقت واحد: بائع على المكشوف نشر تقريرًا عن علاقات الشركة بالصين، وصغار المستثمرين باعوا إيه إم دي لشراء أنثروبيك في أول يوم تتداول فيه شركة الذكاء الاصطناعي، وتحول السوق بأكمله من افتتاح قوي إلى أدنى إغلاق له في شهور. يُقرأ هذا الهبوط كتحذير من أن إيه إم دي تحمل المخاطر الصينية ذاتها التي كان المستثمرون يفرون منها في إنفيديا طوال الشهر. والحد الذي يضعفه هذا التفسير ثلاث نقاط: التقرير صادر عن شركة تحقق أرباحًا إذا هبطت إيه إم دي، وتقول تلك الشركة إن سجلاتها لا تثبت بمفردها وجود انتهاك لقانون التصدير، وتقول إيه إم دي إن المزاعم تقدم صورة خاطئة عن أعمالها. كيف جرت جلسة الخميس افتتح سهم إيه إم دي عند 542.17 دولارًا، بارتفاع 2.3%، وبلغ 555.01 دولارًا في التداولات المبكرة. ونشرت هانتربروك ميديا تقريرها في الساعة 10:27 صباحًا بتوقيت شرق الولايات المتحدة. وهبط السهم إلى 470.56 دولارًا، بانخفاض 15.2% عن أعلى مستوى له في الصباح، ثم استعاد جزءًا من الخسارة. وجاء الإغلاق أدنى بنسبة 7.7% من إغلاق الأربعاء عند 530.14 دولارًا. وتداول نحو 70.6 مليون سهم، أي 1.9 مرة متوسط الجلسات العشرين السابقة. وبالنسبة لـ100 سهم، كلفت الجلسة العادية 4,095 دولارًا. وبسعر ما بعد السوق، تبلغ الخسارة منذ إغلاق الأربعاء 5,764 دولارًا. ماذا زعم البائع على المكشوف يحمل التقرير عنوان "إيه إم دي لديها مشكلتها الصينية الخاصة". ويسأل عما إذا كانت إيه إم دي "بديلًا أكثر أمانًا من إنفيديا حقًا"، ويجيب بأن إيه إم دي "تبدو غير أقل عرضة لمخاطر قيود الرقائق الصينية من إنفيديا". وقالت هانتربروك كابيتال، وهو صندوق تحت سيطرة مشتركة مع الناشر، إنها تبيع إيه إم دي على المكشوف، وهي رهان يدرّ ربحًا إذا هبط السهم. يتعلق الادعاء المحوري بشركة IEIT Systems، وهي شركة صينية لصناعة الخوادم أدرجتها وزارة التجارة على قائمة التصدير السوداء في مارس 2025. وتقول هانتربروك إن IEIT واصلت نشر تحديثات برمجية تتضمن برامج ثابتة أحدث من إيه إم دي، وهي الشيفرة التي تتيح لرقائق إيه إم دي العمل داخل الخادم. وأحصت ست نسخ أحدث على الأقل منذ الإدراج على القائمة السوداء، آخرها في 19 أكتوبر. كما يقدّر التقرير حجم تعرض إيه إم دي. فقد أصدرت الشركة فواتير بقيمة 7.75 مليار دولار لعملاء في الصين وهونغ كونغ في السنة المالية 2025، أي 22.4% من الإيرادات، و4.28 مليار دولار لعملاء في سنغافورة. وقد بدأ سريان قاعدة لوزارة التجارة يوم الخميس تتطلب تراخيص لشحنات رقائق الذكاء الاصطناعي المتقدمة إلى سنغافورة وأربع دول أخرى. وكتبت هانتربروك أن السجلات التي عثرت عليها "لا تثبت بمفردها انتهاكًا لقوانين التصدير". وردّت إيه إم دي عبر متحدث باسمها قال لبارونز إن المزاعم "تقدم صورة خاطئة عن ممارسات إيه إم دي التجارية وعلاقاتها". وأضاف المتحدث: "تلتزم إيه إم دي قوانين ولوائح ضوابط التصدير الأمريكية المعمول بها، وتحتفظ بعمليات صارمة لضمان الامتثال في جميع عملياتنا العالمية". وتساءل تقرير ثانٍ، من نشرة إخبارية تملكها هانتربروك باسم "ذا بير كيف"، عن الأموال التي تضعها إيه إم دي في عملائها أنفسهم. وقال ذلك التقرير، بحسب بارونز: "إذا قلّص العملاء أنفسهم الذين تساعد إيه إم دي في تمويل نموهم إنفاقهم، ولو مؤقتًا، فقد تواجه إيه إم دي مبيعات رقائق أضعف في الوقت الذي تظل فيه ملزمة بالتزامات بعشرات المليارات". لماذا وقع سؤال الصين بقوة كبيرة كانت إيه إم دي السهم الذي اشتراه المستثمرون في الرقائق للهروب من هذه المشكلة تحديدًا. ففي 9 نوفمبر، ذكرت صحيفة نيويورك تايمز أن مجلس إدارة إنفيديا كان يحقق في علاقة الرئيس التنفيذي آنذاك جنسن هوانغ بامرأة يُشتبه في تجسسها لصالح الصين. وقد استقال هوانغ منذ ذلك الحين. ومن الجمعة التي سبقت ذلك التقرير حتى الأربعاء، ارتفعت إيه إم دي 18.1% بينما هبطت إنفيديا 19.1%. وزادت واشنطن الضغط بعد ظهر الخميس. فقد نشرت لجنة الشؤون الخارجية في مجلس النواب بيانات تراخيص تُظهر أن وزارة التجارة وافقت على بيع أكثر من 879 ألف شريحة ذكاء اصطناعي من إنفيديا وإيه إم دي إلى شركات صينية، أي نحو واحدة من كل أربع من أصل 3.4 مليون طلب، بحسب تقارير سي إن بي سي ورويترز. وكانت تلك المبيعات مرخصة. ومع ذلك، يضع هذا الكشف أعمال الشركتين في الصين أمام المشرعين الذين يريدون قواعد تصدير أكثر صرامة. أثر أنثروبيك كان جزء من عمليات البيع يوم الخميس لا علاقة له بأعمال إيه إم دي. فقد ذكرت صحيفة وول ستريت جورنال، نقلًا عن متتبع التدفقات التجزئة فاندا ريسيرش، أن المستثمرين الأفراد كانوا يبيعون إيه إم دي وأسهم ذكاء اصطناعي أخرى لتحرير سيولة لطرح أنثروبيك. ومن بين 17 اسمًا في الذكاء الاصطناعي تتابعها فاندا، شهد 13 منها بيعًا صافيًا، وكانت إيه إم دي في صدارة التدفقات الخارجة. وقد سعّرت أنثروبيك طرحها العام القياسي عند 83 دولارًا وأغلقت أول يوم لها عند 97.17 دولارًا، بارتفاع 17.1%. وهبط السوق معها. فقد خسر أكبر صندوق لمؤشر إس آند بي 500 نسبة 2.0%، وأكبر صندوق لمؤشر ناسداك 100 نسبة 2.2%، وأكبر صندوق للرقائق نسبة 2.6%. وهبطت إيه إم دي 5.1 نقطة أكثر من صندوق الرقائق، واحتسبتها الصحيفة ثاني أسوأ سهم في ناسداك 100. الهبوط الخامس من هذا النوع في ثلاثة أسابيع كان الخميس المرة الخامسة خلال 15 جلسة التي تغلق فيها إيه إم دي منخفضة بنسبة 7% أو أكثر. التاريخ الهبوط في يوم واحد الإغلاق 30 أكتوبر 10.9% 504.80 دولارًا 2 نوفمبر 7.5% 466.84 دولارًا 5 نوفمبر 17.3% 404.40 دولارات 13 نوفمبر 8.8% 534.06 دولارًا 19 نوفمبر 7.7% 489.19 دولارًا وكان هذا الهبوط هو الثاني عشر من نوعه في 2026. أما عام 2025 بأكمله فشهد سبعة. ولعشرة من الهبوطات السابقة خمس جلسات كاملة بعدها. وكانت إيه إم دي أعلى بعد خمس جلسات في تسع من العشر. والاستثناء كان 30 أكتوبر، حين كانت أدنى بنسبة 11.0%. وهبوط 13 نوفمبر هو الحالة المفتوحة: بعد أربع جلسات، السهم منخفض 8.4% أخرى. جاءت تلك الارتدادات في عام ارتفعت فيه إيه إم دي 128.4%، حتى بعد الخميس، لذا فهي تُظهر كيف تصرف سهم صاعد. وهي تقول القليل عن هبوط أطلقه تقرير عن ضوابط التصدير. والسهم أدنى بنسبة 24.7% من إغلاقه القياسي عند 649.42 دولارًا، المسجل في 6 أكتوبر. ماذا يعني ذلك إذا كنت تملك إيه إم دي ابدأ بالحجم. كانت 100 سهم تساوي 21,416 دولارًا في 31 ديسمبر و48,919 دولارًا عند إغلاق الخميس. والمركز الذي تضاعف أكثر من مرة في عام يمكن أن يصبح جزءًا كبيرًا من المحفظة دون أي عملية شراء واحدة. فإذا كانت إيه إم دي تشكل 10% من محفظة قيمتها مليون دولار، كلف هبوط الخميس 7,724 دولارًا. وعند 25%، كلف 19,311 دولارًا. والسهم الذي يهبط 7% في يوم واحد 12 مرة في السنة يحتاج إلى حجم تستطيع تحمله خلال الهبوط التالي. والسعر يترك مجالًا ضئيلًا. إذ تتداول إيه إم دي عند 28.4 مرة الأرباح المتوقعة على مدى الاثني عشر شهرًا المقبلة، مقابل 10 مرات لإنفيديا، بحسب بارونز. باعت الرئيسة التنفيذية ليزا سو 70,000 سهم يوم الاثنين بنحو 35.5 مليون دولار، بمتوسط 507.00 دولارات للسهم. وجاء البيع بموجب خطة تداول اعتمدتها في يونيو، لذا فهو لا يقول الكثير عن رأيها في هذا الأسبوع. وإغلاق الخميس أدنى بنسبة 3.5% من متوسط سعرها. إليك ما يجب مراقبته: رد كامل من إيه إم دي. تقول هانتربروك إن الشركة طلبت مزيدًا من الوقت قبل النشر ولم ترسل ردًا مفصلًا. أي كلمة من وزارة التجارة. لم يُعلن أي إجراء ضد إيه إم دي. 10 يناير 2027، حين يُتوقع أن تعود قاعدة معلقة تشمل الشركات المملوكة بنسبة 50% على الأقل لشركات مدرجة على القائمة السوداء. نتائج الربع الرابع، مقابل توقعات إيه إم دي بنحو 17 مليار دولار من الإيرادات، بزيادة أو نقصان 3%. كان المحللون إيجابيين قبل التقرير. فمن بين 55 تصنيفًا، هناك 44 توصية بالشراء ولا توجد أي توصية بالبيع، والمتوسط المستهدف عند 657.74 دولارًا يقع أعلى بنسبة 34.5% من إغلاق الخميس. والتقديرات آراء، وقد وُضعت قبل الخميس. الخلاصة أعلنت إيه إم دي نتائج ربع قياسية في 3 نوفمبر، مع ارتفاع مبيعات مراكز البيانات 97%. وتقارير الخميس لا تغير أي من تلك الأرقام. لكنها تطرح سؤالًا كان السهم محصنًا منه: هل ستجذب مبيعات إيه إم دي في الصين التدقيق ذاته الذي جذبته مبيعات إنفيديا؟ ولم تجب إيه إم دي ولا وزارة التجارة عن ذلك بالتفصيل. وإلى أن يفعل أحدهما، ينبغي لحامل السهم أن يتوقع مزيدًا من الأيام مثل الخميس، في الاتجاهين، وأن يملك من إيه إم دي قدرًا يتيح له الانتظار. للاستفسارات أو التصحيحات، تواصلوا عبر [email protected].

سهم IBM ينخفض بنحو 23% في 2026. هنا حيث أعتقد أنه سيكون في 2030.

سهم IBM ينخفض بنحو 23% في 2026. هنا حيث أعتقد أنه سيكون في 2030.

FMPIBM

هل يمكن لعودة قوية لأعمال البرمجيات وتقييم عادي أن يعيدا السهم قرب قمته السابقة؟ بقلم دانيال سباركس – 19 نوفمبر 2026 الساعة 9:04 مساءً بتوقيت شرق الولايات المتحدة النقاط الرئيسية ارتفعت إيرادات البرمجيات لدى [IBM](/stock/IBM) ([IBM](/stock/IBM)) بنسبة 9% بالعملة الثابتة في الربع الثالث، بعد نمو بنسبة 5% في الربع الثاني. ارتفعت ربحية السهم المعدلة لشركة [IBM](/stock/IBM) ([IBM](/stock/IBM)) بنحو 10% في الأرباع الثلاثة الأولى من عام 2026. في نهاية عام 2025، كان سهم [IBM](/stock/IBM) ([IBM](/stock/IBM)) يتداول عند حوالي 26 ضعف الأرباح المعدلة لذلك العام. أفضل تقديري لشركة International Business Machines ([IBM](/stock/IBM)) هو سعر سهم يبلغ حوالي 300 دولار عند نهاية عام 2030. ومن حوالي 227 دولارًا كما أكتب هذه السطور، يمثل ذلك ارتفاعًا بنحو 32%، أو حوالي 7% سنويًا قبل توزيعات الأرباح. أصل إلى ذلك بضرب ربحية السهم غير المعدلة (المعدلة) التي أعتقد أن [IBM](/stock/IBM) ([IBM](/stock/IBM)) يمكن أن تحققها في عام 2030، وهي حوالي 16.75 دولارًا، في 18 – وهو مضاعف ربحية يتماشى مع تاريخ السهم نفسه. حتى 300 دولار أقل من إغلاق 2 يونيو القياسي البالغ 329.23 دولارًا. وتتداول الأسهم اليوم بانخفاض حوالي 31% عن ذلك المستوى المرتفع، وهي منخفضة بنحو 23% في عام 2026. صورة: غيتي إيمجز. البرمجيات تحمل أرباح [IBM](/stock/IBM) معظم هذا التقدير يعتمد على أعمال البرمجيات لدى [IBM](/stock/IBM) ([IBM](/stock/IBM)). في الربع الثالث، شكل هذا القطاع حوالي 46% من إيرادات [IBM](/stock/IBM) البالغة 17.1 مليار دولار ولكن حوالي 65% من أرباح القطاع (الربح الذي تبلغ عنه [IBM](/stock/IBM) لكل خط أعمال). وإظهارًا لمدى انتعاش الأعمال، نمت إيرادات البرمجيات بنسبة 9% على أساس سنوي بالعملة الثابتة (وهو مقياس يزيل تحركات أسعار الصرف) في الربع الثالث. وكان هذا تسارعًا كبيرًا من 5% في الربع الثاني. وكان الربع الثاني نفسه قد شهد تباطؤًا من 8% في الربع الأول و11% في الربع الرابع من عام 2025. والأفضل من ذلك، تحسن هامش ربح قطاع البرمجيات إلى 35% من 33% قبل عام، وبالتالي يحتفظ القطاع بمزيد من الربح لكل دولار من المبيعات. في يناير، توقعت الإدارة نمو البرمجيات بنحو 10% هذا العام. وفي مكالمة أرباح [IBM](/stock/IBM) ([IBM](/stock/IBM)) في 21 أكتوبر، قال المدير المالي جيم كافانو إن الشركة ترى الآن نموًا بنحو 7% إلى 8%، مع 7% كسيناريو أساسي. لكن الإيرادات السنوية المتكررة لشركة [IBM](/stock/IBM) ([IBM](/stock/IBM))، وهي معدل سنوي لأعمال البرمجيات المتكررة لديها، ارتفعت بنسبة 8% إلى 24.9 مليار دولار في الربع الثالث. وقال كافانو إنه يتوقع أن يقترب معدل النمو من رقمين في الربع الرابع. كم يمكن أن تربح [IBM](/stock/IBM) بحلول عام 2030؟ بلغت ربحية السهم المعدلة لشركة [IBM](/stock/IBM) ([IBM](/stock/IBM)) 11.59 دولارًا في عام 2025، بزيادة 12% عن عام 2024. وحتى الآن في عام 2026، وحتى سبتمبر، ارتفعت بنحو 10% إلى 7.79 دولارًا. وتحرك النمو الفصلي من 19% إلى 5% إلى 11% – وهو نفس الانخفاض والانتعاش الذي مرت به البرمجيات. إذا كانت ربحية السهم في الربع الرابع مساوية فقط لربحية العام الماضي البالغة 4.52 دولارًا، فإن [IBM](/stock/IBM) ([IBM](/stock/IBM)) ستنهي عام 2026 عند حوالي 12.31 دولارًا. من هناك، أفترض أن ربحية السهم ترتفع بنحو 8% سنويًا، لتصل إلى حوالي 16.75 دولارًا في عام 2030. وهذا أبطأ من العامين الماضيين، ويرجع ذلك في الغالب إلى أن بقية أعمال [IBM](/stock/IBM) ([IBM](/stock/IBM)) تنمو بشكل أبطأ من البرمجيات. ونمت الاستشارات، ثاني أكبر قطاع لديها، بنسبة 2% فقط بالعملة الثابتة في الربع الثالث. كما ارتفع عدد الأسهم المخففة لشركة [IBM](/stock/IBM) ([IBM](/stock/IBM)) في العام الماضي إلى حوالي 954 مليون سهم، لذا لا تفعل عمليات إعادة الشراء الكثير لربحية السهم. لا تحتاج [IBM](/stock/IBM) إلى تقييم متميز عندما انتهى عام 2022، كان سهم [IBM](/stock/IBM) ([IBM](/stock/IBM)) يتداول عند حوالي 15 ضعف الأرباح، باستخدام ربحية السهم المعدلة لذلك العام. وارتفعت النسبة إلى حوالي 17 ضعف الأرباح عند إغلاق عام 2023، ثم إلى 21 ضعف الأرباح بعد عام، و26 ضعف الأرباح بنهاية عام 2025. عند الرقم القياسي في يونيو، كانت الأسهم تكلف حوالي 28 ضعف الأرباح المعدلة للأرباع الأربعة السابقة. الآن يتداول سهم [IBM](/stock/IBM) ([IBM](/stock/IBM)) بحوالي 18 ضعف الأرباح المعدلة التي أعلنت عنها في العام الماضي، وحوالي 17 ضعف متوسط توقعات المحللين للأرباح لعام 2027. لذا يمكن القول إن الأسهم تقع بالفعل نحو الطرف الأدنى من نطاقها الأخير. أختار 18 ضعف الأرباح لعام 2030 – قريبًا من مضاعف الربحية الحالي وأقل من متوسط نهايات السنوات الأربع، حوالي 20 ضعف الأرباح. وبتطبيقه على حوالي 16.75 دولارًا من ربحية السهم، فإن هذا يعطي سعر سهم قريبًا من 300 دولار. [IBM](/stock/IBM) ([IBM](/stock/IBM)) International Business Machines 223.88 دولارًا - 4.65 دولارًا (-2.04%) بورصة نيويورك · اعتبارًا من الساعة 4:00 مساءً بتوقيت شرق الولايات المتحدة 19/11/26 بالطبع، قد تحرك البرمجيات النتيجة في أي من الاتجاهين. إذا عادت إلى نمو 10% الذي توقعته [IBM](/stock/IBM) ([IBM](/stock/IBM)) في يناير وارتفعت ربحية السهم بنحو 10% سنويًا، فقد يصل السهم إلى حوالي 325 دولارًا عند نفس التقييم. ولكن إذا استقرت البرمجيات near معدل 5% في الربع الثاني ودفع المستثمرون 15 ضعف الأرباح، كما فعلوا في نهاية عام 2022، فقد تنهي الأسهم عام 2030 حوالي حيث هي الآن. كما تدفع [IBM](/stock/IBM) ([IBM](/stock/IBM))، التي دفعت أرباحًا كل عام منذ عام 1916، 1.69 دولارًا للسهم كل ربع سنة، وهو عائد يبلغ حوالي 3% at سعر اليوم. أضف ذلك إلى حوالي 7% سنويًا من مكاسب السعر، ويشير تقديري إلى عائد إجمالي يبلغ حوالي 10% سنويًا حتى عام 2030. هذا ليس عائدًا مذهلًا، لكنني أعتقد أنه عائد جيد لشركة ينمو قطاعها الأكثر ربحية بشكل أسرع مرة أخرى. سأكون مرتاحًا لشراء أسهم [IBM](/stock/IBM) ([IBM](/stock/IBM)) near سعر اليوم. أين تستثمر 1000 دولار الآن عندما يكون لدى فريق المحللين لدينا نصيحة بشأن سهم، فقد يكون من المفيد الاستماع. بعد كل شيء، يبلغ متوسط العائد الإجمالي لـ Stock Advisor 790% – وهو تفوق ساحق على السوق مقارنة بـ 202% لمؤشر S&P 500. لقد كشفوا للتو عما يعتقدون أنه أفضل 10 أسهم للمستثمرين لشرائها الآن، متاحة عند انضمامك إلى Stock Advisor. شاهد الأسهم › عوائد Stock Advisor اعتبارًا من 19 نوفمبر 2026.

بيتر ثيل يملك الآن من المال في سهم نفطي أرجنتيني بقدر ما يملك في أمازون. وقد انخفض بنسبة 23% منذ 30 سبتمبر

بيتر ثيل يملك الآن من المال في سهم نفطي أرجنتيني بقدر ما يملك في أمازون. وقد انخفض بنسبة 23% منذ 30 سبتمبر

FMPAMZN

يملك صندوق التحوط التابع لبيتر ثيل الآن من المال في شركة نفط أرجنتينية بقدر ما يملك في أمازون ([AMZN](/stock/AMZN)). يُظهر إقرار 13F لصندوق Thiel Macro LLC للربع الثالث، الذي أُرسل إلى هيئة الأوراق المالية والبورصات يوم الاثنين، امتلاكه 1,886,835 سهم إيداع أمريكي من فيستا إنرجي (NYSE: VIST)، شركة الحفر الصخري في فاكا مويرتا، بقيمة 123.3 مليون دولار في 30 سبتمبر. اشترى الصندوق 697,043 من تلك الأسهم خلال الربع، بزيادة 59%. كانت حصته في أمازون، 495,000 سهم لم يمسها، بقيمة 123.3 مليون دولار في اليوم نفسه. كان الفارق بين المركزين 24,583 دولارًا في محفظة قيمتها 460.2 مليون دولار، متعادلين في المركز الثاني خلف صندوق iShares Semiconductor ETF بقيمة 161.0 مليون دولار. إن الزيادة في فيستا حتى بلغت حجم أمازون تُقرأ كرهان على أن نمو فاكا مويرتا سيتجاوز سعر النفط؛ والحد هو أن إقرار 13F يُظهر ما كان الصندوق يملكه في 30 سبتمبر ولا شيء عما فعله في الأسابيع السبعة منذ ذلك الحين، عندما انخفض خام برنت 25% وانخفضت فيستا 23%. أغلقت فيستا عند 65.35 دولارًا في 30 سبتمبر وعند 50.18 دولارًا عند إغلاق الخميس، لذا فإن الحصة التي يصفها الإقرار تبلغ قيمتها الآن حوالي 94.7 مليون دولار، أي أقل بـ 28.6 مليون دولار، حوالي 29 مليون دولار. ارتفعت أمازون من 249.15 دولارًا إلى 257.37 دولارًا خلال الفترة نفسها، وتبلغ قيمة حصة أمازون حوالي 127.4 مليون دولار. أصبح التعادل فجوة قدرها 32.7 مليون دولار. ما هي فيستا تأسست فيستا إنرجي في عام 2017 على يد ميغيل غالوسيو، الذي كان يدير واي بي إف، شركة النفط الخاضعة لسيطرة الدولة في الأرجنتين، وهي مسجلة في المكسيك ومدرجة في نيويورك. تحفر الشركة آبارًا أفقية في الصخر الزيتي في فاكا مويرتا، وهي تكوين في مقاطعة نيوكوين في باتاغونيا الأرجنتينية تصنفها إدارة معلومات الطاقة الأمريكية كثاني أكبر مورد للغاز الصخري في العالم ورابع أكبر مورد للنفط الصخري. كشف صندوق ثيل لأول مرة عن حصة في فيستا في إقراره بتاريخ 30 يونيو، 1,189,792 سهمًا بقيمة 75.9 مليون دولار، وهو ما ذكرته رويترز في أغسطس بأنه حوالي 1% من الشركة. بعد الشراء في الربع الثالث، يملك الصندوق حوالي 1.7% من أسهم فيستا البالغة 110,617,402 سهمًا، بناءً على العدد في إقرار إعادة الشراء للشركة في أغسطس. بسعر 50.18 دولارًا للسهم، تبلغ قيمة الشركة بأكملها حوالي 5.6 مليار دولار. كان الربع الثالث للشركة، الذي أُعلن في 28 أكتوبر، الأكبر لها. بلغ متوسط الإنتاج 169,023 برميلًا من المكافئ النفطي يوميًا، بزيادة 33% عن العام السابق و8% عن الربع الثاني، مع 147,126 برميلًا من النفط يوميًا. بلغت الإيرادات 1.234 مليار دولار، بزيادة 75%، وكان الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء 841.5 مليون دولار، بزيادة 78%، وكان التدفق النقدي الحر 334.2 مليون دولار بعد 459.7 مليون دولار من الإنفاق الرأسمالي. ربطت فيستا 25 بئرًا جديدًا في الربع وصدرت 9.9 مليون برميل من النفط، بزيادة 56% عن العام السابق. كان صافي الدين 1.12 مرة من الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء، وأعادت الشركة شراء 55.4 مليون دولار من أسهمها في إطار خطة بقيمة 150 مليون دولار للسنة. جزء من النمو كان مُشترى. في مايو، أغلقت فيستا شراء حصص إكوينور في امتيازين في فاكا مويرتا، باندوريا سور وباخو ديل تورو، وكان الربع الثالث أول ربع يحتسبهما بالكامل. وجاء الباقي من رأس الحفر. قال الرئيس التنفيذي ميغيل غالوسيو للمحللين إن الشركة تعمل بوتيرة 100 بئر سنويًا وكرر هدفه البالغ 185,000 برميل من المكافئ النفطي يوميًا لعام 2027، أي 9% فوق الربع الثالث، مقابل 158,000 لهذا العام. وقال أيضًا إن الإنتاج سيكون مستقرًا في أكتوبر ونوفمبر. لماذا قد يراهن مستثمر على الصخر الزيتي الأرجنتيني تستند الحجة إلى النمو الذي لم تعد أحواض الصخر الزيتي الأمريكية الكبرى تقدمه. ضخت الأرجنتين رقمًا قياسيًا بلغ 916,200 برميل من النفط يوميًا في يوليو، وفقًا لسكرتارية الطاقة، ووفرت فاكا مويرتا 643,100 منها، بزيادة 26.4% عن العام السابق وحوالي 70% من إنتاج البلاد. كانت تكلفة الاستخراج في فيستا للربع الثالث 4.7 دولارًا لبرميل المكافئ النفطي، ومع سعر نفط محقق بلغ 84.2 دولارًا للبرميل في الربع، كان الهامش على كل برميل واسعًا. كان القيد هو إخراج النفط: قال غالوسيو إن طاقة أنابيب فيستا تبلغ 180,000 برميل يوميًا، مما يترك 36,000 برميل يوميًا من المساحة لنمو العام التالي. النصف الآخر من الحجة هو البلد. كان معدل التضخم الشهري في الأرجنتين 25.5% في ديسمبر 2023 و2.2% في أكتوبر، وفقًا للمعهد الوطني للإحصاء، مع ارتفاع الأسعار بنسبة 33.1% على مدى اثني عشر شهرًا. اهتمام ثيل بالبلد موثق: ذكرت رويترز أنه التقى رئيس الأرجنتين في أبريل، وذكرت نيويورك تايمز في مايو أنه اشترى منزلًا في بوينس آيرس ونقل عائلته إلى هناك لبعض الوقت. جاء أول شراء لصندوقه في فيستا في ربع تلك الزيارة، وأضاف الثاني 59% إليه. ما الذي حدث من الخطأ منذ 30 سبتمبر النفط. كان خام برنت 115.91 دولارًا للبرميل في 30 سبتمبر، ووصل إلى 135.51 دولارًا في 2 أكتوبر، وكان لا يزال 120.15 دولارًا في 30 أكتوبر. وبحلول 10 نوفمبر كان 90.16 دولارًا، أي انخفاض بنسبة 25% في أحد عشر يومًا ربطته تقارير السوق بآمال إنهاء الصراع بين الولايات المتحدة وإيران، والذي كان قد رفع الأسعار طوال العام. شكلت الصادرات 72% من إيرادات فيستا في الربع الأخير، بأسعار مرتبطة بخام برنت، فتبعت أسهمها. كان السهم قد ارتفع إلى 74.84 دولارًا في 23 أكتوبر، عندما كانت حصة فيستا في الإقرار ستكون قيمتها 141.2 مليون دولار، وقد انخفض منذ ذلك الحين بنسبة 33%. ولا يزال مرتفعًا بنسبة 3.1% منذ بداية العام. لا يذكر الإقرار ما دفعه ثيل. أغلقت فيستا بين 60.36 دولارًا و78.95 دولارًا خلال الربع الثالث، لذا فإن 697,043 سهمًا المشتراة فيه كلفت شيئًا ما في هذا النطاق. كما لا يذكر ما إذا كان الصندوق قد اشترى أو باع منذ ذلك الحين. الإقرار التالي، لـ 31 ديسمبر، مستحق في منتصف فبراير. ماذا يعني إذا كنت تملك فيستا، أو تتابع ثيل فيستا منتج نفط في بلد واحد وحوض واحد، وتحمل أسهمها ثلاثة مخاطر في آن واحد: سعر النفط، وعملة الأرجنتين وسياساتها، وتنفيذ برنامج حفر يتعين عليه إضافة حوالي 16,000 برميل من المكافئ النفطي يوميًا في خمسة عشر شهرًا. والمكافأة هي شركة تنمو إنتاجها بمقدار الثلث سنويًا بتكلفة استخراج أقل من 5 دولارات، وتعيد شراء أسهمها، وتسدد الديون. Thiel Macro صندوق مركّز من خمسة مراكز، لذا فإن وزنًا بنسبة 26.8% يعني شيئًا مختلفًا هناك عما يعنيه في حساب تقاعد. المستثمر الذي نسخ المركز عند وزنه في 30 سبتمبر كان سيخسر 23% على تلك الشريحة في سبعة أسابيع، وسيتعين عليه الآن أن يقرر ما إذا كان سعر النفط أو نمو الإنتاج هو الرقم المهم. القراءة المباشرة للإقرار هي أن أحد أشهر مستثمري وادي السيليكون كان على استعداد لوضع من المال في شركة حفر أرجنتينية بقدر ما وضع في أمازون ([AMZN](/stock/AMZN)). أما ما إذا كان لا يزال يحتفظ بها، فلن يعرف أحد خارج الصندوق حتى فبراير. للاستفسارات أو التصحيحات، اتصل بـ [email protected].

لماذا ارتفع سهم كراودسترايك القابضة بينما تراجع السوق اليوم؟

لماذا ارتفع سهم كراودسترايك القابضة بينما تراجع السوق اليوم؟

FMPCRWD

نشرت شركة أخرى متخصصة في الأمن السيبراني تقرير أرباح فصلية مشجعاً للغاية. بقلم إريك فولكمان – 19 نوفمبر 2026 الساعة 8:07 مساءً بتوقيت شرق الولايات المتحدة النقاط الرئيسية ارتفع سهم كراودسترايك تماشياً مع نظيره. لا تزال شركات الأمن السيبراني محط اهتمام المستثمرين، في أعقاب عدة حالات تعطل رقمي واسعة النطاق. على الرغم من الظهور الأول الهائل لسهم جديد مهم يوم الخميس، تراجع السوق ككل. لكن لم تقع كل الأسهم في هذا الانخفاض، وكان من بين الرابحين شركة الأمن السيبراني العريقة كراودسترايك ([CRWD](/stock/CRWD)) التي ارتفع سهمها 2.71%. وبفضل كبير من النتائج الفصلية القوية لشركة منافسة رفعت أسهم قطاع بأكمله، ارتفع سهم كراودسترايك بنحو 3%، في يوم هبط فيه مؤشر ستاندرد آند بورز 500 القياسي بنسبة 2%. أحد أعمدة القطاع يهز نتائجه الفصلية تلك الشركة المنافسة هي بالو ألتو نتوركس (PANW +6.42%)، التي أعلنت نتائج الربع الأول من سنتها المالية 2027 بعد إغلاق السوق مباشرة يوم الأربعاء. مصدر الصورة: غيتي إيمجز. سجلت الشركة، وهي مثل كراودسترايك مشغل عريق في الأمن السيبراني، إيرادات لم تسجل رقماً قياسياً جديداً فحسب، بل ارتفعت بنسبة كبيرة بلغت 39% على أساس سنوي لتصل إلى 3.44 مليار دولار. كما ارتفع صافي الدخل للسهم بمعدل مزدوج الخانة، بزيادة 13% ليصل إلى 1.05 دولار للسهم. وكان كلا الرقمين أعلى بكثير من متوسط تقديرات المحللين. كراودسترايك ([CRWD](/stock/CRWD)) ليست بالو ألتو نتوركس بالطبع، ولديها نهجها واستراتيجيتها الخاصة في مكافحة التهديدات الرقمية. لكن السوق خصبة لجميع أنواع الشركات في هذا المجال، لأن تهديد الجهات الخبيثة مستمر. ويتضاعف هذا الأمر مع الذكاء الاصطناعي، الذي يمكن استغلاله لأغراض عدوانية وربما ضارة. [CRWD](/stock/CRWD) كراودسترايك 243.46 دولاراً +6.43 دولاراً (+2.71%) ناسداك · اعتباراً من الساعة 4:00 مساءً بتوقيت شرق الولايات المتحدة 19/11/2026 تصاعد الشعور بالإلحاح في الآونة الأخيرة، تفاقم هذا القلق بسبب سلسلة من حالات التعطل البارزة والواسعة النطاق. وعلى الرغم من أن العوامل الكامنة وراء هذه الحوادث لم تُحدد بشكل قاطع بعد، فإنها في معظمها تزيد الحاجة إلى أنظمة أمن سيبراني قوية في جميع أنواع المؤسسات والمنظمات. وإن حدث شيء، فإن هذه التهديدات ستزداد، ولا أعتقد أننا شهدنا آخر حالات التعطل. فالحلول التي تطورها شركات مثل كراودسترايك ([CRWD](/stock/CRWD)) وبالو ألتو نتوركس في العالم تبدو بشكل متزايد ضرورات لا خيارات. وهذا وحده ينبئ بشكل جيد جداً بمستقبلها الجماعي كشركات. أين تستثمر 1000 دولار الآن عندما يكون لدى فريق المحللين لدينا نصيحة بشأن سهم، فقد يكون من المفيد الاستماع إليها. فبعد كل شيء، يبلغ متوسط العائد الإجمالي لـ Stock Advisor 790% — وهو تفوق ساحق على السوق مقارنة بـ 202% لمؤشر ستاندرد آند بورز 500. لقد كشفوا للتو عما يعتقدون أنه أفضل 10 أسهم للمستثمرين لشرائها الآن، وهي متاحة عند الانضمام إلى Stock Advisor. شاهد الأسهم › عوائد Stock Advisor اعتباراً من 19 نوفمبر 2026.

هل يجب أن تتجنب سهم ميركادو ليبري (MELI) حتى الآن بعد اقترابه من أدنى مستوى له في 52 أسبوعًا؟

هل يجب أن تتجنب سهم ميركادو ليبري (MELI) حتى الآن بعد اقترابه من أدنى مستوى له في 52 أسبوعًا؟

FMPMELI

لقد انخفض السهم كثيرًا، لكن الشركة لا تزال تحتفظ بآفاق نمو قوية. بقلم سيلينا مارانجيان – 19 نوفمبر 2026 الساعة 8:05 مساءً بتوقيت شرق الولايات المتحدة. النقاط الرئيسية: سهم ميركادو ليبري منخفض بشكل حاد خلال العام الماضي. لكن أعمالها كانت تنمو بشكل جيد. الشركة تستثمر في النمو المستقبلي. كانت أسهم ميركادو ليبري ([MELI](/stock/MELI) -4.75%) ([MELI](/stock/MELI)) تتداول مؤخرًا عند حوالي 1,427 دولارًا للسهم – قريبًا جدًا من أدنى مستوى لها في 52 أسبوعًا عند 1,418 دولارًا. وقد انخفضت قيمة الأسهم بنحو 30% خلال العام الماضي (حتى 17 نوفمبر) – على الرغم من أنها حققت متوسط مكاسب سنوية بنسبة 20.6% على مدى السنوات الخمس عشرة الماضية. كثير من المستثمرين، عند رؤية هذا الانخفاض الكبير في سعر السهم، سيتجنبون الاقتراب منه، افتراضًا بوجود مشاكل. آخرون سيلقون نظرة فاحصة لمعرفة ما إذا كان السعر المنخفض فرصة جذابة بالفعل. مصدر الصورة: The Motley Fool. تضم ميركادو ليبري كلاً من سوق إلكتروني مهيمن (ميركادو ليبري) وشركة تكنولوجيا مالية كبرى (ميركادو باجو)، وكلاهما يركز على سوق أمريكا اللاتينية. وهي نشطة في 18 دولة، وكانت تسلّم مؤخرًا 3.2 مليار منتج سنويًا. وتضم 136 مليون مشترٍ فريد و93 مليون مستخدم نشط شهريًا (كلاهما اعتبارًا من الربع الثالث). وهي تنمو بسرعة، حيث ارتفعت إيراداتها الصافية مؤخرًا بنحو عشرة أضعاف منذ عام 2020. [MELI](/stock/MELI) ميركادو ليبري 1,355.49 دولارًا -67.62 دولارًا (-4.75%) ناسداك · اعتبارًا من الساعة 4:00 مساءً بتوقيت شرق الولايات المتحدة 19/11/26 فما الذي يحدث ليدفع السهم للانخفاض؟ حسنًا، هناك بعض المخاوف، مثل: المنافسة آخذة في الازدياد في مجال التكنولوجيا المالية. جانب التجارة الإلكترونية من العمل potentially يواجه المزيد من المنافسة أيضًا، من تجار التجزئة العملاقة من خارج المنطقة. التوترات الجيوسياسية في أمريكا اللاتينية، مثل البرازيل، قد تزعزع استقرار الأعمال – حيث لم يفز المرشح الأكثر ملاءمة للأعمال في الانتخابات الرئاسية. هوامش الربح آخذة في الانكماش. هذه مخاوف مشروعة، لكنها ليست قاضية. وكما تشير ميركادو ليبري، فقد بنت نظامًا بيئيًا قويًا يجمع بين "أكبر منصة تجارة إلكترونية في المنطقة، وأسرع وأكثر شبكاتها اللوجستية موثوقية، وأحد أكبر بنوكها الرقمية، وأكبر معالج مدفوعات تقنية مالية فيها، ومنصة إعلانات رقمية ضمن أفضل 3 – مع برنامج ولاء يربط كل ذلك معًا". ليس من السهل منافسة ذلك. في الوقت نفسه، فإن انكماش هوامش الربح يعود جزئيًا إلى قيام الشركة بتوسيع الشحن المجاني والائتمان للمتسوقين والاستثمار في النمو المستقبلي، مثل توسيع قدراتها في تنفيذ الطلبات. إذا لم أكن مساهمًا بالفعل، لكنت فكرت في ميركادو ليبري لمحفظتي.

يو إس تايجر سكيوريتيز تخفض السعر المستهدف لسهم مجموعة علي بابا القابضة المحدودة (بورصة نيويورك: BABA)

يو إس تايجر سكيوريتيز تخفض السعر المستهدف لسهم مجموعة علي بابا القابضة المحدودة (بورصة نيويورك: BABA)

FMPBABA

خفضت شركة يو إس تايجر سكيوريتيز السعر المستهدف لسهم مجموعة علي بابا ([BABA](/stock/BABA)) إلى 140 دولاراً. تفوقت مجموعة علي بابا القابضة المحدودة ([BABA](/stock/BABA)) على تقديرات الإيرادات للربع المنتهي في سبتمبر، مدفوعةً بالطلب المتزايد على خدمات الحوسبة والخدمات السحابية المدعومة بالذكاء الاصطناعي. تداولت أسهم علي بابا ([BABA](/stock/BABA)) عند 84.16 دولاراً، بقيمة سوقية بلغت 209.37 مليار دولار. تُعد مجموعة علي بابا القابضة المحدودة ([BABA](/stock/BABA)) أكبر شركة للتجارة الإلكترونية في الصين من حيث الحصة السوقية، وفقاً لما ذكرته رويترز. وقد خفضت شركة يو إس تايجر سكيوريتيز السعر المستهدف لسهم علي بابا ([BABA](/stock/BABA)) إلى 140 دولاراً، أي أعلى بنحو 65% من سعر السهم البالغ 84.85 دولاراً حين نُشر السعر المستهدف. وتفوقت علي بابا ([BABA](/stock/BABA)) على تقديرات المحللين لإيرادات الربع المنتهي في سبتمبر، مدفوعةً بالطلب المتزايد على خدمات الحوسبة والخدمات السحابية المدعومة بالذكاء الاصطناعي، وفقاً لما أبرزته رويترز. وأعلنت الشركة نتائجها للربع والأشهر الستة المنتهية في 30 سبتمبر 2026، وفقاً لما أبرزته بيزنس واير. نُشر نص مكالمة أرباح الربع الثاني من السنة المالية 2027 لعلي بابا ([BABA](/stock/BABA)) في 19 نوفمبر 2026، وفقاً لما أبرزته سيكينغ ألفا. تداولت أسهم علي بابا ([BABA](/stock/BABA)) عند 84.16 دولاراً، بانخفاض 0.21 دولار، أو 0.25%. وتراوحت خلال اليوم بين 83.25 دولاراً و88.15 دولاراً، مقابل نطاق العام الماضي البالغ بين 83.25 دولاراً و181.10 دولاراً. وبلغت القيمة السوقية 209.37 مليار دولار، مع حجم تداول بلغ 17.32 مليون سهم.