زيسكيلر قرب 215 دولارًا… كم من النمو يصل إلى كل سهم؟ 🔐☁️
بقلم مركب
الغلاف: صورة أرشيفية لمقر زيسكيلر في سان خوسيه عند افتتاحه عام 2020، من مدونة الشركة.
نحن متفائلون بالحاجة إلى خدمات زيسكيلر، لكننا أكثر تحفظًا تجاه جاذبية سهمها عند السعر الحالي. الشركة توسّع مبيعاتها وتولّد النقد، إلا أن المساهم يحتاج إلى نمو نصيبه من هذا النقد، وبوتيرة تبرّر ما يدفعه اليوم.
نعتمد 214.5 دولار، إغلاق 20 أكتوبر 2026 مقربًا إلى أقرب عُشر، مرجعًا للحسابات. وفي تغطيتنا السابقة في سبتمبر شرحنا قوة الاشتراكات والتدفقات. هنا نكمل الاختبار: هل نمو الشركة يتحول إلى عائد كافٍ للمساهم بعد الاستثمار وزيادة الأسهم؟ سجل السعر.
ماذا تبيع زيسكيلر، ومن يدفع لها؟
تدفع الشركات اشتراكًا لحماية وصول موظفيها وأجهزتها إلى الإنترنت والتطبيقات. مثلًا، عندما يفتح موظف نظام العمل من منزله، تفحص المنصة هويته وصلاحياته، وتوصله بالتطبيق المسموح له باستخدامه، مع مراقبة الاتصال والبيانات.
هذه هي فكرة «عدم الثقة التلقائية»: وجود الموظف داخل شبكة الشركة لا يمنحه حق الدخول إلى كل ما فيها. وتبيع زيسكيلر خدمات متكاملة لحماية التصفح، والوصول إلى التطبيقات الداخلية، والبيانات. يمكن للعميل أن يبدأ بخدمة ثم يضيف غيرها، فتتوسع الفاتورة دون الحاجة إلى عميل جديد في كل مرة. الخدمات والباقات، الوصول إلى التطبيقات.
هل النمو ما زال بالقوة نفسها؟
كبرت الشركة بوضوح خلال السنوات المالية الخمس الأخيرة:
| السنة المالية المنتهية في يوليو | الإيرادات بمليار دولار |
|---|---|
| 2022 | 1.09 |
| 2023 | 1.62 |
| 2024 | 2.17 |
| 2025 | 2.67 |
| 2026 | 3.35 |
السجل حتى 2024، نتائج 2026 والمقارنة مع 2025.
لكن نمو 2026 المعلن، البالغ نحو 25%، يتضمن الاستحواذ على Red Canary. باستبعاده، بلغ نمو الإيرادات نحو 20%. كلاهما نمو قوي، لكن الفرق مهم: شراء شركة يوسّع المبيعات، بينما نحتاج أيضًا إلى رؤية نمو الأعمال دون هذه الإضافة. تفصيل الاستحواذ.
وفي يوم المستثمرين بتاريخ 6 أكتوبر، أكدت الإدارة توقع إيرادات 3.91–3.94 مليارات دولار للسنة المالية 2027، بنمو يقارب 17%. وتتوقع هامش تدفق نقدي حر بين 23% و23.5%، قريبًا من مستوى 2026. أي إن التوجيه الحالي لا يفترض قفزة كبيرة في نسبة المبيعات التي تتحول إلى نقد. هذه توقعات إدارة، وليست نتائج تحققت. تأكيد التوجيهات.
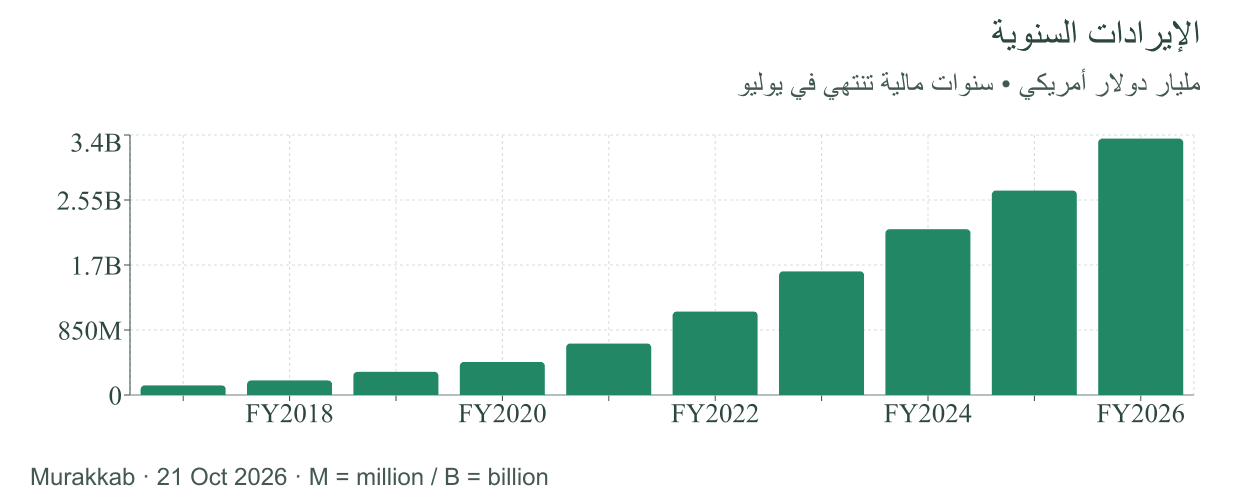
من رسوم مركب، سنوات مالية 2017–2026، استخراج 21 أكتوبر 2026. القيم بالدولار الأمريكي وفق الإفصاح الرسمي؛ B تعني مليارًا وM مليونًا. يوضح الرسم توسع المبيعات، ولا يقيس ما يبقى للمساهم بعد التكاليف.
ما الذي قد يدعم السنوات المقبلة، وما الذي يهدده؟
فرصتها أن الشركات تحتاج إلى حماية مزيد من التطبيقات والبيانات، بما فيها أدوات الذكاء الاصطناعي. وفي 5 أكتوبر أعلنت تعاونًا مع IBM وRed Hat لحماية التطبيقات الخاصة من تهديدات مدعومة بالذكاء الاصطناعي. هذا يوضح اتجاه المنتجات؛ إعلان التعاون وحده لا يثبت حجم الإيراد الذي سيأتي منه. إعلان التعاون.
قوة زيسكيلر أن الحماية تصبح جزءًا من عمل العميل اليومي. استبدالها يحتاج إلى اختبار الصلاحيات والاتصالات ونقل الإعدادات. هذا قد يشجّع العميل على البقاء، لكنه لا يمنع انتقاله إذا وجد خدمة أنسب أو أقل تكلفة.
وتنافسها عروض مثل Prisma Access من بالو ألتو نتوركس في تأمين وصول المستخدمين والتطبيقات. إذا جمع المنافس خدمات أكثر في عرض مناسب، فقد يضغط على سعر التجديد أو يؤخر شراء خدمات إضافية من زيسكيلر. لذلك نتابع نمو المبيعات دون الاستحواذات، وما يبقى منها نقدًا، بدل افتراض أن توسع سوق الأمن سيضمن نجاح الجميع. عرض المنافس.
لماذا لا تصل زيادة المبيعات كاملة إلى المساهم؟
خلال السنة المالية 2026، ولّد التشغيل نحو 1.13 مليار دولار. وبعد خصم نحو 351 مليونًا للاستثمار في الأصول وتطوير البرمجيات للاستخدام الداخلي، بقي 779 مليون دولار وفق تعريف الشركة للتدفق النقدي الحر.
زاد هذا النقد نحو 7% عن 2025، مقابل نمو الإيرادات 25%. وفي الربع الأخير وحده بلغ 61 مليونًا، بعد قفزة الإنفاق الاستثماري. لذلك لا نعمّم ضعف ربع على السنة كلها، ولا نتجاهل الاستثمار لأن المبيعات تنمو. نتائج النقد وتعريفه.
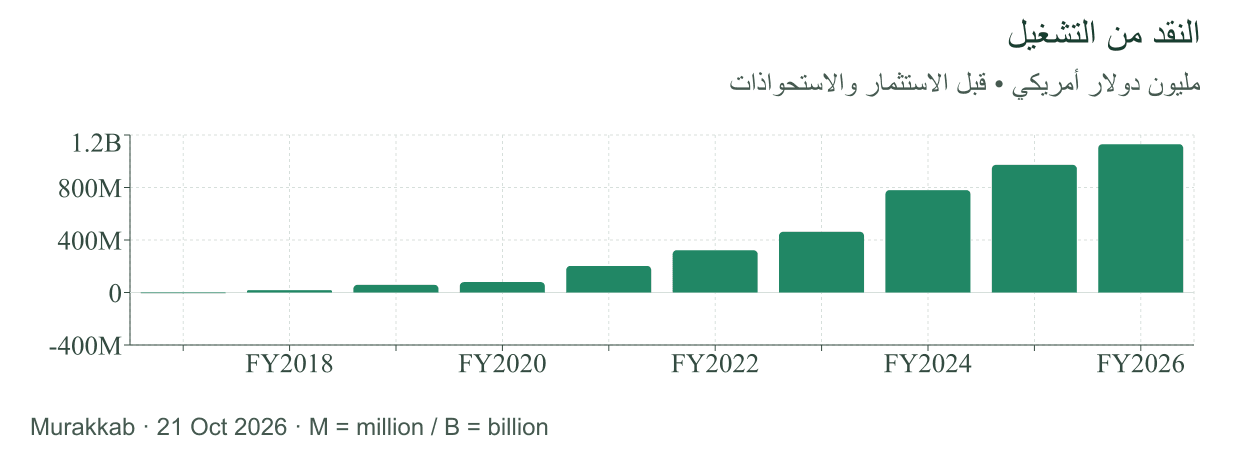
من رسوم مركب، سنوات مالية 2017–2026، استخراج 21 أكتوبر 2026. يعرض النقد من التشغيل بالدولار الأمريكي قبل الإنفاق الاستثماري والاستحواذات؛ لذلك لا نقرأ ارتفاعه كأنه زيادة مماثلة في النقد المتاح للمساهم.
وهناك جانب آخر: سجلت الشركة نحو 822 مليون دولار من مصروفات التعويض بالأسهم خلال السنة. تمنح الشركة العاملين أسهمًا أو حقوقًا للحصول عليها ضمن أجورهم. هذا لا يتطلب دفع المبلغ نفسه نقدًا عند تسجيل المصروف، لكنه قد يزيد عدد الأسهم التي تتقاسم نتائج الأعمال. والمبلغ المحاسبي البالغ 822 مليونًا ليس قيمة الأسهم الجديدة الصادرة خلال السنة نفسها؛ توقيت تسجيل المصروف وتسليم الأسهم مختلف.
ارتفع عدد الأسهم القائمة من 158.30 إلى 163.06 مليون سهم بين نهايتي يوليو 2025 و2026، أي نحو 3%. وبقسمة النقد الحر على أسهم نهاية كل سنة، تكون الزيادة لكل سهم نحو 4% فقط. ببساطة: كبرت كمية النقد 7%، لكن عدد الأسهم التي تتقاسمها كبر أيضًا، فكانت زيادة نصيب السهم أقل. هذا مقياس مقارنة من حسابنا، وليس ربح السهم المحاسبي أو مبلغًا دُفع للمساهم. الأسهم والتعويضات.
كما أن النقد الحر المذكور يسبق مدفوعات الاستحواذات، التي بلغت نحو 918 مليون دولار صافية من النقد المكتسب في 2026. ولديها نقد واستثمارات قصيرة الأجل بنحو 3.47 مليارات، مقابل سندات قابلة للتحويل بقيمة دفترية تقارب 1.70 مليار. لديها مرونة للتمويل، لكن النقد المتولد لا يصبح كله متاحًا للتوزيع. التدفقات والميزانية.
ما النمو الذي يحتاجه سعر 214.5 دولار؟
يبلغ النقد الحر لعام 2026 نحو 4.78 دولارات لكل سهم قائم في نهاية السنة. السعر المرجعي يعادل قرابة 45 ضعفًا لهذا الرقم. نستخدم النقد هنا لأن الشركة ما زالت تسجل خسارة صافية وفق المعايير المحاسبية؛ فلا يصح التعامل مع الأرباح المعدلة وكأنها الربح النهائي نفسه. نتائج السنة.
لكن المضاعف وحده لا يحسم القرار. نختبر الاحتفاظ بالسهم ثلاث سنوات، مع نمو النقد الحر لكل سهم بمعدلات مختلفة. أي إن نمو الشركة وزيادة الأسهم يجب أن يجتمعا لتحقيق هذه المعدلات.
ونفترض أن السوق يدفع في النهاية 30 ضعف النقد السنوي لكل سهم — أي 30 دولارًا مقابل كل دولار يولّده السهم سنويًا، مقابل نحو 45 حاليًا. اخترنا ذلك لاختبار انخفاض التقييم مع تباطؤ النمو؛ ليس متوسطًا تاريخيًا مثبتًا أو توقعًا لما سيدفعه السوق.
| نمو النقد لكل سهم سنويًا | النقد السنوي لكل سهم بعد ثلاث سنوات | السعر عند مضاعف 30 | العائد السنوي من 214.5 دولار |
|---|---|---|---|
| 10% | 6.36 دولارات | 191 دولارًا | سالب 3.8% |
| 20% | 8.26 دولارات | 248 دولارًا | 4.9% |
| 30% | 10.50 دولارات | 315 دولارًا | 13.7% |
سيناريوهات حسابية من مركب، وليست توقعات الإدارة أو أهدافًا مؤكدة. العائد من تغير السعر، قبل ضرائب ورسوم المستثمر. نفترض نموًا للنقد لكل سهم بعد أثر زيادة الأسهم؛ لا نخصم التخفيف مرة ثانية، ولا نضيف الرصيد النقدي إلى الأسعار.
الفكرة المهمة: يمكن أن ينمو النقد لكل سهم 20% سنويًا، ومع ذلك يقتصر عائد السعر على نحو 5% إذا انخفض المضاعف إلى 30. قوة الشركة لا تلغي أثر السعر الذي نشتري به.
والنتيجة تتغير مع تقييم السوق: في السيناريو الأوسط، يصبح السعر نحو 206 دولارات عند مضاعف 25، أو 289 دولارًا عند مضاعف 35. لذلك لا نقدّم سعرًا واحدًا كأنه نتيجة محسومة.
لتحقيق عائد سنوي 10% عند مضاعف 30، يحتاج هذا الاختبار إلى نمو النقد لكل سهم بنحو 26% سنويًا. هذا أعلى كثيرًا من تحسنه في السنة الأخيرة، ويتطلب نمو الأعمال وتحسن النقد بوتيرة تتجاوز أثر الأسهم الجديدة. النموذج لا يقيّم كل تكلفة محتملة للاستحواذات أو تسوية السندات، وقد تكون النتيجة أسوأ إذا استهلكت هذه البنود نقدًا إضافيًا.
🧠 نظرة مركب
تعرض صفحة ZS لدينا، عند مراجعتها في 21 أكتوبر 2026، قيمة عادلة 250 دولارًا. باستخدام سعرنا المرجعي، يبلغ الخصم نحو 14.2%، مقابل نحو 29% في تغطية سبتمبر. القيمة العادلة تقدير قابل للتغير، واختبار العائد أعلاه يوضح حساسية الاستثمار؛ لا يستبدل نموذجها.
نرى زيسكيلر شركة تستحق المتابعة، لكن السعر الحالي يحتاج إلى استمرار نمو قوي لكل سهم، أو بقاء تقييم السوق مرتفعًا، حتى يمنح عائدًا جذابًا. لذلك لا نعدّ وجود خصم عن القيمة العادلة وحده سببًا كافيًا للشراء.
أقوى حجة متفائلة هي أن توسع خدمات حماية البيانات والذكاء الاصطناعي قد يزيد إنفاق العميل، وأن الاستثمار الحالي قد يخدم مبيعات أكبر لاحقًا. ما نحتاج إلى رؤيته هو تحسن النقد لكل سهم، مع نمو المبيعات دون الاستحواذات وانضباط زيادة الأسهم. أما تباطؤ الطلب أو استمرار الإنفاق المرتفع دون تحسن مماثل في النقد، فيضعفان الحجة.
السؤال الذي نتابعه: هل تكبر حصة المساهم من الأعمال بالسرعة التي يحتاجها سعر السهم؟ تابع المبيعات والنقد وعدد الأسهم معًا في صفحة زيسكيلر لدينا.