ويليامز يدافع عن أدوات الفيدرالي للسيطرة على الفائدة وسط الجدل حول الميزانية العمومية 🏦⚖️
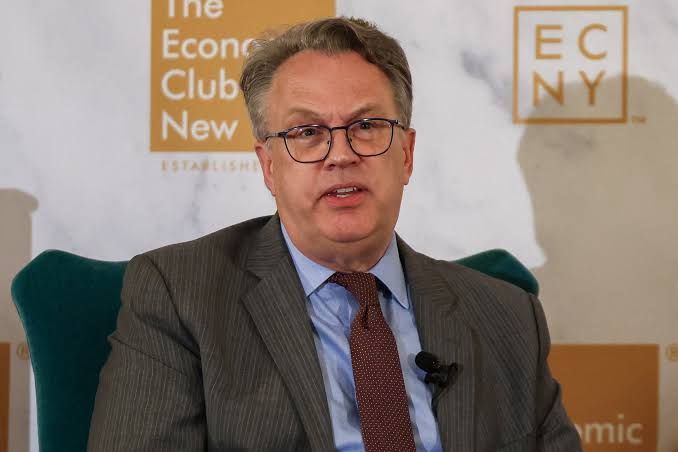
دافع رئيس الاحتياطي الفيدرالي في نيويورك جون ويليامز (John Williams) عن النظام الذي يستخدمه الاحتياطي الفيدرالي (Fed – Federal Reserve) لتنفيذ السياسة النقدية والسيطرة على أسعار الفائدة قصيرة الأجل، مؤكدًا أن الإطار الحالي أثبت فعاليته، مع إبقاء الباب مفتوحًا أمام تعديله مع تطور الأسواق المالية.
وقال ويليامز، في تصريحات معدة مسبقًا خلال مؤتمر حول سوق سندات الخزانة، إن توفير مستوى "كافٍ" من الاحتياطيات للنظام المالي، إلى جانب الأدوات الحالية لإدارة أسعار الفائدة قصيرة الأجل، أثبت فعاليته الكبيرة في الحفاظ على السيطرة على الفائدة ودعم الأداء السلس للأسواق المالية الأساسية.
ولم يتطرق ويليامز في تصريحاته إلى توقعاته للسياسة النقدية أو المسار المستقبلي لأسعار الفائدة، كما لم يكن مقررًا أن يتلقى أسئلة بعد كلمته.
🧠 نظرة مُركّب: أهمية تصريحات ويليامز هنا تشغيلية أكثر منها إشارة مباشرة إلى قرار الفائدة المقبل. الرسالة الأساسية هي أن الفيدرالي يرى أن البنية الحالية لإدارة السيولة والفائدة تعمل بصورة جيدة، لكنه لا يعتبرها نظامًا ثابتًا لا يمكن تغييره.
💵 نظام الاحتياطيات الكافية تحت المجهر
يعتمد الفيدرالي حاليًا على نظام يقوم على توفير مستوى كافٍ من الاحتياطيات داخل النظام المصرفي، بما يسمح له بالسيطرة على أسعار الفائدة قصيرة الأجل باستخدام أسعار الفائدة التي يحددها وأدوات السيولة المختلفة.
وأكد ويليامز أن هذا الإطار عمل بصورة جيدة، لكنه شدد على أنه ليس ثابتًا بصورة نهائية ويمكن تعديله مع تغير ظروف الأسواق.
وأوضح أن تطور هيكل الأسواق المالية يستدعي أيضًا تطور الطريقة التي ينفذ بها البنك المركزي سياسته النقدية بصورة فعالة.
ويأتي ذلك بعد قرار اللجنة الفيدرالية للسوق المفتوحة (FOMC – Federal Open Market Committee) الأسبوع الماضي رفع النطاق المستهدف لسعر الفائدة الفيدرالية بمقدار 25 نقطة أساس إلى 3.75%–4%، مع استمرار سياسة الحفاظ على مستوى كافٍ من الاحتياطيات داخل النظام المصرفي.
🧠 نظرة مُركّب: النقطة المهمة ليست فقط حجم السيولة الموجودة في النظام، بل قدرة الفيدرالي على إبقاء أسعار الفائدة الفعلية في السوق ضمن النطاق الذي يريده. ويليامز يرى أن الإطار الحالي يحقق هذه المهمة بكفاءة.
📊 جدل جديد حول ميزانية الفيدرالي
تأتي تصريحات ويليامز بينما يراجع الفيدرالي مجموعة من القضايا المرتبطة بطريقة عمل البنك المركزي، بما يشمل التواصل وتحليل البيانات وحجم الميزانية العمومية التي لا تزال كبيرة.
وتكتسب هذه القضية أهمية أكبر تحت قيادة رئيس الاحتياطي الفيدرالي كيفن وارش (Kevin Warsh)، الذي كان قد انتقد قبل توليه رئاسة البنك المركزي في مايو الحجم الكبير لحيازات الأصول ونظام توفير كميات كبيرة من السيولة للنظام المالي على شكل احتياطيات.
ويعمل الفيدرالي حاليًا من خلال مجموعة من فرق العمل على مراجعة عدد من هذه القضايا.
🧠 نظرة مُركّب: الجدل حول الميزانية العمومية يتجاوز مسألة حجم الأصول التي يمتلكها الفيدرالي. السؤال الأهم هو مقدار الاحتياطيات الذي يحتاج إليه النظام المصرفي حتى تعمل الأسواق بسلاسة دون الاحتفاظ بسيولة أكبر من الضروري.
🔄 ما الذي تغير منذ أزمة 2008؟
قبل الأزمة المالية العالمية في 2008، كان الفيدرالي يعمل بنظام يحافظ على مستويات أكثر محدودية من السيولة داخل الأسواق المالية.
لكن هذا النهج تغير بعد الأزمة، وانتقل البنك المركزي تدريجيًا إلى نظام يعتمد على توفير احتياطيات أكبر للنظام المصرفي.
ويرى مسؤولو الفيدرالي منذ سنوات أن وجود مستويات قوية من السيولة يساعد على تعزيز الاستقرار المالي، كما يسمح للأدوات التي يستخدمها البنك المركزي بإبقاء أسعار الفائدة قصيرة الأجل تحت السيطرة.
وتشكل السيطرة على هذه الفائدة نقطة أساسية في النقاش حول الحجم المناسب للميزانية العمومية والاحتياطيات.
🧠 نظرة مُركّب: تجربة ما بعد 2008 غيرت الطريقة التي ينفذ بها الفيدرالي السياسة النقدية. بدل إدارة ندرة الاحتياطيات بصورة دقيقة، أصبح النظام يعتمد على وجود احتياطيات كافية تسمح للبنوك بالحصول على السيولة دون خلق ضغوط حادة في أسواق التمويل قصيرة الأجل.
🏦 ويليامز: الاحتفاظ بالاحتياطيات يجب ألا يكون مكلفًا
شدد ويليامز على أنه ينبغي ألا تكون هناك تكلفة فرصة بديلة كبيرة على المؤسسات المالية نتيجة الاحتفاظ باحتياطيات لدى البنك المركزي.
وأوضح أن ارتفاع تكلفة الاحتفاظ بهذه الاحتياطيات سيكون غير فعال وقد يخلق تشوهات أخرى تؤثر سلبًا في أداء الأسواق واستقرارها.
وتلعب الاحتياطيات دورًا أساسيًا في النظام المالي لأنها تمثل الأموال التي تحتفظ بها البنوك في حساباتها لدى الفيدرالي، وتساعدها على إدارة المدفوعات والسيولة والالتزامات التنظيمية.
🧠 نظرة مُركّب: إذا أصبحت تكلفة الاحتفاظ بالاحتياطيات مرتفعة جدًا، فقد تحاول البنوك تقليلها والبحث عن بدائل ذات عائد أعلى، وهو ما قد يخلق ضغوطًا غير ضرورية في أسواق التمويل. لذلك يحاول الفيدرالي الموازنة بين كفاءة النظام وعدم توفير سيولة أكبر مما يحتاج إليه السوق.
⚙️ الفيدرالي مستعد لتعديل المعروض من الاحتياطيات
رغم دفاعه عن النظام الحالي، أكد ويليامز أن استراتيجية الفيدرالي ستظل مرنة ومتجاوبة مع ظروف الأسواق.
وأشار إلى أنه إذا تغير الطلب الأساسي على الاحتياطيات نتيجة تعديلات تنظيمية أو تغيرات في هيكل السوق أو لأي أسباب أخرى، فإن الفيدرالي سيقابل ذلك بتعديل معروض الاحتياطيات بمرور الوقت.
ويعني ذلك أن البنك المركزي لا يستهدف رقمًا ثابتًا للاحتياطيات، بل يحاول توفير مستوى يتناسب مع احتياجات النظام المالي وظروف السوق.
🧠 نظرة مُركّب: المرونة هي جوهر رسالة ويليامز. الفيدرالي لا يدافع بالضرورة عن حجم ثابت لميزانيته العمومية، بل عن نظام يسمح بتغيير كمية الاحتياطيات مع تغير الطلب عليها مع الحفاظ على السيطرة على الفائدة والاستقرار المالي.
📌 الخلاصة لمتابعي مُركّب
- رئيس الاحتياطي الفيدرالي في نيويورك جون ويليامز (John Williams) يرى أن أدوات السيطرة على أسعار الفائدة تعمل بكفاءة.
- نظام الاحتياطيات الكافية ساعد الفيدرالي على إدارة أسعار الفائدة قصيرة الأجل ودعم استقرار الأسواق.
- ويليامز أكد أن النظام الحالي ليس ثابتًا ويمكن تعديله مع تغير هيكل الأسواق.
- تصريحاته لم تتضمن توقعات جديدة بشأن مسار أسعار الفائدة.
- الفيدرالي يراجع قضايا تشمل التواصل وتحليل البيانات وحجم الميزانية العمومية.
- رئيس الفيدرالي كيفن وارش (Kevin Warsh) سبق أن انتقد الحجم الكبير لحيازات البنك المركزي ونظام الاحتياطيات المرتفعة.
- قبل أزمة 2008، كان الفيدرالي يعمل بمستويات أكثر محدودية من السيولة.
- ويليامز يرى أنه يجب ألا تكون هناك تكلفة فرصة بديلة كبيرة للاحتفاظ بالاحتياطيات لدى البنك المركزي.
- إذا تغير الطلب على الاحتياطيات بسبب التنظيم أو هيكل الأسواق، فإن الفيدرالي مستعد لتعديل المعروض منها.
🧠 نظرة مُركّب: تصريحات ويليامز لا تقدم إشارة مباشرة إلى ما إذا كان الفيدرالي سيرفع أو يخفض الفائدة في الاجتماع المقبل. لكنها مهمة لفهم نقاش أوسع داخل البنك المركزي حول حجم الميزانية العمومية والطريقة الأكثر كفاءة لتنفيذ السياسة النقدية.
🔮 نظرة مستقبلية
سيتركز الاهتمام خلال الفترة المقبلة على ما إذا كانت المراجعات التي يجريها الفيدرالي ستؤدي إلى تغييرات فعلية في نظام إدارة الاحتياطيات أو حجم الميزانية العمومية.
وتتمثل المعضلة في الحفاظ على كمية كافية من السيولة لضمان استقرار أسواق التمويل والسيطرة على أسعار الفائدة، دون الاحتفاظ بميزانية عمومية أكبر مما يراه صناع السياسة ضروريًا.
وسيكون موقف رئيس الفيدرالي كيفن وارش (Kevin Warsh) مهمًا في هذا النقاش، خصوصًا في ظل انتقاداته السابقة لحجم حيازات البنك المركزي.
لكن تصريحات ويليامز تشير إلى أن أي تعديل محتمل سيحتاج إلى الحفاظ على الوظيفة الأساسية للنظام الحالي: السيطرة الفعالة على أسعار الفائدة قصيرة الأجل ودعم استقرار الأسواق المالية.
🧠 نظرة مُركّب: النقاش القادم قد لا يكون حول إلغاء نظام الاحتياطيات الكافية، بل حول كيفية جعله أكثر كفاءة وحجم السيولة المناسب لتشغيله. وأي تغييرات كبيرة في هذا الإطار يمكن أن تكون مهمة لأسواق السندات والسيولة وتكاليف التمويل حتى لو لم تغير مستوى الفائدة الرسمي مباشرة.