جرين بلينز… تحسن قوي في الربحية والتدفقات النقدية يقابله انكماش طويل الأجل في الإيرادات وعوائد ضعيفة على رأس المال 🌽⛽⚠️
تُعد جرين بلينز (GPRE) واحدة من أكبر منصات إنتاج الإيثانول في أمريكا الشمالية، وتدير مصافي حيوية تحول الذرة إلى إيثانول للوقود، وحبوب تقطير لأعلاف الحيوانات، وزيت ذرة متجدد، إلى جانب تطوير منتجات بروتينية وحلول منخفضة الكربون.
ورغم التحسن الكبير في الهوامش والربحية خلال الربع الأخير، فإن الشركة تعاني من انكماش طويل الأجل في الإيرادات، وعوائد ضعيفة على رأس المال، وتدفقات نقدية تاريخية متقلبة، ما يجعل استدامة التحسن الأخير عامل الحسم في جودة الأعمال.
📊 نتائج الربع الثاني CY2026: تراجع حاد في الإيرادات لكن الربحية تجاوزت التوقعات
- الإيرادات: 446.2 مليون دولار (-19.3% سنويًا، أقل من التوقعات بـ20.3%)
- ربحية السهم (GAAP EPS): 0.83 دولار (أعلى من التوقعات بـ27%)
- الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء المعدلة (Adjusted EBITDA): 93.35 مليون دولار بهامش 20.9%، أعلى من التوقعات بـ2.2%
- الهامش التشغيلي (Operating Margin): 15.2% مقابل -5.1% في الفترة نفسها من العام الماضي
- هامش التدفق النقدي الحر (Free Cash Flow Margin): 16.9% مقابل 8.6% في الفترة نفسها من العام الماضي
- القيمة السوقية: 1.16 مليار دولار
🧠 نظرة مُركّب: الربع حمل صورة متباينة بوضوح، فالإيرادات أخفقت بفارق كبير عن التوقعات، لكن الأرباح والهوامش والتدفقات النقدية تحسنت بصورة قوية، ما يعكس نجاح الشركة في خفض التكاليف رغم ضعف المبيعات.
🚀 1. الإيرادات: انكماش طويل الأجل مع استمرار ضعف الطلب
5 سنوات:
- انخفاض سنوي مركب: 3.5%
10 سنوات:
- انخفاض سنوي مركب: 5.2%
الربع الثاني CY2026:
- الإيرادات: 446.2 مليون دولار
- انخفاض سنوي: 19.3%
- أقل من توقعات السوق بـ20.3%
آخر 12 شهرا:
- الإيرادات: 1.83 مليار دولار
ويكشف المسار طويل الأجل عن تحديات هيكلية في النمو، إذ لم يقتصر ضعف الإيرادات على دورة قصيرة، بل امتد على مدار 5 و10 سنوات، بينما جاء الانخفاض الحاد في الربع الأخير ليؤكد استمرار الضغوط على الطلب.
🧠 نظرة مُركّب: انكماش الإيرادات عبر فترات زمنية طويلة يمثل أبرز نقاط الضعف، خصوصًا أن تراجع المبيعات بنسبة 19.3% في الربع الأخير جاء أكبر بكثير من توقعات السوق.
⚙️ 2. نموذج الأعمال: إيثانول ومنتجات حيوية عالية القيمة
تعتمد جرين بلينز (GPRE) على تشغيل 10 مصافٍ حيوية بطاقة معالجة تصل إلى 310 مليون بوشل من الذرة سنويًا، وتنتج:
- الإيثانول المستخدم في مزج الوقود
- حبوب التقطير المستخدمة كأعلاف للحيوانات
- زيت الذرة المتجدد
- بروتين فائق التركيز (Ultra-High Protein) بتركيز يصل إلى 60%
- الجلوكوز والدكستروز منخفضا الكربون
- مواد أولية للديزل المتجدد ووقود الطيران المستدام
كما تمتلك الشركة:
- منشآت لتخزين أكثر من 20 مليون بوشل من الحبوب
- ذراعًا لتسويق الإيثانول والمنتجات المصاحبة
- نحو 2,080 عربة سكك حديدية مستأجرة لنقل الإيثانول
- نحو 1,000 عربة لنقل المنتجات الأخرى
- 7 مصافٍ ملتزمة بمشاريع احتجاز الكربون وتخزينه
وتسعى الشركة من خلال التقنيات الجديدة إلى استخراج قيمة أكبر من كل بوشل من الذرة وتقليل كثافة الكربون في منتجاتها.
🧠 نظرة مُركّب: تنويع المنتجات بعيدًا عن الإيثانول التقليدي يمكن أن يحسن اقتصاديات الأعمال، لكن نجاح الاستراتيجية يعتمد على قدرة المنتجات الأعلى قيمة ومشاريع خفض الكربون على تعويض ضعف النشاط الأساسي.
🏦 3. القطاع والصناعة
تعمل جرين بلينز في صناعة الوقود الحيوي وتكرير المنتجات القائمة على الذرة، وهي صناعة تتأثر بشكل كبير بـ:
- أسعار الذرة
- أسعار الإيثانول والطاقة
- هوامش التكرير
- الطلب على الوقود
- السياسات المتعلقة بالوقود المتجدد
- تكاليف النقل والإنتاج
- الطلب على الأعلاف والمنتجات الحيوية
وفي المقابل، تستفيد الصناعة من:
- الطلب على الوقود منخفض الكربون
- التوسع في الوقود المتجدد
- مشاريع احتجاز الكربون
- نمو الطلب على وقود الطيران المستدام
- إمكانية تطوير منتجات أعلى قيمة من الذرة
🧠 نظرة مُركّب: القطاع يوفر فرصًا مرتبطة بإزالة الكربون والوقود المتجدد، لكنه يظل دوريًا وحساسًا للأسعار، ما يجعل استقرار الأرباح والتدفقات النقدية تحديًا مستمرًا.
🌐 4. المنافسة
تتنافس جرين بلينز (GPRE) مع عدد من منتجي الإيثانول والوقود الحيوي، أبرزهم:
- بوئت بايوريفاينينغ (POET Biorefining)
- آرتشر دانيلز ميدلاند (ADM)
- فاليرو إنرجي (VLO)
- ألتو إنغريدينتس (ALTO)
🧠 نظرة مُركّب: المنافسة في صناعة الإيثانول تعتمد بدرجة كبيرة على كفاءة الإنتاج وهوامش الوحدة، وهنا تواجه جرين بلينز تحديًا بسبب ضعف هوامشها التاريخية مقارنة ببعض المنافسين.
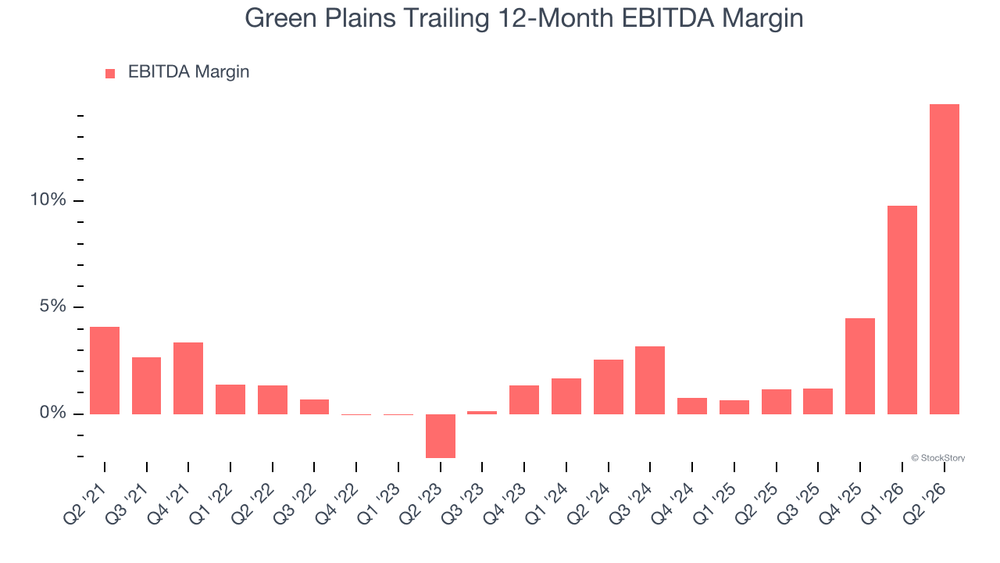
📈 5. الهوامش: قفزة قوية مؤخرًا بعد سجل تاريخي ضعيف
5 سنوات:
- متوسط الهامش الإجمالي (Gross Margin): 5.8%
- متوسط هامش الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء (EBITDA Margin): 2.4%
خلال آخر 12 شهرًا:
- تحسن هامش الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء (EBITDA Margin) بمقدار 13.2 نقطة مئوية
الربع الثاني CY2026:
- الهامش الإجمالي: 25.3%
- تحسن بمقدار 17.8 نقطة مئوية سنويًا
- هامش الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء المعدل (Adjusted EBITDA Margin): 20.9%
- تحسن بمقدار 17.9 نقطة مئوية سنويًا
- الهامش التشغيلي: 15.2%
- مقابل -5.1% في الفترة نفسها من العام الماضي
ويشير التحسن الكبير في الربحية رغم انخفاض الإيرادات إلى أن الشركة أصبحت أكثر كفاءة في ضبط مصروفاتها، إلا أن متوسط الهوامش التاريخي يظل ضعيفًا مقارنة بالقطاع.
🧠 نظرة مُركّب: التحول في الهوامش خلال الربع الأخير قوي جدًا، لكن سجل الربحية التاريخي الضعيف يجعل استدامة هذه المستويات أهم من القفزة الفصلية نفسها.
💰 6. التدفق النقدي الحر: تحسن كبير بعد سنوات من الاستنزاف النقدي
5 سنوات:
- متوسط هامش التدفق النقدي الحر (Free Cash Flow Margin): -2.2%
الربع الثاني CY2026:
- التدفق النقدي الحر (Free Cash Flow): 75.58 مليون دولار
- هامش التدفق النقدي الحر: 16.9%
- مقابل 8.6% في الفترة نفسها من العام الماضي
- تحسن بمقدار 8.3 نقاط مئوية سنويًا
ورغم الأداء القوي في الربع الأخير، فإن الشركة استهلكت النقد تاريخيًا بسبب احتياجات إعادة الاستثمار المرتفعة، كما أن التدفقات النقدية كانت شديدة الحساسية لتقلبات أسعار السلع.
🧠 نظرة مُركّب: التحول إلى تدفق نقدي حر إيجابي قوي تطور مهم، لكن متوسط 5 سنوات السلبي والتقلب التاريخي المرتفع يعنيان أن الشركة تحتاج إلى إثبات استدامة هذا التحسن عبر دورة كاملة.
📊 7. العائد على رأس المال: تحسن حديث بعد سجل ضعيف جدًا
10 سنوات:
- متوسط العائد على رأس المال المستثمر (ROIC): -0.9%
وخلال السنوات الأخيرة:
- تحسن العائد على رأس المال المستثمر (ROIC) بصورة ملحوظة
- الاتجاه الأخير أصبح أكثر إيجابية
لكن المتوسط طويل الأجل السلبي يشير إلى أن الشركة واجهت تاريخيًا صعوبة في تحقيق عوائد مناسبة على رأس المال الذي استثمرته في توسيع أعمالها.
🧠 نظرة مُركّب: تحسن العائد على رأس المال مؤخرًا إيجابي، لكن المتوسط السلبي على مدار 10 سنوات يظل من أبرز نقاط الضعف ويجعل جودة تخصيص رأس المال بحاجة إلى إثبات أكبر.
🏦 8. المركز المالي
المركز المالي:
- النقد: 243.1 مليون دولار
- الديون: 548.6 مليون دولار
- صافي الدين: نحو 305.5 مليون دولار
- الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء (EBITDA) لآخر 12 شهرًا: 266.6 مليون دولار
- صافي الدين إلى الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء (Net Debt / EBITDA): 1.1 مرة
- مصروفات الفوائد السنوية: 53.2 مليون دولار
ويظل مستوى الرافعة المالية ضمن نطاق يمكن التعامل معه في ضوء الأرباح الحالية، ما يمنح الشركة مساحة لمواصلة الاستثمار في مبادرات النمو.
🧠 نظرة مُركّب: المديونية لا تبدو مصدر الخطر الرئيسي حاليًا، إذ إن نسبة صافي الدين إلى الأرباح التشغيلية منخفضة نسبيًا، لكن استمرار قوة الأرباح ضروري للحفاظ على هذه الصورة.
📌 9. أبرز استنتاجات نتائج الربع
حملت النتائج عدة نقاط إيجابية:
- ربحية السهم (GAAP EPS) تجاوزت توقعات السوق بـ27%
- الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء المعدلة (Adjusted EBITDA) تجاوزت التوقعات بـ2.2%
- الهامش الإجمالي ارتفع إلى 25.3%
- هامش الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء المعدل (Adjusted EBITDA Margin) ارتفع إلى 20.9%
- الهامش التشغيلي تحسن إلى 15.2% من -5.1%
- التدفق النقدي الحر بلغ 75.58 مليون دولار
- هامش التدفق النقدي الحر ارتفع إلى 16.9%
- السهم ارتفع بنحو 1.3% مباشرة بعد إعلان النتائج
لكن في المقابل:
- الإيرادات تراجعت بنسبة 19.3% سنويًا
- الإيرادات جاءت أقل من توقعات السوق بـ20.3%
- الإيرادات انخفضت بمتوسط 3.5% سنويًا خلال 5 سنوات
- الإيرادات انخفضت بمتوسط 5.2% سنويًا خلال 10 سنوات
- متوسط الهامش الإجمالي خلال 5 سنوات يبلغ 5.8% فقط
- متوسط هامش التدفق النقدي الحر خلال 5 سنوات يبلغ -2.2%
- متوسط العائد على رأس المال المستثمر (ROIC) خلال 10 سنوات يبلغ -0.9%
🧠 نظرة مُركّب: التحسن في الأرباح والهوامش والنقد قوي، لكن الانخفاض الكبير في الإيرادات والسجل التاريخي الضعيف للعوائد والتدفقات النقدية يجعلان الربع الإيجابي غير كافٍ وحده لتأكيد تحول مستدام.
💵 10. هل الوقت مناسب لشراء السهم؟
- السعر الحالي: 14.86 دولار
- القيمة العادلة: 16.88 دولار
- السهم يتداول بحوالي 12% دون قيمته العادلة
- مضاعف الربحية المستقبلي (Forward P/E): حوالي 9.1 مرة
- مستوى عدم اليقين: High
السهم يتداول بخصم عن القيمة العادلة ومضاعف ربحية منخفض، لكن هذا التقييم يأتي بالتزامن مع انكماش طويل الأجل في الإيرادات، وعائد تاريخي ضعيف على رأس المال، وتقلب مرتفع في التدفقات النقدية.
🧠 نظرة مُركّب: الخصم الحالي يوفر بعض هامش الأمان، لكن مستوى عدم اليقين المرتفع وضعف الأساسيات التاريخية يجعلان استدامة التحسن التشغيلي أهم من انخفاض مضاعف التقييم وحده.
🧾 الخلاصة المركبة: تحسن تشغيلي قوي لكن جودة الأعمال طويلة الأجل ما تزال تحت الاختبار
تمتلك جرين بلينز (GPRE):
- تحسنًا كبيرًا في الهوامش خلال الربع الأخير
- هامشًا إجماليًا بلغ 25.3% في الربع الثاني CY2026
- هامش أرباح قبل الفوائد والضرائب والاستهلاك والإطفاء معدل (Adjusted EBITDA Margin) بلغ 20.9%
- تدفقًا نقديًا حرًا بلغ 75.58 مليون دولار
- هامش تدفق نقدي حر بلغ 16.9%
- منتجات حيوية ذات قيمة مضافة
- استثمارات في احتجاز الكربون وخفض كثافة الانبعاثات
- صافي دين إلى الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء (Net Debt / EBITDA) يبلغ 1.1 مرة
لكن:
- الإيرادات انخفضت بنسبة 3.5% سنويًا خلال 5 سنوات
- الإيرادات انخفضت بنسبة 5.2% سنويًا خلال 10 سنوات
- مبيعات الربع الأخير تراجعت بنسبة 19.3%
- متوسط الهامش الإجمالي خلال 5 سنوات يبلغ 5.8%
- متوسط هامش التدفق النقدي الحر خلال 5 سنوات يبلغ -2.2%
- متوسط العائد على رأس المال المستثمر (ROIC) خلال 10 سنوات يبلغ -0.9%
- التدفقات النقدية شديدة الحساسية لتقلبات أسعار السلع
- مستوى عدم اليقين مرتفع
✨ الخلاصة: جرين بلينز أظهرت تحسنًا لافتًا في الربحية والهوامش والتدفقات النقدية خلال الربع الأخير، كما تتداول دون قيمتها العادلة، لكن الانكماش طويل الأجل في الإيرادات والعوائد التاريخية الضعيفة على رأس المال والتقلب المرتفع في توليد النقد تجعل استدامة التحسن الحالي العامل الأهم خلال الفترة المقبلة.