وافد بنك… تحسن في نتائج الربع وقوة رأسمالية جيدة، لكن تباطؤ النمو وهامش الفائدة المنخفض يحدان من الجودة 🏦📈⚠️
تُعد وافد بنك (WAFD) شركة مصرفية إقليمية تقدم خدمات الإقراض والودائع والتأمين عبر Washington Federal Bank، مع انتشار جغرافي في عدة ولايات غربية أمريكية وتركيز واضح على العقارات التجارية والسكنية متعددة العائلات وقروض البناء.
ورغم تفوق الإيرادات وصافي دخل الفائدة على التوقعات في الربع الأخير، فإن نمو الإيرادات تباطأ خلال العامين الأخيرين، بينما ظل هامش صافي الفائدة منخفضًا نسبيًا، ما يحد من قدرة البنك على تحقيق مستويات ربحية أعلى مقارنة بالبنوك الأكثر كفاءة.
📊 نتائج الربع الثاني CY2026: تفوق في الإيرادات وصافي دخل الفائدة مع أرباح متوافقة مع التوقعات
- الإيرادات: 202 مليون دولار (+8.4% سنويًا، أعلى من التوقعات بـ1.2%)
- صافي دخل الفائدة (Net Interest Income): 181.3 مليون دولار (+7.9% سنويًا، أعلى من التوقعات بـ1%)
- هامش صافي الفائدة (Net Interest Margin): 2.8%، أعلى من التوقعات بنحو 6.3 نقطة أساس
- نسبة الكفاءة (Efficiency Ratio): 54.6%، أفضل من التوقعات بنحو 80 نقطة أساس
- ربحية السهم المعدلة (Adjusted EPS): 0.81 دولار، متوافقة تقريبًا مع التوقعات
- القيمة الدفترية الملموسة للسهم (TBVPS): 30.82 دولار (+7.4% سنويًا، متوافقة تقريبًا مع التوقعات)
- القيمة السوقية: 2.72 مليار دولار
ارتفعت الإيرادات بنسبة 8.4% سنويًا إلى 202 مليون دولار وتجاوزت التوقعات بنسبة 1.2%، كما ارتفع صافي دخل الفائدة بنسبة 7.9% إلى 181.3 مليون دولار وتفوق على التوقعات بنسبة 1%.
وارتفعت ربحية السهم المعدلة من 0.73 دولار إلى 0.81 دولار، لكنها جاءت متوافقة تقريبًا مع توقعات السوق.
🧠 نظرة مُركّب: الربع كان إيجابيًا من حيث الإيرادات وصافي دخل الفائدة والكفاءة، لكن غياب تفوق واضح في ربحية السهم يجعل النتائج جيدة دون أن تغير بصورة جوهرية النظرة طويلة الأجل للبنك.
🚀 1. الإيرادات: نمو تاريخي متوسط مع تباطؤ واضح مؤخرًا
5 سنوات:
- نمو سنوي مركب في الإيرادات: 7.5%
آخر عامين:
- نمو سنوي في الإيرادات: 4.4%
الربع الثاني CY2026:
- الإيرادات: 202 مليون دولار
- نمو سنوي: 8.4%
- أعلى من توقعات السوق بـ1.2%
نمت الإيرادات بمعدل 7.5% سنويًا خلال آخر 5 سنوات، وهي وتيرة متوسطة لكنها أقل من المستويات القوية في القطاع المصرفي.
والأكثر أهمية أن النمو تباطأ إلى 4.4% سنويًا خلال العامين الأخيرين، ما يشير إلى تراجع الزخم رغم تحسن الربع الأخير.
🧠 نظرة مُركّب: نمو الإيرادات البالغ 8.4% في الربع الأخير إيجابي، لكن الاتجاه الأوسع لا يزال ضعيفًا مع تباطؤ النمو إلى 4.4% سنويًا خلال آخر عامين.
⚙️ 2. نموذج الأعمال: تركيز كبير على الإقراض والعقارات
تعتمد أعمال وافد بنك على مجموعة من الخدمات تشمل:
- القروض العقارية التجارية
- تمويل العقارات متعددة العائلات
- قروض البناء
- الحسابات الجارية الشخصية والتجارية
- شهادات الإيداع
- حسابات التوفير وأسواق المال
- الخدمات المصرفية للأفراد والشركات
- خدمات التأمين
ويركز البنك بصورة خاصة على تمويل العقارات التجارية والعقارات السكنية متعددة العائلات ومشاريع البناء.
كما تعمل الشركة في ولايات تشمل Washington وOregon وIdaho وArizona وUtah وNevada وNew Mexico وCalifornia وTexas.
ومن خلال WAFD Insurance Group، يقدم البنك أيضًا منتجات تأمين للعملاء وغير العملاء، ما يوفر مصدر إيرادات إضافيًا خارج النشاط المصرفي التقليدي.
🧠 نظرة مُركّب: نموذج الأعمال واضح ويستفيد من خبرة إقليمية واسعة، لكن التركيز الكبير على الإقراض والعقارات يجعل الأداء حساسًا لدورة أسعار الفائدة وحالة سوق العقارات وجودة الائتمان.
🏦 3. القطاع والصناعة
يعمل وافد بنك ضمن قطاع مؤسسات الادخار وتمويل الرهن العقاري، الذي يعتمد على جمع الودائع وإعادة توظيفها في القروض، خصوصًا القروض العقارية.
ويستفيد القطاع من:
- الطلب طويل الأجل على الإسكان
- دخول أجيال جديدة إلى سن شراء المنازل
- التحول الرقمي في عمليات منح القروض
- استقرار أسعار الفائدة وتحسن القدرة على تحمل تكاليف الإسكان
- نمو الطلب على التمويل العقاري
لكن القطاع يواجه مخاطر تشمل:
- ضغط Net Interest Margin
- تقلب أسعار الفائدة
- منافسة شركات Fintech
- ارتفاع تكاليف الامتثال التنظيمي
- احتمال تصحيح سوق الإسكان
- ارتفاع حالات التعثر في القروض
🧠 نظرة مُركّب: القطاع يستفيد من الطلب الهيكلي على الإسكان، لكن حساسيته الكبيرة لأسعار الفائدة ودورة العقارات تجعل جودة الاكتتاب وإدارة التمويل عنصرين حاسمين للربحية.
🌐 4. المنافسة
يتنافس وافد بنك مع عدد من البنوك الإقليمية والوطنية، ومن أبرزها:
- Columbia Banking System (COLB)
- Banner Corporation (BANR)
- Zions Bancorporation (ZION)
- U.S. Bancorp (USB)
- Wells Fargo (WFC)
وتتركز المنافسة على الودائع والتمويل العقاري والقروض التجارية والخدمات المصرفية الرقمية في الأسواق الغربية الأمريكية.
🧠 نظرة مُركّب: وافد بنك يمتلك حضورًا إقليميًا واسعًا، لكنه ينافس مؤسسات أكبر وأكثر تنوعًا، ما يزيد أهمية الحفاظ على تكلفة تمويل منخفضة وتحسين هامش صافي الفائدة.
💰 5. صافي دخل الفائدة: اعتماد مرتفع مع هامش منخفض
الربع الثاني CY2026:
- Net Interest Income: 181.3 مليون دولار
- نمو سنوي: 7.9%
- أعلى من التوقعات بـ1%
- Net Interest Margin: 2.8%
- أعلى من التوقعات بنحو 6.3 نقطة أساس
شكل صافي دخل الفائدة نحو 90.8% من إجمالي إيرادات البنك خلال آخر 5 سنوات، ما يجعل نشاط الإقراض المصدر الرئيسي شبه الكامل للإيرادات.
لكن هامش صافي الفائدة التاريخي المشار إليه يبلغ نحو 2.7%، بينما سجل 2.8% في الربع الأخير، وهو مستوى منخفض نسبيًا مقارنة ببنوك تحقق اقتصاديات إقراض أقوى.
🧠 نظرة مُركّب: تفوق صافي دخل الفائدة على التوقعات وتحسن الهامش إلى 2.8% إيجابيان، لكن المستوى المطلق للهامش لا يزال منخفضًا ويشكل إحدى أبرز نقاط الضعف في نموذج البنك.
📈 6. ربحية السهم: نمو تاريخي مقبول لكن ركود خلال العامين الأخيرين
5 سنوات:
- نمو سنوي في EPS: 9.2%
آخر عامين:
- نمو EPS: شبه معدوم
الربع الثاني CY2026:
- Adjusted EPS: 0.81 دولار
- مقابل 0.73 دولار قبل عام
- متوافقة تقريبًا مع توقعات السوق
توقعات 12 شهرا:
- EPS متوقع: 3.34 دولار
- مقابل 3.11 دولار خلال آخر 12 شهرًا (+7.3%)
نمت ربحية السهم بمعدل 9.2% سنويًا خلال آخر 5 سنوات، وهو معدل يتماشى بصورة عامة مع نمو الإيرادات.
لكن ربحية السهم لم تحقق نموًا فعليًا خلال العامين الأخيرين، ما يشير إلى أن المبيعات الإضافية لم تتحول إلى نمو مماثل في أرباح المساهمين.
🧠 نظرة مُركّب: توقع عودة EPS للنمو بنسبة 7.3% خلال 12 شهرًا إيجابي، لكنه لا يعوض بالكامل ركود الأرباح خلال العامين الأخيرين.
📊 7. القيمة الدفترية الملموسة للسهم: نمو مستقر لكنه غير استثنائي
5 سنوات:
- نمو سنوي في TBVPS: 5.8%
آخر عامين:
- نمو سنوي في TBVPS: 6.5%
- ارتفاع TBVPS من 27.18 دولار إلى 30.82 دولار
الربع الثاني CY2026:
- TBVPS: 30.82 دولار
- نمو سنوي: 7.4%
- متوافقة تقريبًا مع توقعات السوق
توقعات 12 شهرا:
- TBVPS متوقعة: 32.89 دولار
- النمو المتوقع: 6.7%
حافظ البنك على نمو مستقر في القيمة الدفترية الملموسة، إذ ارتفعت TBVPS بمعدل 5.8% سنويًا خلال آخر 5 سنوات وبنسبة 6.5% سنويًا خلال العامين الأخيرين.
ويتوقع استمرار النمو بنسبة 6.7% خلال العام المقبل إلى 32.89 دولار.
🧠 نظرة مُركّب: نمو القيمة الدفترية مستقر ويعكس تراكمًا تدريجيًا لحقوق المساهمين، لكنه ليس سريعًا بما يكفي ليشكل محركًا قويًا لإعادة تقييم السهم.
🏦 8. المركز المالي: رأس مال قوي وآمن
آخر عامين:
- متوسط Tier 1 Capital Ratio: 11.6%
بلغ متوسط نسبة رأس المال من المستوى الأول Tier 1 Capital Ratio نحو 11.6% خلال العامين الأخيرين، وهو أعلى بصورة مريحة من الحدود التنظيمية الأساسية.
ويمنح ذلك البنك قدرة جيدة على امتصاص الخسائر في حال تدهور الظروف الاقتصادية أو الائتمانية.
🧠 نظرة مُركّب: الرسملة تمثل نقطة قوة واضحة نسبيًا، إذ يوفر متوسط Tier 1 البالغ 11.6% وسادة مناسبة ضد الضغوط الاقتصادية والائتمانية.
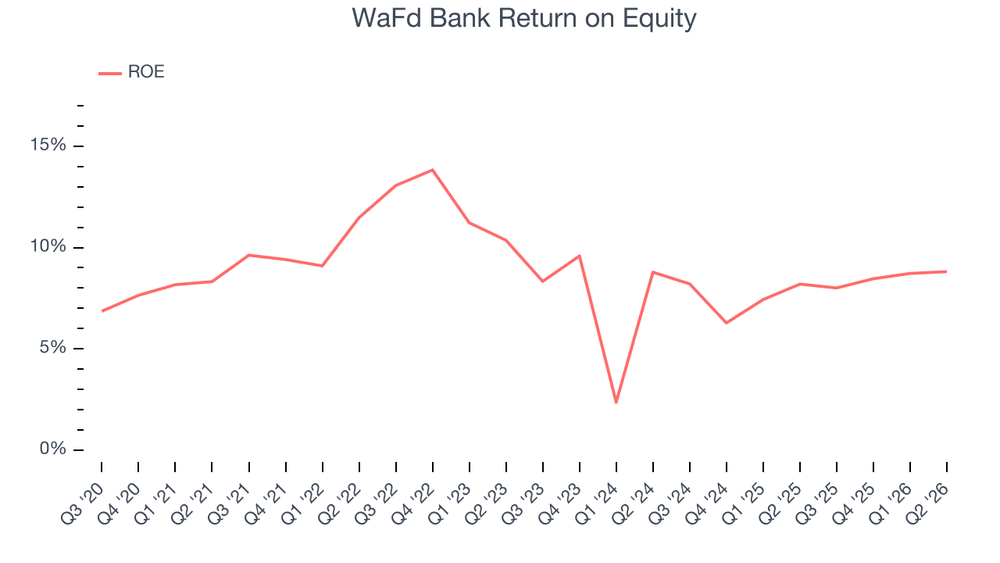
📈 9. العائد على حقوق المساهمين: أعلى من القطاع لكن دون مستوى مميز
5 سنوات:
- متوسط ROE: 9.1%
- متوسط القطاع: حوالي 7.5%
بلغ متوسط العائد على حقوق المساهمين ROE نحو 9.1% خلال آخر 5 سنوات، مقابل متوسط يبلغ نحو 7.5% للقطاع.
ورغم تفوق البنك على متوسط القطاع، فإن مستوى العائد لا يزال غير مرتفع بما يكفي ليشير إلى قدرة استثنائية على خلق القيمة للمساهمين.
🧠 نظرة مُركّب: ROE البالغ 9.1% أفضل من متوسط القطاع، لكنه يبقى متواضعًا مقارنة بالبنوك عالية الجودة القادرة على تحقيق عوائد أعلى بصورة مستدامة.
📌 10. أبرز استنتاجات نتائج الربع
حملت النتائج عدة نقاط إيجابية:
- الإيرادات ارتفعت 8.4% سنويًا إلى 202 مليون دولار
- الإيرادات تجاوزت التوقعات بـ1.2%
- Net Interest Income ارتفع 7.9% إلى 181.3 مليون دولار
- Net Interest Income تجاوز التوقعات بـ1%
- Net Interest Margin بلغ 2.8% وتجاوز التوقعات بنحو 6.3 نقطة أساس
- Efficiency Ratio بلغ 54.6% وتفوق على التوقعات بنحو 80 نقطة أساس
- Adjusted EPS ارتفع من 0.73 دولار إلى 0.81 دولار
- TBVPS ارتفعت 7.4% سنويًا إلى 30.82 دولار
- Tier 1 Capital Ratio بلغ في المتوسط 11.6% خلال آخر عامين
- ROE بلغ في المتوسط 9.1% خلال آخر 5 سنوات
لكن في المقابل:
- نمو الإيرادات تباطأ إلى 4.4% سنويًا خلال آخر عامين
- EPS لم تحقق نموًا فعليًا خلال آخر عامين
- Adjusted EPS لم تتجاوز توقعات السوق
- Net Interest Margin لا تزال منخفضة عند 2.8%
- نحو 90.8% من الإيرادات تعتمد على Net Interest Income
- نمو EPS المتوقع خلال 12 شهرًا يبلغ 7.3% فقط
- نمو TBVPS المتوقع خلال 12 شهرًا يبلغ 6.7%
وبقي السهم شبه مستقر عند 36.90 دولار مباشرة بعد إعلان النتائج، ما يعكس توازنًا بين تفوق الإيرادات وصافي دخل الفائدة من جهة وغياب مفاجأة قوية في الأرباح من جهة أخرى.
🧠 نظرة مُركّب: النتائج كانت أفضل من التوقعات في عدد من المؤشرات التشغيلية، لكن ضعف النمو الحديث وانخفاض هامش الفائدة يمنعان الربع من أن يمثل نقطة تحول واضحة في جودة البنك.
💵 11. هل الوقت مناسب لشراء السهم؟
- السعر الحالي: 35.76 دولار
- القيمة العادلة: 35.91 دولار
- السهم يتداول بحوالي 0.4% دون قيمته العادلة
- مضاعف القيمة الدفترية المستقبلي (Forward P/B): حوالي 1 مرة
- مستوى عدم اليقين: High
يتداول السهم عند 35.76 دولار مقابل قيمة عادلة تبلغ 35.91 دولار، أي بخصم محدود للغاية يبلغ نحو 0.4%.
كما يبلغ مضاعف القيمة الدفترية المستقبلي Forward P/B نحو 1 مرة، وهو تقييم يبدو منخفضًا ظاهريًا، لكنه يأتي في ظل تباطؤ نمو الإيرادات وركود ربحية السهم خلال العامين الأخيرين وهامش صافي فائدة منخفض.
من الجانب الإيجابي، يمتلك البنك متوسط Tier 1 Capital Ratio عند 11.6%، بينما يتوقع نمو EPS بنسبة 7.3% وTBVPS بنسبة 6.7% خلال العام المقبل.
لكن الخصم الحالي عن القيمة العادلة يكاد يكون معدومًا، ولا يوفر هامش أمان واضحًا مقابل مستوى عدم اليقين High.
🧠 نظرة مُركّب: السهم مسعر تقريبًا عند قيمته العادلة، ومع عدم وجود خصم حقيقي وتواضع مؤشرات النمو والربحية، لا يبدو التقييم الحالي جذابًا بما يكفي لتعويض مستوى عدم اليقين المرتفع.
🧾 الخلاصة المركبة: مركز رأسمالي جيد وتحسن في الربع، لكن النمو والربحية لا يبرران حماسًا كبيرًا
تمتلك وافد بنك (WAFD):
- نموًا في الإيرادات بلغ 8.4% في الربع الأخير
- تفوقًا على توقعات الإيرادات بـ1.2%
- نمو Net Interest Income بنسبة 7.9%
- تفوق Net Interest Income على التوقعات بـ1%
- Net Interest Margin عند 2.8% وأعلى من التوقعات
- Efficiency Ratio أفضل من التوقعات عند 54.6%
- نمو EPS تاريخيًا بنسبة 9.2% سنويًا خلال 5 سنوات
- نمو TBVPS بنسبة 6.5% سنويًا خلال آخر عامين
- Tier 1 Capital Ratio قويًا عند متوسط 11.6%
- ROE عند متوسط 9.1%
- Forward P/B عند حوالي 1 مرة
لكن:
- نمو الإيرادات تباطأ إلى 4.4% خلال آخر عامين
- EPS كانت شبه ثابتة خلال آخر عامين
- Net Interest Margin منخفضة نسبيًا عند 2.8%
- 90.8% من الإيرادات تعتمد على Net Interest Income
- نمو EPS المتوقع يبلغ 7.3% فقط
- نمو TBVPS المتوقع يبلغ 6.7%
- السهم يتداول بخصم يبلغ حوالي 0.4% فقط عن القيمة العادلة
- مستوى عدم اليقين High
✨ الخلاصة: وافد بنك يتمتع برسملة جيدة ونمو مستقر في القيمة الدفترية، كما جاءت نتائج الربع الأخير أفضل من التوقعات في الإيرادات وصافي دخل الفائدة والكفاءة. لكن تباطؤ الإيرادات وركود EPS خلال العامين الأخيرين وهامش صافي الفائدة المنخفض يحدون من جودة الاستثمار، بينما يتداول السهم تقريبًا عند قيمته العادلة دون هامش أمان واضح.