ماتيل… علامات ترفيهية عالمية وتقييم بخصم واضح، لكن ضعف النمو وتراجع الربحية يضغطان على جودة الأعمال 🧸📉⚠️
تُعد ماتيل (MAT) شركة عالمية متخصصة في تصميم وإنتاج الألعاب ومنتجات الترفيه للأطفال، وتمتلك علامات شهيرة مثل Barbie وHot Wheels، إلى جانب محفظة من الألعاب والمحتوى الرقمي والمرئي واتفاقيات الترخيص.
ورغم امتلاك الشركة علامات قوية وارتفاع الإيرادات في الربع الأخير، فإن سجل النمو طويل الأجل ضعيف، وربحية السهم تراجعت خلال السنوات الماضية، كما أن العائد على رأس المال يتجه للانخفاض، في حين يتداول السهم بخصم كبير عن قيمته العادلة.
📊 نتائج الربع الثاني CY2026: الإيرادات تتفوق لكن الأرباح تخيب التوقعات
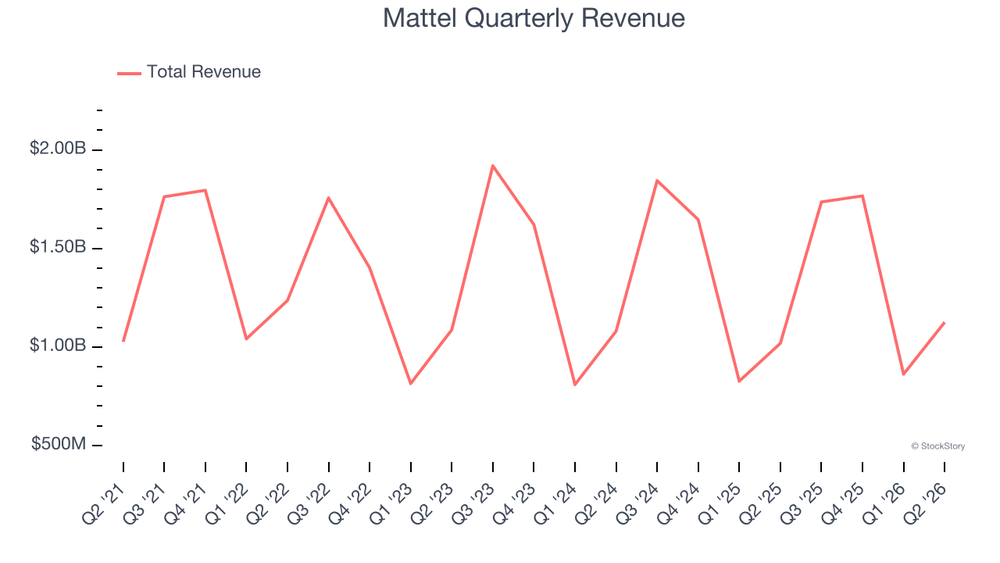
- الإيرادات: 1.13 مليار دولار (+10.5% سنويًا، أعلى من التوقعات بـ2.4%)
- ربحية السهم المعدلة (Adjusted EPS): 0.01 دولار (أقل من التوقعات بـ77.3%)
- الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء (Adjusted EBITDA): 95.5 مليون دولار (بهامش 8.5%، أقل من التوقعات بـ11%)
- توجيه ربحية السهم المعدلة للعام الكامل (Adjusted EPS): 1.33 دولار في المنتصف
- الهامش التشغيلي (Operating Margin): 1% (انخفاض من 8.4%)
- التدفق النقدي الحر (Free Cash Flow): -239.8 مليون دولار (مقابل -339.9 مليون دولار)
- القيمة السوقية: 4.32 مليار دولار
🧠 نظرة مُركّب: الربع أظهر تحسنًا واضحًا في المبيعات وتفوقًا على توقعات الإيرادات، لكن الانخفاض الحاد في ربحية السهم والهوامش وإخفاق الأرباح التشغيلية في بلوغ التوقعات جعلا الصورة أقل قوة.
🚀 1. الإيرادات: نمو تاريخي ضعيف رغم القفزة الفصلية
5 سنوات:
- نمو سنوي مركب: 1.2%
آخر عامين:
- الإيرادات: شبه مستقرة
الربع الثاني CY2026:
- الإيرادات: 1.13 مليار دولار
- نمو سنوي: 10.5%
- أعلى من توقعات السوق بـ2.4%
توقعات 12 شهرا:
- نمو متوقع: 5.3%
ورغم أن التوقعات تشير إلى تحسن النمو بفضل المنتجات والخدمات الجديدة، فإن المعدل المتوقع لا يزال أقل من متوسط القطاع، بعد سنوات من الأداء الضعيف في المبيعات.
🧠 نظرة مُركّب: القفزة الفصلية الأخيرة إيجابية، لكن نمو الإيرادات بنسبة 1.2% فقط خلال خمس سنوات واستقرارها خلال العامين الأخيرين يؤكدان أن استعادة نمو مستدام في الطلب لا تزال التحدي الأساسي.
⚙️ 2. نموذج الأعمال: ألعاب وعلامات تجارية ومحتوى ترفيهي
تعتمد ماتيل (MAT) على محفظة متنوعة تشمل:
- الألعاب ومنتجات الأطفال
- الألعاب الرقمية
- المحتوى السينمائي والتلفزيوني المبني على علامات الشركة
- اتفاقيات الترخيص
- المبيعات المباشرة للمستهلك
- التوزيع عبر متاجر التجزئة
وتضم محفظة الشركة علامات عالمية مثل:
- باربي (Barbie)
- هوت ويلز (Hot Wheels)
وتعتمد فرص النمو على قدرة الشركة على تطوير شخصيات وقصص ومنتجات تحافظ على جاذبيتها للأطفال والمستهلكين عبر أسواق وثقافات مختلفة.
🧠 نظرة مُركّب: قوة الملكية الفكرية والعلامات المعروفة تمنح ماتيل قاعدة مهمة، لكن تحويل هذه الأصول إلى نمو مستدام في الإيرادات والأرباح يبقى العامل الحاسم.
🏦 3. القطاع والصناعة
تنتمي ماتيل إلى قطاع الألعاب والترفيه الإلكتروني ضمن السلع الاستهلاكية غير الأساسية، والذي يستفيد من:
- الطلب المستمر على ألعاب الأطفال
- نمو سوق هواة جمع الألعاب من البالغين
- توسيع العلامات التجارية إلى المحتوى الرقمي
- إمكانية تحقيق إيرادات إضافية من الملكية الفكرية
لكن القطاع يواجه أيضًا تحديات تشمل:
- الموسمية المرتفعة للطلب
- صعوبة إدارة المخزون
- تحول اهتمام الأطفال نحو الشاشات ووسائل التواصل الاجتماعي
- الاعتماد على نجاح المنتجات والعلامات الكبرى
- التعرض للرسوم الجمركية على السلع المستوردة
- ارتفاع تكاليف المدخلات
🧠 نظرة مُركّب: امتلاك علامات ناجحة يمكن أن يولد قيمة كبيرة، لكن طبيعة القطاع المعتمدة على المنتجات الرائجة وتغير أذواق المستهلكين تجعل استدامة النمو أكثر صعوبة.
🌐 4. المنافسة
تتنافس ماتيل (MAT) مع عدد من شركات الألعاب والترفيه، أبرزها:
🧠 نظرة مُركّب: علامات ماتيل العالمية تمنحها حضورًا قويًا، لكن المنافسة على اهتمام الأطفال والمستهلكين تتجاوز شركات الألعاب التقليدية وتمتد إلى أشكال الترفيه الرقمي المختلفة.
📈 5. الهوامش: ضغوط تشغيلية واضحة
آخر عامين:
- متوسط الهامش التشغيلي (Operating Margin): 10.8%
خلال آخر 12 شهرًا:
- الهامش التشغيلي اتجه للانخفاض
الربع الثاني CY2026:
- الهامش التشغيلي: 1%
- مقابل 8.4% في الفترة نفسها من العام الماضي
- انخفاض سنوي بمقدار 7.5 نقطة مئوية
ويشير تراجع الهامش إلى أن المصروفات نمت بوتيرة أسرع من الإيرادات، ما ضغط على الكفاءة التشغيلية رغم نمو المبيعات في الربع الأخير.
🧠 نظرة مُركّب: الهبوط الحاد في الهامش التشغيلي يمثل نقطة ضعف رئيسية، إذ إن نمو الإيرادات لا يحقق قيمة كافية إذا لم يتحول إلى توسع مستدام في الأرباح.
📈 6. ربحية السهم: تراجع تاريخي رغم توقعات التعافي
5 سنوات:
- تراجع سنوي في ربحية السهم (EPS): 3.2%
الربع الثاني CY2026:
- ربحية السهم المعدلة (Adjusted EPS): 0.01 دولار
- مقابل 0.19 دولار في الفترة نفسها من العام الماضي
- أقل من توقعات المحللين بـ77.3%
توقعات 12 شهرا:
- ربحية السهم المتوقعة: 1.38 دولار
- مقابل 1.09 دولار خلال آخر 12 شهرًا (+27%)
وتراجع ربحية السهم تاريخيًا رغم نمو الإيرادات بنسبة 1.2% سنويًا، ما يعكس ضعف تحويل النمو المحدود في المبيعات إلى أرباح للمساهمين.
🧠 نظرة مُركّب: توقع نمو ربحية السهم بنسبة 27% خلال العام المقبل إيجابي، لكن الشركة تحتاج إلى إثبات أن هذا التعافي مستدام بعد خمس سنوات من تراجع الأرباح لكل سهم.
💰 7. التدفق النقدي الحر: ضعيف مقارنة بالقطاع وموسمي بطبيعته
آخر عامين:
- متوسط هامش التدفق النقدي الحر (Free Cash Flow Margin): 8.9%
الربع الثاني CY2026:
- التدفق النقدي الحر (Free Cash Flow): -239.8 مليون دولار
- هامش التدفق النقدي الحر: -21.3%
- مقابل -339.9 مليون دولار في الفترة نفسها من العام الماضي
ويعكس التدفق النقدي السلبي في الربع موسمية النشاط والحاجة إلى بناء المخزون خلال فترات معينة، إلا أن متوسط الهامش خلال العامين الأخيرين يبقى أقل من المستوى المتوقع لشركة في القطاع الاستهلاكي.
🧠 نظرة مُركّب: انخفاض الحرق النقدي مقارنة بالعام الماضي إيجابي، لكن جودة توليد النقد لا تزال متواضعة، وهو ما يقلل المرونة المتاحة لإعادة رأس المال للمساهمين.
📊 8. العائد على رأس المال والمركز المالي
5 سنوات:
- متوسط العائد على رأس المال المستثمر (ROIC): 16.9%
وخلال السنوات الأخيرة:
- العائد على رأس المال المستثمر (ROIC) اتجه للانخفاض
- التراجع يشير إلى محدودية فرص النمو ذات العوائد المرتفعة
المركز المالي:
- النقد: 523.9 مليون دولار
- الديون: 2.33 مليار دولار
- الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء خلال آخر 12 شهرًا (EBITDA): 784.1 مليون دولار
- صافي الدين إلى الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء (Net Debt / EBITDA): 2.3 مرة
- مصروفات الفوائد السنوية: 88.62 مليون دولار
ويبدو مستوى المديونية قابلًا للإدارة في ضوء الأرباح الحالية، ما يمنح الشركة مساحة لمواصلة الاستثمار دون ضغوط مالية كبيرة.
🧠 نظرة مُركّب: الميزانية ليست مصدر الخطر الأكبر، لكن انخفاض العائد على رأس المال يوضح أن المشكلة الأساسية تكمن في جودة فرص النمو وكفاءة تحويل الاستثمارات إلى عوائد أعلى.
📌 9. أبرز استنتاجات نتائج الربع
حملت النتائج عدة نقاط إيجابية:
- الإيرادات نمت بنسبة 10.5% سنويًا
- الإيرادات تجاوزت توقعات السوق بـ2.4%
- التدفق النقدي الحر تحسن مقارنة بالفترة نفسها من العام الماضي
- الإدارة حافظت على توجيه ربحية السهم المعدلة للعام الكامل عند 1.33 دولار في المنتصف
لكن في المقابل:
- ربحية السهم المعدلة (Adjusted EPS) جاءت أقل من التوقعات بـ77.3%
- الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء (Adjusted EBITDA) جاءت أقل من التوقعات بـ11%
- الهامش التشغيلي تراجع من 8.4% إلى 1%
- التدفق النقدي الحر بقي سالبًا عند 239.8 مليون دولار
- السهم بقي شبه مستقر مباشرة بعد إعلان النتائج
🧠 نظرة مُركّب: تفوق الإيرادات لم يكن كافيًا لتعويض ضعف الأرباح والهوامش، ولذلك جاءت الصورة الفصلية مختلطة رغم تحسن المبيعات.
💵 10. هل الوقت مناسب لشراء السهم؟
- السعر الحالي: 13.07 دولار
- القيمة العادلة: 23.00 دولار
- السهم يتداول بحوالي 43% دون قيمته العادلة
- مضاعف الربحية المستقبلي (Forward P/E): حوالي 9.5 مرة
- مستوى عدم اليقين: High
يتداول السهم بخصم كبير عن القيمة العادلة وبمضاعف ربحية منخفض، لكن هذا الخصم يتزامن مع سجل ضعيف في نمو المبيعات والأرباح وتراجع العائد على رأس المال، ما يجعل تحسن الأساسيات عاملًا مهمًا لتبرير إعادة تقييم السهم.
🧠 نظرة مُركّب: الخصم عن القيمة العادلة كبير، لكن مستوى عدم اليقين المرتفع وضعف جودة النمو يعنيان أن السعر المنخفض وحده لا يلغي المخاطر التشغيلية.
🧾 الخلاصة المركبة: خصم كبير عن القيمة العادلة لكن جودة النمو تبقى ضعيفة
تمتلك ماتيل (MAT):
- علامات عالمية قوية مثل Barbie وHot Wheels
- نموًا فصليًا في الإيرادات بنسبة 10.5%
- توقع نمو ربحية السهم بنسبة 27% خلال 12 شهرًا
- مستوى مديونية قابلًا للإدارة
- سعرًا يقل عن القيمة العادلة بحوالي 43%
لكن:
- نمو الإيرادات خلال خمس سنوات بلغ 1.2% فقط سنويًا
- الإيرادات كانت شبه مستقرة خلال آخر عامين
- ربحية السهم تراجعت بمعدل 3.2% سنويًا خلال خمس سنوات
- الهامش التشغيلي انخفض إلى 1% في الربع الأخير
- التدفق النقدي الحر بلغ -239.8 مليون دولار في الربع الأخير
- متوسط العائد على رأس المال المستثمر (ROIC) يبلغ 16.9% ويتجه للانخفاض
- مستوى عدم اليقين مرتفع
✨ الخلاصة: ماتيل تمتلك علامات ترفيهية عالمية قوية ويتداول سهمها بخصم كبير عن قيمته العادلة، لكن ضعف نمو الإيرادات تاريخيًا وتراجع ربحية السهم والهوامش والعائد على رأس المال يجعل تحسن جودة الأرباح واستدامة عودة الطلب عاملَي الحسم خلال الفترة المقبلة.