تارجت هوسبيتاليتي… قفزة قوية في الربع لكن التقييم مرتفع 🏗️📈⚠️
تُعد تارجت هوسبيتاليتي (TH) من الشركات المتخصصة في توفير مجمعات السكن المؤقت وخدمات الضيافة للقوى العاملة في المواقع النائية، خصوصًا مشاريع الطاقة والنفط والغاز في أمريكا الشمالية.
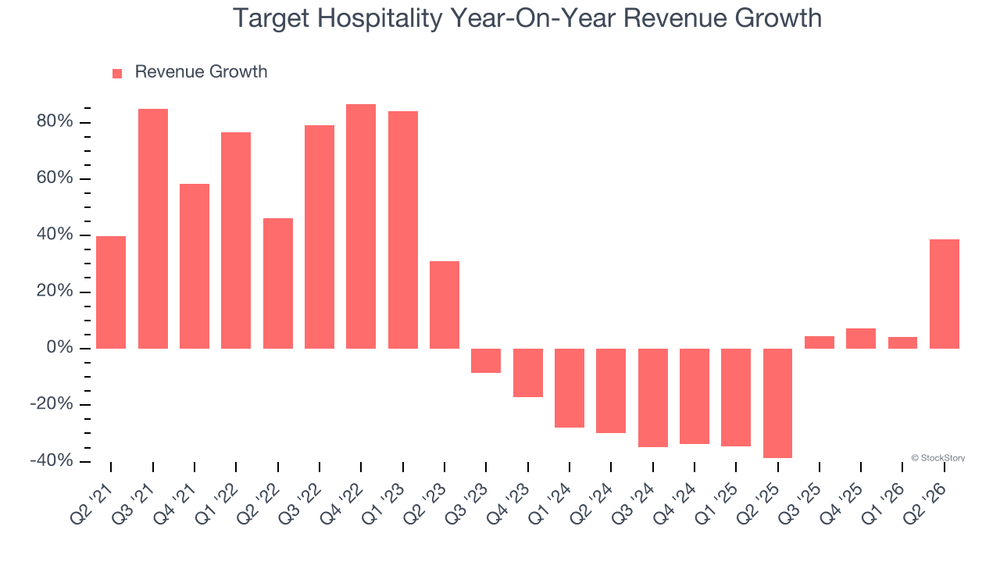
ورغم القفزة القوية في الإيرادات خلال الربع الأخير ورفع التوجيهات السنوية، فإن الصورة طويلة الأجل أكثر تعقيدًا، مع تراجع الإيرادات والأسرة المستخدمة خلال العامين الماضيين، وانخفاض ربحية السهم، وهوامش تشغيلية سالبة، بينما يتداول السهم عند تقييم مرتفع وبعلاوة كبيرة على قيمته العادلة.
📊 نتائج الربع الثاني CY2026: تفوق قوي ورفع للتوجيهات
- الإيرادات: 85.46 مليون دولار (+38.7% سنويًا، أعلى من التوقعات بـ7.8%)
- ربحية السهم (GAAP EPS): -0.09 دولار (أفضل من التوقعات بـ11.3%)
- Adjusted EBITDA: 18.22 مليون دولار (هامش 21.3%، أعلى من التوقعات بـ65.7%)
- الهامش التشغيلي: -8.8% (تحسن من -27.5%)
- التدفق النقدي الحر: 131 مليون دولار (هامش 153%)
- الأسرة المستخدمة: 11,760 سريرًا (+4,278 سنويًا)
- توجيه الإيرادات السنوية: 415 مليون دولار
- توجيه EBITDA السنوي: 90 مليون دولار
- القيمة السوقية: 1.64 مليار دولار
ورفعت الشركة توقعاتها السنوية للإيرادات من 375 مليون دولار إلى 415 مليون دولار في المنتصف، بزيادة 10.7%، كما جاءت توقعات EBITDA السنوية عند 90 مليون دولار، أعلى من توقعات المحللين البالغة 79.44 مليون دولار.
🧠 نظرة مُركّب: الربع كان قويًا بوضوح، خصوصًا مع التفوق الكبير في EBITDA ورفع التوجيهات، لكن هذا التحسن يجب وضعه في سياق التراجع الكبير الذي شهدته أعمال الشركة خلال العامين الماضيين.
📉 1. لماذا Underperform: الربع القوي لا يمحو ضعف الاتجاه طويل الأجل
رغم النتائج الفصلية القوية، لا تزال تارجت هوسبيتاليتي تواجه مجموعة من نقاط الضعف الأساسية.
- نمو الإيرادات طويل الأجل أقل من المستوى المطلوب
- الإيرادات تراجعت بمعدل 14.9% سنويًا خلال آخر عامين
- عدد الأسرة المستخدمة انخفض بمعدل 15.3% سنويًا خلال آخر عامين
- EPS تراجع بمعدل 3.2% سنويًا خلال آخر 5 سنوات
- الهامش التشغيلي أصبح سالبًا
- ROIC تراجع بصورة كبيرة خلال السنوات الأخيرة
- التقييم مرتفع مقارنة بجودة الأعمال
ويشير اجتماع تراجع الطلب مع انخفاض الأرباح والهوامش إلى أن التحسن الأخير يحتاج إلى الاستمرار لعدة فصول قبل اعتباره تحولًا مستدامًا في أساسيات الشركة.
🧠 نظرة مُركّب: نتائج الربع تمنح الشركة فرصة لإثبات بداية تعافٍ، لكن السجل الحديث لا يزال ضعيفًا، ولذلك يبقى استمرار النمو وتحسن الربحية أهم من التفوق في ربع واحد.
⚙️ 2. نموذج الأعمال: مجمعات سكن متكاملة للقوى العاملة
تعتمد تارجت هوسبيتاليتي (TH) على إنشاء وتشغيل مجمعات سكن مؤقتة للقوى العاملة في المناطق النائية أو التي تعاني من نقص في البنية السكنية.
وتقدم الشركة مجموعة متكاملة من الخدمات تشمل:
- وحدات سكن مؤقتة للعمال
- خدمات تقديم الطعام
- التدبير المنزلي
- غسيل الملابس
- خدمات الأمن
- المرافق الترفيهية
- إدارة وتشغيل المجمعات السكنية
وتُعد شركات الطاقة من العملاء الرئيسيين، مع وجود العديد من المنشآت بالقرب من مناطق إنتاج النفط والغاز، وعلى رأسها حوض Permian Basin.
كما تطور الشركة وتشغل معظم منشآتها بنفسها، مع الاستعانة أحيانًا بأطراف خارجية للمساعدة في تشغيل بعض المواقع، ما يمنحها مرونة أكبر في التوسع.
🧠 نظرة مُركّب: تقديم السكن والخدمات المساندة ضمن حل متكامل يمنح الشركة نموذجًا متخصصًا، لكنه يجعل الطلب مرتبطًا بدرجة كبيرة بالمشاريع الصناعية والطاقة واحتياجات العمالة في المواقع النائية.
🏗️ 3. القطاع والصناعة: أعمال دورية مرتبطة بالمشاريع والطاقة
تندرج الشركة ضمن قطاع الخدمات الاستهلاكية والسفر والضيافة، لكن طبيعة أعمالها تختلف عن شركات الفنادق والسفر التقليدية بسبب تركيزها على سكن القوى العاملة.
وتتأثر أعمالها بعدة عوامل:
- الإنفاق على مشاريع الطاقة والنفط والغاز
- حجم القوى العاملة في المواقع النائية
- إطلاق أو انتهاء العقود والمشاريع الكبرى
- الدورات الاقتصادية
- أسعار الطاقة
- الاضطرابات الجيوسياسية
- قدرة الشركة على الحفاظ على معدلات إشغال مرتفعة
هذا الاعتماد على المشروعات والعقود يجعل الإيرادات قابلة للتقلب عندما تنتهي برامج كبيرة أو تتغير احتياجات العملاء.
🧠 نظرة مُركّب: طبيعة الأعمال تمنح الشركة فرصة لتحقيق نمو قوي عند الحصول على مشاريع كبيرة، لكنها في المقابل تجعل الإيرادات أقل استقرارًا وأكثر حساسية لدورات الاستثمار والطاقة.
🌐 4. المنافسة
تواجه تارجت هوسبيتاليتي (TH) منافسة من شركات تقدم خدمات سكن ودعم للقوى العاملة وخدمات مرتبطة بقطاع الطاقة، ومن أبرزها:
- Civeo
- Black Diamond Group
- ATCO
- ProPetro Holding
- Halliburton
وتتنافس هذه الشركات على العقود والمشروعات وخدمة العملاء الصناعيين وشركات الطاقة، ما يجعل القدرة على تقديم حلول متكاملة وموثوقة عاملًا مهمًا للحفاظ على العملاء.
🧠 نظرة مُركّب: تخصص تارجت هوسبيتاليتي يمنحها موقعًا واضحًا في السوق، لكن الاعتماد على مجموعة محدودة نسبيًا من القطاعات والمشاريع يجعل جودة النمو مرتبطة بقدرتها على تجديد العقود والفوز بأعمال جديدة.
🚀 5. الإيرادات: قفزة فصلية بعد عامين من الانكماش
آخر 5 سنوات:
- نمو سنوي مركب: 9.5%
آخر عامين:
- تراجع سنوي مركب: 14.9%
الأسرة المستخدمة خلال آخر عامين:
- متوسط التراجع السنوي: 15.3%
الربع الثاني CY2026:
- الإيرادات: 85.46 مليون دولار
- النمو السنوي: +38.7%
- أعلى من التوقعات بـ7.8%
- الأسرة المستخدمة: 11,760 سريرًا
- الزيادة السنوية في الأسرة المستخدمة: 4,278 سريرًا
توقعات 12 شهرا:
- نمو الإيرادات المتوقع: 49.2%
ويُعد ارتفاع الأسرة المستخدمة بالتزامن مع عودة نمو الإيرادات إشارة إيجابية، خصوصًا بعد الانخفاض الكبير الذي تعرض له هذا المؤشر خلال العامين الماضيين.
🧠 نظرة مُركّب: التحول من انكماش سنوي قوي إلى نمو 38.7% ثم توقع نمو 49.2% خلال الأشهر المقبلة يمثل أهم عنصر إيجابي في القصة، لكن المطلوب إثبات أن التعافي مستدام وليس مجرد انعكاس مؤقت لانخفاض قاعدة المقارنة.
⚙️ 6. الهامش التشغيلي: تدهور كبير رغم التعافي الفصلي
آخر عامين:
- متوسط الهامش التشغيلي: -1.2%
الربع الثاني CY2026:
- الهامش التشغيلي: -8.8%
- مقابل -27.5% في الفترة نفسها من العام الماضي
- تحسن سنوي بنحو 18.7 نقطة مئوية
ورغم التحسن الكبير مقارنة بالعام الماضي، بقيت الشركة خاسرة على المستوى التشغيلي، كما أن الاتجاه خلال آخر 12 شهرًا كان هابطًا بصورة واضحة.
🧠 نظرة مُركّب: التحسن من -27.5% إلى -8.8% مهم، لكنه لا يكفي؛ العامل الحاسم سيكون قدرة الشركة على العودة إلى هوامش تشغيلية موجبة بالتزامن مع النمو المتوقع في الإيرادات.
📉 7. ربحية السهم EPS: تراجع تاريخي رغم تحسن الربع
آخر 5 سنوات:
- تراجع سنوي مركب في EPS: 3.2%
الربع الثاني CY2026:
- ربحية السهم (GAAP EPS): -0.09 دولار
- مقابل -0.15 دولار في الفترة نفسها من العام الماضي
- أفضل من توقعات المحللين البالغة -0.10 دولار بـ11.3%
توقعات 12 شهرا:
- ربحية السهم المتوقعة: 0.28 دولار
- مقابل خسارة 0.38 دولار حاليًا
ورغم أن التوقعات تشير إلى تحول الشركة من الخسارة إلى الربحية خلال العام المقبل، فإن الاتجاه التاريخي يبقى ضعيفًا، إذ انخفضت ربحية السهم خلال السنوات الخمس الماضية بدلًا من النمو بالتوازي مع الإيرادات.
🧠 نظرة مُركّب: التحول المتوقع من خسارة إلى ربح يمثل نقطة إيجابية مهمة، لكن تراجع EPS تاريخيًا يعني أن الشركة تحتاج إلى إثبات قدرتها على تحويل تعافي الإيرادات إلى أرباح مستدامة.
💸 8. التدفق النقدي الحر: قفزة استثنائية تحتاج إلى الحذر
آخر عامين:
- متوسط هامش التدفق النقدي الحر (Free Cash Flow Margin): 24.3%
الربع الثاني CY2026:
- التدفق النقدي الحر: 131 مليون دولار
- هامش التدفق النقدي الحر: 153%
- تحسن الهامش بنحو 147.8 نقطة مئوية مقارنة بالفترة نفسها من العام الماضي
وجاء التدفق النقدي الحر في الربع أعلى من الإيرادات نفسها، ما أدى إلى هامش استثنائي بلغ 153%، لكن طبيعة الاحتياجات الاستثمارية الموسمية للشركة يمكن أن تسبب تقلبات كبيرة في التدفقات النقدية من ربع إلى آخر.
لذلك، لا ينبغي اعتبار الأداء الاستثنائي في الربع الأخير مستوى طبيعيًا ومستدامًا لقدرة الشركة على توليد النقد.
🧠 نظرة مُركّب: القفزة في Free Cash Flow إيجابية جدًا، لكنها تبدو غير قابلة للاستقراء مباشرة للمستقبل، لذلك يبقى الاتجاه طويل الأجل أكثر أهمية من رقم ربع واحد.
📊 9. العائد على رأس المال المستثمر ROIC: عائد جيد رقميًا لكن الاتجاه يتراجع
آخر 5 سنوات:
- متوسط ROIC: 19.4%
ورغم أن الشركة حققت عائدًا إيجابيًا على رأس المال المستثمر، فإن الاتجاه خلال السنوات الأخيرة كان سلبيًا:
- ROIC تراجع بصورة كبيرة خلال السنوات الأخيرة
- كفاءة استثمار رأس المال أصبحت أضعف
- فرص النمو المربح أصبحت أقل وضوحًا
ويظل متوسط ROIC البالغ 19.4% أقل بكثير من أفضل شركات القطاع الاستهلاكي التي تحقق عوائد مرتفعة بصورة مستدامة.
🧠 نظرة مُركّب: مستوى ROIC ليس سيئًا بصورة مطلقة، لكن الاتجاه الهابط هو المشكلة الأساسية، لأنه يشير إلى أن الشركة أصبحت أقل كفاءة في تحويل رأس المال إلى أرباح بمرور الوقت.
🏦 10. المركز المالي: مديونية منخفضة وقابلة للإدارة
- النقد: 6.07 مليون دولار
- الديون: 40 مليون دولار
- EBITDA خلال آخر 12 شهرًا: 56.25 مليون دولار
- صافي الدين إلى EBITDA: 0.6 مرة
- مصروفات الفوائد السنوية: 700 ألف دولار
ورغم انخفاض الرصيد النقدي، فإن حجم الدين نفسه محدود مقارنة بالأرباح التشغيلية، كما أن نسبة صافي الدين إلى EBITDA عند 0.6 مرة تشير إلى مستوى رافعة مالية آمن نسبيًا.
كذلك تبقى مصروفات الفوائد السنوية منخفضة، ما يمنح الشركة مساحة مالية للاستثمار في فرص النمو دون ضغوط كبيرة من خدمة الدين.
🧠 نظرة مُركّب: الميزانية ليست مصدر الخطر الرئيسي في تارجت هوسبيتاليتي؛ فالمديونية منخفضة نسبيًا، ما يمنح الشركة مرونة مالية جيدة أثناء محاولتها استعادة النمو والربحية.
📌 11. أبرز استنتاجات نتائج الربع
حملت النتائج عدة نقاط إيجابية:
- الإيرادات نمت بنسبة 38.7% سنويًا
- الإيرادات تجاوزت توقعات السوق بـ7.8%
- Adjusted EBITDA تجاوز التوقعات بـ65.7%
- ربحية السهم جاءت أفضل من التوقعات
- الشركة رفعت توجيه الإيرادات السنوية من 375 مليون دولار إلى 415 مليون دولار
- توجيه EBITDA السنوي بلغ 90 مليون دولار وتجاوز توقعات السوق
- الهامش التشغيلي تحسن بصورة كبيرة
- الأسرة المستخدمة ارتفعت بمقدار 4,278 سريرًا سنويًا
لكن في المقابل:
- الهامش التشغيلي لا يزال سالبًا عند -8.8%
- ربحية السهم لا تزال سالبة
- الإيرادات انخفضت بمعدل 14.9% سنويًا خلال آخر عامين
- الأسرة المستخدمة تراجعت بمعدل 15.3% سنويًا خلال آخر عامين
- ROIC يتجه إلى الانخفاض على المدى الطويل
وارتفع السهم بنحو 10.6% مباشرة بعد إعلان النتائج، مدفوعًا بالتفوق الكبير في Adjusted EBITDA والتوجيهات السنوية الأفضل من المتوقع.
🧠 نظرة مُركّب: الربع قدم إشارات قوية على التعافي ورفع توقعات الأداء المستقبلي، لكن المستثمر يحتاج إلى رؤية استمرار هذا الزخم حتى يصبح التحسن الفصلي تحولًا واضحًا في الاتجاه طويل الأجل.
💵 12. هل الوقت مناسب للشراء؟
- السعر الحالي: 17.63 دولار
- القيمة العادلة: 12.82 دولار
- السهم يتداول بحوالي 37.5% فوق قيمته العادلة
- مستوى عدم اليقين: High
- Forward P/E مرتفع بسبب انخفاض الأرباح المتوقعة
هناك عوامل إيجابية واضحة، أبرزها تسارع الإيرادات المتوقع، والتحول المنتظر إلى الربحية، ورفع التوجيهات، والميزانية الآمنة نسبيًا.
لكن دفع علاوة تبلغ نحو 37.5% فوق القيمة العادلة مقابل شركة ما زالت تحقق خسائر تشغيلية ولديها سجل حديث من تراجع الإيرادات والأسرة المستخدمة يقلل بصورة واضحة من هامش الأمان.
🧠 نظرة مُركّب: قصة التعافي أصبحت أكثر إثارة للاهتمام بعد الربع الأخير، لكن جزءًا كبيرًا من التحسن المتوقع يبدو منعكسًا بالفعل في السعر، بينما يرفع مستوى High من عدم اليقين مخاطر الدخول عند التقييم الحالي.
🧾 الخلاصة المركبة: تعافٍ قوي لكن السعر يسبق الأساسيات
تمتلك تارجت هوسبيتاليتي (TH):
- نموًا قويًا في الإيرادات خلال الربع الأخير
- تفوقًا كبيرًا في Adjusted EBITDA
- رفعًا واضحًا للتوجيهات السنوية
- توقعات بنمو الإيرادات 49.2% خلال 12 شهرًا
- توقعات بالتحول من الخسارة إلى الربحية
- ميزانية ذات مديونية منخفضة نسبيًا
- تحسنًا كبيرًا في عدد الأسرة المستخدمة
لكن:
- الإيرادات تراجعت بمعدل 14.9% سنويًا خلال آخر عامين
- الأسرة المستخدمة انخفضت بمعدل 15.3% سنويًا خلال آخر عامين
- EPS تراجع تاريخيًا خلال 5 سنوات
- الهامش التشغيلي لا يزال سالبًا
- ROIC يتجه إلى الانخفاض
- السهم يتداول أعلى من قيمته العادلة بنحو 37.5%
- مستوى عدم اليقين مرتفع
✨ الخلاصة: تارجت هوسبيتاليتي قدمت ربعًا قويًا مع عودة واضحة للنمو ورفع التوجيهات وتحسن توقعات الأرباح، لكن ضعف الاتجاه التاريخي واستمرار الخسائر التشغيلية وتداول السهم بعلاوة كبيرة على قيمته العادلة تجعل التقييم الحالي غير جذاب رغم مؤشرات التعافي.