نايكي تهبط أكثر من 46% هذا العام… فرصة شراء أم فخ للمستثمر؟
وراء هبوط نايكي قصة بدأت قبل نتائج هذا الشهر: مخزون احتاج إلى خصومات لتصريفه، وضعف في بعض قنوات البيع، وأرباح أقل مما كانت الشركة تحقق قبل عامين. وعندما تتراجع الأرباح المنتظرة وتطول مدة الإصلاح، يقل السعر الذي قد يقبل المستثمر دفعه مقابل السهم.
بحسب رسم السعر على مركب وقت إعداد المقال، خسر السهم 46.48% منذ بداية 2026، ونحو 77% خلال فترة الخمس سنوات المعروضة. لذلك يستحق الهبوط سؤالًا جادًا: هل أصبحت نايكي فرصة، أم أن السعر الأقل يعكس أعمالًا أضعف؟
لفهم الإجابة، نعود سريعًا إلى ما حدث، ثم نختبر إن كانت أسباب التراجع بدأت تتغير.
بيانات السعر لقطة بتاريخ 4 أكتوبر 2026؛ نسبة الخمس سنوات الدقيقة 76.98%. هذه حركة السعر في الرسم، وليست حسابًا للعائد الكلي مع التوزيعات.
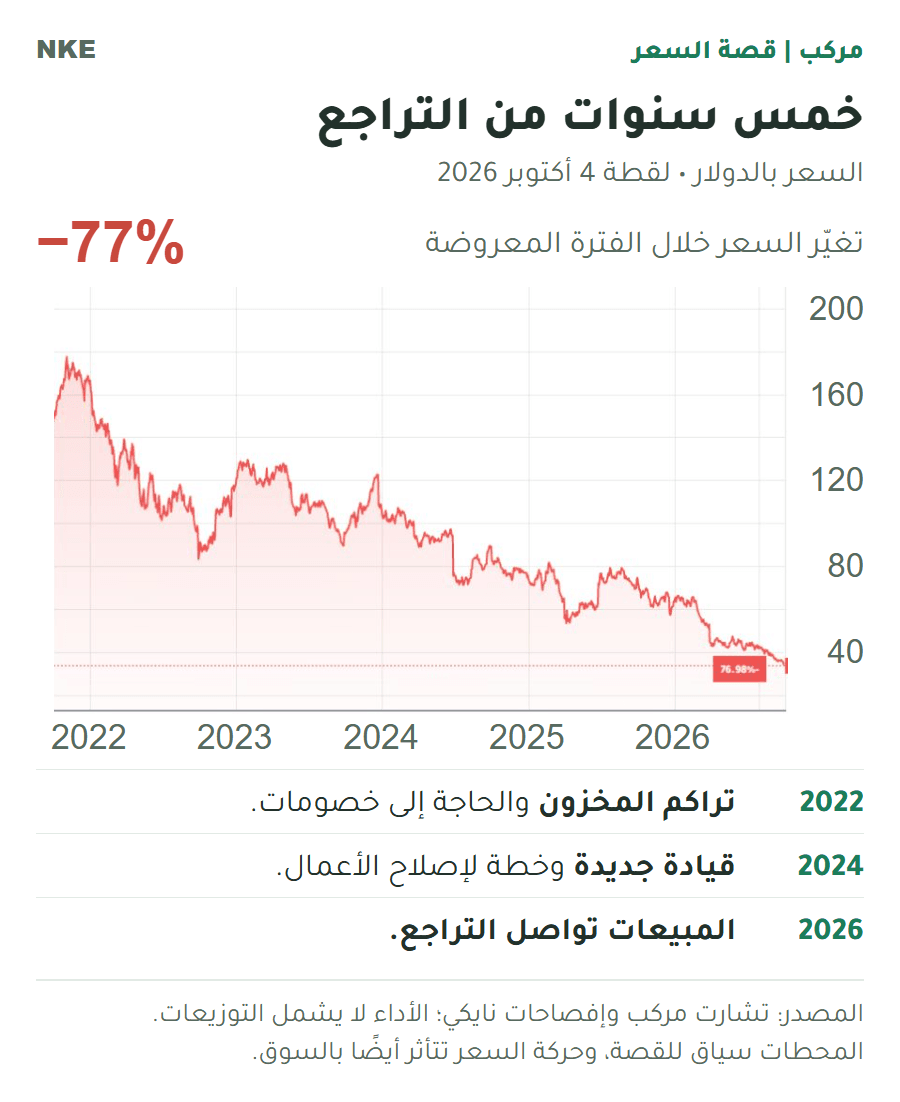
لو استثمرت 100 دولار في السهم عند بداية الفترة المعروضة، لأصبحت قيمة الأسهم نحو 23 دولارًا، قبل حساب التوزيعات. هذا يوضح حجم الهبوط؛ وتقييم الفرصة يحتاج أيضًا إلى فهم ما حدث لأعمال نايكي.
افتح التشارت التفاعلي على مركب.
خمس سنوات: كيف تغيرت القصة؟
2021: نمو قوي بعد صدمة الجائحة. ارتفعت المبيعات السنوية 19%، وقفزت المبيعات الرقمية لعلامة NIKE بنسبة 64%. كان البيع مباشرة عبر المتاجر والإنترنت جزءًا مهمًا من النمو. نتائج 2021.
2022: البضاعة تتراكم. في نهاية أغسطس، كان المخزون أعلى 44% من العام السابق، مع اضطراب سلاسل التوريد وزيادة البضاعة أثناء الشحن. وبدأ تصريف المخزون الزائد بخصومات، خصوصًا في أمريكا الشمالية، ما ضغط على هامش الربح. نتائج الربع المنتهي في أغسطس 2022.
2024–2026: المبيعات والأرباح تفقد قوتها. انخفضت المبيعات السنوية من 51.4 مليار دولار في السنة المالية 2024 إلى 46.4 مليارًا في 2026. وانخفض ربح السهم من 3.73 إلى 2.10 دولار. مبيعات 2026 استقرت تقريبًا مقارنة بـ2025، لكن القنوات المباشرة واصلت التراجع، وكانت قلة الزيارات سببًا رئيسيًا. تقرير 2026 السنوي.
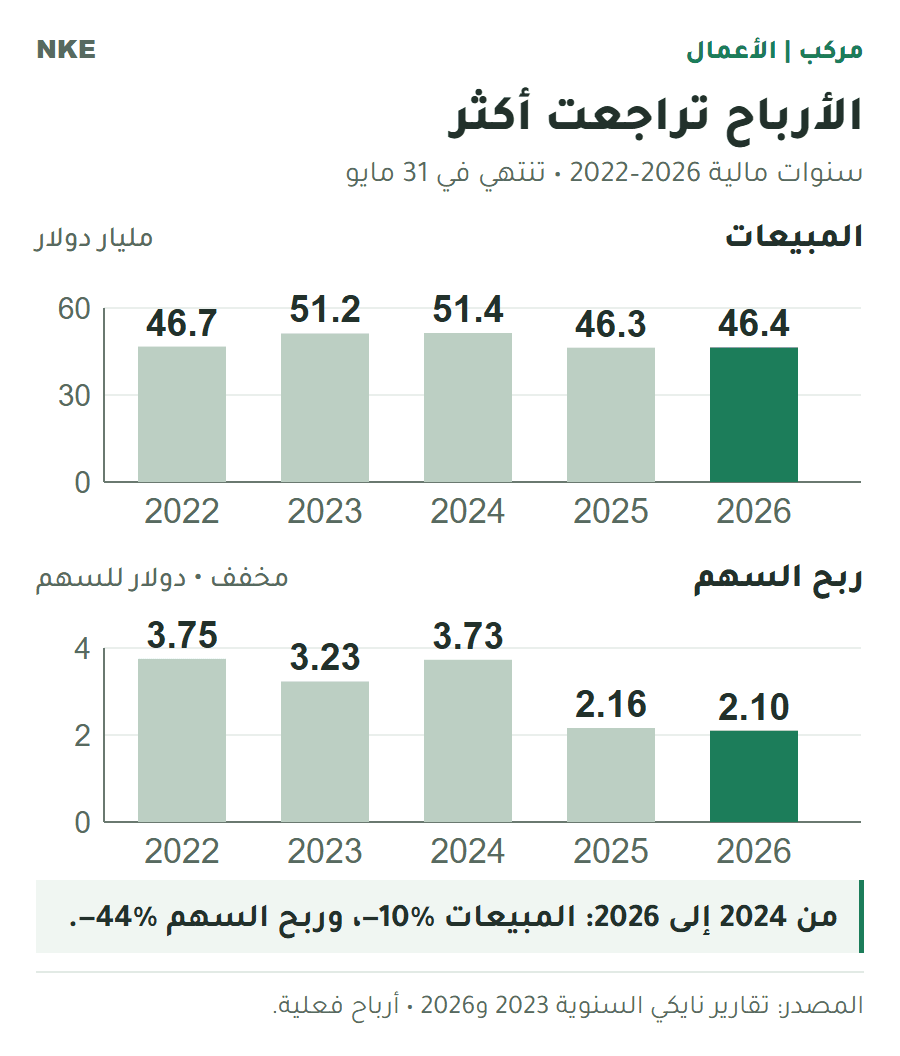
بين 2024 و2026، تراجعت المبيعات حوالي 10%، وربح السهم حوالي 44%. أي أن كل سهم أصبح يمثل أرباحًا أقل بكثير؛ ولهذا قد يبقى السهم مكلفًا مقارنة بربحه حتى بعد هبوط سعره.
المصدر: تقرير نايكي السنوي 2023 وتقرير 2026. السنوات مالية، والأرباح فعلية ومخففة.
عادت الشركة إلى قيادة إليوت هيل في أكتوبر 2024. ومن مهام الإصلاح تجديد المنتجات وتقوية التعاون مع متاجر التجزئة؛ وقالت الإدارة إنها اعتمدت أكثر من اللازم على عدد محدود من الأحذية الكلاسيكية. المعنى للمستثمر: اسم نايكي قوي، لكن الشركة تحتاج إلى منتجات يريدها الناس وقنوات تصل إليهم. شرح الإدارة لخطة العودة.
هذه الخلفية تفسر قراءتنا للتراجع الطويل: ضعف الأرباح، وتراجع توقعات النمو، وصعوبة التأكد من موعد نجاح الإصلاح. حركة السعر تتأثر أيضًا بظروف السوق وتقييم المستثمرين لهذه المخاطر.
وما الذي جدد القلق مؤخرًا؟
في أحدث ربع، انخفضت مبيعات نايكي 4% مقارنة بالعام السابق. وداخل هذا الرقم تظهر نقطتان تستحقان الانتباه: مبيعات متاجر الشركة وقنواتها الرقمية تراجعت 8%، والمبيعات في الصين الكبرى هبطت 22%.
وفي إعلان 1 أكتوبر، توقعت الإدارة تراجع المبيعات خلال السنة المالية 2027 أيضًا. إذن فترة الإصلاح ما زالت تضغط على النشاط، وتحتاج الشركة إلى إقناع الزبائن بالعودة إلى منتجاتها.
تخفيض فاتورة الشحن والتخزين يساعد متجر الأحذية. واستعادة حركة المشترين هي التي تمنحه طريقًا أقوى للنمو. وهذا يأخذنا إلى الجانب المشجع في نتائج نايكي.
خبر جيد… يحتاج إلى خطوة أخرى
أصبحت نايكي تحتفظ بنحو 43 دولارًا من كل 100 دولار مبيعات بعد تكلفة المنتجات، مقارنة بنحو 42 دولارًا قبل عام. هذا ما يسمى «هامش الربح الإجمالي»، وتحسنه جاء أساسًا من انخفاض تكاليف التخزين والخدمات اللوجستية.
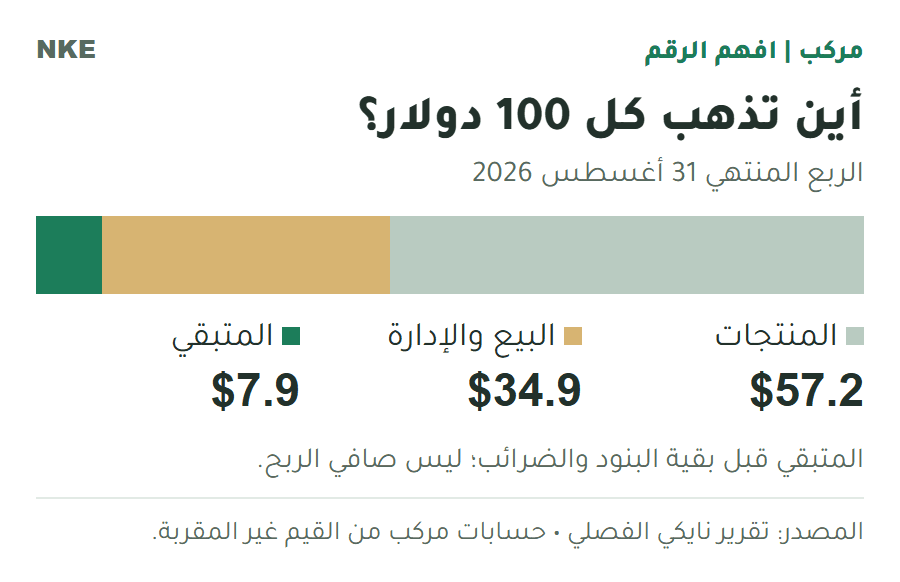
الرسم مثل حساب متجر: من كل 100 دولار مبيعات، تستهلك تكلفة المنتجات والبيع والإدارة نحو 92 دولارًا. يبقى نحو 8 دولارات قبل بقية البنود والضرائب، ولذلك المتبقي في الرسم يختلف عن صافي الربح.
المصدر: تقرير نايكي الفصلي. النسب من القيم غير المقربة؛ المتبقي ليس صافي الربح.
تحسن التكاليف خطوة مفيدة. وتصبح أهم عندما تستند إلى مبيعات تستقر ثم تنمو. وأعلنت الشركة خطة لتبسيط أعمالها وتوفير المصاريف عبر عدة سنوات؛ تنفيذها يحتاج إلى تكاليف، وقد يُعاد استثمار جزء من الوفورات في المنتجات والتسويق.
كيف نعرف أن الزبائن عادوا؟
سنبحث عن ثلاث إشارات يسهل متابعتها:
- مبيعات تتحسن: خصوصًا في المتاجر والقنوات الرقمية والصين. نريد أن نرى تراجع الطلب يتوقف، ثم يتحول إلى نمو.
- بضاعة تتحرك: المخزون انخفض مقارنة بأغسطس قبل عام، لكنه ارتفع منذ نهاية مايو. سنقرأه مع المبيعات والخصومات؛ فامتلاء المستودع وحده لا يخبرنا إن كانت المنتجات الجديدة تلقى إقبالًا.
- نقد أقوى من النشاط: ولّدت الشركة 135 مليون دولار نقدًا من التشغيل في الربع، مقابل 222 مليونًا قبل عام. يتأثر هذا بتوقيت المدفوعات والمخزون، لذلك نتابع الاتجاه عبر عدة فصول.
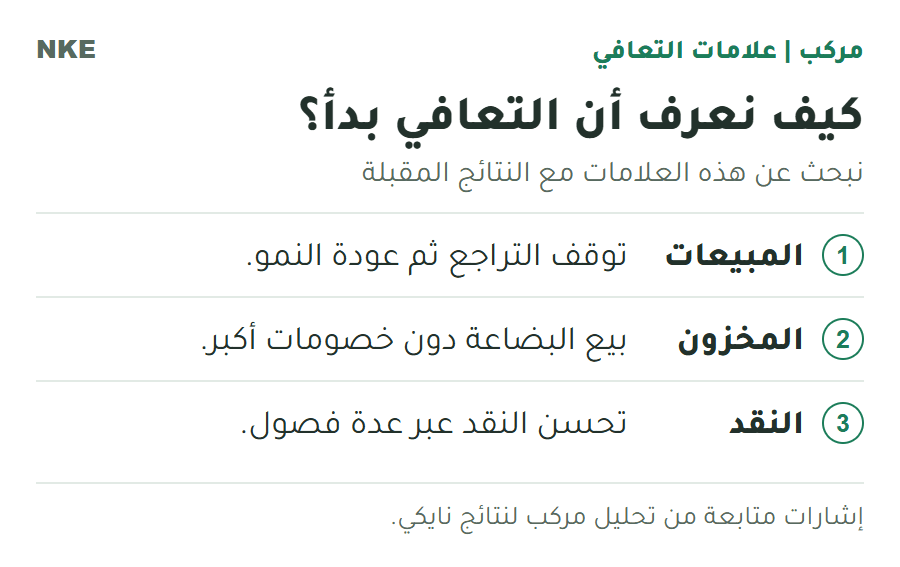
نريد أن يرجع الزبائن، وتُباع البضاعة دون خصومات أكبر، وتولّد الشركة نقدًا أكثر من نشاطها. ظهور هذه العلامات معًا عبر عدة فصول يقوّي الثقة بالتعافي.
البطاقة تلخص إشارات المتابعة في تحليل مركب.
هل أصبح السهم رخيصًا فعلًا؟
تخيّل أنك تشتري متجرًا. انخفاض سعره يستحق الاهتمام، لكنك ستسأل أيضًا: كم سيكسب في السنة المقبلة؟
تتوقع إدارة نايكي أرباحًا معدّلة بين 1.15 و1.35 دولار للسهم في السنة المالية 2027. وعند السعر المعروض على مركب وقت إعداد المقال، 33.87 دولارًا، تدفع نحو 27 دولارًا مقابل كل دولار من الأرباح السنوية المتوقعة، باستخدام منتصف نطاق الإدارة.
هذا هو «مكرر الربحية»: السعر مقارنة بالربح الذي نتوقعه. والنسبة وحدها لا تحسم إن كان السهم مناسبًا؛ تحتاج إلى تقدير مدى قدرة الشركة على تحقيق هذه الأرباح وتنميتها.
يشتري المستثمر اليوم احتمال تحسن لاحق، ويتحمل احتمال أن تطول مرحلة الإصلاح أو تضعف الأرباح أكثر.
فرصة أم فخ؟ هذا ما يرجّح الإجابة
نايكي تستحق المتابعة، ونميل حاليًا إلى انتظار دليل أقوى على عودة المبيعات. تحسن التكاليف مشجع، بينما نتائج الطلب وتوقعات الإدارة تترك عملًا مهمًا أمام الشركة.
تقوى فرصة الشراء إذا عاد العملاء وتحسن النقد، وكان السعر مناسبًا للأرباح التي يمكن للشركة تحقيقها. ويتحول الهبوط إلى «فخ قيمة» إذا بدا السهم رخيصًا بينما تستمر قدرته على الربح في التراجع.
وللانتظار تكلفة محتملة: قد يرتفع السعر قبل أن يظهر التعافي كاملًا. هذه هي المفاضلة التي يواجهها المستثمر بين شراء احتمال النجاح مبكرًا، وانتظار أدلة أكثر وضوحًا.
ابدأ من صفحة نايكي على مركب: راجع السعر الحالي، ثم تابع المبيعات والأرباح عبر الفصول. اسأل: هل تحسنت أعمال الشركة بما يكفي لتبرير هذا السعر؟
وإذا أردت البحث عن شركات أخرى تجمع صفات محددة في الجودة والتقييم، تساعدك فلاتر مركب+ والتحليل المالي والرسوم التفاعلية على توسيع المقارنة. استكشف أدوات مركب+.
ملاحظات الأرقام والمصادر
نسب تغير المبيعات أعلاه وفق الأرقام المعلنة، وتشمل أثر العملات. السنة المالية 2027 تختلف عن السنة الميلادية 2027. الأرباح المعدّلة توقع للإدارة يستبعد نحو 0.15 دولار للسهم من تكاليف إعادة الهيكلة المتوقعة. حساب المكرر: 33.87 ÷ 1.25 ≈ 27.1 مرة، ويتغير مع السعر والتوقعات. قد ترى مكررًا مختلفًا عند استخدام الأرباح التاريخية أو توقعات المحللين بدل توقع الإدارة.
في الرسم، بلغت تكلفة المنتجات 57.2%، ومصاريف البيع والإدارة 34.9%، والمتبقي 7.9% من المبيعات. المتبقي يساوي مجمل الربح ناقص البيع والإدارة، ويستبعد بند الإيرادات والمصاريف الأخرى؛ حُسبت النسب من القيم غير المقربة.
هذا تحليل تعليمي ورأي مبني على البيانات المذكورة، وليس توصية شخصية بالشراء أو البيع.