دراسة لفيدرالي نيويورك: رسوم ترامب رفعت أسعار السلع الاستهلاكية 2.9% والمستهلك الأميركي يتحمل العبء الأكبر 🇺🇸📈
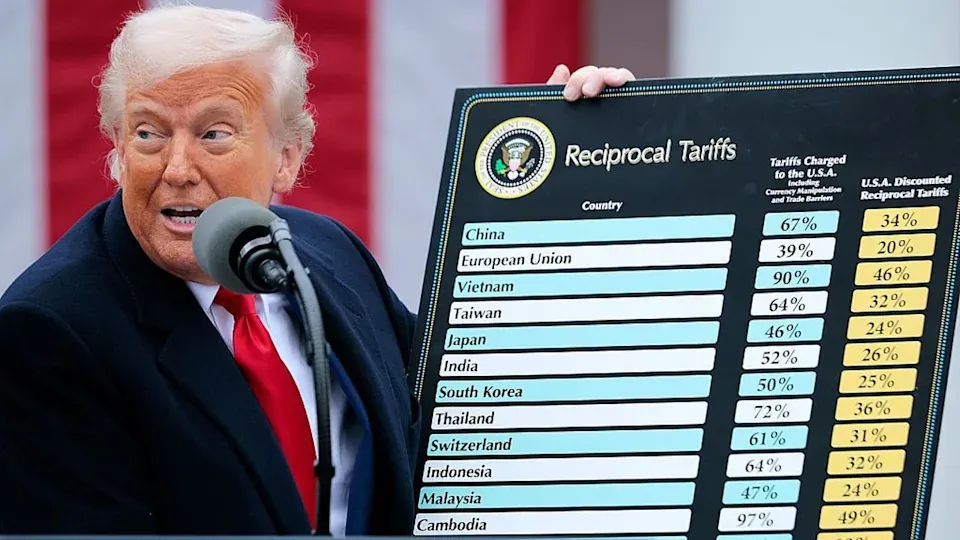
كشفت دراسة صادرة عن بنك الاحتياطي الفيدرالي في نيويورك (Federal Reserve Bank of New York) أن الرسوم الجمركية التي فرضها الرئيس الأميركي دونالد ترامب (Donald Trump) رفعت مستوى أسعار السلع الاستهلاكية في الولايات المتحدة بنسبة 2.9% بحلول فبراير 2026، مقارنة بالمستوى الذي كان متوقعًا في غياب تلك الرسوم.
وأظهرت الدراسة أن أسعار السلع كانت ستسجل انخفاضًا طفيفًا لولا تطبيق الرسوم الجمركية، ما يشير إلى أن السياسات التجارية ساهمت بصورة مباشرة وغير مباشرة في زيادة الأعباء على المستهلكين الأميركيين.
وخلص الباحثون إلى أن نحو 26% من أي زيادة في الرسوم الجمركية تنتقل في نهاية المطاف إلى أسعار السلع الاستهلاكية، بينما ينعكس ما يقارب 90% من الرسوم على أسعار الواردات.
وتأتي النتائج في وقت تواصل فيه الأسواق تقييم تأثير السياسات التجارية على التضخم الأميركي ومسار أسعار الفائدة.
🧠 نظرة مُركّب: تكشف الدراسة أن الرسوم الجمركية لا تقتصر آثارها على الشركات المستوردة، بل تنتقل تدريجيًا إلى المستهلكين والمنتجين المحليين. والأهم أن تراجع أثر الرسوم على معدل التضخم لا يعني بالضرورة عودة الأسعار إلى مستوياتها السابقة.
📊 الرسوم الجمركية رفعت أسعار السلع 2.9%
أجرى الدراسة الاقتصاديان ماري أميتي (Mary Amiti) وسيباستيان هايزه (Sebastian Heise) من الاحتياطي الفيدرالي في نيويورك، بالتعاون مع أستاذ الاقتصاد في جامعة كولومبيا ديفيد وينشتاين (David E. Weinstein).
وشمل التحليل 67 فئة من السلع الاستهلاكية غير النفطية، مع استبعاد الخدمات من نطاق الدراسة.
وأظهرت النتائج أن الرسوم الجمركية رفعت مستوى أسعار السلع الاستهلاكية بنسبة 2.9% بحلول فبراير 2026.
كما وجد الباحثون أن كل زيادة بمقدار نقطة مئوية واحدة في متوسط معدل الرسوم الجمركية تؤدي إلى ارتفاع أسعار السلع الاستهلاكية بنحو 0.25% خلال العام التالي.
ويعني ذلك أن تأثير الرسوم لا يظهر بالكامل عند تطبيقها، بل يتوزع على عدة أشهر مع انتقال التكاليف عبر سلاسل التوريد.
🧠 نظرة مُركّب: تمثل نسبة 2.9% زيادة تراكمية في مستوى الأسعار مقارنة بسيناريو عدم فرض الرسوم، وليست بالضرورة زيادة مماثلة في معدل التضخم السنوي العام. وهذا التمييز مهم لفهم تأثير السياسات التجارية على القوة الشرائية للمستهلكين.
💰 كيف تنتقل الرسوم الجمركية إلى أسعار المستهلكين؟
حددت الدراسة 3 قنوات رئيسية تنتقل من خلالها الرسوم الجمركية إلى أسعار السلع في الأسواق الأميركية.
القناة الأولى: ارتفاع أسعار السلع المستوردة
تمثل هذه القناة نحو ثلثي الزيادة في أسعار المستهلكين الناتجة عن الرسوم.
فعندما تُفرض رسوم إضافية على الواردات، ترتفع تكلفة دخول المنتجات الأجنبية إلى السوق الأميركية، وينتقل جزء من هذه الزيادة إلى الأسعار النهائية.
القناة الثانية: ارتفاع تكاليف الإنتاج المحلي
تستخدم الشركات الأميركية مواد خام ومكونات مستوردة في تصنيع منتجاتها.
وعندما ترتفع تكلفة هذه المدخلات بسبب الرسوم، تواجه الشركات المحلية ضغوطًا إضافية على هوامش الربح، وقد تلجأ إلى رفع أسعار منتجاتها لتعويض التكاليف.
القناة الثالثة: تراجع المنافسة الأجنبية
تؤدي الرسوم الجمركية إلى زيادة أسعار بعض المنتجات الأجنبية، ما يمنح الشركات المحلية مساحة أكبر لرفع أسعارها مع تراجع المنافسة السعرية من الواردات.
وتمثل القناتان الثانية والثالثة معًا نحو ثلث التأثير النهائي للرسوم على أسعار السلع الاستهلاكية.
🧠 نظرة مُركّب: توضح هذه القنوات أن الرسوم الجمركية قد ترفع أسعار المنتجات الأميركية نفسها، وليس فقط السلع المستوردة. ولذلك فإن حماية بعض الصناعات المحلية من المنافسة الأجنبية قد تترافق مع تكاليف إضافية يتحملها المستهلك النهائي.
⏳ التأثير الكامل للرسوم يحتاج إلى عام تقريبًا
وجد الباحثون أن انتقال الرسوم الجمركية إلى أسعار الواردات يحدث بصورة شبه فورية.
لكن تأثيرها على المنتجات المصنوعة داخل الولايات المتحدة يستغرق فترة أطول، نتيجة الوقت اللازم لانتقال ارتفاع التكاليف عبر سلاسل التوريد.
وقد تحتاج الزيادة في أسعار المنتجات المحلية إلى ما بين 9 و12 شهرًا حتى تظهر بصورة واضحة.
وخلصت الدراسة إلى أن التأثير الكامل للرسوم الجمركية على أسعار المستهلكين يستغرق نحو عام واحد.
ويعني ذلك أن القرارات التجارية قد تستمر في التأثير على التضخم حتى بعد مرور عدة أشهر على تطبيقها.
🧠 نظرة مُركّب: التأخر الزمني في انتقال التكاليف يجعل تقييم أثر الرسوم بعد أسابيع قليلة من فرضها غير كافٍ. كما يعني أن قرارات التجارة السابقة قد تستمر في التأثير على بيانات الأسعار اللاحقة، حتى إذا لم تُفرض رسوم جديدة خلال تلك الفترة.
📉 تأثير الرسوم يتراجع من 3% إلى نحو 2%
بلغ تأثير الرسوم الجمركية على مستوى أسعار السلع الاستهلاكية ذروته عند نحو 3% في فبراير 2026.
لكن هذا التأثير تراجع إلى قرابة 2% بحلول أغسطس من العام نفسه.
وجاء الانخفاض بعد قرار المحكمة العليا الأميركية إبطال الرسوم الجمركية المفروضة بموجب صلاحيات الطوارئ.
واستُبدلت تلك الرسوم لاحقًا برسم إضافي أقل على الواردات بنسبة 10%.
وساهم تغيير هيكل الرسوم في تخفيف أثرها على الأسعار مقارنة بالمستويات السابقة.
ومع ذلك، ظلت أسعار السلع الاستهلاكية أعلى من المستوى الذي كانت ستبلغه في غياب الرسوم الجمركية.
🧠 نظرة مُركّب: انخفاض الأثر التراكمي من نحو 3% إلى 2% يمثل تراجعًا في الضغط السعري المرتبط بالرسوم، لكنه لا يعني زوال العبء بالكامل. فالأسعار قد تظل مرتفعة مقارنة بالمسار الذي كانت ستسلكه دون هذه السياسات.
🇺🇸 من يتحمل التكلفة الحقيقية للرسوم الجمركية؟
أظهرت الدراسة أن نحو 90% من قيمة الرسوم الجمركية تنعكس على أسعار الواردات.
وتشير هذه النتيجة إلى أن المصدرين الأجانب لا يتحملون سوى جزء محدود من التكلفة عند مستوى الاستيراد.
وفي المقابل، يتحمل المستوردون الأميركيون معظم الزيادة الأولية في الأسعار، قبل أن يتوزع العبء لاحقًا بين الشركات والمستهلكين.
وعند احتساب التأثير المباشر وغير المباشر عبر القنوات الثلاث، ينتقل نحو 26% من أي زيادة في الرسوم إلى أسعار السلع الاستهلاكية.
ولا يعني ذلك أن النسبة المتبقية تختفي، بل إن جزءًا من التكلفة قد يظهر في هوامش الشركات أو في مراحل أخرى من سلاسل الإنتاج والتوزيع.
🧠 نظرة مُركّب: تتعارض هذه النتائج مع الفكرة القائلة إن الدول المصدرة تتحمل العبء الأكبر للرسوم الجمركية. فارتفاع أسعار الواردات بنحو 90% من قيمة الرسوم يشير إلى انتقال معظم التكلفة الأولية إلى الجانب الأميركي، وإن كان توزيعها النهائي يختلف بين الشركات والمستهلكين.
🏭 الرسوم تؤثر أيضًا على الشركات المصنعة داخل أميركا
لا تقتصر نتائج الدراسة على السلع المستوردة، بل تشمل أيضًا المنتجات المصنعة محليًا.
فالشركات الأميركية التي تعتمد على مكونات أجنبية تواجه تكاليف إنتاج أعلى عند فرض رسوم على هذه المدخلات.
وقد تختار بعض الشركات امتصاص جزء من الزيادة على حساب هوامش أرباحها، بينما تنقل شركات أخرى جزءًا منها إلى العملاء.
كما أن تراجع المنافسة من المنتجات الأجنبية قد يسمح لبعض المنتجين المحليين بزيادة الأسعار حتى دون ارتفاع مماثل في تكاليفهم.
ويعني ذلك أن التأثير النهائي للرسوم يعتمد على طبيعة الصناعة وهيكل التكاليف ومستوى المنافسة.
🧠 نظرة مُركّب: قد تستفيد بعض الشركات المحلية من انخفاض المنافسة الأجنبية، لكن الشركات التي تعتمد على مدخلات مستوردة قد تتعرض لضغوط معاكسة. ولذلك لا يمكن اعتبار الرسوم الجمركية عاملًا إيجابيًا أو سلبيًا لجميع الشركات الأميركية بالدرجة نفسها.
📅 الرسوم على كندا قد تعيد الضغوط التضخمية في 2027
توقع الباحثون أن تعود مساهمة الرسوم الجمركية في تضخم أسعار السلع على أساس سنوي إلى المنطقة الإيجابية بصورة طفيفة بحلول منتصف 2027.
ويرتبط هذا التوقع بالرسوم المفروضة بالفعل على السلع الكندية، إلى جانب زيادة مخطط لها في الرسوم على السيارات الكندية خلال يناير 2027.
وقد يؤدي استمرار هذه الإجراءات إلى إضافة ضغوط جديدة على أسعار بعض السلع، حتى مع تراجع تأثير الرسوم السابقة.
لكن الباحثين أشاروا إلى أن الأثر التضخمي قد يتلاشى تدريجيًا بمرور الوقت، بينما يظل مستوى الأسعار أعلى مما كان سيكون عليه دون الرسوم.
🧠 نظرة مُركّب: تمثل الرسوم المرتبطة بكندا مصدرًا محتملًا لضغوط سعرية جديدة خلال 2027. وسيعتمد حجم التأثير على تنفيذ الزيادات المخططة واستجابة الشركات والمستهلكين، إضافة إلى أي تغييرات لاحقة في السياسة التجارية.
🏦 ماذا تعني النتائج للاحتياطي الفيدرالي؟
تسلط الدراسة الضوء على العلاقة بين السياسة التجارية والتضخم، وهي علاقة مهمة عند تقييم قرارات الاحتياطي الفيدرالي (Federal Reserve).
فالرسوم الجمركية قد ترفع مستوى الأسعار بصورة مباشرة، كما قد تخلق ضغوطًا غير مباشرة تستمر لأشهر.
لكن البنك المركزي يحتاج إلى التمييز بين الزيادة المؤقتة في معدل التضخم الناتجة عن تعديل الرسوم وبين الضغوط التضخمية المستمرة التي قد تتطلب استجابة نقدية.
كما أن استمرار ارتفاع مستوى الأسعار قد يؤثر على القوة الشرائية للمستهلكين حتى بعد انحسار الزيادة السنوية في التضخم.
🧠 نظرة مُركّب: لا تعني نتائج الدراسة أن الرسوم الجمركية وحدها تحدد مسار الفائدة الأميركية. لكنها توضح أن السياسة التجارية يمكن أن تعقّد مهمة الفيدرالي، خصوصًا إذا تزامنت زيادات الأسعار المرتبطة بالرسوم مع ضغوط أخرى في الطاقة والأجور والخدمات.
📊 لماذا تهم الدراسة المستثمرين؟
تقدم النتائج إطارًا لفهم كيفية انتقال السياسات التجارية إلى أرباح الشركات وسلوك المستهلكين.
فالشركات المستوردة قد تواجه ارتفاعًا في تكلفة البضائع، بينما تتعرض الشركات المصنعة محليًا لضغوط إذا كانت تعتمد على مكونات أجنبية.
وفي المقابل، قد تستفيد بعض الشركات المحلية من انخفاض المنافسة الأجنبية وارتفاع قدرتها على التسعير.
أما المستهلكون، فقد يواجهون ارتفاعًا في تكلفة شراء السلع، ما قد يحد من الإنفاق على منتجات أخرى.
وقد تنعكس هذه التطورات على توقعات الأرباح وهوامش التشغيل والطلب الاستهلاكي، إلى جانب تقديرات التضخم والفائدة.
🧠 نظرة مُركّب: الأثر الاستثماري للرسوم يختلف بين القطاعات والشركات. ولذلك فإن تحليل نسبة الواردات في تكاليف الشركة، وقدرتها على تمرير الزيادات السعرية، وحساسية عملائها للأسعار، قد يكون أكثر فائدة من افتراض تأثير موحد للرسوم على السوق بأكمله.
📌 الخلاصة لمتابعي مُركّب
خلصت دراسة للاحتياطي الفيدرالي في نيويورك إلى أن الرسوم الجمركية التي فرضها الرئيس الأميركي دونالد ترامب رفعت مستوى أسعار السلع الاستهلاكية بنسبة 2.9% بحلول فبراير 2026.
وشملت الدراسة 67 فئة من السلع غير النفطية، واستبعدت الخدمات.
وأظهرت أن كل زيادة بمقدار نقطة مئوية واحدة في متوسط الرسوم تؤدي إلى ارتفاع أسعار السلع بنحو 0.25% خلال العام التالي.
كما توصل الباحثون إلى أن نحو ثلثي التأثير يأتي من ارتفاع أسعار السلع المستوردة، بينما ينتج الثلث المتبقي عن ارتفاع تكاليف الإنتاج المحلي وتراجع المنافسة الأجنبية.
وتنتقل الرسوم إلى أسعار الواردات بصورة شبه فورية، لكن تأثيرها على المنتجات الأميركية قد يستغرق بين 9 و12 شهرًا.
وبلغ أثر الرسوم على مستوى الأسعار ذروته قرب 3% في فبراير، قبل أن يتراجع إلى نحو 2% في أغسطس 2026.
وتوقعت الدراسة عودة مساهمة طفيفة للرسوم في التضخم السنوي للسلع بحلول منتصف 2027، مع استمرار تأثير الرسوم على كندا والزيادة المخططة على السيارات الكندية.
🧠 نظرة مُركّب: تكشف الدراسة أن الرسوم الجمركية ترفع تكلفة السلع عبر قنوات متعددة، وأن المستهلكين والشركات الأميركية يتحملون جزءًا مهمًا من آثارها. والأهم للمستثمرين هو التمييز بين تراجع معدل التضخم واستمرار ارتفاع مستوى الأسعار، لأن الأثر على القوة الشرائية وهوامش الشركات قد يمتد لفترة أطول.
🔮 النظرة المستقبلية
ستظل السياسة التجارية الأميركية عاملًا مهمًا في تحديد مسار أسعار السلع خلال 2027، خصوصًا مع الرسوم القائمة على المنتجات الكندية والزيادة المخطط لها على السيارات في يناير.
وإذا نُفذت الزيادات المقررة، فقد تعود مساهمة الرسوم في التضخم السنوي للسلع إلى مستويات إيجابية بصورة محدودة بحلول منتصف 2027، وفقًا لتوقعات الباحثين.
وفي المقابل، قد يؤدي تخفيف الرسوم أو تعديلها إلى تقليص الضغوط السعرية المرتبطة بها، دون أن يضمن عودة جميع الأسعار إلى مستوياتها السابقة.
وستكون قدرة الشركات على امتصاص التكاليف أو تمريرها إلى المستهلكين عاملًا حاسمًا في تحديد تأثير الرسوم على الأرباح والإنفاق الاستهلاكي.
أما بالنسبة إلى الاحتياطي الفيدرالي، فسيكون التحدي هو تحديد ما إذا كانت الزيادات السعرية الناتجة عن الرسوم تمثل صدمة مؤقتة لمستوى الأسعار، أم أنها تسهم في استمرار ضغوط تضخمية أوسع.
وستبقى بيانات الأسعار وهوامش الشركات والتغيرات في السياسة التجارية مؤشرات رئيسية لفهم التأثير الاقتصادي خلال المرحلة المقبلة.