مولسون كورز… عملاق مشروبات بعلامات تجارية قوية وتقييم منخفض لكن النمو والربحية يواجهان ضغوطًا 🥤📉⚠️
تُعد مولسون كورز (TAP) واحدة من أكبر شركات المشروبات عالميًا، وتمتلك تاريخًا يمتد لأكثر من قرنين ومحفظة واسعة من العلامات التجارية المعروفة مثل Coors Light وMiller Lite وBlue Moon وPeroni، إلى جانب توسعها في المشروبات غير الكحولية والبدائل الجديدة.
ورغم قوة الهامش الإجمالي والتدفقات النقدية تاريخيًا، فإن الإيرادات بقيت شبه مستقرة خلال السنوات الأخيرة، بينما تراجعت الهوامش التشغيلية وربحية السهم، في حين يتداول السهم بخصم واضح عن قيمته العادلة وبمضاعف ربحية منخفض.
📊 نتائج الربع الثاني CY2026: الإيرادات مستقرة نسبيًا والأرباح تجاوزت التوقعات
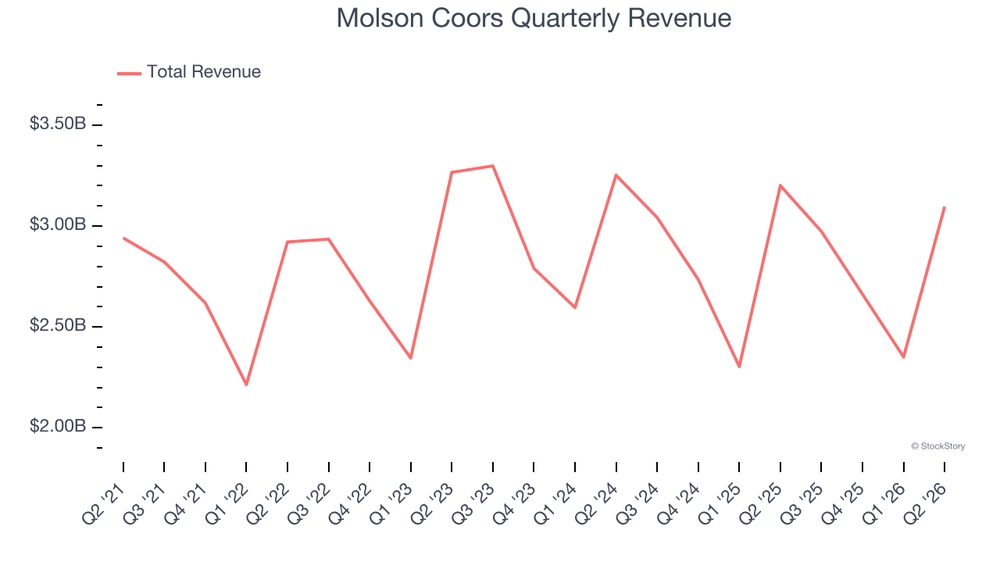
- الإيرادات: 3.10 مليار دولار (-3.3% سنويًا، متوافقة مع التوقعات تقريبًا)
- ربحية السهم المعدلة (Adjusted EPS): 1.58 دولار (أعلى من التوقعات بـ4.4%)
- الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء (Adjusted EBITDA): 624.6 مليون دولار (هامش 20.2%، أعلى من التوقعات بـ3.8%)
- الهامش التشغيلي (Operating Margin): 10.7% مقابل 18.2% في الفترة نفسها من العام الماضي
- هامش التدفق النقدي الحر (Free Cash Flow Margin): 7.4% مقابل 17.4% في الفترة نفسها من العام الماضي
- القيمة السوقية: 7.85 مليار دولار
🧠 نظرة مُركّب: الربع حمل بعض الإيجابيات مع تفوق ربحية السهم والأرباح المعدلة على التوقعات، لكن انخفاض الإيرادات والتراجع الحاد في الهوامش التشغيلية والنقدية يكشفان استمرار الضغوط الأساسية.
🚀 1. الإيرادات: نمو شبه غائب والطلب يظل ضعيفًا
آخر 3 سنوات:
- الإيرادات بقيت شبه مستقرة دون نمو يُذكر
الربع الثاني CY2026:
- الإيرادات: 3.10 مليار دولار
- تراجع سنوي: 3.3%
- متوافقة تقريبًا مع توقعات السوق البالغة 3.09 مليار دولار
آخر 12 شهرا:
- الإيرادات: 11.08 مليار دولار
توقعات 12 شهرا:
- نمو الإيرادات المتوقع: حوالي 0%
ويعود ضعف النمو بصورة أساسية إلى انخفاض حجم المنتجات التي يشتريها المستهلكون، بينما يجعل الحجم الكبير للشركة العثور على مصادر نمو إضافية أكثر صعوبة.
ويتطلب إعادة تسريع المبيعات تحسين التسعير أو إطلاق منتجات جديدة أو تحقيق توسع أكبر في الأسواق الدولية.
🧠 نظرة مُركّب: قوة العلامات التجارية لم تتحول إلى نمو مستدام في الطلب، والتوقعات الحالية لا تشير إلى تغير قريب، ما يجعل استعادة نمو أحجام المبيعات أحد أهم التحديات.
⚙️ 2. نموذج الأعمال: علامات عالمية وتوسع خارج البيرة التقليدية
تعتمد مولسون كورز (TAP) على محفظة واسعة من العلامات التجارية تشمل:
- Coors Light
- Miller Lite
- Blue Moon
- Peroni
- مجموعة متنوعة من أنواع البيرة التقليدية والمتخصصة
- مشروبات غير كحولية
- خيارات بديلة للمشروبات التقليدية
وتعود جذور الشركة إلى تأسيس Molson عام 1786، بينما تشكلت مولسون كورز بصورتها الحديثة عام 2005 بعد اندماجها مع Adolph Coors Company.
وتبيع الشركة منتجاتها عبر:
- المتاجر الكبرى
- متاجر التجزئة
- المتاجر الصغيرة
- الحانات
- المطاعم
- شبكات توزيع وشراكات عالمية
كما تمتلك حضورًا في أمريكا الشمالية وأوروبا وآسيا وأسواق دولية أخرى، ما يقلل اعتمادها على سوق جغرافي واحد.
🧠 نظرة مُركّب: العلامات التجارية الواسعة وشبكة التوزيع العالمية تمثلان أصولًا مهمة، لكن الشركة تحتاج إلى تحويل هذا الانتشار إلى نمو فعلي في الأحجام بدل الاعتماد على الحجم الحالي للأعمال.
🥤 3. القطاع والصناعة
تنتمي مولسون كورز إلى قطاع السلع الاستهلاكية الأساسية وصناعة المشروبات، التي تتأثر بصورة رئيسية بـ:
- قوة العلامة التجارية
- الإنفاق على التسويق
- تغير أذواق المستهلكين
- القدرة على إطلاق منتجات جديدة
- قوة التسعير
- الانتشار عبر قنوات التوزيع
لكن الصناعة تواجه أيضًا تغيرات هيكلية تشمل:
- تحول أنماط استهلاك المشروبات
- نمو البيرة الحرفية
- ظهور فئات جديدة من المشروبات
- زيادة المنافسة من العلامات الناشئة
- انخفاض تكلفة إنشاء وتسويق علامات جديدة عبر وسائل التواصل الاجتماعي
- خطر ركود أحجام المبيعات لدى الشركات التي لا تواكب تغير الأذواق
🧠 نظرة مُركّب: قوة العلامات التاريخية توفر دفاعًا نسبيًا، لكن تغير تفضيلات المستهلكين يعني أن الابتكار أصبح ضروريًا للحفاظ على الحصة السوقية وإعادة نمو الطلب.
🌐 4. المنافسة
تتنافس مولسون كورز (TAP) مع عدد من شركات المشروبات العالمية، أبرزها:
وتتنافس هذه الشركات على قوة العلامات التجارية والتسعير والتوزيع والابتكار والقدرة على الاستجابة لتغير أذواق المستهلكين.
🧠 نظرة مُركّب: مولسون كورز تمتلك حجمًا وعلامات تجارية معروفة عالميًا، لكن المنافسة القوية وتغير أنماط الاستهلاك يجعلان الحفاظ على الأحجام والنمو أكثر صعوبة.
📈 5. الهوامش: اقتصاديات قوية للمنتج لكن الربحية التشغيلية تدهورت
آخر عامين:
- متوسط الهامش الإجمالي (Gross Margin): 56.1%
- متوسط الهامش التشغيلي (Operating Margin): -4.1%
خلال آخر 12 شهرًا:
- تراجع الهامش التشغيلي بنحو 37 نقطة مئوية
الربع الثاني CY2026:
- الهامش التشغيلي: 10.7%
- مقابل 18.2% في الفترة نفسها من العام الماضي
- تراجع سنوي بمقدار 7.5 نقطة مئوية
ويعكس متوسط الهامش الإجمالي المرتفع اقتصاديات قوية على مستوى المنتجات وقدرة جيدة على تغطية تكاليف المواد الخام والإنتاج والنقل والتوزيع.
لكن ضعف الهامش التشغيلي تاريخيًا والتراجع الكبير في الربع الأخير يشيران إلى ارتفاع المصروفات التشغيلية مثل التسويق والمصاريف الإدارية.
🧠 نظرة مُركّب: قوة الهامش الإجمالي تكشف أن المشكلة ليست في اقتصاديات المنتج الأساسية، بل في تحويل هذه الربحية إلى أرباح تشغيلية بعد احتساب المصروفات.
📈 6. ربحية السهم: استقرار تاريخي وتراجع متوقع
آخر 3 سنوات:
- ربحية السهم بقيت شبه مستقرة
الربع الثاني CY2026:
- ربحية السهم المعدلة (Adjusted EPS): 1.58 دولار
- مقابل 2.05 دولار في الفترة نفسها من العام الماضي
- تراجع سنوي: حوالي 22.9%
- أعلى من توقعات المحللين البالغة 1.51 دولار بـ4.4%
توقعات 12 شهرا:
- ربحية السهم المتوقعة: 4.77 دولار
- مقابل 5.08 دولار خلال آخر 12 شهرًا
- تراجع متوقع: 6.1%
وتحركت ربحية السهم تاريخيًا بصورة مشابهة للإيرادات، إذ لم تحقق الشركة نموًا ملموسًا في أي منهما خلال السنوات الثلاث الأخيرة.
🧠 نظرة مُركّب: التفوق على توقعات الربع إيجابي، لكن انخفاض الأرباح سنويًا والتراجع المتوقع خلال العام المقبل يؤكدان أن الشركة لم تدخل بعد مرحلة نمو مستدام في الربحية.
💸 7. التدفق النقدي الحر: نقطة قوة تاريخية لكنها تراجعت في الربع
آخر عامين:
- متوسط هامش التدفق النقدي الحر (Free Cash Flow Margin): 8.2%
- المتوسط أعلى من قطاع السلع الاستهلاكية الأساسية بصورة عامة
الربع الثاني CY2026:
- التدفق النقدي الحر: 228.1 مليون دولار
- هامش التدفق النقدي الحر: 7.4%
- مقابل 17.4% في الفترة نفسها من العام الماضي
- تراجع سنوي في الهامش بمقدار 10 نقاط مئوية
ويظل توليد النقد أفضل نسبيًا من الربحية التشغيلية، ويرجع جزء من هذه الفجوة إلى إضافة المصروفات غير النقدية مثل الاستهلاك والتعويضات القائمة على الأسهم عند حساب التدفق النقدي الحر.
لكن التراجع الحاد في هامش الربع يستحق المتابعة، خصوصًا أن شركات السلع الاستهلاكية الأساسية يفترض أن تتمتع عادة بتدفقات نقدية أكثر استقرارًا.
🧠 نظرة مُركّب: التدفقات النقدية تمثل إحدى أفضل خصائص الشركة، لكن التراجع الكبير في الربع يقلل من هذه الميزة ويجعل استعادة الاستقرار النقدي عاملًا مهمًا خلال الفصول المقبلة.
📊 8. العائد على رأس المال والمركز المالي
5 سنوات:
- متوسط العائد على رأس المال المستثمر (ROIC): 0.2%
- المستوى أقل من التكلفة المعتادة لرأس المال في القطاع
- العائد على رأس المال اتجه إلى الانخفاض مؤخرًا
ويعكس هذا المستوى المنخفض ضعف قدرة الشركة تاريخيًا على تحقيق أرباح تشغيلية مرتفعة مقارنة بحجم رأس المال المستثمر في الأعمال.
المركز المالي:
- النقد: 2.13 مليار دولار
- الديون: 7.71 مليار دولار
- صافي الدين: حوالي 5.58 مليار دولار
- الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء خلال آخر 12 شهرًا (EBITDA): 2.21 مليار دولار
- صافي الدين إلى الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء (Net Debt / EBITDA): 2.5 مرة
- مصروفات الفوائد السنوية: 230.3 مليون دولار
ورغم حجم الدين الكبير، فإن مستوى الرافعة المالية يعتبر قابلًا للإدارة مقارنة بالأرباح الحالية، كما أن مصروفات الفوائد لا تمثل ضغطًا مفرطًا على الشركة في الوقت الراهن.
🧠 نظرة مُركّب: المديونية تبدو قابلة للإدارة، لكن انخفاض العائد على رأس المال يمثل المشكلة الأهم، لأنه يشير إلى ضعف الكفاءة في تحويل الاستثمارات إلى أرباح مرتفعة.
📌 9. أبرز استنتاجات نتائج الربع
حملت النتائج عدة نقاط إيجابية:
- الإيرادات جاءت متوافقة تقريبًا مع توقعات السوق
- ربحية السهم المعدلة تجاوزت التوقعات بـ4.4%
- الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء تجاوزت التوقعات بـ3.8%
- هامش الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء بلغ 20.2%
- متوسط الهامش الإجمالي خلال العامين الماضيين بلغ 56.1%
- متوسط هامش التدفق النقدي الحر خلال العامين الماضيين بلغ 8.2%
- المديونية لا تمثل ضغطًا ماليًا حادًا حاليًا
لكن في المقابل:
- الإيرادات تراجعت 3.3% سنويًا
- الإيرادات بقيت شبه مستقرة خلال آخر 3 سنوات
- توقعات 12 شهرًا تشير إلى استمرار استقرار الإيرادات تقريبًا
- الهامش التشغيلي تراجع من 18.2% إلى 10.7%
- ربحية السهم انخفضت من 2.05 دولار إلى 1.58 دولار
- ربحية السهم متوقع أن تتراجع 6.1% خلال 12 شهرًا
- هامش التدفق النقدي الحر تراجع من 17.4% إلى 7.4%
- متوسط العائد على رأس المال المستثمر بلغ 0.2% فقط
- السهم بقي شبه مستقر مباشرة بعد إعلان النتائج
🧠 نظرة مُركّب: النتائج تجاوزت بعض توقعات الربحية، لكن الاتجاه الأساسي يظل ضعيفًا مع تراجع الإيرادات والأرباح والهوامش، لذلك يحتاج التحسن إلى أكثر من مجرد تفوق محدود على توقعات فصل واحد.
💵 10. هل الوقت مناسب لشراء السهم؟
- السعر الحالي: 39.11 دولار
- القيمة العادلة: 49.00 دولار
- السهم يتداول بحوالي 20% دون قيمته العادلة
- مضاعف الربحية المستقبلي (Forward P/E): حوالي 8.4 مرة
- مستوى عدم اليقين: Medium
يبدو تقييم السهم منخفضًا بوضوح من الناحية الاسمية، كما أن السعر الحالي يوفر خصمًا ملحوظًا عن القيمة العادلة.
لكن مضاعف الربحية المنخفض يأتي بالتزامن مع ضعف نمو الإيرادات وتراجع ربحية السهم والهوامش والعائد المنخفض جدًا على رأس المال، ما يعني أن جزءًا من انخفاض التقييم يعكس تحديات حقيقية في جودة الأعمال.
🧠 نظرة مُركّب: الخصم عن القيمة العادلة ومضاعف الربحية المنخفض يوفران دعمًا للتقييم، لكن إعادة تقييم السهم بصورة مستدامة تحتاج إلى عودة نمو المبيعات وتحسن الهوامش وكفاءة رأس المال.
🧾 الخلاصة المركبة: علامات قوية وتقييم منخفض لكن الأساسيات تحتاج إلى تحسن
تمتلك مولسون كورز (TAP):
- محفظة واسعة من العلامات التجارية العالمية
- شبكة توزيع وحضورًا دوليًا كبيرًا
- متوسط هامش إجمالي قويًا
- توليدًا جيدًا للتدفق النقدي الحر تاريخيًا
- ربحية سهم تجاوزت توقعات الربع
- أرباحًا معدلة تجاوزت التوقعات
- مديونية قابلة للإدارة مقارنة بالأرباح
- مضاعف ربحية مستقبليًا منخفضًا
- سعرًا أقل بنحو 20% من القيمة العادلة
لكن:
- الإيرادات بقيت شبه مستقرة خلال السنوات الأخيرة
- الإيرادات تراجعت في الربع الأخير
- لا يتوقع نمو ملموس في الإيرادات خلال 12 شهرًا
- الهامش التشغيلي تراجع بقوة
- ربحية السهم انخفضت سنويًا
- ربحية السهم متوقع أن تتراجع خلال العام المقبل
- هامش التدفق النقدي الحر تراجع بصورة حادة في الربع
- العائد على رأس المال المستثمر منخفض جدًا
- تغير تفضيلات المستهلكين يمثل تحديًا طويل الأجل
✨ الخلاصة: مولسون كورز تمتلك علامات تجارية عالمية قوية وتوليدًا نقديًا جيدًا تاريخيًا، كما يتداول السهم بخصم واضح عن قيمته العادلة وبمضاعف ربحية منخفض، لكن ضعف نمو الإيرادات وتراجع الهوامش والأرباح والعائد على رأس المال يجعل تحسن الأساسيات العامل الحاسم لاستدامة أي إعادة تقييم للسهم.