إنفيديا وميكرون تتعافيان.. توقعات إيرادات OpenAI البالغة 70 مليار دولار تعيد التفاؤل لأسهم الذكاء الاصطناعي 📈
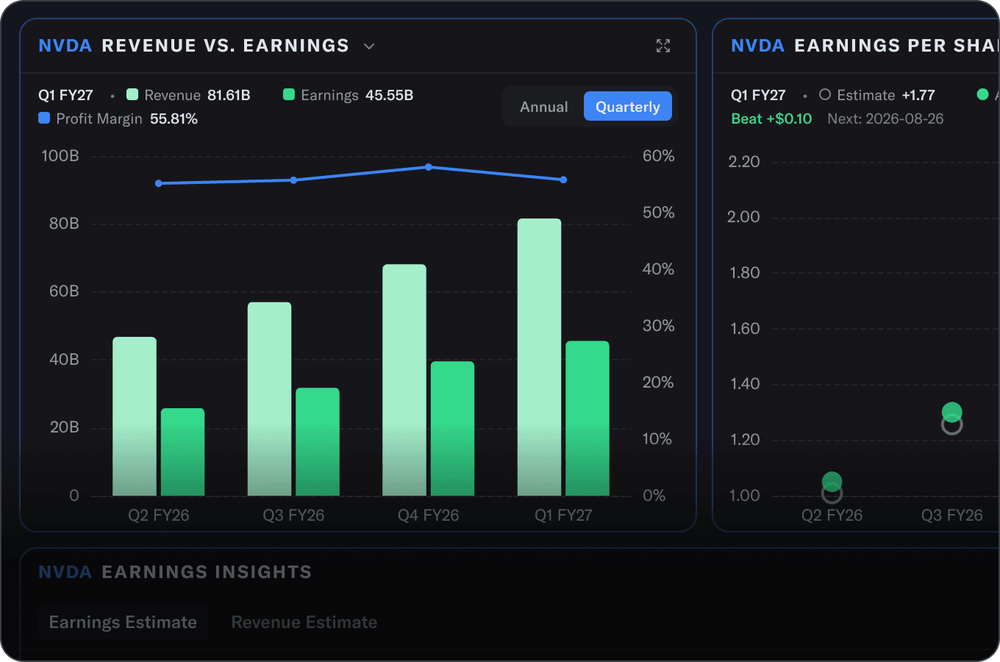
تستعد أسهم شركات أشباه الموصلات المرتبطة بالذكاء الاصطناعي لاستعادة بعض خسائرها خلال تعاملات الجمعة 9 أكتوبر 2026، بعدما كشفت تقارير عن توقعات جديدة لشركة أوبن إيه آي (OpenAI) تشير إلى إمكانية وصول إيراداتها السنوية المحسوبة وفق معدل التشغيل إلى $70 مليار أو أكثر بنهاية 2026.
وجاءت هذه التوقعات لتدعم معنويات المستثمرين تجاه شركات مثل إنفيديا (NVDA – Nvidia) وميكرون تكنولوجي (MU – Micron Technology)، بعد موجة بيع شهدتها أسهم التكنولوجيا خلال جلسة الخميس.
وكانت المخاوف قد تصاعدت بعدما ظهرت بيانات تشير إلى أن الإيرادات السنوية المحسوبة وفق معدل التشغيل لدى أوبن إيه آي بلغت نحو $50 مليار بنهاية سبتمبر، مقارنة بتقديرات متداولة بين المستثمرين قاربت $68 مليار.
لكن المعلومات الجديدة أوضحت أن الفجوة بين الرقمين ارتبطت باختلاف طرق احتساب الإيرادات، وليس بخسارة مبيعات فعلية.
وتكتسب هذه التطورات أهمية خاصة لأن أوبن إيه آي تمثل أحد أبرز محركات الطلب على البنية التحتية للذكاء الاصطناعي، بما يشمل معالجات الرسوميات والذاكرة ومراكز البيانات والخدمات السحابية.
🧠 نظرة مُركّب: يعكس تعافي أسهم الرقائق المحتمل حساسية السوق تجاه توقعات نمو أوبن إيه آي. لكن الأهم للمستثمرين ليس حجم إيرادات الشركة وحده، بل قدرتها على تحويل هذا النمو إلى طلب مستدام على البنية التحتية، مع الحفاظ على اقتصاديات تشغيل تسمح باستمرار الإنفاق الرأسمالي المرتفع.
📊 أوبن إيه آي تستهدف إيرادات سنوية تتجاوز 70 مليار دولار
أبلغت أوبن إيه آي (OpenAI) مستثمرين، ضمن مناقشات مرتبطة بجولة تمويل جديدة، بأنها تتوقع وصول معدل إيراداتها السنوي إلى $70 مليار على الأقل بنهاية 2026.
ويختلف معدل الإيرادات السنوي (Annualized Revenue Run Rate) عن الإيرادات الفعلية المحققة خلال سنة مالية كاملة.
فهذا المقياس يستخدم وتيرة الإيرادات الحالية لتقدير حجم الإيرادات السنوية إذا استمر النشاط بالمعدل نفسه.
وبالتالي، فإن بلوغ معدل إيرادات سنوي قدره $70 مليار بنهاية ديسمبر لا يعني بالضرورة أن الشركة ستكون قد حققت إيرادات فعلية بالقيمة نفسها خلال عام 2026.
وجاءت التوقعات ضمن معلومات نُقلت عن أشخاص مطلعين على مناقشات التمويل، بينما امتنعت الشركة عن التعليق عليها.
وبحسب البيانات المتداولة، يُعد قطاع العملاء من الشركات والمؤسسات المحرك الرئيسي للنمو المتوقع.
🧠 نظرة مُركّب: يمثل الوصول إلى معدل إيرادات سنوي يبلغ $70 مليار مؤشرًا على توسع الطلب التجاري على خدمات الذكاء الاصطناعي. لكن هذا الرقم لا يكفي وحده لتقييم الربحية أو التدفقات النقدية، خصوصًا في قطاع يتطلب استثمارات ضخمة في الحوسبة والطاقة والبنية التحتية.
🚀 نمو الإيرادات يتسارع خلال الربع الثالث
أشارت المعلومات المقدمة للمستثمرين إلى تسارع واضح في وتيرة نمو إيرادات أوبن إيه آي خلال الربع الثالث من 2026.
فقد بلغ نمو معدل الإيرادات السنوي الإجمالي نحو 77% خلال الربع.
أما قطاع المؤسسات، فسجل نموًا في معدل الإيرادات بلغ 107% خلال الفترة نفسها.
وتوضح هذه الأرقام أن الطلب من الشركات أصبح عنصرًا رئيسيًا في توسع أعمال أوبن إيه آي.
وتشمل الاستخدامات المؤسسية المحتملة للذكاء الاصطناعي تطوير البرمجيات وتحليل البيانات وأتمتة العمليات وخدمة العملاء وإدارة المعرفة.
وتتميز هذه الاستخدامات بإمكانية دمج الخدمات في العمليات اليومية للشركات، ما قد يدعم تكرار الاستخدام والإنفاق.
لكن استمرار النمو المرتفع يعتمد على قدرة أوبن إيه آي على تقديم خدمات تحقق قيمة اقتصادية واضحة للعملاء، وليس فقط على زيادة عدد المستخدمين.
🧠 نظرة مُركّب: يبرز نمو قطاع المؤسسات بنسبة 107% باعتباره أحد أهم المؤشرات في التقرير. فالتوسع المؤسسي قد يدعم استقرار الإيرادات على المدى الطويل، لكنه يزيد أيضًا أهمية مراقبة تكلفة تقديم الخدمات وهوامش الربح مع ارتفاع أحجام الاستخدام.
📉 لماذا هبطت أسهم الذكاء الاصطناعي الخميس؟
تعرضت مجموعة من الأسهم المرتبطة بالبنية التحتية للذكاء الاصطناعي لضغوط بيعية خلال جلسة الخميس 8 أكتوبر 2026.
وشملت التراجعات أسهم:
- إنفيديا (NVDA – Nvidia)، المتخصصة في معالجات الذكاء الاصطناعي.
- أوراكل (ORCL – Oracle)، التي توسع استثماراتها في البنية التحتية السحابية.
- كور ويف (CRWV – CoreWeave)، المتخصصة في خدمات الحوسبة السحابية للذكاء الاصطناعي.
كما تراجع مؤشر ناسداك 100 (NDX – Nasdaq 100) بنسبة 1.4% خلال الجلسة.
وجاءت الضغوط بعدما ظهر أن معدل الإيرادات السنوي لأوبن إيه آي بلغ نحو $50 مليار في أواخر سبتمبر.
وكان بعض المستثمرين يتداولون تقديرات أعلى تقارب $68 مليار، ما جعل الرقم المعلن يبدو أقل من المتوقع.
وأثارت الفجوة مخاوف بشأن وتيرة النمو الفعلية لدى أحد أكبر العملاء المحتملين لموردي البنية التحتية للذكاء الاصطناعي.
🧠 نظرة مُركّب: يوضح تراجع الأسهم أن تقييمات شركات الذكاء الاصطناعي أصبحت شديدة الحساسية لأي تغير في توقعات الطلب. فعندما تعتمد السوق على استمرار النمو الاستثنائي، قد تؤدي الفروق بين التقديرات والبيانات إلى تحركات سعرية كبيرة، حتى قبل التأكد من وجود تغير حقيقي في الأعمال.
🔍 اختلاف المحاسبة وراء فجوة 50 و68 مليار دولار
لم تكن الفجوة بين تقديري $50 مليار و**$68 مليار** ناتجة عن تراجع مفاجئ في المبيعات.
بل ارتبطت باختلاف طرق احتساب الإيرادات السنوية بين أوبن إيه آي ومنافستها أنثروبيك (Anthropic).
فبحسب المعلومات الواردة، تحتسب أنثروبيك القيمة الإجمالية للمبيعات التي تتم عبر شركائها في الحوسبة السحابية، ومن بينهم أمازون (AMZN – Amazon).
أما أوبن إيه آي، فتحتسب حصتها الخاصة من الإيرادات الناتجة عن ترتيبات الشراكة، بما يشمل علاقاتها مع مايكروسوفت (MSFT – Microsoft).
ويعني ذلك أن الرقمين قد يختلفان حتى عندما تكون الأنشطة الاقتصادية الأساسية متشابهة.
وكان تقدير $68 مليار قد نشأ عندما طبق بعض المستثمرين منهجية أنثروبيك على بيانات أوبن إيه آي.
ثم انتشرت تقديرات تتراوح بين $68 مليار و**$70 مليار**، ما رفع توقعات السوق قبل ظهور الرقم المحسوب وفق منهجية الشركة نفسها.
🧠 نظرة مُركّب: تكشف هذه الحالة عن أهمية فهم تعريف المؤشرات المالية قبل المقارنة بين الشركات. فاختلاف احتساب الإيرادات الإجمالية والصافية قد يخلق انطباعات مضللة بشأن النمو، خصوصًا في قطاع يعتمد على شراكات معقدة بين مطوري النماذج ومزودي الخدمات السحابية.
🧠 إنفيديا تستفيد من توقعات الطلب على الحوسبة
تُعد إنفيديا (NVDA – Nvidia) من أبرز الشركات المرتبطة بالتوسع في البنية التحتية للذكاء الاصطناعي.
وتستخدم مراكز البيانات معالجاتها لتدريب النماذج وتشغيل خدمات الاستدلال، وهي العمليات التي تسمح لأنظمة الذكاء الاصطناعي بإنتاج الإجابات وتنفيذ المهام.
وكلما ارتفع استخدام خدمات الذكاء الاصطناعي، زادت الحاجة المحتملة إلى القدرة الحاسوبية، ما قد يدعم الطلب على المعالجات المتقدمة.
لكن العلاقة بين نمو إيرادات أوبن إيه آي ومبيعات إنفيديا ليست مباشرة أو ثابتة.
فحجم الطلب على الرقائق يعتمد على كفاءة النماذج وتكاليف التشغيل وخطط الإنفاق الرأسمالي والمنافسة بين موردي المعالجات.
كما أن تطور تقنيات الاستدلال قد يسمح بتنفيذ بعض المهام بموارد حاسوبية أقل.
🧠 نظرة مُركّب: تدعم توقعات أوبن إيه آي المرتفعة فرضية استمرار الطلب على الحوسبة، وهو عامل إيجابي محتمل لإنفيديا. لكن تقييم السهم يتطلب النظر إلى حجم الطلب الفعلي وهوامش الربح والمنافسة، وليس افتراض أن نمو إيرادات العملاء سينتقل بالنسبة نفسها إلى مبيعات الرقائق.
💾 ميكرون تستفيد من توسع البنية التحتية للذكاء الاصطناعي
تأتي ميكرون تكنولوجي (MU – Micron Technology) ضمن الشركات التي قد تستفيد من استمرار الاستثمار في مراكز بيانات الذكاء الاصطناعي.
وتنتج الشركة حلول الذاكرة والتخزين المستخدمة في الخوادم والأجهزة الإلكترونية.
وتحتاج أنظمة الذكاء الاصطناعي المتقدمة إلى ذاكرة عالية الأداء لنقل البيانات بسرعة بين المعالجات ومكونات النظام.
وتزداد أهمية الذاكرة ذات النطاق الترددي المرتفع (HBM – High Bandwidth Memory) في تشغيل المعالجات المتقدمة.
وقد يؤدي استمرار نمو الطلب على الحوسبة إلى دعم احتياجات مراكز البيانات من منتجات الذاكرة.
لكن سوق الذاكرة يتميز بدورات عرض وطلب قد تؤدي إلى تقلبات كبيرة في الأسعار وهوامش الربح.
ولهذا فإن استفادة ميكرون تعتمد أيضًا على الطاقة الإنتاجية والمنافسة وتطور أسعار الذاكرة.
🧠 نظرة مُركّب: يمثل نمو استخدام الذكاء الاصطناعي فرصة مهمة لميكرون، خصوصًا في الذاكرة المتقدمة. لكن قوة الطلب النهائي لا تلغي الطبيعة الدورية لصناعة الذاكرة، ما يجعل متابعة الأسعار والطاقة الإنتاجية عاملًا أساسيًا في تقييم آفاق الشركة.
☁️ أوراكل وكور ويف أمام اختبار العائد على الاستثمار
لا يقتصر تأثير نمو أوبن إيه آي على شركات الرقائق، بل يمتد إلى مزودي البنية التحتية السحابية.
وتبرز أوراكل (ORCL – Oracle) وكور ويف (CRWV – CoreWeave) ضمن الشركات المرتبطة بتوسع الطلب على القدرة الحاسوبية.
وتتطلب خدمات الذكاء الاصطناعي إنشاء مراكز بيانات وتجهيزها بالمعالجات والذاكرة والشبكات وأنظمة الطاقة والتبريد.
وقد يؤدي ارتفاع الطلب إلى زيادة فرص التعاقد على خدمات الحوسبة.
لكن هذه الاستثمارات تحتاج إلى إنفاق رأسمالي كبير، وقد يستغرق تحويلها إلى تدفقات نقدية إيجابية وقتًا طويلًا.
كما أن توسع الطاقة الاستيعابية بسرعة أكبر من الطلب الفعلي قد يضغط على معدلات الاستخدام والعوائد.
🧠 نظرة مُركّب: توفر توقعات نمو أوبن إيه آي دعمًا لرؤية التوسع السحابي، لكنها لا تحسم جدوى جميع مشروعات مراكز البيانات. وسيظل الفرق بين الإيرادات المتعاقد عليها والتدفقات النقدية المحققة عاملًا مهمًا في تقييم أوراكل وكور ويف.
💰 أوبن إيه آي تسعى لجمع 30 مليار دولار
تجري أوبن إيه آي مناقشات لجمع نحو $30 مليار في جولة تمويل جديدة.
وبحسب المعلومات المتداولة، لم يتم الانتهاء من وثيقة شروط ملزمة للجولة حتى الآن.
وتناقش الشركة صفقة عند تقييم قبل ضخ الأموال يبلغ نحو $1.4 تريليون.
ويشير التقييم السابق للتمويل (Pre-Money Valuation) إلى قيمة الشركة قبل إضافة رأس المال الجديد.
وإذا جُمعت $30 مليار بالكامل عند هذا التقييم، فقد تصل القيمة بعد التمويل نظريًا إلى نحو $1.43 تريليون، دون احتساب أي تعديلات محتملة في شروط الصفقة.
وشملت المناقشات صناديق استثمار من الإمارات العربية المتحدة، بينها إم جي إكس (MGX) ومقرها أبوظبي.
لكن عدم اكتمال شروط الجولة يعني أن حجم التمويل والتقييم النهائيين لا يزالان قابلين للتغيير.
🧠 نظرة مُركّب: يعكس التقييم المقترح البالغ $1.4 تريليون حجم التوقعات المرتبطة بمستقبل أوبن إيه آي. لكنه يرفع أيضًا مستوى الأداء المطلوب لتبرير القيمة، خصوصًا في ظل الحاجة المستمرة إلى تمويل البنية التحتية وتطوير النماذج.
📈 التقييم يقفز مقارنة بجولة مارس
كانت أوبن إيه آي قد أغلقت جولة تمويل سابقة في مارس 2026 بقيمة $122 مليار.
وبلغ تقييم الشركة بعد احتساب رأس المال الجديد نحو $852 مليار.
أما التقييم الجاري بحثه في الجولة الجديدة، فيبلغ نحو $1.4 تريليون قبل التمويل.
ويمثل ذلك زيادة تقارب 64.3% مقارنة بالتقييم السابق بعد التمويل، مع ضرورة مراعاة اختلاف أساس المقارنة بين التقييمين.
ويعكس هذا الارتفاع المتوقع استمرار اهتمام المستثمرين بالشركات التي تطور نماذج الذكاء الاصطناعي المتقدمة.
لكن التقييمات الخاصة لا تمثل بالضرورة أسعارًا يمكن تحقيقها في الأسواق العامة، كما أنها تتأثر بشروط التمويل وحقوق المستثمرين.
🧠 نظرة مُركّب: يشير الانتقال من تقييم $852 مليار إلى تقييم مقترح يبلغ $1.4 تريليون إلى ارتفاع كبير في توقعات المستثمرين. لكن استدامة هذه القيمة ستعتمد على نمو الإيرادات والربحية والتدفقات النقدية، وليس على حجم جولات التمويل وحده.
🏢 قطاع المؤسسات يصبح المحرك الرئيسي للنمو
توضح البيانات أن قطاع المؤسسات يقود جانبًا مهمًا من توسع أوبن إيه آي.
فقد سجل نمو معدل الإيرادات السنوي في هذا القطاع نحو 107% خلال الربع الثالث، مقارنة بنمو إجمالي بلغ 77%.
ويشير هذا التفاوت إلى أن الاستخدام التجاري للذكاء الاصطناعي ينمو بوتيرة أسرع من متوسط أعمال الشركة.
وقد يرتبط ذلك بتوسع استخدام الأدوات الذكية في تطوير البرمجيات وتحليل المعلومات وخدمة العملاء وأتمتة العمليات.
وتتميز سوق المؤسسات بإمكانية توقيع عقود طويلة الأجل وزيادة الإنفاق مع توسع الاستخدام.
لكن الشركات تقيّم هذه الخدمات أيضًا وفق العائد الاقتصادي الذي تحققه مقارنة بتكاليف الاشتراك والتشغيل.
🧠 نظرة مُركّب: يمثل نمو القطاع المؤسسي أحد أقوى المؤشرات على انتقال الذكاء الاصطناعي من مرحلة التجربة إلى الاستخدام التجاري الأوسع. ومع ذلك، فإن استدامة النمو ستعتمد على قدرة العملاء على تحقيق مكاسب إنتاجية تبرر استمرار الإنفاق.
🗓️ الطرح العام الأولي يتأجل إلى 2027 على الأقل
أرجأت أوبن إيه آي خطط طرح أسهمها للاكتتاب العام الأولي إلى 2027 على الأقل.
وكانت الشركة قد قدمت نشرة طرح إلى الجهات التنظيمية في يونيو 2026، وفق المعلومات الواردة.
كما استبعد الرئيس التنفيذي سام ألتمان (Sam Altman) إدراج الشركة في البورصة خلال 2026.
ويعني ذلك أن المستثمرين الراغبين في التعرض المباشر لأعمال أوبن إيه آي قد يضطرون إلى الانتظار حتى تتضح خطط الإدراج.
وفي الوقت الحالي، تظل الشركات المدرجة المرتبطة بالبنية التحتية للذكاء الاصطناعي إحدى القنوات غير المباشرة التي يستخدمها المستثمرون للتعرض لنمو القطاع.
لكن الاستثمار في هذه الشركات لا يعادل امتلاك حصة في أوبن إيه آي، لأن لكل منها نموذج أعمال ومخاطر وتقييمًا مختلفًا.
🧠 نظرة مُركّب: يمنح تأجيل الطرح العام أوبن إيه آي وقتًا إضافيًا لتطوير أعمالها وتمويل توسعها بعيدًا عن تقلبات السوق العامة. لكنه يعني أيضًا استمرار محدودية المعلومات المالية المتاحة للمستثمرين مقارنة بالشركات المدرجة.
⚠️ هل تكفي إيرادات 70 مليار دولار لتبرير طفرة الذكاء الاصطناعي؟
تمثل توقعات وصول معدل إيرادات أوبن إيه آي إلى $70 مليار إشارة قوية إلى توسع السوق.
لكن المستثمرين يحتاجون إلى التمييز بين نمو إيرادات مطوري النماذج والعوائد الاقتصادية التي تحققها الشركات الموردة للبنية التحتية.
فقد يرتفع استخدام الذكاء الاصطناعي بسرعة، بينما تتراجع تكلفة تنفيذ المهمة الواحدة نتيجة التحسن التقني.
كما قد تزداد المنافسة بين مطوري النماذج، ما يضغط على الأسعار وهوامش الربح.
وفي المقابل، قد يؤدي توسع الاستخدام إلى زيادة إجمالي الطلب على الحوسبة حتى مع تحسن الكفاءة.
ولهذا فإن العلاقة بين نمو الخدمات والإنفاق على مراكز البيانات تعتمد على التوازن بين زيادة الاستخدام وتراجع تكلفة المعالجة.
🧠 نظرة مُركّب: لا يكفي نمو الإيرادات لإثبات استدامة جميع الاستثمارات المرتبطة بالذكاء الاصطناعي. وسيكون الاختبار الحقيقي هو قدرة الشركات على تحقيق عوائد مناسبة على رؤوس الأموال الضخمة التي تنفقها على المعالجات والذاكرة ومراكز البيانات.
📌 الخلاصة لمتابعي مُركّب
تستعد أسهم إنفيديا (NVDA – Nvidia) وميكرون تكنولوجي (MU – Micron Technology) للتعافي خلال تعاملات الجمعة، بعدما ظهرت توقعات بأن يصل معدل الإيرادات السنوي لدى أوبن إيه آي (OpenAI) إلى $70 مليار أو أكثر بنهاية 2026.
وكانت أسهم الذكاء الاصطناعي قد تعرضت لضغوط خلال الخميس، مع تراجع مؤشر ناسداك 100 (NDX – Nasdaq 100) بنسبة 1.4%.
وجاءت الضغوط بعد ظهور معدل إيرادات سنوي لأوبن إيه آي يقارب $50 مليار بنهاية سبتمبر، مقارنة بتقديرات متداولة بلغت نحو $68 مليار.
لكن الفارق ارتبط باختلاف طرق احتساب الإيرادات بين أوبن إيه آي ومنافستها أنثروبيك، وليس بفقدان مبيعات.
وأشارت البيانات الجديدة إلى نمو إجمالي في معدل الإيرادات بلغ 77% خلال الربع الثالث، مقابل 107% في قطاع المؤسسات.
وفي الوقت نفسه، تجري أوبن إيه آي محادثات لجمع نحو $30 مليار عند تقييم مقترح قبل التمويل يبلغ $1.4 تريليون.
وكانت الشركة قد جمعت $122 مليار في مارس عند تقييم بعد التمويل بلغ $852 مليار، فيما أرجأت خطط طرحها العام إلى 2027 على الأقل.
🧠 نظرة مُركّب: تعيد التوقعات الجديدة بعض الثقة في استمرار نمو الطلب على الذكاء الاصطناعي، لكنها لا تلغي المخاطر المرتبطة بالتقييمات المرتفعة والإنفاق الرأسمالي الكبير. وسيظل المستثمرون بحاجة إلى متابعة الإيرادات الفعلية والربحية والتدفقات النقدية، بدلًا من الاعتماد على توقعات النمو وحدها.
🔮 النظرة المستقبلية
ستتركز أنظار المستثمرين خلال الفترة المقبلة على مدى قدرة أوبن إيه آي على تحقيق معدل إيرادات سنوي يبلغ $70 مليار أو أكثر بنهاية 2026.
وسيكون استمرار النمو في قطاع المؤسسات عاملًا رئيسيًا في تقييم قوة الطلب على خدمات الذكاء الاصطناعي.
كما ستراقب الأسواق تطورات جولة التمويل الجديدة، خصوصًا حجم رأس المال الذي ستنجح الشركة في جمعه والتقييم النهائي للصفقة.
وبالنسبة إلى إنفيديا (NVDA – Nvidia) وميكرون تكنولوجي (MU – Micron Technology)، ستظل اتجاهات الإنفاق على مراكز البيانات والطلب على المعالجات والذاكرة المتقدمة من أبرز العوامل المؤثرة في الأداء.
أما أوراكل (ORCL – Oracle) وكور ويف (CRWV – CoreWeave)، فستواجهان اختبارًا يتعلق بتحويل الاستثمارات الكبيرة في البنية التحتية إلى إيرادات وتدفقات نقدية مستدامة.
وقد تستمر تقلبات أسهم الذكاء الاصطناعي إذا ظهرت فروق جديدة بين التوقعات والنتائج الفعلية، خصوصًا مع ارتفاع التقييمات السوقية.
وفي المقابل، قد يدعم استمرار نمو الطلب المؤسسي ثقة المستثمرين في التوسع طويل الأجل للقطاع.
وبالنسبة للمستثمرين، فإن السؤال الأساسي لم يعد ما إذا كان الذكاء الاصطناعي قادرًا على تحقيق نمو كبير في الإيرادات، بل ما إذا كانت الأرباح والتدفقات النقدية المستقبلية ستكون كافية لتبرير حجم الاستثمارات والتقييمات الحالية.