إس إل بي… عملاق خدمات النفط يحقق نتائج أفضل من التوقعات لكن جودة الربحية ما تزال دون المنافسين 🛢️⚙️⚠️
تُعد إس إل بي (SLB) واحدة من أكبر شركات خدمات حقول النفط في العالم، حيث تقدم التقنيات والخدمات التي تساعد شركات النفط والغاز على استكشاف المكامن، وحفر الآبار، وإكمالها، وزيادة إنتاجها، مع حضور واسع في أكثر من 100 دولة.
ورغم مكانتها العالمية ونموها الجيد خلال السنوات الماضية، فإن انخفاض هوامش الربحية مقارنة بالمنافسين، إلى جانب تراجع الإيرادات في الربع الأخير، يجعل السهم أقل جاذبية رغم تداوله قرب قيمته العادلة.
📊 نتائج الربع الثاني CY2026: الإيرادات والأرباح تفوقت على التوقعات رغم تراجع المبيعات
- الإيرادات: 8.97 مليار دولار (-4.5% سنويًا، أعلى من التوقعات بـ3.4%)
- Adjusted EPS: 0.55 دولار (أعلى من التوقعات بـ6.1%)
- الهامش التشغيلي: 15.6% (ارتفاع من 14.3%)
- هامش التدفق النقدي الحر: 10% (ارتفاع من 6.6%)
- القيمة السوقية: 70.6 مليار دولار
🧠 نظرة مُركّب: جاءت الأرباح والإيرادات أفضل من التوقعات، لكن استمرار تراجع المبيعات يعكس بيئة تشغيلية أكثر صعوبة.
🚀 1. الإيرادات: نمو جيد تاريخيًا لكن الربع الأخير كان ضعيفًا
5 سنوات:
- نمو سنوي مركب: 10.9%
10 سنوات:
- نمو سنوي مركب: 1.2%
الربع الثاني CY2026:
- الإيرادات: 8.97 مليار دولار
- انخفاض سنوي: 4.5%
- أعلى من توقعات السوق بـ3.4%
12 شهرًا:
- يتوقع المحللون استمرار تباطؤ النشاط مع تقلب الإنفاق الرأسمالي لشركات الطاقة
ورغم النمو الجيد خلال آخر خمس سنوات، فإن الأداء طويل الأجل يعكس تأثر الشركة بدورات قطاع الطاقة.
🧠 نظرة مُركّب: تمتلك الشركة سجل نمو جيدًا، لكن نتائج الربع الأخير تؤكد أن نشاطها يبقى حساسًا لتقلبات القطاع.
⚙️ 2. نموذج الأعمال: خدمات متكاملة لقطاع النفط والغاز
تعتمد إس إل بي (SLB) على تقديم حلول متكاملة تغطي دورة إنتاج النفط والغاز بالكامل، وتشمل:
- خدمات تقييم المكامن
- تقنيات الحفر
- سوائل الحفر
- معدات إكمال الآبار
- أنظمة الإنتاج البحرية
- المضخات الكهربائية الغاطسة
- تقنيات احتجاز الكربون
- حلول الطاقة الحرارية الأرضية
- تقنيات استخراج الليثيوم
وتحقق الشركة إيراداتها من بيع المعدات، ورسوم الخدمات، والعقود طويلة الأجل مع شركات النفط الوطنية والعالمية.
🧠 نظرة مُركّب: يمنح تنوع الخدمات الشركة انتشارًا عالميًا، لكنه لا يعزلها بالكامل عن دورات الإنفاق في قطاع الطاقة.
🏭 3. القطاع والصناعة
تنتمي إس إل بي إلى قطاع خدمات حقول النفط، والذي يستفيد من:
- ارتفاع الإنفاق على التنقيب والإنتاج
- زيادة الطلب على تقنيات رفع الكفاءة
- التوسع في المشاريع البحرية
- الاستثمارات في الموارد غير التقليدية
لكن القطاع يواجه أيضًا تحديات تشمل:
- تقلب أسعار النفط
- تذبذب الإنفاق الرأسمالي لشركات الطاقة
- المنافسة السعرية
- التحول التدريجي نحو مصادر الطاقة البديلة
🧠 نظرة مُركّب: القطاع يوفر فرص نمو قوية خلال دورات الانتعاش، لكنه يبقى من أكثر القطاعات تقلبًا.
🌐 4. المنافسة
تتنافس إس إل بي (SLB) مع عدد من الشركات العالمية، أبرزها:
🧠 نظرة مُركّب: تمتلك الشركة أكبر حضور عالمي في القطاع، لكن المنافسة القوية تضغط باستمرار على الهوامش والأسعار.
📈 5. الهامش الإجمالي: من الأضعف في القطاع
5 سنوات:
- متوسط الهامش الإجمالي: 21.4%
ويُعد هذا المستوى من أدنى الهوامش بين شركات خدمات حقول النفط، ما يعكس ارتفاع تكاليف التشغيل مقارنة بالمنافسين.
الربع الثاني CY2026:
- الهامش الإجمالي: 15.5%
- انخفاض من 26.2% في الفترة نفسها من العام الماضي
🧠 نظرة مُركّب: يبقى الهامش الإجمالي أحد أبرز نقاط الضعف، لأنه يحد من قدرة الشركة على تحقيق ربحية مرتفعة عبر مختلف دورات القطاع.
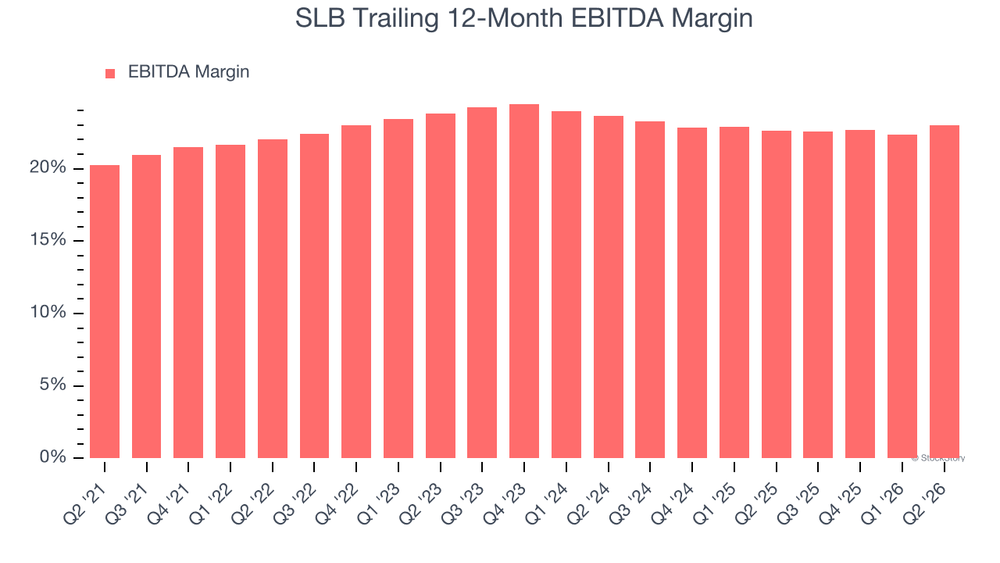
📈 6. هامش الأرباح التشغيلية: تحسن فصلي لكنه ما يزال متوسطًا
5 سنوات:
- متوسط هامش الأرباح التشغيلية (Adjusted EBITDA Margin): 23.1%
وخلال السنوات الأخيرة بقي الهامش مستقرًا نسبيًا، رغم نمو الإيرادات، وهو ما يشير إلى أن الشركة لم تستفد بالكامل من وفورات الحجم.
الربع الثاني CY2026:
- هامش الأرباح التشغيلية: 24.5%
- ارتفاع بمقدار 2.6 نقطة مئوية مقارنة بالفترة نفسها من العام الماضي
- أعلى من توقعات السوق بـ22.9%
🧠 نظرة مُركّب: تحسن الهامش هذا الربع يعد إشارة إيجابية، لكنه لا يغير حقيقة أن ربحية الشركة ما تزال أقل من العديد من المنافسين.
💸 7. التدفق النقدي الحر: نقطة قوة واضحة
5 سنوات:
- متوسط هامش التدفق النقدي الحر: 9.8%
كما أظهرت الشركة استقرارًا جيدًا في التدفقات النقدية عبر دورات أسعار النفط، وهو ما منحها مرونة أفضل من كثير من المنافسين.
الربع الثاني CY2026:
- التدفق النقدي الحر: 900 مليون دولار
- هامش التدفق النقدي الحر: 10%
- ارتفاع من 6.6% في الفترة نفسها من العام الماضي
🧠 نظرة مُركّب: تشكل التدفقات النقدية المستقرة إحدى أهم نقاط القوة، لأنها تقلل من تأثير تقلبات أسعار النفط على الأداء المالي.
📊 8. العائد على رأس المال المستثمر: يتحسن تدريجيًا
10 سنوات:
- متوسط العائد على رأس المال المستثمر (ROIC): 10.5%
كما ارتفع ROIC بمعدل 2.1 نقطة مئوية سنويًا خلال السنوات الأخيرة، وهو ما يعكس تحسن كفاءة استثمار رأس المال.
🧠 نظرة مُركّب: العائد على رأس المال يتحسن تدريجيًا، لكنه ما يزال أقل من مستوى الشركات الأعلى جودة في القطاع.
🏦 9. المركز المالي: ميزانية قوية
- النقد: 4.07 مليار دولار
- الديون: 12.8 مليار دولار
- صافي الدين إلى EBITDA: 1 مرة
- مصروفات الفوائد السنوية: 162 مليون دولار
ورغم وجود ديون، فإن الأرباح التشغيلية القوية تمنح الشركة قدرة مريحة على خدمة التزاماتها والاستمرار في الاستثمار.
🧠 نظرة مُركّب: المركز المالي متين، ومستوى المديونية لا يمثل مصدر قلق في الوقت الحالي.
📌 10. أبرز استنتاجات نتائج الربع
حملت النتائج عدة نقاط إيجابية:
- الإيرادات تجاوزت توقعات السوق
- ربحية السهم جاءت أعلى من التقديرات
- تحسن الهوامش التشغيلية
- ارتفاع التدفق النقدي الحر
- استقرار المركز المالي
لكن في المقابل:
- الإيرادات تراجعت مقارنة بالعام الماضي
- الهامش الإجمالي انخفض بشكل حاد
- ربحية النشاط ما تزال أقل من العديد من المنافسين
🧠 نظرة مُركّب: كانت النتائج أفضل من المتوقع، لكنها لا تخفي استمرار الضغوط على جودة الربحية.
💵 11. هل الوقت مناسب لشراء السهم؟
- السعر الحالي: 52.42 دولار
- القيمة العادلة: 51.00 دولار
- السهم يتداول بحوالي 3% فوق قيمته العادلة
- مضاعف الربحية المستقبلي (Forward P/E): نحو 16.3 مرة
- مستوى عدم اليقين: High
ورغم أن التقييم يبدو معقولًا، فإن ضعف الهوامش وارتفاع مستوى عدم اليقين يجعلان السهم أقل جاذبية مقارنة ببعض البدائل في القطاع.
🧠 نظرة مُركّب: السهم قريب من قيمته العادلة، لكن جودة الأعمال الحالية لا توفر هامش أمان كافيًا.
🧾 الخلاصة المركبة: إس إل بي، شركة عملاقة لكن الربحية ما تزال دون المستوى
تمتلك إس إل بي (SLB):
- حضورًا عالميًا واسعًا
- حجم أعمال ضخم
- تدفقات نقدية مستقرة
- ميزانية قوية
- تحسنًا في العائد على رأس المال
لكن:
- الهوامش الإجمالية منخفضة مقارنة بالمنافسين
- الإيرادات تراجعت خلال الربع الأخير
- الربحية التشغيلية ما تزال أقل من الشركات الأعلى جودة
- السهم يتداول أعلى قليلًا من قيمته العادلة
- مستوى عدم اليقين مرتفع
✨ الخلاصة: إس إل بي تمتلك مكانة رائدة عالميًا وتدفقات نقدية قوية، لكن انخفاض الهوامش وارتفاع عدم اليقين يجعلان فرصًا أخرى في قطاع خدمات النفط أكثر جاذبية.