وول ستريت تبدأ الأسبوع بحذر قبل بيانات التضخم وأرباح البنوك.. والنفط يقترب من 107 دولارات 📊
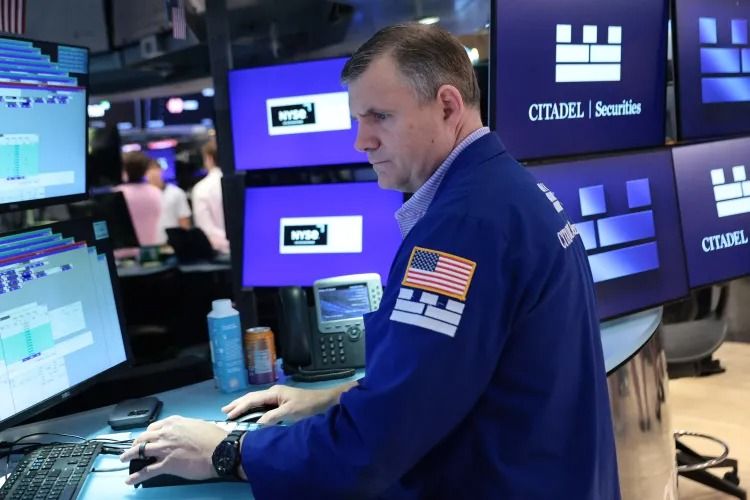
افتتحت الأسهم الأميركية تعاملات الاثنين 12 أكتوبر 2026 على تغيرات محدودة، بعد أسبوع إيجابي للمؤشرات الرئيسية، وسط ترقب المستثمرين انطلاق موسم نتائج البنوك الكبرى وصدور بيانات التضخم الأميركية، في وقت استمرت فيه الضغوط على أسهم أشباه الموصلات وارتفعت أسعار النفط.
وارتفع مؤشر داو جونز الصناعي (DJI – Dow Jones Industrial Average) بنسبة 0.3% خلال التعاملات المبكرة، بينما سجل مؤشر ستاندرد آند بورز 500 (SPX – S&P 500) مكاسب طفيفة، في حين تراجع مؤشر ناسداك المركب (IXIC – Nasdaq Composite) بنسبة 0.1%.
وجاء الأداء الهادئ بعدما أنهت المؤشرات الرئيسية الأسبوع الماضي على مكاسب، مع استمرار القلق بشأن التضخم وارتفاع عوائد السندات وتكاليف الطاقة.
🧠 نظرة مُركّب: تعكس التحركات المحدودة حالة انتظار في السوق قبل صدور بيانات قد تؤثر مباشرة في توقعات الفائدة والأرباح. وقد تكون نتائج البنوك والتضخم أكثر تأثيرًا في اتجاه المؤشرات خلال بقية الأسبوع من تحركات الجلسة الافتتاحية.
📈 المؤشرات الأميركية تحافظ على مكاسب الأسبوع الماضي
أنهت الأسهم الأميركية تعاملات الجمعة على ارتفاعات قوية، مدعومة بتعافي أسهم التكنولوجيا بعد موجة بيع شهدتها الجلسة السابقة.
وسجلت المؤشرات الرئيسية الأداء الأسبوعي التالي:
- ستاندرد آند بورز 500 (SPX): ارتفاع 1.2%.
- داو جونز الصناعي (DJI): ارتفاع 0.9%.
- ناسداك المركب (IXIC): ارتفاع 0.6%.
وكانت هذه المكاسب الأسبوعية الرابعة على التوالي لمؤشر ناسداك، ما يعكس استمرار قدرة أسهم التكنولوجيا على التعافي رغم التقلبات الأخيرة.
لكن بداية الأسبوع الجديد أظهرت تباينًا بين القطاعات، مع تعرض شركات أشباه الموصلات لضغوط بيعية.
🧠 نظرة مُركّب: يشير استمرار المكاسب الأسبوعية إلى بقاء شهية المستثمرين للأسهم، لكن تراجع قطاع التكنولوجيا في بداية الأسبوع يبرز حساسية السوق لأي تطورات تتعلق بالمنافسة وتقييمات الشركات.
🏦 أرباح البنوك الكبرى تختبر قوة الاقتصاد الأميركي
يستعد المستثمرون لمتابعة مجموعة من نتائج الشركات الكبرى يوم الثلاثاء 13 أكتوبر 2026، مع دخول موسم الأرباح مرحلة أكثر نشاطًا.
وتشمل قائمة الشركات المنتظر إعلان نتائجها:
- جيه بي مورغان تشيس (JPM – JPMorgan Chase).
- جولدمان ساكس (GS – Goldman Sachs).
- ويلز فارغو (WFC – Wells Fargo).
- سيتي جروب (C – Citigroup).
- جونسون آند جونسون (JNJ – Johnson & Johnson).
- يونايتد هيلث جروب (UNH – UnitedHealth Group).
وستوفر نتائج البنوك مؤشرات بشأن نشاط الإقراض والإنفاق الاستهلاكي وجودة الائتمان وأداء الخدمات الاستثمارية.
كما ستساعد توقعات الإدارات على تقييم تأثير أسعار الفائدة المرتفعة في أرباح القطاع المالي.
🧠 نظرة مُركّب: لا تقتصر أهمية نتائج البنوك على أرباحها الفصلية، بل تمتد إلى الإشارات التي تقدمها عن صحة الاقتصاد الأميركي. وقد تكشف بيانات القروض والتعثر والإنفاق عن اتجاهات لا تظهر بوضوح في تحركات الأسهم اليومية.
🔥 التضخم الأميركي أمام اختبار أسعار الوقود
تترقب الأسواق صدور مؤشر أسعار المستهلكين الأميركي لشهر سبتمبر يوم الأربعاء 14 أكتوبر 2026، يليه مؤشر أسعار المنتجين يوم الخميس 15 أكتوبر.
وتشير توقعات الاقتصاديين إلى ارتفاع التضخم السنوي إلى 3.7% في سبتمبر، مقارنة بـ3.4% خلال أغسطس.
وإذا تحققت التوقعات، فسيكون ذلك أعلى معدل تضخم سنوي منذ مايو.
ويرتبط الارتفاع المتوقع بصورة رئيسية بزيادة أسعار الوقود نتيجة اضطرابات إمدادات الطاقة في الشرق الأوسط.
أما التضخم الأساسي، الذي يستبعد الغذاء والطاقة، فمن المتوقع أن يرتفع إلى 2.5% على أساس سنوي، مقارنة بـ2.4% في أغسطس.
وتظل هذه التقديرات أعلى من هدف الاحتياطي الفيدرالي البالغ 2%.
🧠 نظرة مُركّب: سيكون التضخم الأساسي مؤشرًا مهمًا لتحديد ما إذا كانت زيادة أسعار الطاقة مؤقتة أم بدأت تنتقل إلى السلع والخدمات الأخرى. وقد يؤدي استمرار الضغوط السعرية إلى تقليص مرونة الاحتياطي الفيدرالي في قرارات الفائدة المقبلة.
💵 سوق السندات مغلق وعائد العشر سنوات قرب مستويات تاريخية
ظلت سوق الأسهم الأميركية مفتوحة يوم الاثنين، رغم إغلاق سوق السندات بمناسبة عطلة يوم كولومبوس، التي يُحتفل بها أيضًا في بعض المناطق باعتبارها يوم الشعوب الأصلية.
وكان عائد سندات الخزانة الأميركية لأجل 10 سنوات قد أغلق تعاملات الجمعة قرب 5.24%.
وجاء ذلك بعد وصوله مؤقتًا إلى نحو 5.37% يوم الأربعاء السابق، وهو أعلى مستوى له منذ أكثر من 24 عامًا.
ويُستخدم عائد السندات العشرية مرجعًا مهمًا لتحديد تكاليف الاقتراض، بما في ذلك الرهون العقارية والتمويل طويل الأجل.
كما قد تؤثر العوائد المرتفعة في تقييمات الأسهم، خصوصًا شركات النمو التي تعتمد قيمتها على أرباح مستقبلية بعيدة.
🧠 نظرة مُركّب: يزيد ارتفاع عوائد السندات تكلفة رأس المال ويجعل الأصول ذات الدخل الثابت أكثر جاذبية نسبيًا. ولذلك قد تواجه الأسهم مرتفعة التقييم ضغوطًا إضافية إذا جاءت بيانات التضخم أعلى من التوقعات.
🛢️ النفط يرتفع مع استمرار التوترات في الشرق الأوسط
ارتفعت أسعار النفط خلال التعاملات المبكرة مع متابعة المستثمرين التطورات الأمنية في السعودية ومستقبل إمدادات الطاقة العالمية.
وصعدت العقود الآجلة لخام غرب تكساس الوسيط بنحو 2.2% إلى $93.85 للبرميل.
كما ارتفع خام برنت بنسبة 2.2% إلى نحو $107 للبرميل.
وجاءت المكاسب بعدما أعلنت السعودية اعتراض المزيد من الصواريخ والطائرات المسيّرة التي أطلقها الحوثيون من اليمن، عقب هجمات دامية استهدفت مطار الرياض خلال عطلة نهاية الأسبوع وأدت إلى استمرار تعليق عملياته.
وفي المقابل، أعلن الرئيس الأميركي دونالد ترامب (Donald Trump) التوصل إلى هدنة للطاقة بين روسيا وأوكرانيا، لكن الأسواق واصلت تقييم مدى إمكانية تنفيذها.
🧠 نظرة مُركّب: قد يؤدي استمرار ارتفاع النفط إلى تعزيز الضغوط التضخمية وزيادة تكاليف النقل والإنتاج. ولذلك أصبحت تطورات سوق الطاقة مرتبطة بصورة مباشرة بتوقعات السياسة النقدية وأداء الأسهم الأميركية.
💻 أسهم الرقائق تتراجع وأمازون تحت الضغط
تعرض قطاع أشباه الموصلات لموجة بيع خلال التعاملات المبكرة.
وانخفض صندوق راوندهيل للذاكرة (DRAM – Roundhill Memory ETF) بنحو 4.5%، بينما تراجع صندوق آي شيرز لأشباه الموصلات (SOXX – iShares Semiconductor ETF) بنسبة تقارب 2%.
كما انخفض قطاع التكنولوجيا ضمن مؤشر ستاندرد آند بورز 500 بنسبة 0.6%، ليصبح الأضعف أداءً بين قطاعات المؤشر.
وفي الوقت نفسه، تراجع سهم أمازون (AMZN – Amazon) بنسبة 0.5%، بعدما كان قد ارتفع بأكثر من 3% خلال جلسة الجمعة.
وجاء التراجع عقب تقارير عن محادثات تجريها أمازون للاستحواذ على شركة الذكاء الاصطناعي الناشئة ديكارت (Decart) مقابل نحو $7 مليارات.
أما صندوق راوندهيل للعظماء السبعة (MAGS – Roundhill Magnificent Seven ETF)، فارتفع بنسبة 0.5%، بعد مكاسب بلغت 1% يوم الجمعة.
🧠 نظرة مُركّب: يعكس ضعف أسهم الرقائق تزايد حساسية المستثمرين تجاه المنافسة والتقييمات المرتفعة. أما صفقة أمازون المحتملة، فقد تعزز قدراتها التقنية، لكن أثرها المالي سيعتمد على تكلفة الاستحواذ وقدرة الشركة على دمج تقنيات ديكارت.
📡 أسهم الاتصالات تتعافى بعد صدمة سبيس إكس
استعادت أسهم شركات الاتصالات الأميركية جزءًا من خسائرها السابقة، بعد موجة بيع حادة شهدتها جلسة الجمعة.
وارتفعت أسهم تي موبايل (TMUS – T-Mobile) وإيه تي آند تي (T – AT&T) وفيرايزون (VZ – Verizon) بنسب وصلت إلى 3%.
وكانت الشركات الثلاث قد تراجعت يوم الجمعة بنسب تراوحت بين 8.5% و13%، لتصبح أكبر الأسهم انخفاضًا ضمن مؤشر ستاندرد آند بورز 500.
وجاءت الخسائر بعد إعلان سبيس إكس (SPCX – SpaceX) اتفاقًا للاستحواذ على محفظة تراخيص ترددات منخفضة تغطي الولايات المتحدة.
ويُنظر إلى الخطوة باعتبارها تطورًا قد يعزز قدرة سبيس إكس على المنافسة في خدمات الاتصال عبر الأقمار الصناعية.
وفي المقابل، ارتفع سهم سبيس إكس بنسبة 1.5% خلال تعاملات الاثنين، بعدما صعد بأكثر من 1% في الجلسة السابقة.
🧠 نظرة مُركّب: يشير تعافي أسهم الاتصالات إلى إعادة تقييم المستثمرين لحجم التهديد التنافسي المحتمل. لكن التأثير الحقيقي لصفقة سبيس إكس سيتوقف على سرعة تطوير الخدمات الجديدة وقدرتها على منافسة شبكات الاتصالات التقليدية.
📊 سيلزفورس تدعم داو جونز بعد ترقية قوية
ساهم ارتفاع سهم سيلزفورس (CRM – Salesforce) بنسبة 2.5% في دعم مؤشر داو جونز خلال التعاملات المبكرة.
وجاء الصعود بعدما رفعت بنك أوف أميركا (Bank of America) تصنيف الشركة من أداء دون السوق (Underperform) إلى شراء (Buy).
كما زادت المؤسسة السعر المستهدف للسهم من $160 إلى $285.
واستندت الترقية إلى تراجع المخاوف بشأن قدرة الذكاء الاصطناعي على استبدال منصات البرمجيات المؤسسية، إذ ترى المؤسسة أن الشركات الكبرى لن تتخلى بسهولة عن الأنظمة التي تدير بياناتها وعملياتها الأساسية.
🧠 نظرة مُركّب: توضح ترقية سيلزفورس أن تقييم شركات البرمجيات لا يعتمد فقط على تهديدات الذكاء الاصطناعي، بل أيضًا على قوة ارتباط العملاء بالمنصات الحالية. وقد يساعد استمرار الطلب المؤسسي على دعم نمو الشركة رغم المنافسة التقنية.
🏥 جونسون آند جونسون ويونايتد هيلث أمام تقلبات محتملة
تترقب الأسواق نتائج شركتين كبيرتين في قطاع الرعاية الصحية يوم الثلاثاء.
وبحسب تسعير عقود الخيارات، يتوقع المتداولون تحرك سهم جونسون آند جونسون (JNJ) بنسبة تصل إلى 4% في أي من الاتجاهين بحلول نهاية الأسبوع.
وقد يدفع هذا التحرك السهم فوق $270 أو إلى أقل من $253، انطلاقًا من إغلاق الجمعة.
وكان السهم قد ارتفع بأكثر من 25% منذ بداية العام، مدعومًا بنتائج إيجابية لتجارب سريرية وتحسن أداء قطاع الرعاية الصحية.
أما سهم يونايتد هيلث (UNH)، فتشير عقود الخيارات إلى احتمال تحركه بنسبة تصل إلى 6% في أي من الاتجاهين.
وقد يصل السهم إلى نحو $403 في حال الصعود، أو يتراجع إلى أقل من $355 إذا جاءت الحركة سلبية.
وارتفع سهم الشركة بنحو 15% منذ بداية العام، رغم تراجعه عن قممه المسجلة في يوليو.
كما أظهرت أحدث تقييمات برامج ميديكير أدفانتج (Medicare Advantage) تراجع أداء يونايتد هيلث، ما قد يؤثر في مدفوعات المكافآت المستقبلية.
🧠 نظرة مُركّب: تعكس توقعات عقود الخيارات احتمالات تقلب مرتفعة نسبيًا حول نتائج الشركتين، لكنها لا تحدد اتجاه الحركة. وستكون توقعات الأرباح والمنتجات الجديدة وجودة أعمال التأمين الصحي عوامل مهمة في رد فعل المستثمرين.
☕ ستاربكس تنفي الاستحواذ على تشيبوتلي
تراجعت أسهم تشيبوتلي مكسيكان جريل (CMG – Chipotle Mexican Grill) بنسبة 2.5% قبل افتتاح السوق، بعد نفي ستاربكس (SBUX – Starbucks) وجود خطة للاستحواذ عليها.
وكان سهم تشيبوتلي قد ارتفع بأكثر من 6% يوم الخميس السابق، عقب تقارير تحدثت عن دراسة ستاربكس تقديم عرض شراء.
وكان الاستحواذ المحتمل سيعيد الرئيس التنفيذي لستاربكس براين نيكول (Brian Niccol) إلى الشركة التي قادها لمدة 6 سنوات قبل انتقاله إلى ستاربكس في 2024.
وبحلول بداية الأسبوع، كان سهم تشيبوتلي منخفضًا بنحو 15% منذ بداية 2026، بينما حقق سهم ستاربكس مكاسب تقارب 8% خلال الفترة نفسها.
كما ارتفع سهم ستاربكس بنسبة 1.5% قبل الافتتاح.
🧠 نظرة مُركّب: توضح تحركات تشيبوتلي مدى حساسية الأسهم لشائعات الاستحواذ. وقد تؤدي الأخبار غير المؤكدة إلى ارتفاعات سريعة، لكن نفي الصفقة يعيد تركيز المستثمرين إلى أداء الشركة الأساسي وتوقعات نموها.
💰 البيتكوين والدولار والذهب
شهدت الأصول الأخرى تحركات متباينة خلال تعاملات الاثنين.
وتداولت البيتكوين (BTC-USD – Bitcoin) قرب $82,900، بعدما تجاوزت $84,200 خلال التداولات الليلية.
وارتفع مؤشر الدولار الأميركي (DXY – U.S. Dollar Index) بنسبة 0.2% إلى 102.41 نقطة.
وفي المقابل، تراجعت العقود الآجلة للذهب بنسبة 0.5%، لتنخفض دون مستوى $4,200 للأونصة.
ويعكس هذا التباين استمرار تأثير توقعات الفائدة والتضخم والتوترات الجيوسياسية في أسواق العملات والسلع والأصول الرقمية.
🧠 نظرة مُركّب: قد يؤدي ارتفاع الدولار وعوائد السندات إلى زيادة الضغوط على الذهب وبعض الأصول عالية المخاطر. لكن اتجاه هذه الأسواق خلال الأسبوع سيعتمد بدرجة كبيرة على نتائج بيانات التضخم وتغير توقعات السياسة النقدية.
📌 الخلاصة لمتابعي مُركّب
بدأت المؤشرات الأميركية تعاملات الاثنين 12 أكتوبر 2026 على تغيرات محدودة، مع ارتفاع داو جونز (DJI) بنسبة 0.3%، وتسجيل ستاندرد آند بورز 500 (SPX) مكاسب طفيفة، مقابل تراجع ناسداك (IXIC) بنسبة 0.1%.
وتترقب الأسواق نتائج البنوك الكبرى يوم الثلاثاء، إلى جانب بيانات التضخم الاستهلاكي يوم الأربعاء وأسعار المنتجين يوم الخميس.
وتشير التوقعات إلى ارتفاع التضخم السنوي إلى 3.7% في سبتمبر، مقارنة بـ3.4% في أغسطس.
وفي الوقت نفسه، ارتفع خام برنت إلى نحو $107 للبرميل خلال التعاملات المبكرة، بينما تعرضت أسهم أشباه الموصلات لضغوط، وتعافت أسهم الاتصالات من خسائر الجمعة.
🧠 نظرة مُركّب: يدخل السوق أسبوعًا مهمًا تتقاطع فيه نتائج الشركات مع مخاطر التضخم وارتفاع أسعار الطاقة. وقد تحدد البيانات المقبلة ما إذا كانت المكاسب الأسبوعية الأخيرة ستستمر، أم أن ارتفاع العوائد وتكاليف التمويل سيزيد الضغوط على الأسهم.
🔮 النظرة المستقبلية
ستكون بيانات التضخم الأميركية ونتائج البنوك الكبرى المحركين الأساسيين للأسواق خلال بقية الأسبوع.
فإذا جاء التضخم أعلى من التوقعات البالغة 3.7%، فقد ترتفع المخاوف بشأن استمرار السياسة النقدية المتشددة، ما قد يضغط على الأسهم، خصوصًا شركات التكنولوجيا مرتفعة التقييم.
أما إذا أظهرت البيانات تباطؤًا في التضخم الأساسي، فقد تتحسن توقعات المستثمرين بشأن مسار الفائدة.
وستوفر نتائج البنوك مؤشرات إضافية عن قوة الاقتصاد الأميركي، بينما ستكشف نتائج شركات الرعاية الصحية عن مدى استدامة النمو في القطاع.
وفي المقابل، سيظل ارتفاع النفط والتوترات في الشرق الأوسط عاملين مؤثرين في توقعات التضخم.
وبالنسبة لمتابعي مُركّب، فإن السؤال الأساسي هو ما إذا كانت أرباح الشركات قادرة على دعم استمرار صعود الأسهم، أم أن ارتفاع أسعار الطاقة وعوائد السندات سيحد من قدرة المؤشرات الأميركية على تحقيق مكاسب إضافية.