إن أو في… عملاق معدات حقول النفط بتحسن واضح في الهوامش لكن جودة العوائد والتدفقات النقدية تظل ضعيفة 🛢️⚙️⚠️
تُعد إن أو في (NOV) واحدة من أكبر شركات تصنيع معدات وخدمات حقول النفط والغاز، وتوفر منصات الحفر ورؤوس الحفر والمضخات ومعدات الإكمال والحلول الرقمية، مع عمليات تمتد إلى 59 دولة ونحو ثلثي إيراداتها من خارج الولايات المتحدة.
ورغم الحجم الكبير والتحسن الأخير في الربحية التشغيلية، تعاني الشركة من ضعف جودة التدفقات النقدية والعائد التاريخي على رأس المال، إضافة إلى الطبيعة الدورية للقطاع، بينما يتداول السهم أعلى قليلًا من قيمته العادلة مع مستوى عدم يقين مرتفع.
📊 نتائج الربع الثاني CY2026: تفوق قوي في الأرباح رغم تراجع الإيرادات
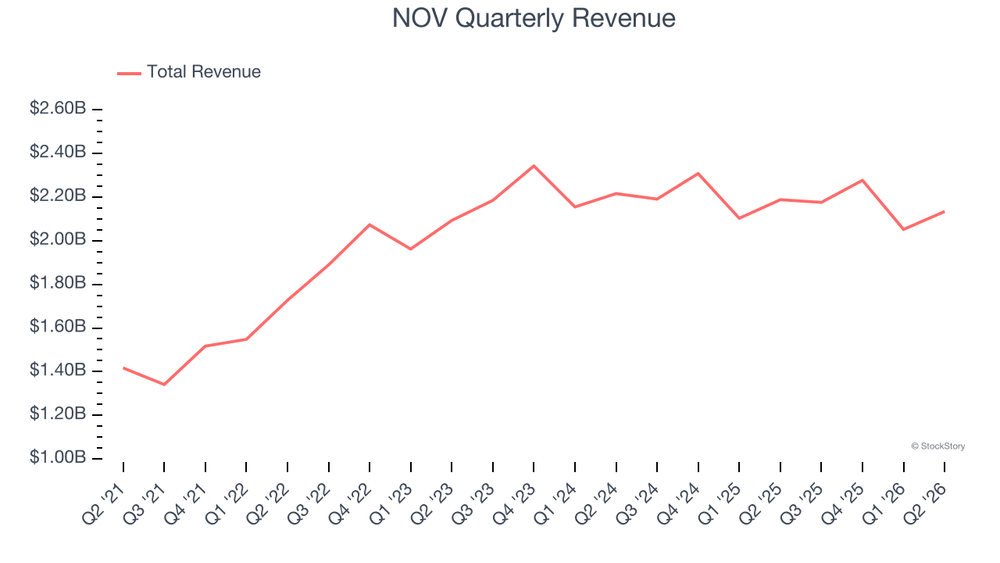
- الإيرادات: 2.13 مليار دولار (-2.5% سنويًا، أعلى من التوقعات بـ2.4%)
- ربحية السهم (GAAP EPS): 0.31 دولار (أعلى من التوقعات بـ93.6%)
- الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء (Adjusted EBITDA): 283 مليون دولار (أعلى من التوقعات بـ40.8%)
- هامش الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء (Adjusted EBITDA Margin): 13.3%
- الهامش التشغيلي (Operating Margin): 9% مقابل 6.5% في الفترة نفسها من العام الماضي
- التدفق النقدي الحر (Free Cash Flow): -64 مليون دولار مقابل 108 ملايين دولار في الفترة نفسها من العام الماضي
- الإنتاج الآخر (Other Production): تراجع 14.9% سنويًا
- القيمة السوقية: 7.35 مليار دولار
🧠 نظرة مُركّب: النتائج أظهرت تحسنًا قويًا في الكفاءة والربحية وتفوقًا كبيرًا على توقعات الأرباح، لكن تراجع الإيرادات وتحول التدفق النقدي الحر إلى السالب يمنعان اعتبار الربع قويًا من جميع الجوانب.
🚀 1. الإيرادات: تعافٍ خلال خمس سنوات لكن الصورة طويلة الأجل ضعيفة
آخر 5 سنوات:
- نمو سنوي مركب: 9.9%
آخر 10 سنوات:
- تراجع سنوي مركب: 1.4%
آخر عامين:
- متوسط نمو الإنتاج الآخر (Other Production): 1% سنويًا
الربع الثاني CY2026:
- الإيرادات: 2.13 مليار دولار
- تراجع سنوي: 2.5%
- أعلى من توقعات السوق بـ2.4%
- الإنتاج الآخر (Other Production): تراجع 14.9% سنويًا
ورغم أن الإيرادات حققت تعافيًا ملحوظًا خلال السنوات الخمس الأخيرة، فإن النظرة الممتدة لعشر سنوات تكشف أن الشركة لم تستطع الحفاظ على نمو مستدام عبر دورات الطاقة المختلفة، ما يعكس حساسية الأعمال الكبيرة لأسعار النفط والغاز والإنفاق الرأسمالي للعملاء.
🧠 نظرة مُركّب: النمو خلال الدورة الأخيرة يبدو أفضل من الصورة طويلة الأجل، لكن انخفاض المبيعات في الربع الأخير يؤكد أن الطلب لا يزال متقلبًا ويصعب اعتباره محرك نمو مستدامًا.
⚙️ 2. نموذج الأعمال: معدات وخدمات تغطي دورة الحفر والإنتاج
تعتمد إن أو في (NOV) على قطاعين رئيسيين:
- منتجات وخدمات الطاقة (Energy Products and Services)
- معدات الطاقة (Energy Equipment)
وتشمل منتجات وخدمات الشركة:
- رؤوس الحفر والمحركات المستخدمة داخل الآبار
- معدات الإكمال والتكسير الهيدروليكي
- المضخات الكهربائية الغاطسة
- معدات فصل مخلفات الحفر عن سوائل الحفر
- خدمات فحص وطلاء الأنابيب
- منصات الحفر البرية ومعدات الحفر البحرية
- مضخات التكسير الهيدروليكي عالية الضغط
- الرافعات والمعدات المستخدمة في المنصات البحرية
- أنظمة الأنابيب البحرية المرنة
- حلول المراقبة والتحليلات الرقمية القائمة على الاشتراكات
وتحقق الشركة إيراداتها من:
- بيع المعدات
- المنتجات الاستهلاكية
- تأجير المعدات
- قطع الغيار وخدمات ما بعد البيع
- خدمات الإصلاح والصيانة
- خدمات المراقبة والتحليلات الرقمية
كما تعمل الشركة على تطوير معدات مرتبطة بطاقة الرياح البحرية واحتجاز الكربون والحفر الجيوحراري.
🧠 نظرة مُركّب: تنوع المنتجات وانتشار الشركة عالميًا يقللان الاعتماد على منتج واحد، لكن الطلب النهائي يظل مرتبطًا بصورة كبيرة بدورات الاستثمار في قطاع النفط والغاز.
🏦 3. القطاع والصناعة
تنتمي إن أو في إلى صناعة معدات وخدمات حقول النفط، والتي تستفيد من:
- ارتفاع نشاط الحفر عند تحسن أسعار الطاقة
- زيادة الإنفاق الرأسمالي لشركات النفط والغاز
- الطلب على التقنيات التي ترفع كفاءة عمليات الحفر
- التوسع في مشاريع النفط والغاز البحرية
- تطوير الموارد غير التقليدية
لكن القطاع يواجه أيضًا تحديات تشمل:
- تقلب أسعار النفط والغاز
- التغيرات الحادة في إنفاق شركات الاستكشاف والإنتاج
- المنافسة الشديدة وضغوط الأسعار
- الحاجة المستمرة للاستثمار في التكنولوجيا
- احتمال تراجع الطلب طويل الأجل مع تحول قطاع الطاقة
وبلغت إيرادات الشركة خلال آخر 12 شهرًا نحو 8.64 مليارات دولار، وهو حجم كبير بالنسبة للقطاع ويوفر قدرًا من التنوع التشغيلي.
🧠 نظرة مُركّب: الحجم الكبير يمنح الشركة قدرة أفضل على مواجهة تقلبات السوق مقارنة بالمنافسين الأصغر، لكنه لا يلغي الطبيعة الدورية الشديدة للقطاع.
🌐 4. المنافسة
تتنافس إن أو في (NOV) مع عدد من أكبر شركات خدمات ومعدات الطاقة، أبرزها:
وتختلف المنافسة بحسب فئة المعدات والخدمات، حيث تواجه الشركة منافسين عالميين يتمتع بعضهم بهوامش وربحية وعوائد على رأس المال أعلى.
🧠 نظرة مُركّب: الحجم والتنوع يمثلان ميزتين مهمتين، لكن المنافسة القوية وضعف اقتصاديات الوحدة مقارنة ببعض الشركات الكبرى يحدان من القوة التنافسية للشركة.
📈 5. الهوامش: تحسن واضح لكن المستويات التاريخية ضعيفة
آخر 5 سنوات:
- متوسط الهامش الإجمالي (Gross Margin): 20.7%
- متوسط هامش الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء (EBITDA Margin): 10.9%
خلال آخر عام:
- تحسن هامش الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء (EBITDA Margin) بمقدار 5.2 نقطة مئوية
الربع الثاني CY2026:
- الهامش الإجمالي: 24.4%
- ارتفاع بمقدار 4 نقاط مئوية سنويًا
- هامش الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء (Adjusted EBITDA Margin): 13.3%
- ارتفاع بمقدار 1.7 نقطة مئوية سنويًا
- الهامش التشغيلي (Operating Margin): 9%
- مقابل 6.5% في الفترة نفسها من العام الماضي
ورغم التحسن الأخير، فإن متوسط الهامش الإجمالي خلال السنوات الخمس يظل من المستويات الضعيفة في القطاع، كما أن قاعدة التكاليف الكبيرة ضغطت تاريخيًا على الربحية.
🧠 نظرة مُركّب: الاتجاه الحالي للهوامش إيجابي بوضوح، والأهم أن الكفاءة تحسنت رغم انخفاض الإيرادات، لكن الشركة تحتاج إلى إثبات استدامة هذا التحسن عبر دورة الطاقة.
📈 6. الربحية: تفوق كبير على التوقعات بدعم من تحسن الكفاءة
الربع الثاني CY2026:
- ربحية السهم (GAAP EPS): 0.31 دولار
- مقابل توقعات المحللين البالغة 0.16 دولار
- أعلى من التوقعات بـ93.6%
- الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء (Adjusted EBITDA): 283 مليون دولار
- مقابل توقعات بلغت 200.9 مليون دولار
- أعلى من التوقعات بـ40.8%
جاء التحسن في الربحية رغم انخفاض الإيرادات، ما يعكس قدرة الشركة على خفض المصروفات وتحسين الكفاءة التشغيلية خلال الربع.
🧠 نظرة مُركّب: التفوق الكبير على توقعات الأرباح يمثل أبرز نقاط القوة في النتائج الأخيرة، لكن استدامته تحتاج إلى استمرار ضبط التكاليف في ظل بيئة طلب متقلبة.
💰 7. التدفق النقدي الحر
آخر 5 سنوات:
- متوسط هامش التدفق النقدي الحر (Free Cash Flow Margin): 2.9%
الربع الثاني CY2026:
- التدفق النقدي الحر (Free Cash Flow): -64 مليون دولار
- هامش التدفق النقدي الحر: -3%
- مقابل تدفق نقدي حر بلغ 108 ملايين دولار في الفترة نفسها من العام الماضي
كما أن حساسية التدفقات النقدية الحرة لتقلب أسعار النفط مرتفعة مقارنة بمعظم المنافسين، ما يجعل قدرة الشركة على توليد النقد أقل استقرارًا عبر دورات أسعار الطاقة.
🧠 نظرة مُركّب: التدفق النقدي الحر يمثل إحدى أبرز نقاط الضعف؛ فالربحية المحاسبية تحسنت، لكن الشركة لم تحول هذا التحسن إلى نقد خلال الربع الأخير، كما أن سجلها التاريخي أقل جودة من المنافسين.
📊 8. العائد على رأس المال والمركز المالي
آخر 10 سنوات:
- متوسط العائد على رأس المال المستثمر (ROIC): -6.3%
خلال السنوات الأخيرة:
- تحسن العائد على رأس المال المستثمر (ROIC) بمتوسط 2.5 نقطة مئوية سنويًا
ويشير الأداء التاريخي إلى أن الشركة واجهت صعوبة كبيرة في تحقيق عوائد إيجابية على رأس المال عبر دورة الطاقة الكاملة، رغم أن الاتجاه الأخير أظهر تحسنًا تدريجيًا.
المركز المالي:
- النقد: 1.16 مليار دولار
- الديون: 2.33 مليار دولار
- الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء (EBITDA) خلال آخر 12 شهرًا: 985 مليون دولار
- صافي الدين إلى الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء (Net Debt / EBITDA): 1.2 مرة
- مصروفات الفوائد السنوية: 38 مليون دولار
ويشير مستوى المديونية إلى أن الميزانية ليست مصدر الخطر الرئيسي، إذ تمتلك الشركة قدرة كافية على تغطية التزاماتها والاستمرار في الاستثمار.
🧠 نظرة مُركّب: المركز المالي متوازن والديون قابلة للإدارة، لكن العائد التاريخي السلبي على رأس المال يظل نقطة ضعف جوهرية في تقييم جودة الشركة.
📌 9. أبرز استنتاجات نتائج الربع
حملت النتائج عدة نقاط إيجابية:
- ربحية السهم تجاوزت توقعات السوق بـ93.6%
- الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء تجاوزت التوقعات بـ40.8%
- الهامش الإجمالي ارتفع 4 نقاط مئوية
- الهامش التشغيلي تحسن إلى 9%
- الكفاءة التشغيلية تحسنت رغم انخفاض الإيرادات
- مستوى المديونية لا يزال آمنًا
لكن في المقابل:
- الإيرادات انخفضت 2.5% سنويًا
- الإنتاج الآخر تراجع 14.9%
- التدفق النقدي الحر تحول إلى -64 مليون دولار
- متوسط العائد على رأس المال طويل الأجل سلبي
- التدفقات النقدية شديدة الحساسية لتقلب أسعار الطاقة
🧠 نظرة مُركّب: الربع أظهر تقدمًا مهمًا في الربحية والكفاءة، لكن ضعف المبيعات والتدفق النقدي يعني أن التحسن التشغيلي لم يتحول بعد إلى تحسن شامل في جودة الأعمال.
💵 10. هل الوقت مناسب لشراء السهم؟
- السعر الحالي: 19.94 دولار
- القيمة العادلة: 18.50 دولار
- السهم يتداول بحوالي 8% فوق قيمته العادلة
- مضاعف الربحية المستقبلي (Forward P/E): حوالي 17.6 مرة
- مستوى عدم اليقين: High
ورغم أن التقييم ليس مرتفعًا بصورة استثنائية، فإن جودة الأعمال والعوائد التاريخية والتقلب المرتفع في التدفقات النقدية تجعل من الصعب تبرير دفع علاوة كبيرة فوق القيمة العادلة.
🧠 نظرة مُركّب: السهم لا يقدم هامش أمان واضح عند السعر الحالي، خصوصًا مع مستوى عدم اليقين المرتفع وحساسية الأعمال لدورات أسعار الطاقة.
🧾 الخلاصة المركبة: تحسن تشغيلي لكن جودة الأعمال لا تزال محدودة
تمتلك إن أو في (NOV):
- حجمًا كبيرًا وانتشارًا عالميًا واسعًا
- محفظة متنوعة من معدات وخدمات الطاقة
- تحسنًا واضحًا في الهوامش
- تفوقًا قويًا على توقعات الأرباح
- مستوى مديونية يمكن إدارته
- فرصًا في مجالات جديدة مثل الرياح البحرية واحتجاز الكربون والطاقة الجيوحرارية
لكن:
- الإيرادات تراجعت في الربع الأخير
- النمو طويل الأجل غير مستقر
- التدفق النقدي الحر تحول إلى السالب
- التدفقات النقدية شديدة التقلب
- العائد التاريخي على رأس المال سلبي
- السهم يتداول أعلى من قيمته العادلة
- مستوى عدم اليقين مرتفع
✨ الخلاصة: إن أو في أظهرت تحسنًا مهمًا في الهوامش والكفاءة التشغيلية، لكن ضعف التدفقات النقدية والعوائد التاريخية على رأس المال والطبيعة الدورية للأعمال تجعل السهم أقل جاذبية عند سعر أعلى من قيمته العادلة.