بيرفورمانس فود غروب… نمو جيد في الإيرادات والأرباح لكن الهوامش والتدفقات النقدية والتقييم المرتفع تحد من الجاذبية 🍽️📦⚠️
تُعد بيرفورمانس فود غروب (PFGC) واحدة من أكبر شركات توزيع الأغذية والمنتجات المرتبطة بها في أمريكا الشمالية، وتدير شبكة ضخمة من مراكز التوزيع تخدم المطاعم والمتاجر الصغيرة ودور السينما والمؤسسات، مع أكثر من 250,000 منتج يتم توصيلها إلى أكثر من 300,000 عميل.
ورغم أن الشركة حققت نموًا قويًا في الإيرادات والأرباح خلال السنوات الماضية، فإن الهوامش التشغيلية لا تزال منخفضة، والتدفقات النقدية الحرة ضعيفة، والعائد على رأس المال محدود، بينما يتداول السهم أعلى بكثير من قيمته العادلة، ما يجعل التقييم أهم نقاط التحفظ الحالية.
📊 نتائج الربع الثاني CY2026: نمو في الإيرادات لكن النتائج جاءت دون التوقعات
- الإيرادات: 18.03 مليار دولار (+6.4% سنويًا، أقل من التوقعات بـ0.5%)
- ربحية السهم المعدلة (Adjusted EPS): 1.59 دولار (متوافقة تقريبًا مع التوقعات)
- الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء (Adjusted EBITDA): 587.5 مليون دولار (هامش 3.3%، متوافقة تقريبًا مع التوقعات)
- توجيه الإيرادات للعام الكامل: 72.75 مليار دولار عند نقطة المنتصف
- توجيه الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء للسنة المالية 2027: 2.18 مليار دولار عند نقطة المنتصف
- الهامش التشغيلي (Operating Margin): 1.8% (مستقر مقارنة بالفترة نفسها من العام الماضي)
- التدفق النقدي الحر (Free Cash Flow): -806 ملايين دولار (مقابل 212.6 مليون دولار في الفترة نفسها من العام الماضي)
- أحجام المبيعات: +3.5% سنويًا
- القيمة السوقية: 17.9 مليار دولار
🧠 نظرة مُركّب: الربع كان أضعف من المتوقع نسبيًا؛ الإيرادات أخفقت قليلًا في التقديرات، وربحية السهم والأرباح المعدلة جاءت قريبة من التوقعات، بينما كان التحول الحاد إلى تدفق نقدي سلبي أبرز نقاط الضعف.
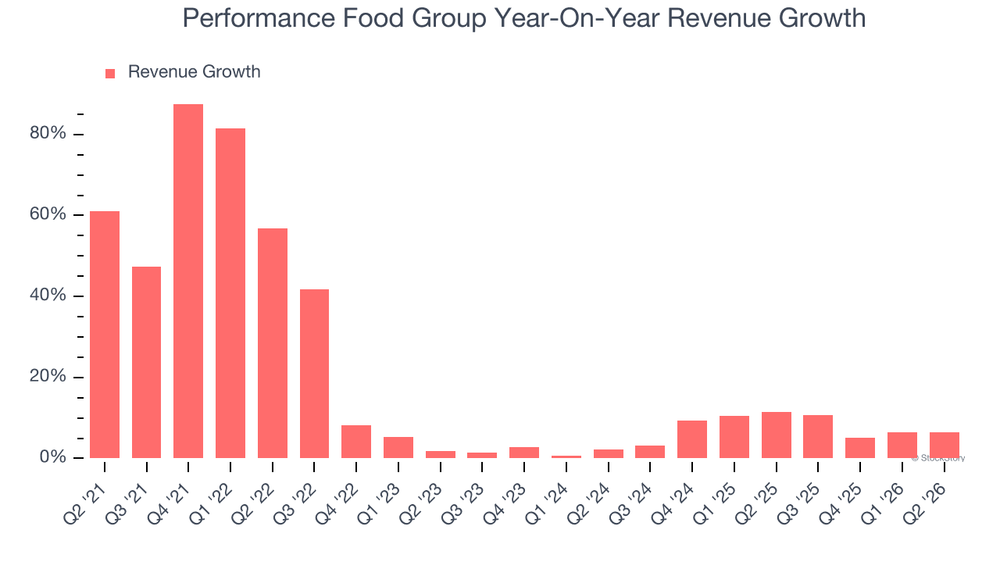
🚀 1. الإيرادات: نمو قوي تاريخيًا لكن الزخم يتباطأ
آخر 5 سنوات:
- نمو سنوي مركب: 17.4%
آخر عامين:
- نمو سنوي مركب: 7.9%
- متوسط نمو أحجام المبيعات: 6.9% سنويًا
الربع الثاني CY2026:
- الإيرادات: 18.03 مليار دولار
- نمو سنوي: 6.4%
- أقل من توقعات السوق بـ0.5%
- نمو أحجام المبيعات: 3.5%
توقعات 12 شهرا:
- نمو الإيرادات المتوقع: 7.3%
ويظهر التراجع من نمو تاريخي مرتفع إلى معدلات أقرب إلى 7% أن الشركة دخلت مرحلة أكثر نضجًا، كما أن جزءًا من النمو القوي لخمس سنوات استفاد من المقارنة مع مستويات منخفضة خلال فترة الجائحة.
🧠 نظرة مُركّب: نمو الإيرادات ما يزال جيدًا بالقيمة المطلقة، لكن التباطؤ الواضح في المبيعات والأحجام يقلل من جاذبية قصة النمو مقارنة بالسنوات السابقة.
⚙️ 2. نموذج الأعمال: شبكة توزيع غذائي ضخمة ومتنوعة
تعتمد بيرفورمانس فود غروب (PFGC) على توزيع الأغذية والمنتجات المرتبطة بها عبر شبكة تضم نحو 155 مركز توزيع، مع ثلاثة قطاعات رئيسية:
- الخدمات الغذائية
- المتاجر الصغيرة
- التوزيع المتخصص
ويخدم قطاع الخدمات الغذائية:
- المطاعم المستقلة
- سلاسل المطاعم الوطنية
- اللحوم المقطعة حسب الطلب
- الأطعمة المجمدة
- مستلزمات المطابخ
- العلامات الخاصة Performance Brands
أما قطاع المتاجر الصغيرة فيوزع:
- الوجبات الخفيفة
- المشروبات
- الأغذية الطازجة
- منتجات متنوعة للمتاجر والصيدليات
بينما يخدم قطاع التوزيع المتخصص:
- مشغلي آلات البيع
- دور السينما
- خدمات القهوة للمكاتب
- أسواق الحلوى والوجبات الخفيفة والمشروبات
وتحقق الشركة إيراداتها بصورة رئيسية من الفارق بين تكلفة المنتجات وسعر بيعها للعملاء، مع هوامش أعلى عادة على علاماتها الخاصة Performance Brands.
🧠 نظرة مُركّب: الحجم الهائل وشبكة التوزيع الواسعة يمنحان الشركة أهمية كبيرة للعملاء والموردين، لكن طبيعة التوزيع الغذائي منخفضة الهامش تجعل الكفاءة التشغيلية العامل الحاسم في خلق القيمة.
🏦 3. القطاع والصناعة
تنتمي بيرفورمانس فود غروب إلى صناعة توزيع الأغذية والمنتجات الاستهلاكية، والتي تستفيد من:
- الحاجة المستمرة إلى شبكات توزيع موثوقة
- الطلب على تبسيط سلاسل التوريد
- نمو خدمات التوصيل والتجارة الإلكترونية
- فرص توحيد سوق توزيع مجزأ
- زيادة اعتماد المطاعم والمتاجر على موزعين كبار
لكن الصناعة تواجه أيضًا تحديات تشمل:
- الهوامش المنخفضة بطبيعتها
- ضعف قوة التسعير أمام كبار الموردين والعملاء
- ارتفاع تكاليف النقل
- ارتفاع تكاليف التخزين والعمالة
- مخاطر إدارة المخزون
- إمكانية تجاوز الموزعين عبر البيع المباشر من المصنع للمستهلك
🧠 نظرة مُركّب: الحجم يمنح الشركة مزايا تشغيلية مهمة، لكن طبيعة القطاع تجعل تحقيق هوامش وعوائد رأسمالية مرتفعة أمرًا صعبًا حتى للشركات الكبرى.
🌐 4. المنافسة
تتنافس بيرفورمانس فود غروب (PFGC) مع عدد من أكبر موزعي الأغذية في أمريكا الشمالية، أبرزها:
- Sysco (SYY)
- US Foods (USFD)
- United Natural Foods (UNFI)
- موزعون إقليميون ومتاجر الجملة التي تخدم قطاع المطاعم
🧠 نظرة مُركّب: الحجم الكبير يحمي موقع الشركة التنافسي نسبيًا، لكن وجود منافسين كبار مع منتجات متشابهة يحد من قوة التسعير ويضع ضغطًا دائمًا على الهوامش.
📈 5. الهوامش: استقرار عند مستويات منخفضة
خلال آخر 12 شهرًا:
- الهامش التشغيلي بقي مستقرًا بصورة عامة
الربع الثاني CY2026:
- الهامش التشغيلي: 1.8%
- مستقر مقارنة بالفترة نفسها من العام الماضي
- هامش الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء: 3.3%
ويعكس الهامش التشغيلي المنخفض طبيعة أعمال التوزيع الغذائي، حيث تحقق الشركة حجم مبيعات ضخمًا لكن تحتفظ بجزء محدود جدًا من كل دولار من الإيرادات كربح تشغيلي.
🧠 نظرة مُركّب: استقرار الهوامش يمنع تدهور الربحية، لكنه لا يقدم رافعة تشغيلية واضحة، كما أن المستوى المنخفض يقلل قدرة الشركة على امتصاص أي صدمات غير متوقعة.
📈 6. ربحية السهم: نمو تاريخي قوي وتوقعات متفائلة
آخر 5 سنوات:
- نمو سنوي مركب في ربحية السهم: 27.5%
الربع الثاني CY2026:
- ربحية السهم المعدلة (Adjusted EPS): 1.59 دولار
- مقابل 1.55 دولار في الفترة نفسها من العام الماضي
- متوافقة تقريبًا مع توقعات المحللين البالغة 1.60 دولار
توقعات 12 شهرا:
- ربحية السهم المتوقعة: 5.74 دولار
- مقابل 4.55 دولار خلال آخر 12 شهرًا (+26.1%)
ونمت ربحية السهم بوتيرة أسرع من الإيرادات تاريخيًا، لكن هذا التفوق لم يكن مدفوعًا بتوسع كبير في الهامش التشغيلي أو إعادة شراء الأسهم، ما يعني أن عوامل مثل انخفاض مصروفات الفوائد والضرائب ساهمت في دعم الأرباح.
🧠 نظرة مُركّب: نمو الأرباح قوي جدًا على الورق، خصوصًا في التوقعات المقبلة، لكن جودة هذا النمو أقل من الشركات التي تحقق توسعًا واضحًا في الهوامش والكفاءة التشغيلية.
💰 7. التدفق النقدي الحر: أكبر نقاط الضعف
آخر عامين:
- متوسط التدفق النقدي الحر كان قريبًا من نقطة التعادل
الربع الثاني CY2026:
- التدفق النقدي الحر: -806 ملايين دولار
- هامش التدفق النقدي الحر: -4.5%
- مقابل تدفق نقدي حر إيجابي بلغ 212.6 مليون دولار في الفترة نفسها من العام الماضي
ويعني ضعف توليد النقد أن الشركة تمتلك مساحة أقل لإعادة رأس المال للمساهمين أو تمويل النمو داخليًا، رغم تحقيقها أرباحًا محاسبية جيدة.
🧠 نظرة مُركّب: الفجوة بين نمو الأرباح وضعف التدفقات النقدية هي إحدى أهم نقاط التحفظ، لأن جودة الأرباح تصبح أقل جاذبية عندما لا تتحول بصورة منتظمة إلى سيولة حرة.
📊 8. العائد على رأس المال والمركز المالي
آخر 5 سنوات:
- متوسط العائد على رأس المال المستثمر (ROIC): 5.9%
- مستوى منخفض مقارنة بالشركات الاستهلاكية الأعلى جودة
خلال السنوات الأخيرة:
- تحسن العائد على رأس المال المستثمر بمتوسط 1.3 نقطة مئوية سنويًا
المركز المالي:
- النقد: 92.4 مليون دولار
- الديون: 7.78 مليار دولار
- الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء خلال آخر 12 شهرًا: 1.93 مليار دولار
- صافي الدين إلى الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء (Net Debt / EBITDA): 4.0 مرات
- مصروفات الفوائد السنوية: 209.9 مليون دولار
وتعتبر المديونية قابلة للإدارة وفق مستوى الأرباح الحالي، لكن انخفاض النقد وارتفاع الديون يقللان المرونة المالية مقارنة بالشركات صاحبة الميزانيات الأقوى.
🧠 نظرة مُركّب: تحسن العائد على رأس المال تطور إيجابي، لكن مستوى 5.9% لا يزال ضعيفًا، كما أن الرافعة المالية المرتفعة نسبيًا تمنع الميزانية من أن تكون مصدر قوة.
📌 9. أبرز استنتاجات نتائج الربع
حملت النتائج بعض النقاط الإيجابية:
- الإيرادات ارتفعت 6.4% سنويًا
- ربحية السهم المعدلة ارتفعت من 1.55 دولار إلى 1.59 دولار
- الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء جاءت قريبة من توقعات السوق
- توجيه الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء للسنة المالية 2027 جاء متوافقًا مع التوقعات
- أحجام المبيعات ارتفعت 3.5% سنويًا
- العائد على رأس المال المستثمر يتحسن تدريجيًا
- توقعات ربحية السهم خلال 12 شهرًا تشير إلى نمو 26.1%
لكن في المقابل:
- الإيرادات جاءت أقل من التوقعات بـ0.5%
- ربحية السهم لم تتجاوز توقعات السوق
- أحجام المبيعات تباطأت من نمو 11.9% إلى 3.5%
- الهامش التشغيلي بقي منخفضًا عند 1.8%
- التدفق النقدي الحر تحول إلى -806 ملايين دولار
- متوسط التدفق النقدي الحر خلال العامين الماضيين قريب من نقطة التعادل
- متوسط العائد على رأس المال المستثمر يبلغ 5.9% فقط
- السهم تراجع بنحو 4.3% مباشرة بعد إعلان النتائج
🧠 نظرة مُركّب: النتائج لم تقدم محفزًا واضحًا للمستثمرين؛ النمو بقي إيجابيًا لكن الأحجام تباطأت، والهوامش ضعيفة، والتحول الكبير إلى حرق السيولة أضعف جودة الربع.
💵 10. هل الوقت مناسب لشراء السهم؟
- السعر الحالي: 105.78 دولار
- القيمة العادلة: 72.00 دولار
- السهم يتداول بحوالي 47% فوق قيمته العادلة
- مضاعف الربحية المستقبلي (Forward P/E): حوالي 18.4 مرة
- مستوى عدم اليقين: Medium
ورغم توقع نمو ربحية السهم بأكثر من 26% خلال العام المقبل، فإن السعر الحالي يتجاوز القيمة العادلة بفارق كبير، في وقت لا تزال فيه الشركة تحقق هوامش تشغيلية ضعيفة وتدفقات نقدية محدودة وعائدًا منخفضًا على رأس المال.
🧠 نظرة مُركّب: التقييم الحالي لا يوفر هامش أمان، بل يتطلب تنفيذًا قويًا وتحسنًا واضحًا في الأرباح والتدفقات النقدية لتبرير التداول بنحو 47% فوق القيمة العادلة.
🧾 الخلاصة المركبة: حجم ونمو قويان لكن جودة الأرباح والتقييم يثيران التحفظ
تمتلك بيرفورمانس فود غروب (PFGC):
- شبكة توزيع ضخمة تخدم أكثر من 300,000 عميل
- نموًا قويًا في الإيرادات على مدى 5 سنوات
- نموًا تاريخيًا مرتفعًا في ربحية السهم
- توقعات قوية لنمو الأرباح خلال 12 شهرًا
- تحسنًا تدريجيًا في العائد على رأس المال
- مستوى مديونية قابلًا للإدارة وفق الأرباح الحالية
لكن:
- نمو الإيرادات يتباطأ
- نمو أحجام المبيعات تباطأ بصورة واضحة
- الهامش التشغيلي منخفض جدًا
- التدفقات النقدية الحرة ضعيفة
- الربع الأخير شهد حرقًا نقديًا بقيمة 806 ملايين دولار
- متوسط العائد على رأس المال المستثمر منخفض
- السهم يتداول بحوالي 47% فوق قيمته العادلة
- مستوى عدم اليقين متوسط
✨ الخلاصة: بيرفورمانس فود غروب شركة توزيع غذائي ضخمة تحقق نموًا جيدًا في الإيرادات وربحية السهم، لكن الهوامش المنخفضة وضعف التدفقات النقدية والعائد المحدود على رأس المال تقلل من جودة الأعمال، ومع تداول السهم بنحو 47% فوق قيمته العادلة يبدو التقييم الحالي مرتفعًا ولا يوفر هامش أمان مناسبًا.