بلو بيرد كبرت بالاستحواذ… هل كبر نصيب المساهم؟
بقلم مركب
27 أكتوبر 2026 — السعر المرجعي إغلاق 26 أكتوبر، والنتائج المالية للربع والتسعة أشهر المنتهية في 27 يونيو 2026.
نمو المبيعات بنحو 30% يبدو خبرًا ممتازًا لشركة تصنع الحافلات المدرسية. لكن في بلو بيرد، جاء هذا النمو أساسًا من إضافة شركة استحوذت عليها، بينما تراجعت مبيعات النشاط السابق قليلًا. وفي أكتوبر، ظهر تطور آخر مرتبط بالصفقة: تسجيل أسهم لإعادة بيعها من أحد المساهمين.
في مركب، نرى فرصة لتوسع الأعمال، لكن الحكم على نجاحها يحتاج سؤالًا أدق: هل ستزيد الأرباح والنقد لكل سهم، أم سيكبر حجم الشركة أكثر مما يكبر نصيب مالكها؟
🚌 1. ما الذي يشتريه العميل من بلو بيرد؟
تصنع الشركة الحافلات المدرسية وتبيع قطع غيارها، عبر موزعين ولمشغلي أساطيل وجهات تعليمية. العميل يحتاج حافلة تنقل الطلاب بأمان، ويمكن صيانتها وتشغيلها لسنوات. وتتيح منتجات الشركة الاختيار بين أنواع وقود مختلفة، منها البروبان والكهرباء.
شبكة الموزعين وتوافر الخدمة وقطع الغيار تساعدها على المنافسة؛ شراء حافلة لا ينتهي عند التسليم. لكن ذلك لا يمنع العميل من اختيار منافس إذا قدم سعرًا أو تكلفة تشغيل أفضل. نشاط الشركة وشبكة التوزيع.
والشركة حققت تعافيًا واضحًا: ارتفعت إيراداتها من نحو 684 مليون دولار في 2021، حين أثرت اضطرابات الإمداد في الإنتاج، إلى 1.48 مليار دولار في 2025. لذلك لا نقيس مستقبلها على وتيرة التعافي من سنة ضعيفة وحدها. تقرير 2021، نتائج 2025.
📈 2. لماذا لا يعني نمو المبيعات 30% أن العملاء اشتروا أكثر بالنسبة نفسها؟
في أبريل، اشترت بلو بيرد النصف الذي لم تكن تملكه من Micro Bird، المتخصصة في الحافلات الصغيرة. وبعد السيطرة الكاملة عليها، بدأت تضم مبيعاتها إلى إيرادات المجموعة. إتمام الصفقة.
لذلك، عندما بلغت الإيرادات الفصلية 517.2 مليون دولار بنمو 29.9%، كان ضمنها 122.9 مليون من Micro Bird. أما مبيعات النشاط السابق فتراجعت بنحو 1%. وتوضح الشركة أن توقيت تسليم حافلات إلى العملاء نقل جزءًا من الإيرادات إلى الربع التالي. نتائج الربع.
الاستحواذ وسّع الأعمال فعلًا، لكننا نحتاج إلى رؤية التسليمات المؤجلة تتحول إلى مبيعات ونقد. حتى ذلك الحين، لا نعامل الزيادة كلها باعتبارها تسارعًا في الطلب على النشاط السابق.
💰 3. وماذا عن الأرباح والمال المتبقي؟
الصفقة أثرت في الأرباح أيضًا. فقد سجلت الشركة مكسبًا محاسبيًا بنحو 160.5 مليون دولار نتيجة إعادة تقييم حصتها القديمة في Micro Bird. هذا ليس مالًا دفعه العملاء مقابل حافلات، ولا دخلًا نفترض تكراره كل عام. الإفصاح المالي.
لفهم ربح النشاط، ننظر إلى ما بقي بعد تكاليف التشغيل: نحو 12.1 دولارًا من كل 100 دولار مبيعات في الربع، قبل الفوائد والضرائب. هذا ربح من التشغيل، لكنه لا يساوي النقد المتاح للمساهم.
وخلال الأشهر التسعة، ولّدت الأعمال 115.4 مليون دولار نقدًا، وأنفقت 22.7 مليون على الأصول، فبقي نحو 92.7 مليون؛ وهو قريب من الفترة المقابلة قبل عام. وهذا قبل المبلغ المدفوع لشراء Micro Bird وسداد الديون وإعادة شراء الأسهم، فلا نعتبره كله مالًا قابلًا للتوزيع. قائمة التدفقات النقدية.
النقد المتبقي بعد الاستثمار يتغير من ربع لآخر
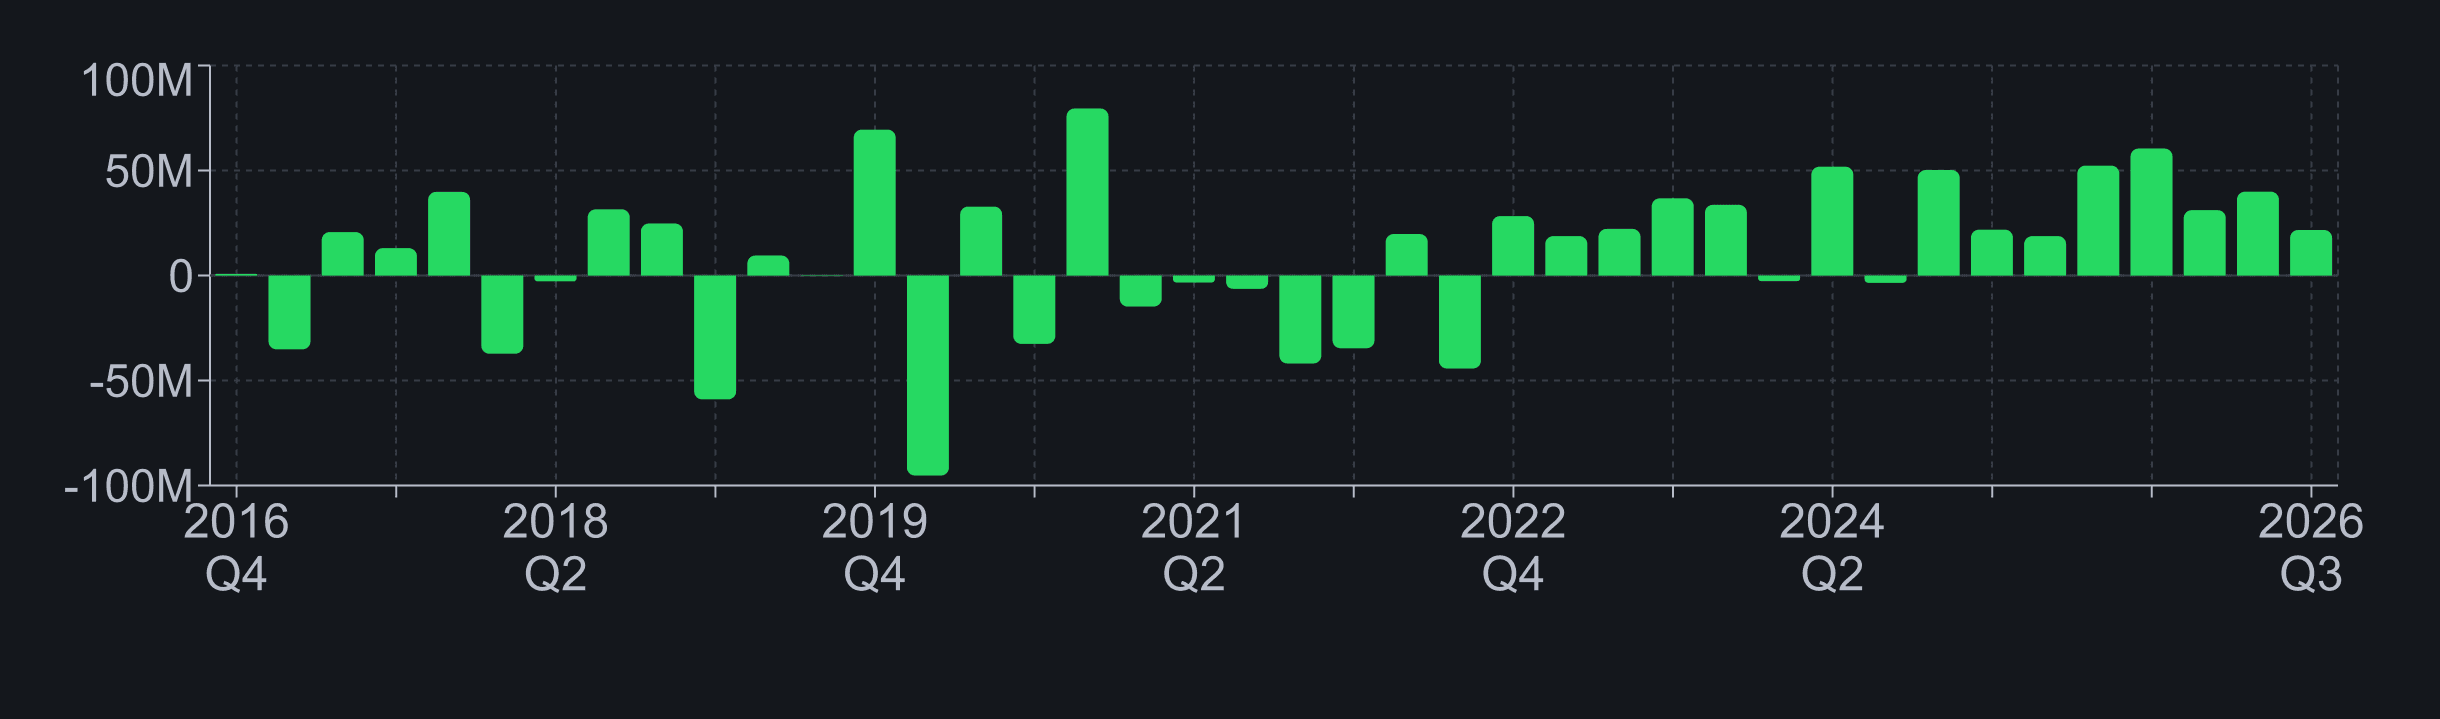
رسم مركب الأصلي: التدفق النقدي الحر، بملايين الدولارات، من 2016 إلى الربع الثالث المالي 2026. الأرقام فصلية؛ أما 92.7 مليون المذكورة في النص فهي إجمالي تسعة أشهر. هذا النقد قبل شراء الشركات وسداد التمويل. استخراج 27 أكتوبر 2026.
👥 4. هل أسهم أكتوبر تعني تخفيفًا جديدًا لملكية المساهم؟
بدل دفع الثمن كله نقدًا، أعطت بلو بيرد البائع جزءًا من ملكيتها: نحو 2.7 مليون سهم قابل للاستبدال بأسهم الشركة. أصبح الربح يُقسَّم على حصص أكثر؛ لذلك نريد أن يزيد الربح بما يكفي لتحسين نصيب السهم القديم.
لكن تسجيل هذه الأسهم لإعادة البيع في أكتوبر ليس جمع أموال جديدة لبلو بيرد؛ حصيلة البيع تذهب للمساهم البائع. كما أن الأسهم المرتبطة بالصفقة أُدخلت بالفعل في حساب ربح السهم منذ إصدارها في أبريل. لا نحتسب أثرها مرتين وكأن التسجيل أنشأها من جديد. نشرة إعادة البيع، حساب ربح السهم.
نقيّم قرار الإدارة إذن من نمو الربح والنقد لكل سهم بعد الصفقة، وليس من ارتفاع المبيعات وحده.
نراقب عدد الحصص التي تتوزع عليها الأرباح
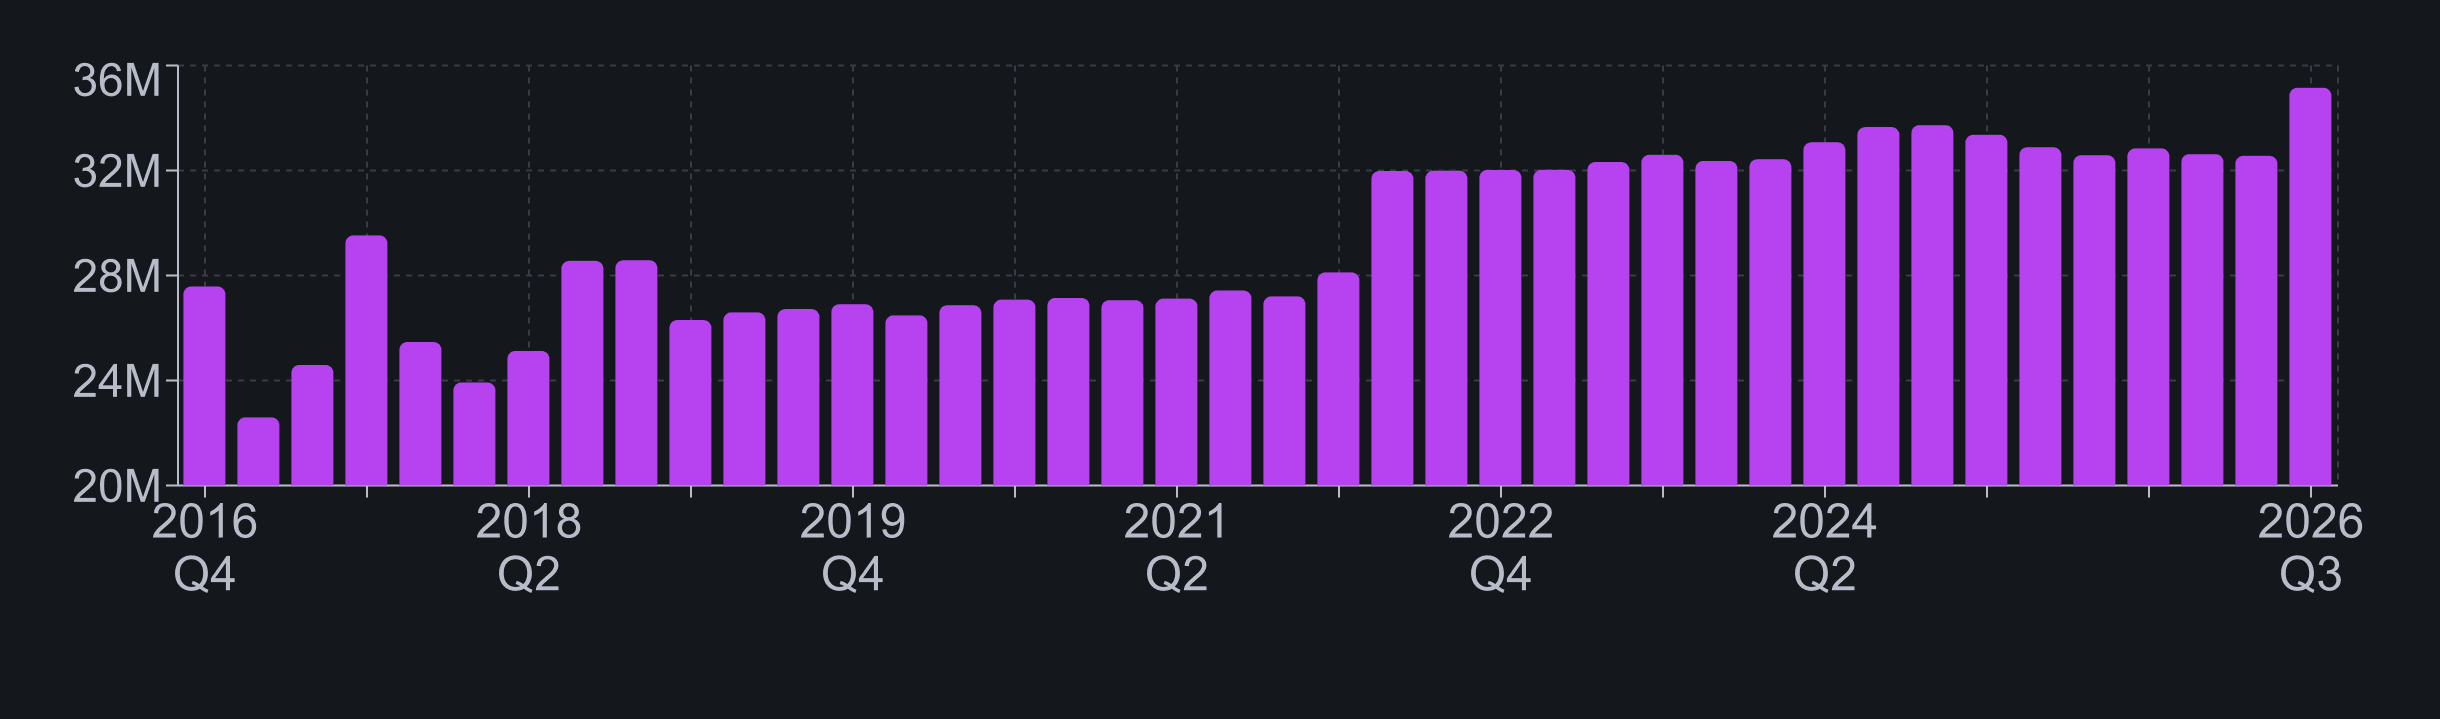
رسم مركب الأصلي: متوسط الأسهم المخفف لكل ربع، بملايين الأسهم، من 2016 إلى الربع الثالث المالي 2026. هذا المتوسط يدخل في حساب ربح السهم، ويختلف عن رصيد الأسهم بنهاية الفترة. محور الرسم يبدأ من 20 مليون وليس من الصفر. أسهم الصفقة محسوبة منذ إصدارها، ولا نحتسب تسجيل إعادة البيع كتخفيف آخر. استخراج 27 أكتوبر 2026.
🔎 5. أين فرصة النمو، وما الذي قد يعطلها؟
تضيف Micro Bird منتجات وعملاء، وهناك تعاون مع فورد لتوسيع نشاط هياكل المركبات، مع بدء إنتاج الجيل الجديد متوقعًا في 2028. هذه فرصة مستقبلية، وليست مبيعات تحققت اليوم. إعلان التعاون.
الخطر هو أن تتأخر التسليمات أو ترتفع تكلفة التصنيع والدمج، فتستهلك التوسعَ قبل أن يستفيد منه المساهم. وعند نهاية يونيو، كان لدى الشركة 116.8 مليون دولار نقدًا، مقابل قروض مسجلة بنحو 86.8 مليون، إلى جانب التزامات إيجار. هذه مساحة تساعدها، لكنها تحتاج إلى استمرار تحصيل النقد وتمويل التشغيل. الميزانية.
💵 6. هل يترك السعر مجالًا لنتائج أضعف؟
عند إغلاق 26 أكتوبر، بلغ السهم 58.04 دولارًا، قريبًا جدًا من تقدير القيمة العادلة في مركب البالغ 57.70 دولارًا. لذلك لا نرى خصمًا واضحًا وفق هذا التقدير؛ وهو تقدير قابل للتغير مع النتائج، وليس سعرًا مضمونًا. بيانات السهم في مركب.
وتعرض بياناتنا مكرر ربحية متوقعًا يقارب 13 مرة للسنة المالية 2027؛ أي إن السعر يعادل نحو 13 ضعف الربح السنوي المتوقع لكل سهم. في اختبار افتراضي: إذا جاءت تلك الأرباح أقل 20% وبقي السعر نفسه، يصبح السعر نفسه مساويًا لنحو 16.3 ضعف الربح الأقل. انخفاض الأرباح يجعل السعر نفسه أقل جاذبية. هذا اختبار لفهم المخاطرة، وليس قيمة عادلة جديدة.
خلاصة مركب
نميل إلى التفاؤل بفرصة توسع بلو بيرد، لكننا ننتظر دليلًا أقوى على استفادة كل سهم منها. نمو المبيعات جاء أساسًا من الاستحواذ، ومكسب إعادة التقييم لا يتكرر بالضرورة، والنقد المتبقي بعد الاستثمار لم يرتفع بصورة مماثلة.
عند السعر المرجعي، موقفنا هو المتابعة بحذر؛ لا نرى هامش أمان واضحًا يدفعنا إلى الاستعجال. سنصبح أكثر إيجابية إذا تحسنت التسليمات والأرباح والنقد لكل سهم دون استهلاك كبير للسيولة. ونراجع موقفنا إذا تأخر ذلك أو ارتفعت التكاليف.
في صفحة بلو بيرد في مركب، تابع تطور الربحية والنقد وعدد الأسهم مع النتائج المقبلة. فنجاح الصفقة بالنسبة للمستثمر يُقاس بما أضافته إلى سهمه، لا بحجم الشركة الجديد وحده.
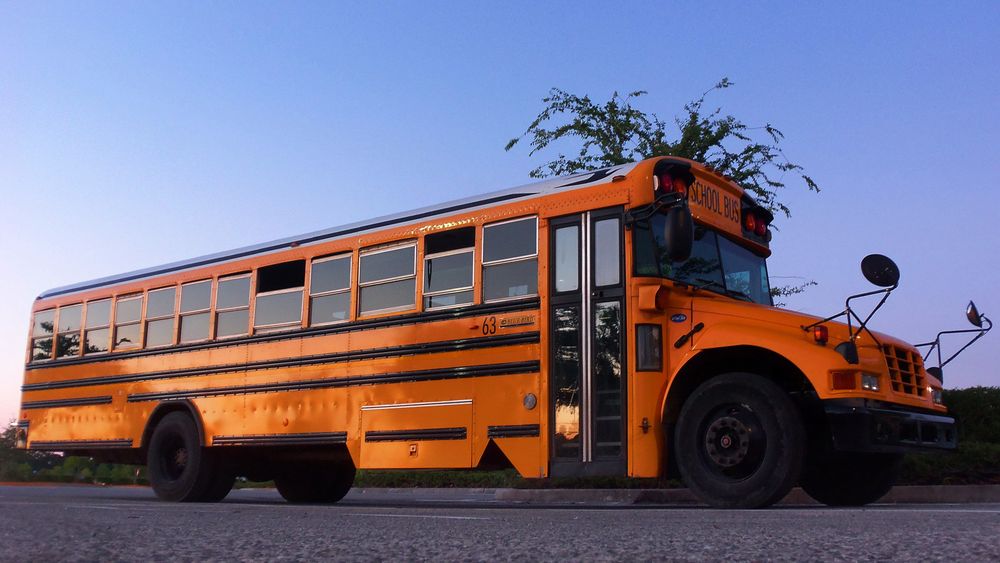
الغلاف: حافلة Blue Bird Vision — صورة أرشيفية، 7 مايو 2015. تصوير Daniel Oines عبر ويكيميديا كومنز، بترخيص CC BY 2.0، دون تعديل. الرسومان من مركب؛ كُبّرت التسميات وقُلّل عدد تواريخ المحور الظاهرة للقراءة، مع الحفاظ على الأعمدة ومواضعها.
