أونتيريس… شركة خدمات بيئية بنمو تاريخي قوي وهوامش إجمالية مرتفعة لكن الربحية التشغيلية لا تزال ضعيفة 🌱📉🧪
تُعد أونتيريس (ONT) شركة متخصصة في خدمات مراقبة جودة الهواء، والاختبارات البيئية المخبرية، والامتثال التنظيمي، والاستشارات البيئية، وتساعد عملاءها على إدارة المخاطر البيئية والالتزام باللوائح وتحقيق أهداف الاستدامة.
ورغم سجل النمو الجيد والتحول الإيجابي في ربحية السهم، تعاني الشركة من ضعف الربحية التشغيلية والعائد على رأس المال والتدفقات النقدية، كما شهد الربع الأخير تراجعًا حادًا في الإيرادات وخفضًا للتوقعات السنوية. وفي المقابل، يتداول السهم بخصم كبير عن قيمته العادلة، ما يجعل التقييم جذابًا لكن مع مستوى عدم يقين مرتفع.
📊 نتائج الربع الثاني CY2026: تراجع حاد في الإيرادات رغم تفوق الأرباح على التوقعات
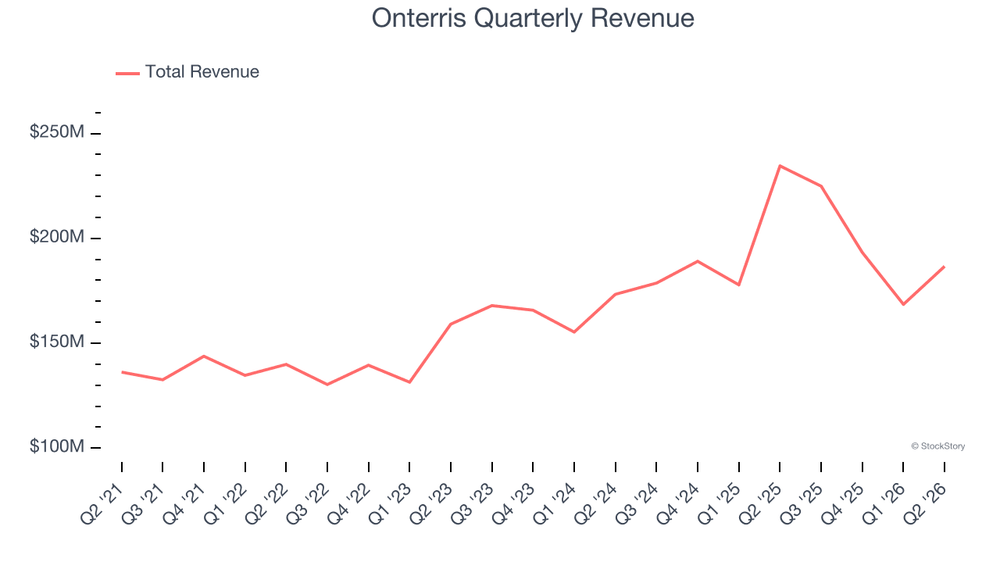
- الإيرادات: 186.7 مليون دولار (-20.4% سنويًا، أقل من التوقعات بـ6.3%)
- ربحية السهم المعدلة (Adjusted EPS): 0.51 دولار (أعلى من التوقعات بـ33.2%)
- الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء (Adjusted EBITDA): 31.88 مليون دولار (أقل من التوقعات بـ1.8%)
- هامش الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء: 17.1%
- الهامش التشغيلي (Operating Margin): 3.5% (انخفاض من 6.7% في الفترة نفسها من العام الماضي)
- هامش التدفق النقدي الحر (Free Cash Flow Margin): 0.3% (انخفاض من 8.5% في الفترة نفسها من العام الماضي)
- القيمة السوقية: 825.8 مليون دولار
كما جاءت التوقعات السنوية أضعف من توقعات السوق:
- توقع الإيرادات السنوية عند المنتصف: 765 مليون دولار
- أقل من توقعات المحللين بـ10.9%
- توقع الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء السنوية عند المنتصف: 118.5 مليون دولار
- مقابل توقعات المحللين البالغة 126.1 مليون دولار
🧠 نظرة مُركّب: الربع كان ضعيفًا بصورة عامة، إذ لم يعوض التفوق الكبير في ربحية السهم الانخفاض الحاد في الإيرادات وتراجع الهوامش، خصوصًا مع صدور توقعات سنوية للإيرادات والأرباح التشغيلية أقل من توقعات السوق.
🚀 1. الإيرادات: نمو تاريخي جيد لكن الربع الأخير شهد انعكاسًا حادًا
5 سنوات:
- نمو سنوي مركب: 10.8%
آخر عامين:
- نمو سنوي مركب: 8.1%
الربع الثاني CY2026:
- الإيرادات: 186.7 مليون دولار
- انخفاض سنوي: 20.4%
- أقل من توقعات السوق بـ6.3%
توقعات 12 شهرا:
- نمو متوقع: 14.6%
وحققت أونتيريس نموًا سنويًا مركبًا في الإيرادات بلغ 10.8% خلال السنوات الخمس الماضية، وهو معدل قوي يتجاوز متوسط الشركات الصناعية ويشير إلى نجاح خدمات الشركة في جذب العملاء.
لكن وتيرة النمو تباطأت خلال العامين الأخيرين إلى 8.1% سنويًا، ورغم أنها بقيت عند مستوى مقبول، فإن الربع الأخير شهد تدهورًا واضحًا مع انخفاض الإيرادات بنسبة 20.4% إلى 186.7 مليون دولار، مقابل توقعات المحللين البالغة 199.3 مليون دولار.
وفي المقابل، يتوقع المحللون عودة الإيرادات إلى النمو بنسبة 14.6% خلال الأشهر الـ12 المقبلة، وهي وتيرة أعلى من نمو العامين الأخيرين، ما يشير إلى توقع تعافي الأداء مع مساهمة المنتجات والخدمات الأحدث في دفع الإيرادات.
🧠 نظرة مُركّب: سجل النمو طويل الأجل جيد، لكن انخفاض الإيرادات بنسبة 20.4% في الربع الأخير يمثل إشارة ضعف واضحة، ولذلك ستكون عودة النمو المتوقع إلى 14.6% خلال العام المقبل عاملًا حاسمًا في تقييم قدرة الشركة على استعادة الزخم.
⚙️ 2. نموذج الأعمال: خدمات بيئية متخصصة تجمع بين العقود المتكررة والمشاريع
تعتمد أونتيريس (ONT) على تقديم مجموعة واسعة من الخدمات البيئية التي تساعد الشركات والمؤسسات على إدارة المخاطر والامتثال للأنظمة واللوائح.
وتشمل أبرز خدمات الشركة:
- مراقبة جودة الهواء وقياس الملوثات
- الاختبارات المخبرية للهواء والمياه والتربة
- تحليل الملوثات والمخاطر البيئية
- الاستشارات البيئية
- الحصول على التصاريح البيئية
- المساعدة في متطلبات التقارير التنظيمية
- الامتثال للوائح البيئية الفيدرالية والمحلية وعلى مستوى الولايات
وعززت الشركة قدراتها في الاختبارات البيئية من خلال الاستحواذ على Enthalpy Analytical، وهي شركة متخصصة في الاختبارات المخبرية لعينات الهواء والمياه والتربة.
وتخدم أونتيريس عددًا من القطاعات، بما فيها النفط والغاز، حيث تساعد العملاء على إدارة الانبعاثات ومياه الصرف والالتزام بالمتطلبات البيئية.
ويعتمد جزء مهم من نموذج الأعمال على عقود طويلة الأجل تشمل خدمات متكررة تمتد لعدة سنوات، مثل المراقبة والاختبارات الدورية، إلى جانب خدمات قائمة على مشاريع محددة لمعالجة تحديات بيئية أو متطلبات تنظيمية معينة.
🧠 نظرة مُركّب: الجمع بين العقود طويلة الأجل والخدمات البيئية المتكررة يمنح أونتيريس قدرًا من وضوح الإيرادات، بينما يوفر تنوع الاختبارات والاستشارات والامتثال فرصًا للنمو، لكن الأداء الأخير يوضح أن هذا النموذج لا يمنع تقلب الطلب والإيرادات.
🏦 3. القطاع والصناعة
تنتمي أونتيريس إلى قطاع الخدمات البيئية وإدارة النفايات، حيث تستفيد الشركات من الطلب المستمر على الالتزام باللوائح البيئية ومراقبة الملوثات وإدارة المخاطر.
ويستفيد القطاع من:
- وجود خدمات مفروضة بموجب القوانين واللوائح
- الطلب المتكرر على المراقبة والاختبارات البيئية
- العقود طويلة الأجل
- الحاجة المستمرة إلى الامتثال للمعايير البيئية
- ارتفاع الاهتمام بإدارة المخاطر البيئية والاستدامة
- الحاجة إلى خدمات متخصصة للتعامل مع المواد والمخلفات الخطرة
وتمنح طبيعة بعض الخدمات الإلزامية والمتكررة شركات القطاع تدفقات إيرادات أكثر قابلية للتوقع مقارنة بالعديد من الأنشطة الصناعية الأخرى.
لكن القطاع يواجه أيضًا تحديات تشمل:
- التغير المستمر في اللوائح البيئية
- الحاجة إلى استثمارات إضافية للامتثال للقواعد الجديدة
- احتمال أن تجعل اللوائح الجديدة بعض الخدمات الحالية أقل أهمية أو قديمة
- التأثر بالدورات الاقتصادية
- حساسية النشاط الصناعي والمشاريع التجارية لأسعار الفائدة
- تراجع الطلب على بعض الخدمات عند انخفاض الإنتاج الصناعي
🧠 نظرة مُركّب: الطبيعة التنظيمية والمتكررة للخدمات البيئية توفر قاعدة طلب جيدة، لكن تغير اللوائح والدورات الاقتصادية قد يضغطان على بعض خطوط الأعمال ويجبران الشركة على مواصلة الاستثمار للحفاظ على قدرتها التنافسية.
🌐 4. المنافسة
تتنافس أونتيريس (ONT) مع الأقسام البيئية التابعة لعدد من شركات الهندسة والاستشارات الكبرى، إضافة إلى شركات متخصصة في الاختبارات البيئية، ومن أبرز المنافسين:
وتواجه الشركة بذلك منافسة من شركات كبيرة تمتلك موارد وخبرات هندسية واستشارية واسعة، إلى جانب مختبرات متخصصة تركز بصورة مباشرة على خدمات التحليل والاختبارات البيئية.
وفي المقابل، بنت أونتيريس محفظة متنوعة من الخدمات تجمع بين مراقبة جودة الهواء والاختبارات المخبرية والاستشارات والامتثال التنظيمي، وهو ما يسمح لها بتقديم حلول متعددة للعملاء ضمن منصة واحدة.
🧠 نظرة مُركّب: تنوع الخدمات يمنح أونتيريس موقعًا جيدًا في سوق الخدمات البيئية، لكن المنافسة مع شركات هندسية واستشارية ومخبرية كبيرة تجعل تحسين الكفاءة والربحية عاملًا أساسيًا لبناء ميزة تنافسية أقوى.
📈 5. الهوامش: اقتصاديات وحدة قوية لكن المصروفات تلتهم الربحية التشغيلية
5 سنوات:
- متوسط الهامش الإجمالي (Gross Margin): 38.8%
- متوسط الهامش التشغيلي (Operating Margin): -1.7%
- تحسن الهامش التشغيلي بمقدار 2.5 نقطة مئوية
آخر 12 شهرا:
- الهامش الإجمالي بقي مستقرًا تقريبًا
الربع الثاني CY2026:
- الهامش الإجمالي: 44.1%
- مستقر مقارنة بالفترة نفسها من العام الماضي
- الهامش التشغيلي: 3.5%
- مقابل 6.7% في الفترة نفسها من العام الماضي
- تراجع سنوي بمقدار 3.2 نقطة مئوية
وحققت أونتيريس متوسط هامش إجمالي بلغ 38.8% خلال السنوات الخمس الماضية، وهو مستوى ممتاز مقارنة بقطاع الشركات الصناعية، ويشير إلى اقتصاديات وحدة قوية وتميز نسبي في جودة خدماتها.
كما بلغ الهامش الإجمالي 44.1% في الربع الأخير، واستقر تقريبًا مقارنة بالفترة نفسها من العام الماضي، بينما بقي الهامش الإجمالي خلال آخر 12 شهرًا مستقرًا، ما يشير إلى استقرار تكاليف المدخلات وعدم وجود ضغوط كبيرة لخفض الأسعار.
لكن الصورة تختلف بصورة واضحة عند مستوى الربحية التشغيلية، إذ بلغ متوسط الهامش التشغيلي -1.7% خلال السنوات الخمس الماضية، ما يعكس هيكل تكاليف مرتفعًا وعدم قدرة الشركة تاريخيًا على تحويل هوامشها الإجمالية القوية إلى أرباح تشغيلية مستقرة.
ورغم تحسن الهامش التشغيلي بمقدار 2.5 نقطة مئوية خلال السنوات الخمس الماضية، تراجع في الربع الأخير إلى 3.5% مقابل 6.7% قبل عام، بانخفاض قدره 3.2 نقطة مئوية.
وبما أن الهامش التشغيلي تراجع بينما بقي الهامش الإجمالي مستقرًا، فإن الضغط جاء بصورة أكبر من المصروفات التشغيلية مثل التسويق والبحث والتطوير والمصروفات الإدارية.
🧠 نظرة مُركّب: الهامش الإجمالي المرتفع يمثل نقطة قوة واضحة، لكن متوسط الهامش التشغيلي السلبي تاريخيًا يكشف ضعف إدارة المصروفات، ولذلك فإن قدرة الشركة على تحويل اقتصاديات الوحدة القوية إلى ربحية تشغيلية مستدامة تبقى من أهم عوامل التحسن المطلوب.
📈 6. ربحية السهم: تحول إيجابي طويل الأجل رغم تراجع الربع الأخير
5 سنوات:
- تحولت ربحية السهم السنوية من الخسائر إلى الأرباح
آخر عامين:
- نمو سنوي مركب: 31.9%
الربع الثاني CY2026:
- ربحية السهم المعدلة (Adjusted EPS): 0.51 دولار
- مقابل 0.63 دولار في الفترة نفسها من العام الماضي
- أعلى من توقعات المحللين البالغة 0.38 دولار بـ33.2%
توقعات 12 شهرا:
- ربحية السهم المتوقعة: 1.67 دولار
- مقابل 1.34 دولار خلال آخر 12 شهرًا (+25%)
وتمكنت أونتيريس من الانتقال من الخسائر إلى الأرباح على أساس ربحية السهم خلال السنوات الخمس الماضية، وهي نقطة تحول إيجابية تعكس تحسن قدرة الشركة على تحويل نمو الإيرادات إلى أرباح للمساهمين.
كما نمت ربحية السهم بمعدل سنوي مركب بلغ 31.9% خلال العامين الأخيرين، متجاوزة نمو الإيرادات البالغ 8.1% خلال الفترة نفسها، واستفادت الأرباح بشكل رئيسي من تحسن الهامش التشغيلي على مدى العامين.
وفي الربع الأخير، انخفضت ربحية السهم المعدلة إلى 0.51 دولار من 0.63 دولار قبل عام، لكنها تجاوزت توقعات المحللين البالغة 0.38 دولار بفارق كبير.
ويتوقع المحللون نمو ربحية السهم بنسبة 25% خلال الأشهر الـ12 المقبلة، من 1.34 دولار إلى 1.67 دولار.
🧠 نظرة مُركّب: التحول من الخسائر إلى الأرباح وتسارع ربحية السهم خلال العامين الأخيرين يمثلان نقطة قوة، لكن انخفاض ربحية السهم في الربع الأخير يوضح أن مسار التحسن ليس خطيًا، بينما يشكل النمو المتوقع بنسبة 25% خلال العام المقبل عاملًا إيجابيًا إذا تحقق.
💰 7. التدفق النقدي الحر: ربحية نقدية ضعيفة واتجاه حديث سلبي
5 سنوات:
- متوسط هامش التدفق النقدي الحر (Free Cash Flow Margin): 4.9%
- تراجع هامش التدفق النقدي الحر بمقدار 1.2 نقطة مئوية
الربع الثاني CY2026:
- هامش التدفق النقدي الحر: 0.3%
- مقابل 8.5% في الفترة نفسها من العام الماضي
- تراجع سنوي بمقدار 8.2 نقطة مئوية
وحققت أونتيريس متوسط هامش تدفق نقدي حر بلغ 4.9% خلال السنوات الخمس الماضية، وهو مستوى متواضع مقارنة بشركات القطاع الصناعي، ويمنح الشركة قدرة محدودة نسبيًا على إعادة رأس المال إلى المساهمين أو تمويل توسعها داخليًا.
كما تراجع هامش التدفق النقدي الحر بمقدار 1.2 نقطة مئوية خلال السنوات الخمس الماضية، ما يشير إلى أن الشركة أصبحت أكثر كثافة في استخدام رأس المال بدلًا من تحقيق تحسن في قدرتها على توليد النقد.
وفي الربع الأخير، كانت الشركة قريبة من نقطة التعادل في التدفق النقدي الحر، إذ بلغ الهامش 0.3% فقط مقارنة بـ8.5% في الفترة نفسها من العام الماضي.
🧠 نظرة مُركّب: التدفق النقدي الحر يمثل إحدى أبرز نقاط الضعف، فالهامش التاريخي منخفض والاتجاه طويل الأجل تراجع، بينما يضيف الهبوط الحاد إلى 0.3% في الربع الأخير مزيدًا من الضغط على جودة الأرباح النقدية.
📊 8. العائد على رأس المال والمركز المالي
5 سنوات:
- متوسط العائد على رأس المال المستثمر (ROIC): -3.4%
خلال السنوات الأخيرة:
- تحسن العائد على رأس المال المستثمر بمتوسط 3.3 نقطة مئوية سنويًا
ويبلغ متوسط العائد على رأس المال المستثمر -3.4% خلال السنوات الخمس الماضية، وهو مستوى ضعيف يشير إلى أن الإدارة لم تحقق تاريخيًا عوائد مربحة على رأس المال المستخدم في توسيع الأعمال.
لكن الاتجاه الحديث أكثر إيجابية، إذ تحسن العائد على رأس المال بمتوسط 3.3 نقطة مئوية سنويًا خلال السنوات الأخيرة، وهو ما قد يشير إلى توسع فرص النمو المربح أو تحسن الميزة التنافسية للشركة.
المركز المالي:
- النقد: 12.72 مليون دولار
- الديون: 418.6 مليون دولار
- الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء خلال آخر 12 شهرًا: 91.66 مليون دولار
- صافي الدين إلى الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء (Net Debt / EBITDA): 4.4 مرة
- مصروفات الفوائد السنوية: 20.79 مليون دولار
ورغم أن حجم الدين مرتفع مقارنة بالنقد، فإن نسبة صافي الدين إلى الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء البالغة 4.4 مرة لا تزال ضمن مستوى يمكن للشركة التعامل معه وفق أرباحها الحالية.
كما تبلغ مصروفات الفوائد السنوية 20.79 مليون دولار، ولا تمثل حاليًا عبئًا مفرطًا مقارنة بقدرة الشركة على تحقيق الأرباح.
🧠 نظرة مُركّب: العائد التاريخي السلبي على رأس المال يمثل نقطة ضعف واضحة، رغم أن اتجاهه يتحسن، بينما تبدو المديونية قابلة للإدارة حاليًا لكنها مرتفعة نسبيًا وتستحق المتابعة، خصوصًا في ظل ضعف التدفقات النقدية الحرة.
📌 9. أبرز استنتاجات نتائج الربع
حملت النتائج عدة نقاط إيجابية:
- ربحية السهم المعدلة بلغت 0.51 دولار
- ربحية السهم تجاوزت توقعات المحللين بـ33.2%
- توقع نمو ربحية السهم بنسبة 25% خلال العام المقبل
- تحول ربحية السهم من الخسائر إلى الأرباح خلال السنوات الخمس الماضية
- تحسن العائد على رأس المال المستثمر خلال السنوات الأخيرة
- الهامش الإجمالي بقي قويًا عند 44.1%
لكن في المقابل:
- الإيرادات انخفضت بنسبة 20.4% سنويًا
- الإيرادات جاءت أقل من توقعات السوق بـ6.3%
- توجيهات الإيرادات السنوية جاءت أقل من توقعات المحللين بـ10.9%
- توجيهات الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء السنوية جاءت أقل من التوقعات
- الهامش التشغيلي تراجع إلى 3.5% من 6.7%
- هامش التدفق النقدي الحر تراجع إلى 0.3% من 8.5%
- متوسط العائد على رأس المال المستثمر يبلغ -3.4%
- صافي الدين إلى الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء يبلغ 4.4 مرة
- مستوى عدم اليقين مرتفع
وتراجع السهم بنحو 17.5% مباشرة بعد إعلان النتائج ليصل إلى 18.73 دولار، ما يعكس رد فعل سلبيًا قويًا من المستثمرين تجاه ضعف الإيرادات والتوقعات السنوية.
🧠 نظرة مُركّب: تفوق ربحية السهم لم يكن كافيًا لتعويض ضعف الربع، إذ ركز المستثمرون على تراجع الإيرادات وخفض التوقعات السنوية وضعف التدفقات النقدية، وهو ما يفسر الانخفاض الحاد في السهم بعد النتائج.
💵 10. هل الوقت مناسب لشراء السهم؟
- السعر الحالي: 16.51 دولار
- القيمة العادلة: 29.20 دولار
- السهم يتداول بحوالي 43.5% دون قيمته العادلة
- مضاعف الربحية المستقبلي (Forward P/E): حوالي 9.9 مرة
- مستوى عدم اليقين: High
يمثل التقييم إحدى أبرز النقاط الإيجابية حاليًا، إذ يبلغ السعر 16.51 دولار مقابل قيمة عادلة مقدرة عند 29.20 دولار، ما يعني أن السهم يتداول بخصم كبير يبلغ نحو 43.5%.
كما يبلغ مضاعف الربحية المستقبلي نحو 9.9 مرة استنادًا إلى ربحية السهم المتوقعة البالغة 1.67 دولار، وهو تقييم منخفض نسبيًا.
لكن هذا الخصم يأتي بالتزامن مع ضعف واضح في الأساسيات الحديثة، بما يشمل انخفاض الإيرادات بنسبة 20.4%، وخفض التوقعات السنوية، وضعف التدفق النقدي الحر، والعائد التاريخي السلبي على رأس المال، إلى جانب مديونية مرتفعة نسبيًا.
🧠 نظرة مُركّب: الخصم البالغ نحو 43.5% عن القيمة العادلة يجعل التقييم جذابًا بوضوح، لكنه يعكس في الوقت نفسه مخاطر حقيقية في جودة الأعمال والأداء الحديث، ولذلك تعتمد جاذبية السهم بدرجة كبيرة على قدرة الشركة على استعادة نمو الإيرادات وتحسين التدفقات النقدية والربحية.
🧾 الخلاصة المركبة: أونتيريس , تقييم جذاب لكن جودة الأعمال والمخاطر تتطلبان الحذر
تمتلك أونتيريس (ONT):
- نموًا سنويًا مركبًا في الإيرادات بلغ 10.8% خلال خمس سنوات
- تحولًا في ربحية السهم من الخسائر إلى الأرباح
- نموًا سنويًا مركبًا في ربحية السهم بلغ 31.9% خلال العامين الأخيرين
- نموًا متوقعًا لربحية السهم بنسبة 25% خلال العام المقبل
- متوسط هامش إجمالي قوي يبلغ 38.8%
- تحسنًا في الهامش التشغيلي على المدى الطويل
- تحسنًا في العائد على رأس المال خلال السنوات الأخيرة
- خصمًا يبلغ نحو 43.5% عن القيمة العادلة
لكن:
- الإيرادات انخفضت بنسبة 20.4% في الربع الأخير
- توجيهات الإيرادات السنوية جاءت أقل من توقعات السوق بـ10.9%
- متوسط الهامش التشغيلي خلال خمس سنوات يبلغ -1.7%
- متوسط هامش التدفق النقدي الحر يبلغ 4.9% فقط
- هامش التدفق النقدي الحر تراجع إلى 0.3% في الربع الأخير
- متوسط العائد على رأس المال المستثمر يبلغ -3.4%
- الديون تبلغ 418.6 مليون دولار مقابل 12.72 مليون دولار من النقد
- نسبة صافي الدين إلى الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء تبلغ 4.4 مرة
- مستوى عدم اليقين مرتفع
✨ الخلاصة: أونتيريس شركة خدمات بيئية تمتلك سجل نمو جيدًا وتحسنًا واضحًا في ربحية السهم، كما يتداول سهمها بنحو 43.5% دون قيمته العادلة، لكن ضعف الإيرادات والتوقعات الأخيرة، وتراجع التدفقات النقدية، والعائد التاريخي السلبي على رأس المال، والمديونية المرتفعة نسبيًا تجعل الخصم الكبير مصحوبًا بمخاطر واضحة وتتطلب استعادة الزخم التشغيلي لتأكيد جاذبية السهم.