أراي… نمو تاريخي جيد وتوقعات بتسارع قوي، لكن الربحية والعائد على رأس المال يفرضان الحذر ☀️📈⚠️
تُعد أراي (ARRY) شركة عالمية متخصصة في تصنيع أنظمة تتبع الألواح الشمسية المثبتة على الأرض لمشاريع الطاقة الشمسية على نطاق المرافق ومشاريع التوليد الموزع، وتساعد أنظمتها الألواح على تتبع حركة الشمس خلال اليوم لزيادة إنتاج الطاقة مقارنة بالأنظمة الثابتة.
ورغم نمو الإيرادات الجيد تاريخيًا والتوقعات القوية للأشهر المقبلة، تعاني الشركة من ضعف جودة الربحية، وتراجع ربحية السهم على المدى الطويل، وعائد سلبي على رأس المال. وجاء الربع الثاني CY2026 متباينًا، إذ تفوقت الإيرادات وربحية السهم وAdjusted EBITDA على التوقعات، بينما تراجعت المبيعات سنويًا وجاءت توقعات إيرادات الربع المقبل ضعيفة.
📊 نتائج الربع الثاني CY2026: تفوق قوي على التوقعات رغم تراجع الإيرادات
- الإيرادات: 342.1 مليون دولار (-5.6% سنويًا، أعلى من التوقعات بـ9%)
- ربحية السهم المعدلة (Adjusted EPS): 0.24 دولار مقابل توقعات عند 0.12 دولار
- Adjusted EBITDA: 63.26 مليون دولار مقابل توقعات عند 44.49 مليون دولار
- هامش Adjusted EBITDA: 18.5%
- Adjusted EBITDA أعلى من التوقعات بـ42.2%
- الهامش التشغيلي: 10.2% مقابل 12.8% قبل عام
- هامش التدفق النقدي الحر: 33.2% مقابل 12.1% قبل عام
- توجيه الإيرادات للعام الكامل: 1.45 مليار دولار عند منتصف النطاق
- توجيه ربحية السهم المعدلة للعام الكامل: 0.72 دولار عند منتصف النطاق
- توجيه EBITDA للعام الكامل: 220 مليون دولار عند منتصف النطاق
- القيمة السوقية: 924.5 مليون دولار
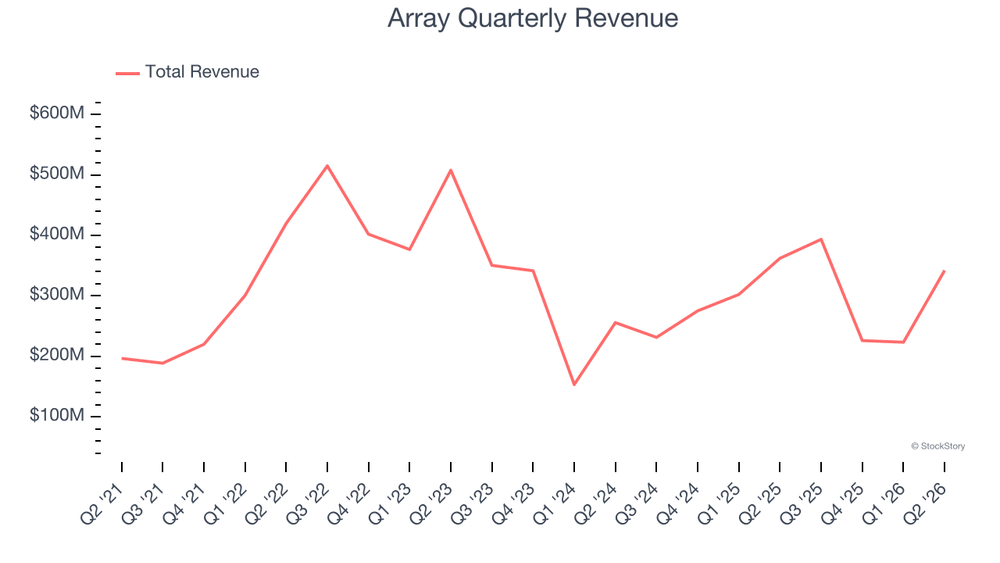
حققت أراي إيرادات بلغت 342.1 مليون دولار في الربع الثاني CY2026، بانخفاض 5.6% على أساس سنوي، لكنها تجاوزت توقعات المحللين البالغة 313.8 مليون دولار بنسبة 9%.
وكان أداء الأرباح أفضل بكثير من المتوقع، إذ بلغت ربحية السهم المعدلة (Adjusted EPS) نحو 0.24 دولار مقابل توقعات عند 0.12 دولار، رغم انخفاضها قليلًا من 0.25 دولار في الفترة نفسها من العام الماضي.
كما بلغ Adjusted EBITDA نحو 63.26 مليون دولار بهامش 18.5%، متجاوزًا توقعات السوق البالغة 44.49 مليون دولار بنسبة 42.2%.
وفي المقابل، انخفض الهامش التشغيلي إلى 10.2% من 12.8% قبل عام، لكن التدفق النقدي جاء قويًا، مع ارتفاع هامش التدفق النقدي الحر إلى 33.2% من 12.1% في الفترة نفسها من العام الماضي.
🧠 نظرة مُركّب: الربع الثاني CY2026 كان أفضل من المتوقع بوضوح، مع تفوق الإيرادات بنسبة 9% وAdjusted EBITDA بنسبة 42.2% وربحية السهم المعدلة بضعف التوقعات تقريبًا. لكن انخفاض الإيرادات 5.6% وتراجع الهامش التشغيلي يعنيان أن التحسن لم يكن شاملًا، بينما يمثل التدفق النقدي القوي نقطة إيجابية مهمة.
🚀 1. الإيرادات: نمو تاريخي جيد وتسارع قوي متوقع
خلال 5 سنوات:
- نمو سنوي مركب في الإيرادات: 13.4%
- النمو التاريخي جيد بالنسبة لشركة صغيرة
- الإيرادات خلال آخر 12 شهرًا: 1.22 مليار دولار
آخر عامين:
- نمو سنوي في الإيرادات: 2.2%
- النمو تباطأ بصورة واضحة مقارنة بالاتجاه طويل الأجل
الربع الثاني CY2026:
- الإيرادات: 342.1 مليون دولار
- التراجع السنوي: 5.6%
- التفوق على توقعات السوق: 9%
توقعات 12 شهرا:
- نمو الإيرادات المتوقع: 32.4%
- التوقعات تشير إلى تسارع كبير مقارنة بالعامين الأخيرين
- النمو المتوقع يمثل أحد أهم عناصر القصة الاستثمارية
نمت إيرادات أراي بمعدل سنوي مركب بلغ 13.4% خلال السنوات الخمس الماضية، وهو معدل جيد يعكس توسع الطلب على أنظمة تتبع الطاقة الشمسية.
لكن الزخم تباطأ بصورة كبيرة خلال العامين الأخيرين، إذ بلغ نمو الإيرادات نحو 2.2% سنويًا فقط.
وفي الربع الثاني CY2026، تراجعت الإيرادات بنسبة 5.6% إلى 342.1 مليون دولار، رغم تجاوزها توقعات السوق بنسبة 9%.
لكن النظرة المستقبلية أكثر تفاؤلًا بكثير، إذ يتوقع المحللون نمو الإيرادات بنسبة 32.4% خلال الأشهر الـ12 المقبلة، وهو تسارع كبير مقارنة بالاتجاه الحديث.
🧠 نظرة مُركّب: نمو الإيرادات التاريخي عند 13.4% سنويًا جيد، لكن تباطؤه إلى 2.2% خلال العامين الأخيرين ثم انخفاض المبيعات 5.6% في الربع الأخير يظهر ضعف الزخم الحالي. في المقابل، توقع نمو 32.4% خلال الأشهر الـ12 المقبلة قد يغير الصورة جذريًا إذا تحقق.
☀️ 2. نموذج الأعمال: أنظمة تتبع ترفع إنتاجية مشاريع الطاقة الشمسية
تتخصص أراي في تصميم وتصنيع أنظمة تتبع الألواح الشمسية المستخدمة بصورة أساسية في مشاريع الطاقة الشمسية الكبيرة.
وتعمل هذه الأنظمة على تحريك الألواح خلال اليوم لتتبع موقع الشمس بدل إبقائها في زاوية ثابتة، ما يسمح بزيادة إنتاج الطاقة وتحسين اقتصاديات المشروع.
وتشمل منتجات الشركة الرئيسية:
- أنظمة تتبع الألواح الشمسية
- مكونات ميكانيكية وهندسية لمشاريع الطاقة الشمسية
- برمجيات وتقنيات لتحسين أداء أنظمة التتبع
- حلول مخصصة لمشاريع الطاقة الشمسية على نطاق المرافق
- حلول لمشاريع التوليد الموزع
وتستفيد الشركة من النمو طويل الأجل في إنشاء مشاريع الطاقة الشمسية عالميًا، خصوصًا مع انخفاض تكلفة إنتاج الكهرباء من الطاقة المتجددة وزيادة الاستثمارات في البنية التحتية للطاقة النظيفة.
لكن طبيعة الأعمال تعتمد بدرجة كبيرة على الإنفاق الرأسمالي لمطوري مشاريع الطاقة الشمسية، ما يجعل الإيرادات عرضة للتقلب بين الفصول وفق توقيت المشاريع.
🧠 نظرة مُركّب: أراي تعمل في سوق يتمتع بمحركات نمو هيكلية قوية، كما أن أنظمة التتبع تقدم قيمة اقتصادية مباشرة عبر رفع إنتاجية الألواح. لكن الاعتماد على مشاريع كبيرة يجعل توقيت الإيرادات متقلبًا، ولذلك قد تكون النتائج الفصلية أقل استقرارًا من الشركات ذات الإيرادات المتكررة.
🌐 3. القطاع والمنافسة: فرصة طويلة الأجل لكن المنافسة قوية
تعمل أراي ضمن سوق أنظمة الطاقة الشمسية، الذي يستفيد من التحول العالمي نحو مصادر الطاقة المتجددة وزيادة الاستثمارات في توليد الكهرباء منخفضة الانبعاثات.
ويساعد انخفاض تكلفة الطاقة الشمسية وتوسع مشاريع المرافق على زيادة الطلب طويل الأجل على أنظمة التتبع.
لكن القطاع يتأثر بعدة عوامل:
- أسعار الفائدة وتكلفة تمويل مشاريع الطاقة
- السياسات والحوافز الحكومية للطاقة المتجددة
- تكاليف المواد الخام والشحن
- التعريفات الجمركية والسياسات التجارية
- تأخير مشاريع الطاقة الشمسية
- المنافسة السعرية بين المصنعين
كما تواجه الشركة منافسة من شركات متخصصة في أنظمة تتبع الطاقة الشمسية وحلول البنية التحتية للمشاريع، ما يفرض ضغوطًا مستمرة على الأسعار والهوامش.
🧠 نظرة مُركّب: القطاع يوفر فرصة نمو طويلة الأجل مع توسع الطاقة الشمسية عالميًا، لكن أراي لا تستفيد من هذا الاتجاه بصورة تلقائية. تكلفة التمويل والسياسات الحكومية وتوقيت المشاريع والمنافسة يمكن أن تسبب تقلبًا كبيرًا في الطلب والهوامش من عام إلى آخر.
💰 4. الهامش الإجمالي: تحسن ملحوظ لكن اقتصاديات الوحدة ليست استثنائية
آخر عامين:
- متوسط الهامش الإجمالي: 27.3%
- المستوى يعكس اقتصاديات وحدة مقبولة
- الهامش تحسن بصورة واضحة مقارنة بالمستويات التاريخية السابقة
الربع الثاني CY2026:
- الهامش الإجمالي: 28.6%
- الهامش بقي عند مستوى جيد نسبيًا رغم انخفاض الإيرادات
- استقرار الهامش يساعد على حماية الربحية في بيئة طلب متقلبة
بلغ متوسط الهامش الإجمالي لأراي نحو 27.3% خلال العامين الماضيين، وهو مستوى مقبول يعكس قدرة الشركة على الاحتفاظ بجزء جيد من الإيرادات بعد تكاليف التصنيع والمكونات المباشرة.
وفي الربع الثاني CY2026، بلغ الهامش الإجمالي نحو 28.6%، ما يشير إلى بقاء اقتصاديات الوحدة مستقرة نسبيًا رغم انخفاض الإيرادات على أساس سنوي.
ويُعد الحفاظ على الهامش مهمًا بالنسبة للشركة، خصوصًا أن نشاطها معرض لتقلب تكاليف المواد الخام والشحن والمنافسة السعرية.
🧠 نظرة مُركّب: الهامش الإجمالي عند 28.6% يمثل مستوى جيدًا نسبيًا، خصوصًا في ظل تراجع الإيرادات. لكن جودة اقتصاديات الوحدة ليست استثنائية، ولذلك تحتاج الشركة إلى الجمع بين نمو قوي في المبيعات والحفاظ على الهوامش حتى يتحول التسارع المتوقع في الإيرادات إلى أرباح قوية.
⚙️ 5. الهامش التشغيلي: تحسن تاريخي لكن الربع الأخير شهد ضغطًا
خلال 5 سنوات:
- متوسط الهامش التشغيلي: 5.7%
- المستوى التاريخي متواضع
- الهامش تحسن بصورة واضحة خلال السنوات الأخيرة
الربع الثاني CY2026:
- الهامش التشغيلي: 10.2%
- الهامش التشغيلي قبل عام: 12.8%
- التراجع السنوي: 2.6 نقطة مئوية
بلغ متوسط الهامش التشغيلي لأراي نحو 5.7% خلال السنوات الخمس الماضية، وهو مستوى متواضع يعكس التقلبات التي مرت بها الشركة والضغوط التاريخية على الربحية.
لكن الشركة نجحت في تحسين كفاءتها التشغيلية بصورة واضحة مقارنة بالمستويات التاريخية.
وفي الربع الثاني CY2026، بلغ الهامش التشغيلي 10.2%، وهو أعلى بكثير من متوسط السنوات الخمس، لكنه انخفض من 12.8% في الفترة نفسها من العام الماضي بمقدار 2.6 نقطة مئوية.
وفي المقابل، بلغ هامش Adjusted EBITDA نحو 18.5%، مع تفوق الأرباح المعدلة قبل الفوائد والضرائب والإهلاك والاستهلاك على توقعات السوق بنسبة 42.2%.
🧠 نظرة مُركّب: الهامش التشغيلي الحالي عند 10.2% أفضل بكثير من متوسط 5.7% تاريخيًا، ما يعكس تحسنًا حقيقيًا في الكفاءة. لكن انخفاضه من 12.8% قبل عام يوضح أن الربحية لا تزال عرضة للتقلب، وسيكون الحفاظ على الهوامش مع تسارع الإيرادات المتوقع عاملًا أساسيًا.
📈 6. ربحية السهم: سجل تاريخي ضعيف لكن التوقعات تشير إلى انعكاس قوي
خلال 5 سنوات:
- تراجع سنوي في ربحية السهم: 17.2%
- الأرباح لم تواكب نمو الإيرادات التاريخي
- الاتجاه يعكس ضعفًا في تحويل النمو إلى قيمة للمساهمين
آخر عامين:
- نمو سنوي في ربحية السهم: 28.8%
- الربحية بدأت تتحسن بصورة واضحة مقارنة بالاتجاه طويل الأجل
الربع الثاني CY2026:
- ربحية السهم المعدلة: 0.24 دولار
- ربحية السهم المعدلة قبل عام: 0.25 دولار
- توقعات السوق: 0.12 دولار
- النتيجة جاءت عند ضعف توقعات السوق تقريبًا
توقعات 12 شهرا:
- ربحية السهم الحالية على أساس سنوي: 0.65 دولار
- ربحية السهم المتوقعة: 0.92 دولار
- النمو المتوقع: 41.5%
تراجعت ربحية سهم أراي بمعدل 17.2% سنويًا خلال السنوات الخمس الماضية، رغم نمو الإيرادات بنسبة 13.4% سنويًا خلال الفترة نفسها.
ويشير هذا الاختلاف إلى أن النمو التاريخي لم يتحول بكفاءة إلى أرباح للمساهمين، وهي نقطة ضعف مهمة في جودة الأعمال.
لكن الاتجاه الحديث تحسن، إذ نمت ربحية السهم بمعدل 28.8% سنويًا خلال العامين الأخيرين.
وفي الربع الثاني CY2026، بلغت ربحية السهم المعدلة (Adjusted EPS) نحو 0.24 دولار مقابل 0.25 دولار قبل عام، لكنها جاءت عند ضعف توقعات السوق البالغة 0.12 دولار تقريبًا.
وتشير التوقعات إلى تسارع قوي، إذ يتوقع المحللون ارتفاع ربحية السهم السنوية من 0.65 دولار إلى 0.92 دولار خلال الأشهر الـ12 المقبلة، أي نمو بنحو 41.5%.
🧠 نظرة مُركّب: تراجع ربحية السهم بنسبة 17.2% سنويًا خلال خمس سنوات يمثل نقطة ضعف واضحة، لكن نموها 28.8% سنويًا خلال العامين الأخيرين وتوقع ارتفاعها 41.5% مستقبلًا يشيران إلى انعكاس محتمل في الاتجاه. إذا ترافق نمو الأرباح مع تسارع الإيرادات المتوقع، فقد تتحسن جودة القصة الاستثمارية بصورة كبيرة.
💸 7. التدفق النقدي الحر: قفزة قوية في الربع الأخير رغم سجل تاريخي ضعيف
خلال 5 سنوات:
- متوسط هامش التدفق النقدي الحر (Free Cash Flow Margin): 2.6%
- المستوى منخفض مقارنة بشركات القطاع الصناعي
- الهامش تحسن بنحو 61.3 نقطة مئوية خلال الفترة
- التحسن يشير إلى انخفاض كثافة رأس المال وارتفاع كفاءة التحويل النقدي
الربع الثاني CY2026:
- التدفق النقدي الحر (Free Cash Flow): 113.6 مليون دولار
- هامش التدفق النقدي الحر: 33.2%
- الهامش قبل عام: 12.1%
- التحسن السنوي: 21.1 نقطة مئوية
لم تتمتع أراي تاريخيًا بقدرة نقدية قوية مقارنة بنظرائها، إذ بلغ متوسط هامش التدفق النقدي الحر (Free Cash Flow Margin) نحو 2.6% فقط خلال السنوات الخمس الماضية.
لكن الاتجاه تحسن بصورة كبيرة، إذ توسع هامش التدفق النقدي الحر بنحو 61.3 نقطة مئوية خلال هذه الفترة، وكان التحسن في الربحية النقدية أكبر من التحسن في الربحية التشغيلية، ما يشير إلى أن الشركة أصبحت أقل كثافة في استخدام رأس المال.
وفي الربع الثاني CY2026، حققت الشركة تدفقًا نقديًا حرًا (Free Cash Flow) بلغ 113.6 مليون دولار، بما يعادل هامشًا قويًا جدًا قدره 33.2%.
ويمثل ذلك تحسنًا بنحو 21.1 نقطة مئوية مقارنة بهامش 12.1% في الفترة نفسها من العام الماضي.
🧠 نظرة مُركّب: متوسط هامش التدفق النقدي الحر التاريخي البالغ 2.6% ضعيف، لكن الاتجاه تحسن بصورة هائلة، وصولًا إلى 33.2% في الربع الأخير. إذا استطاعت أراي الحفاظ على جزء معتبر من هذه الكفاءة النقدية، فسيكون ذلك تحولًا مهمًا في جودة الأعمال، لكن ربعًا واحدًا قويًا لا يكفي لاعتبار هذا المستوى مستدامًا.
📊 8. العائد على رأس المال: أكبر نقطة ضعف في جودة الأعمال
خلال 5 سنوات:
- متوسط العائد على رأس المال المستثمر (ROIC): -15.8%
- العائد من بين الأضعف في القطاع الصناعي
- الإدارة خسرت قيمة أثناء محاولتها توسيع الأعمال
- ROIC تراجع بصورة كبيرة خلال السنوات الأخيرة
بلغ متوسط العائد على رأس المال المستثمر (ROIC) لأراي نحو -15.8% خلال السنوات الخمس الماضية، وهو مستوى سلبي للغاية ويضع الشركة بين الأضعف في القطاع الصناعي من حيث كفاءة استخدام رأس المال.
ويعني هذا أن الإدارة لم تنجح تاريخيًا في تحقيق عوائد جذابة على الأموال التي استثمرتها في توسيع الأعمال.
والأكثر إثارة للقلق أن ROIC تراجع بصورة كبيرة خلال السنوات الأخيرة، ما يشير إلى أن الاستثمارات الجديدة لم تنجح حتى الآن في تحسين العوائد الاقتصادية للشركة.
وتصبح هذه النقطة أكثر أهمية مع توقع تسارع الإيرادات والأرباح مستقبلًا، لأن النمو لا يخلق قيمة للمساهمين إذا احتاج إلى استثمارات تحقق عائدًا ضعيفًا أو سلبيًا.
🧠 نظرة مُركّب: متوسط ROIC البالغ -15.8% يمثل أكبر علامة تحذير في أراي. نمو الإيرادات المتوقع بنسبة 32.4% وربحية السهم بنسبة 41.5% سيكونان أقل قيمة إذا لم يتحولا إلى تحسن حقيقي في العائد على رأس المال، ولذلك فإن انعكاس اتجاه ROIC عامل أساسي للحكم على جودة التعافي.
🏦 9. المركز المالي: مديونية مرتفعة نسبيًا لكنها قابلة للإدارة
- النقد: 307.3 مليون دولار
- الديون: 657.7 مليون دولار
- صافي الدين: حوالي 350.4 مليون دولار
- EBITDA خلال آخر 12 شهرًا: 111.2 مليون دولار
- نسبة صافي الدين إلى EBITDA: 3.2 مرة
- مصروفات الفائدة السنوية: 5.59 مليون دولار
تمتلك أراي نحو 307.3 مليون دولار من النقد مقابل ديون تبلغ 657.7 مليون دولار، ما يضع صافي الدين عند حوالي 350.4 مليون دولار.
وحققت الشركة 111.2 مليون دولار من EBITDA خلال آخر 12 شهرًا، لتبلغ نسبة صافي الدين إلى EBITDA نحو 3.2 مرة.
ورغم أن مستوى الرافعة المالية ليس منخفضًا، فإنه لا يزال ضمن نطاق يمكن للشركة التعامل معه في ظل الأرباح الحالية.
كما تبلغ مصروفات الفائدة السنوية نحو 5.59 مليون دولار، وهو مستوى لا يمثل عبئًا مفرطًا على الأرباح التشغيلية الحالية.
🧠 نظرة مُركّب: صافي الدين البالغ نحو 350.4 مليون دولار ونسبة صافي الدين إلى EBITDA عند 3.2 مرة يستحقان المتابعة، لكن الميزانية لا تبدو مصدر الخطر الأكبر حاليًا. استمرار التدفق النقدي القوي ونمو الأرباح المتوقع يمكن أن يساعدا على خفض الرافعة المالية تدريجيًا.
📌 10. أبرز استنتاجات نتائج الربع
حملت النتائج عدة نقاط إيجابية:
- الإيرادات بلغت 342.1 مليون دولار
- الإيرادات تجاوزت توقعات السوق بنسبة 9%
- ربحية السهم المعدلة بلغت 0.24 دولار مقابل توقعات عند 0.12 دولار
- Adjusted EBITDA بلغ 63.26 مليون دولار
- Adjusted EBITDA تجاوز التوقعات بنسبة 42.2%
- هامش Adjusted EBITDA بلغ 18.5%
- الهامش التشغيلي بلغ 10.2%
- التدفق النقدي الحر بلغ 113.6 مليون دولار
- هامش التدفق النقدي الحر ارتفع إلى 33.2% من 12.1%
- هامش التدفق النقدي الحر تحسن بنحو 21.1 نقطة مئوية سنويًا
- الإيرادات متوقع أن تنمو بنسبة 32.4% خلال الأشهر الـ12 المقبلة
- ربحية السهم متوقع أن تنمو بنسبة 41.5% خلال الأشهر الـ12 المقبلة
- مضاعف المديونية عند 3.2 مرة لا يزال قابلًا للإدارة
لكن في المقابل:
- الإيرادات تراجعت بنسبة 5.6% سنويًا في الربع الأخير
- الزخم الحديث للإيرادات كان أضعف من الاتجاه طويل الأجل
- ربحية السهم المعدلة تراجعت من 0.25 دولار إلى 0.24 دولار
- ربحية السهم تراجعت تاريخيًا رغم نمو الإيرادات
- عدد الأسهم ارتفع بنسبة 22.6% خلال خمس سنوات
- تخفيف ملكية المساهمين ضغط على ربحية السهم
- متوسط هامش التدفق النقدي الحر التاريخي يبلغ 2.6% فقط
- متوسط ROIC يبلغ -15.8%
- ROIC تراجع بصورة كبيرة خلال السنوات الأخيرة
- توجيه إيرادات الربع المقبل جاء أقل من توقعات السوق
- توجيه الإيرادات للعام الكامل جاء أقل قليلًا من توقعات السوق
- الديون تبلغ 657.7 مليون دولار مقابل 307.3 مليون دولار من النقد
وجاءت توقعات الإدارة للربع المقبل ضعيفة نسبيًا، بينما جاءت توقعات الإيرادات للعام الكامل أقل قليلًا من تقديرات السوق، وهو ما حد من أثر التفوق القوي في الأرباح والتدفق النقدي.
وبقي السهم شبه مستقر عند 5.65 دولار مباشرة بعد إعلان النتائج.
🧠 نظرة مُركّب: الربع حمل مفاجآت قوية في ربحية السهم وAdjusted EBITDA والتدفق النقدي الحر، لكن ضعف توجي الإيرادات يمنع اعتبار النتائج نقطة تحول مؤكدة. الأهم مستقبلًا هو تحقق التسارع المتوقع في المبيعات مع الحفاظ على الهوامش وتحسن العائد على رأس المال.
💵 11. التقييم: خصم عن القيمة العادلة لكن جودة الأعمال تحد من الجاذبية
- السعر الحالي: 5.19 دولار
- القيمة العادلة: 5.99 دولار
- السهم يتداول بحوالي 13.4% دون قيمته العادلة
- مستوى عدم اليقين: High
- Forward P/E يقارب 6.2 مرة
يتداول سهم أراي عند 5.19 دولار مقابل قيمة عادلة تبلغ 5.99 دولار، ما يعني أن السهم يتداول بخصم يبلغ نحو 13.4% عن قيمته العادلة.
وبناءً على ربحية السهم المتوقعة خلال الأشهر الـ12 المقبلة، يبدو مضاعف Forward P/E منخفضًا عند نحو 6.2 مرة.
ويصبح هذا التقييم أكثر إثارة للاهتمام مع توقع نمو الإيرادات بنسبة 32.4% وربحية السهم بنسبة 41.5% خلال الفترة المقبلة.
لكن انخفاض المضاعف لا يعني بالضرورة أن السهم رخيص بصورة واضحة، لأن الشركة تعاني من متوسط ROIC سلبي يبلغ -15.8%، كما أن ربحية السهم التاريخية لم تواكب نمو الإيرادات وتعرض المساهمون لتخفيف كبير في الملكية.
إضافة إلى ذلك، فإن مستوى عدم اليقين مرتفع، ما يتطلب هامش أمان أكبر مقارنة بالشركات ذات الأرباح والعوائد الأكثر استقرارًا.
🧠 نظرة مُركّب: الخصم البالغ نحو 13.4% عن القيمة العادلة وForward P/E المنخفض يجعلان التقييم أفضل من كثير من أسهم النمو، خصوصًا مع توقع تسارع الإيرادات والأرباح. لكن ROIC السلبي ومستوى عدم اليقين المرتفع يقللان جودة هذا الخصم، لذلك لا يبدو هامش الأمان كبيرًا بما يكفي لإلغاء المخاطر التشغيلية.
⚠️ 12. المخاطر: عوائد رأسمالية ضعيفة وتخفيف ملكية المساهمين
تتمثل أبرز المخاطر في:
- مستوى عدم اليقين مرتفع
- الإيرادات تراجعت بنسبة 5.6% في الربع الأخير
- نمو الإيرادات تباطأ بصورة واضحة خلال السنوات الأخيرة
- ربحية السهم تراجعت تاريخيًا رغم نمو الإيرادات
- ربحية السهم المعدلة انخفضت من 0.25 دولار إلى 0.24 دولار في الربع الأخير
- عدد الأسهم ارتفع بنسبة 22.6% خلال خمس سنوات
- تخفيف الملكية حد من استفادة المساهمين من تحسن الكفاءة التشغيلية
- متوسط هامش التدفق النقدي الحر التاريخي يبلغ 2.6% فقط
- متوسط ROIC يبلغ -15.8%
- ROIC تراجع بصورة كبيرة خلال السنوات الأخيرة
- الديون تبلغ 657.7 مليون دولار
- صافي الدين يبلغ حوالي 350.4 مليون دولار
- نسبة صافي الدين إلى EBITDA تبلغ 3.2 مرة
- توجيه إيرادات الربع المقبل جاء أقل من التوقعات
- توجيه الإيرادات للعام الكامل جاء أقل قليلًا من التوقعات
- الطلب حساس لأسعار الفائدة وتمويل مشاريع الطاقة المتجددة
- التغيرات التنظيمية والحوافز الحكومية قد تؤثر على الطلب
- تقلب تكاليف المواد الخام والشحن قد يضغط على الهوامش
- تأخير مشاريع الطاقة الشمسية قد يسبب تقلبًا كبيرًا في الإيرادات
وفي المقابل، تخفف من هذه المخاطر التوقعات القوية لنمو الإيرادات والأرباح، والتحسن الكبير في التدفق النقدي الحر، والتفوق الواسع على توقعات الأرباح في الربع الأخير، إضافة إلى أن مستوى الدين لا يزال قابلًا للإدارة.
🧠 نظرة مُركّب: أكبر المخاطر ليست في الطلب طويل الأجل على الطاقة الشمسية، بل في قدرة أراي على تحويل هذا الطلب إلى عوائد جذابة للمساهمين. ROIC السلبي والتخفيف التاريخي للملكية يوضحان أن النمو وحده لم يكن كافيًا، ولذلك يحتاج المستثمر إلى رؤية تحسن في جودة النمو وليس فقط ارتفاع الإيرادات.
🧾 الخلاصة المركبة: أراي , توقعات نمو قوية وتقييم منخفض لكن جودة العوائد ضعيفة
تمتلك أراي (ARRY):
- نموًا تاريخيًا جيدًا في الإيرادات
- تعرضًا مباشرًا للنمو طويل الأجل في الطاقة الشمسية
- منتجات متخصصة في أنظمة تتبع الألواح الشمسية
- إيرادات بلغت 342.1 مليون دولار في الربع الأخير
- تفوقًا في الإيرادات على التوقعات بنسبة 9%
- ربحية سهم معدلة بلغت 0.24 دولار مقابل توقعات عند 0.12 دولار
- Adjusted EBITDA بلغ 63.26 مليون دولار
- تفوقًا في Adjusted EBITDA على التوقعات بنسبة 42.2%
- هامش Adjusted EBITDA بلغ 18.5%
- تدفقًا نقديًا حرًا بلغ 113.6 مليون دولار
- هامش تدفق نقدي حر بلغ 33.2%
- توقع نمو الإيرادات بنسبة 32.4% خلال الأشهر الـ12 المقبلة
- توقع نمو ربحية السهم بنسبة 41.5% خلال الأشهر الـ12 المقبلة
- Forward P/E منخفضًا نسبيًا
- خصمًا بنحو 13.4% عن القيمة العادلة
لكن:
- الإيرادات تراجعت بنسبة 5.6% في الربع الأخير
- الزخم الحديث للإيرادات تباطأ مقارنة بالماضي
- ربحية السهم لم تحقق نموًا مستدامًا تاريخيًا
- عدد الأسهم ارتفع بنسبة 22.6% خلال خمس سنوات
- متوسط هامش التدفق النقدي الحر التاريخي يبلغ 2.6% فقط
- متوسط ROIC يبلغ -15.8%
- ROIC تراجع بصورة كبيرة خلال السنوات الأخيرة
- الديون تبلغ 657.7 مليون دولار مقابل 307.3 مليون دولار من النقد
- نسبة صافي الدين إلى EBITDA تبلغ 3.2 مرة
- توجيه إيرادات الربع المقبل جاء أقل من توقعات السوق
- توجيه الإيرادات للعام الكامل جاء أقل قليلًا من التوقعات
- الأعمال حساسة لتمويل مشاريع الطاقة الشمسية وأسعار الفائدة
- مستوى عدم اليقين مرتفع
✨ الخلاصة: أراي تمتلك فرصة نمو واضحة مع توقع ارتفاع الإيرادات والأرباح بقوة خلال الأشهر الـ12 المقبلة، كما أن الربع الأخير أظهر تحسنًا استثنائيًا في التدفق النقدي الحر وتفوقًا واسعًا في ربحية السهم وAdjusted EBITDA. لكن متوسط ROIC البالغ -15.8% وتخفيف ملكية المساهمين تاريخيًا يكشفان أن الشركة لم تنجح حتى الآن في تحويل نموها إلى قيمة اقتصادية مستدامة. وعند سعر 5.19 دولار مقابل قيمة عادلة تبلغ 5.99 دولار، يتداول السهم بخصم يقارب 13.4%، وهو خصم إيجابي لكنه ليس كبيرًا بما يكفي لإلغاء مستوى عدم اليقين المرتفع وضعف العوائد الرأسمالية.