يونايتد ناتشورال فودز… عملاق توزيع أغذية بنمو ضعيف وهوامش محدودة رغم تعافي الأرباح مؤخرًا 🚚🥬⚠️
تُعد يونايتد ناتشورال فودز (UNFI) واحدة من أكبر شركات توزيع الأغذية في أمريكا الشمالية، وتمتلك شبكة من 55 مركز توزيع بمساحة تقارب 30 مليون قدم مربعة، وتوزع المنتجات الطبيعية والعضوية والتقليدية على أكثر من 30,000 موقع للبيع بالتجزئة في الولايات المتحدة وكندا.
ورغم ضخامة حجم الأعمال وتحسن الأرباح والكفاءة التشغيلية مؤخرًا، تعاني الشركة من نمو ضعيف في الإيرادات، وهوامش إجمالية وتشغيلية منخفضة، وعائد متواضع جدًا على رأس المال، ما يجعل جودة الأعمال محدودة خصوصًا مع تداول السهم أعلى من قيمته العادلة.
📊 نتائج الربع الثاني CY2026: ربع مختلط مع تفوق الأرباح وضعف الإيرادات
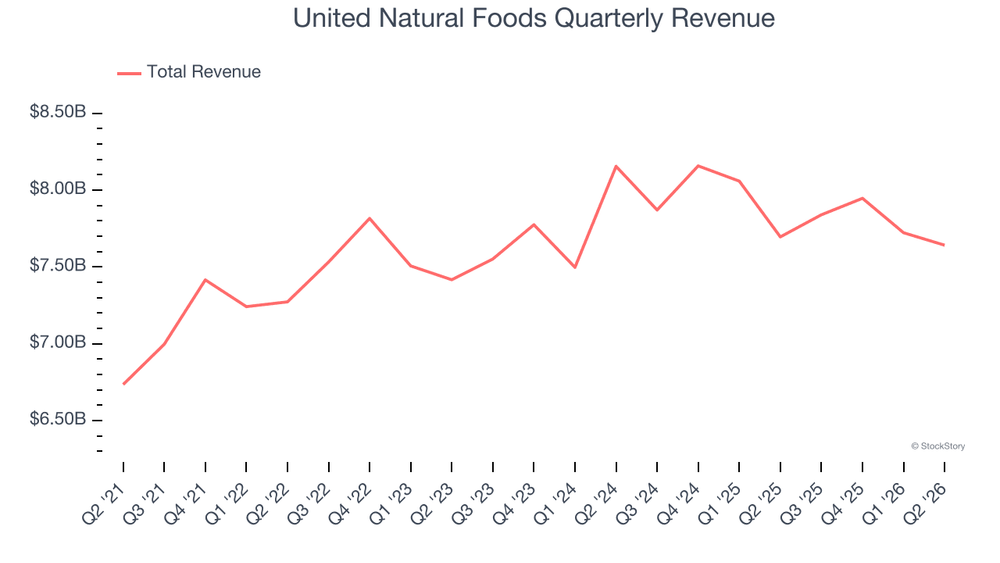
- الإيرادات: 7.64 مليار دولار (مستقرة سنويًا، أقل من التوقعات بـ0.8%)
- ربحية السهم المعدلة (Adjusted EPS): 0.69 دولار (أعلى من التوقعات بـ11.9%)
- الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء (Adjusted EBITDA): 172 مليون دولار (بهامش 2.3%، أعلى من التوقعات بـ1.2%)
- الهامش التشغيلي (Operating Margin): 0.9% (ارتفاعًا من -1%)
- هامش التدفق النقدي الحر (Free Cash Flow Margin): 1% (مستقر تقريبًا سنويًا)
- توجيه ربحية السهم المعدلة (Adjusted EPS) للسنة المالية 2027: 3.25 دولار عند منتصف النطاق، أعلى من التوقعات بـ1.1%
- توجيه الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء (EBITDA) للسنة المالية 2027: 755 مليون دولار عند منتصف النطاق
- القيمة السوقية: 2.66 مليار دولار
🧠 نظرة مُركّب: النتائج كانت مختلطة؛ الأرباح والكفاءة التشغيلية تحسنتا بوضوح، لكن الإيرادات أخفقت في التوقعات وظلت دون نمو، كما جاءت التوجيهات السنوية للإيرادات ضعيفة.
🚀 1. الإيرادات: قاعدة ضخمة لكن النمو شبه متوقف
3 سنوات:
- نمو سنوي مركب: 1.2%
آخر 12 شهرًا:
- الإيرادات: 31.15 مليار دولار
الربع الثاني CY2026:
- الإيرادات: 7.64 مليار دولار
- النمو السنوي: 0%
- أقل من توقعات السوق بـ0.8%
توجيهات العام المالي المقبل:
- الإيرادات المتوقعة: 31.5 مليار دولار عند منتصف النطاق
- أقل من توقعات المحللين بـ1.2%
توقعات 12 شهرا:
- نمو الإيرادات المتوقع: 2.2%
ويمنح الحجم الهائل للشركة نفوذًا وتواجدًا واسعًا في سوق توزيع الأغذية، لكنه يجعل تحقيق نمو إضافي أكثر صعوبة، إذ بقيت إيرادات آخر 12 شهرًا قريبة من مستوياتها قبل 3 سنوات.
🧠 نظرة مُركّب: الحجم يمثل ميزة تنافسية مهمة، لكنه أصبح أيضًا عائقًا أمام النمو، مع استمرار ضعف الطلب وعدم قدرة الشركة على توسيع الإيرادات بوتيرة جذابة.
⚙️ 2. نموذج الأعمال: شبكة ضخمة لتوزيع الأغذية والخدمات للمتاجر
تعتمد يونايتد ناتشورال فودز (UNFI) على ثلاثة قطاعات رئيسية:
- المنتجات الطبيعية (Natural)
- المنتجات التقليدية (Conventional)
- التجزئة (Retail)
وتوزع الشركة نحو 230,000 منتج تشمل:
- الأغذية التقليدية
- المنتجات الطبيعية والعضوية
- الأغذية الطازجة
- الأطعمة المجمدة
- منتجات الصحة والعافية
- المنتجات السائبة
كما تدير الشركة 75 متجرًا تحت علامتي Cub Foods وShoppers، وتقدم لتجار التجزئة خدمات إضافية تشمل:
- إدارة الأرفف
- تصميم المتاجر
- معالجة المدفوعات الإلكترونية
- برامج التسويق
- تحليل البيانات
وتمتلك كذلك علامات خاصة مثل:
- ESSENTIAL EVERYDAY
- WILD HARVEST
- WOODSTOCK
إضافة إلى منصة رقمية بين الشركات Marketplace by UNFI، وشبكة لوجستية تستخدم تقنيات اختيار الطلبات الآلية وإدارة مسارات النقل.
🧠 نظرة مُركّب: اتساع شبكة التوزيع وتنوع المنتجات والخدمات يمنحان الشركة أهمية كبيرة في سلسلة الإمداد، لكن نموذج التوزيع نفسه يعمل بهوامش منخفضة ويحتاج إلى كفاءة تشغيلية عالية جدًا.
🏦 3. القطاع والصناعة
تنتمي يونايتد ناتشورال فودز إلى صناعة توزيع الأغذية والمنتجات سريعة التلف، والتي تستفيد من:
- الطلب المستمر على الأغذية الأساسية
- الحاجة إلى المنتجات الطازجة
- نمو الطلب على الأغذية الطبيعية والعضوية
- أهمية شبكات التوزيع وإدارة المخزون
- الحاجة إلى إدارة سلسلة الإمداد بكفاءة
لكن القطاع يواجه أيضًا تحديات تشمل:
- قصر العمر التخزيني للعديد من المنتجات
- تعقيد إدارة المخزون والنقل
- ارتفاع تكاليف التوزيع
- متطلبات سلامة الأغذية
- المنافسة السعرية
- ضعف قوة التسعير
🧠 نظرة مُركّب: الطلب على الأغذية يمنح الصناعة استقرارًا نسبيًا، لكن المنافسة الشديدة وهوامش التوزيع المنخفضة تجعل الكفاءة التشغيلية العامل الأساسي لتحقيق عوائد جيدة.
🌐 4. المنافسة
تتنافس يونايتد ناتشورال فودز (UNFI) مع عدد من كبار موزعي الأغذية، أبرزهم:
🧠 نظرة مُركّب: شبكة الشركة الضخمة وحجم مبيعاتها يمنحانها حضورًا قويًا، لكن انخفاض الهوامش والعائد على رأس المال يكشف أن الحجم لم يتحول إلى ميزة اقتصادية قوية للمساهمين.
📈 5. الهوامش: اقتصاديات ضعيفة رغم تحسن الكفاءة التشغيلية
آخر عامين:
- متوسط الهامش الإجمالي (Gross Margin): 13.4%
- متوسط الهامش التشغيلي (Operating Margin): قريب من نقطة التعادل
الربع الثاني CY2026:
- الهامش الإجمالي: 13.7%
- مستقر مقارنة بالفترة نفسها من العام الماضي
- الهامش التشغيلي: 0.9%
- تحسن بمقدار 1.9 نقطة مئوية مقارنة بالفترة نفسها من العام الماضي
كما بقي الهامش الإجمالي على أساس آخر 12 شهرًا مستقرًا نسبيًا، ما يشير إلى استقرار تكاليف المدخلات وعدم وجود ضغوط كبيرة لخفض الأسعار، بينما يعكس تحسن الهامش التشغيلي إدارة أفضل للمصروفات الإدارية والتسويقية.
🧠 نظرة مُركّب: تحسن الهامش التشغيلي إيجابي، لكن اقتصاديات الأعمال تظل ضعيفة جدًا، إذ لا تترك الهوامش المنخفضة مساحة كبيرة لامتصاص أي ارتفاع مفاجئ في التكاليف.
📈 6. ربحية السهم
3 سنوات:
- نمو سنوي مركب: 6.3%
الربع الثاني CY2026:
- ربحية السهم المعدلة (Adjusted EPS): 0.69 دولار
- مقابل خسارة معدلة قدرها 0.11 دولار للسهم في الفترة نفسها من العام الماضي
- أعلى من توقعات المحللين بـ11.9%
توقعات 12 شهرا:
- ربحية السهم المتوقعة: 3.23 دولار
- مقابل 2.64 دولار خلال آخر 12 شهرًا (+22.5%)
وجاء نمو ربحية السهم خلال السنوات الثلاث الماضية أعلى من نمو الإيرادات، ما يعكس نجاح الإدارة في تعديل هيكل التكاليف والتعامل مع ضعف الطلب بصورة أفضل.
🧠 نظرة مُركّب: تعافي ربحية السهم من أبرز النقاط الإيجابية، لكن استدامة هذا التحسن ستعتمد على استمرار ضبط التكاليف في ظل غياب نمو قوي في الإيرادات.
💰 7. التدفق النقدي الحر
آخر عامين:
- متوسط هامش التدفق النقدي الحر (Free Cash Flow Margin): قريب من نقطة التعادل
الربع الثاني CY2026:
- التدفق النقدي الحر: 80 مليون دولار
- هامش التدفق النقدي الحر: 1%
- مستقر تقريبًا مقارنة بالفترة نفسها من العام الماضي
- متوافق مع متوسط آخر عامين
وتكشف هذه المستويات أن الشركة تحول نسبة محدودة جدًا من إيراداتها الضخمة إلى نقد حر، ما يقلل قدرتها على إعادة رأس المال للمساهمين أو تمويل فرص النمو دون الاعتماد على مصادر تمويل أخرى.
🧠 نظرة مُركّب: التدفق النقدي الحر يمثل نقطة ضعف واضحة؛ فحجم الإيرادات الهائل لا يترجم إلى توليد نقدي قوي للمساهمين.
📊 8. العائد على رأس المال والمركز المالي
5 سنوات:
- متوسط العائد على رأس المال المستثمر (ROIC): 2.7%
كما يشير التقرير إلى أن:
- العائد على رأس المال منخفض مقارنة بشركات السلع الاستهلاكية الأساسية
- متوسط العائد التاريخي أقل من تكلفة رأس المال المعتادة في القطاع
- الشركة لم تحقق تاريخيًا كفاءة مرتفعة في الاستثمار في فرص النمو
المركز المالي:
- النقد: 37 مليون دولار
- الديون: 2.89 مليار دولار
- الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء (EBITDA) خلال آخر 12 شهرًا: 701 مليون دولار
- صافي الدين إلى الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء (Net Debt / EBITDA): 4.1 مرة
- مصروف الفوائد السنوي: 67 مليون دولار
ويؤكد التقرير أن:
- مستوى المديونية يمكن إدارته
- أعباء الفوائد مناسبة مقارنة بالأرباح
- الشركة تمتلك مساحة لمواصلة الاستثمار في مبادرات النمو
🧠 نظرة مُركّب: المديونية ليست الخطر الرئيسي حاليًا، لكن العائد المنخفض جدًا على رأس المال يكشف أن الشركة لا تحول استثماراتها إلى قيمة اقتصادية مرتفعة للمساهمين.
📌 9. أبرز استنتاجات نتائج الربع
حملت النتائج عدة نقاط إيجابية:
- ربحية السهم تجاوزت توقعات السوق بـ11.9%
- الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء (Adjusted EBITDA) تجاوزت التوقعات بـ1.2%
- الهامش التشغيلي تحسن إلى 0.9% من -1%
- توجيه ربحية السهم المعدلة (Adjusted EPS) للسنة المالية 2027 تجاوز التوقعات
- توجيه الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء (EBITDA) للسنة المالية 2027 جاء أعلى من توقعات المحللين
- السهم ارتفع بنحو 2.8% مباشرة بعد إعلان النتائج
لكن في المقابل:
- الإيرادات أخفقت في بلوغ التوقعات بـ0.8%
- الإيرادات لم تحقق نموًا سنويًا
- توجيهات الإيرادات السنوية جاءت أقل من التوقعات بـ1.2%
- هامش التدفق النقدي الحر بقي ضعيفًا عند 1%
- الهامش الإجمالي لا يزال منخفضًا عند 13.7%
- العائد على رأس المال لا يزال ضعيفًا جدًا
🧠 نظرة مُركّب: تحسن الأرباح والكفاءة التشغيلية أعطى الربع جانبًا إيجابيًا، لكن غياب نمو الإيرادات وضعف الهوامش والتدفقات النقدية يمنعان اعتباره تحولًا كاملًا في جودة الأعمال.
💵 10. هل الوقت مناسب لشراء السهم؟
- السعر الحالي: 44.93 دولار
- القيمة العادلة: 41.55 دولار
- السهم يتداول بحوالي 8% فوق قيمته العادلة
- مضاعف الربحية المستقبلي (Forward P/E): حوالي 13.6 مرة
- مستوى عدم اليقين: High
ورغم أن مضاعف الربحية أقل من العديد من شركات السلع الاستهلاكية الأساسية، فإن انخفاض التقييم له ما يبرره في ظل ضعف نمو الإيرادات والهوامش والتدفق النقدي الحر والعائد على رأس المال. كما أن تداول السهم أعلى من قيمته العادلة مع مستوى عدم يقين مرتفع يقلل من هامش الأمان.
🧠 نظرة مُركّب: السهم ليس مرتفع التقييم بمقاييس الربحية التقليدية، لكن جودة الأعمال المنخفضة وتداوله فوق القيمة العادلة يجعلان المخاطرة غير جذابة عند السعر الحالي.
🧾 الخلاصة المركبة: تعافٍ في الأرباح لكن جودة الأعمال والتقييم لا يدعمان الشراء
تمتلك يونايتد ناتشورال فودز (UNFI):
- شبكة ضخمة تضم 55 مركز توزيع
- أكثر من 30,000 موقع للبيع بالتجزئة ضمن قاعدة العملاء
- محفظة تضم نحو 230,000 منتج
- حجم إيرادات يتجاوز 31 مليار دولار سنويًا
- تحسنًا واضحًا في ربحية السهم
- تعافيًا في الهامش التشغيلي
- توجيهات أرباح جيدة للسنة المالية المقبلة
لكن:
- نمو الإيرادات ضعيف جدًا
- الهامش الإجمالي منخفض
- الهامش التشغيلي لا يزال محدودًا للغاية
- التدفق النقدي الحر ضعيف
- متوسط العائد على رأس المال المستثمر يبلغ 2.7% فقط
- صافي الدين إلى الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء يبلغ 4.1 مرة
- السهم يتداول أعلى من قيمته العادلة
- مستوى عدم اليقين مرتفع
✨ الخلاصة: يونايتد ناتشورال فودز تمتلك شبكة توزيع ضخمة وأظهرت تحسنًا ملحوظًا في الأرباح والكفاءة التشغيلية، لكن ضعف نمو الإيرادات والهوامش والتدفقات النقدية والعائد على رأس المال يجعل جودة الأعمال محدودة، ومع تداول السهم أعلى من قيمته العادلة ومستوى عدم يقين مرتفع لا يظهر هامش أمان جذاب عند المستويات الحالية.