يونايتد باركس آند ريزورتس… تقييم بخصم وربحية متوقعة للتعافي لكن تراجع الزوار والهوامش يضغط على جودة الأعمال 🎢📉⚠️
تُعد يونايتد باركس آند ريزورتس (PRKS) شركة متخصصة في تشغيل المتنزهات الترفيهية، وهي الشركة الأم لـSeaWorld، وتجمع أعمالها بين عروض الحياة البحرية والترفيه الحي والألعاب والأفعوانيات والمتنزهات المائية.
ورغم امتلاك الشركة علامات ترفيهية معروفة وتحقيقها هوامش تشغيلية مرتفعة نسبيًا، فإن تراجع الإيرادات والزوار خلال العامين الماضيين، إلى جانب تقلص الهوامش وضعف التدفقات النقدية مقارنة بأفضل شركات القطاع، يضغط على جودة قصة الاستثمار.
📊 نتائج الربع الثاني CY2026: ربع مختلط مع إخفاق في الإيرادات وربحية السهم
- الإيرادات: 483.3 مليون دولار (-1.4% سنويًا، أقل من التوقعات بـ1.4%)
- ربحية السهم (GAAP EPS): 1.34 دولار (أقل من التوقعات بـ22.7%)
- الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء (Adjusted EBITDA): 195.5 مليون دولار، متوافقة تقريبًا مع التوقعات
- هامش الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء (Adjusted EBITDA Margin): 40.4%
- الهامش التشغيلي (Operating Margin): 24.2% مقابل 28.7% في الفترة نفسها من العام الماضي
- هامش التدفق النقدي الحر (Free Cash Flow Margin): 21% مقابل 26% في الفترة نفسها من العام الماضي
- عدد الزوار: انخفض بنحو 145 ألف زائر سنويًا
- القيمة السوقية: 2.15 مليار دولار
🧠 نظرة مُركّب: النتائج كانت مختلطة؛ الأرباح التشغيلية جاءت متوافقة مع التوقعات، لكن تراجع الإيرادات والزوار وإخفاق ربحية السهم وانكماش الهوامش يكشف استمرار الضغوط على الأعمال.
🚀 1. الإيرادات: نمو تاريخي جيد لكن الاتجاه الحديث سلبي
آخر 5 سنوات:
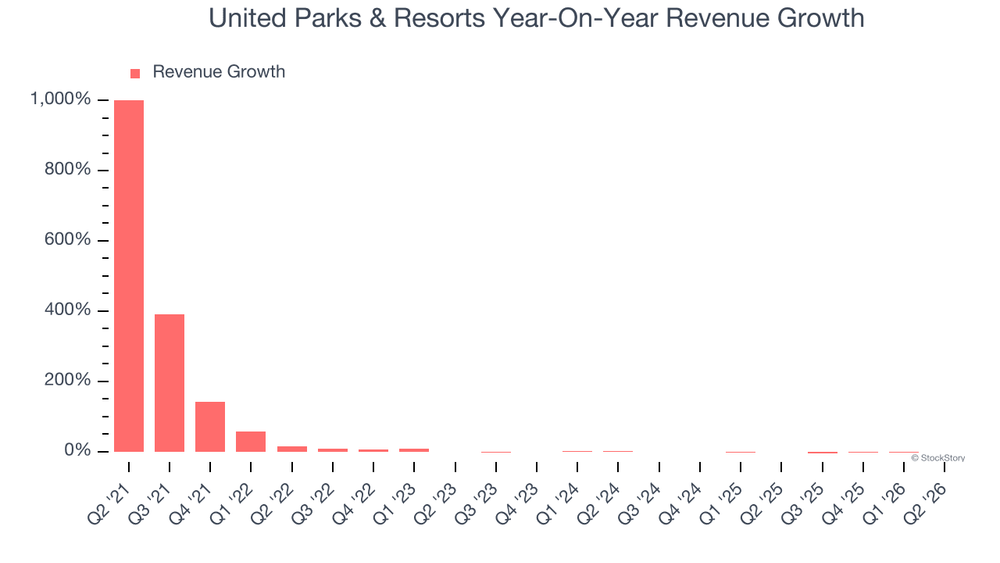
- نمو سنوي مركب في الإيرادات: 13.6%
آخر عامين:
- تراجع سنوي في الإيرادات: 2.5%
الربع الثاني CY2026:
- الإيرادات: 483.3 مليون دولار
- تراجع سنوي: 1.4%
- أقل من توقعات السوق البالغة 490.4 مليون دولار بـ1.4%
توقعات 12 شهرا:
- نمو الإيرادات المتوقع: 3.6%
ورغم أن معدل النمو خلال السنوات الخمس يبدو جيدًا، فإنه استفاد من المقارنة مع فترة الجائحة عندما تعرضت أعمال المتنزهات لضربة استثنائية، قبل أن تحقق الإيرادات تعافيًا قويًا لاحقًا.
أما الاتجاه الأكثر حداثة فيظهر صورة أضعف، مع تراجع الإيرادات خلال العامين الماضيين، بينما يبقى النمو المتوقع خلال العام المقبل أقل من متوسط القطاع.
🧠 نظرة مُركّب: النمو التاريخي يعطي صورة أفضل من الواقع الحالي؛ الاتجاه الحديث يشير إلى ضعف الطلب، ولذلك سيكون استعادة نمو الإيرادات بصورة مستدامة أهم من معدل النمو المسجل بعد الجائحة.
👥 2. الزوار: ضعف الطلب يمثل تحديًا رئيسيًا
الربع الثاني CY2026:
- عدد الزوار: 6.06 مليون زائر
- انخفاض سنوي: 145 ألف زائر
آخر عامين:
- متوسط التراجع السنوي في عدد الزوار: 2.6%
ويتوافق انخفاض عدد الزوار بصورة كبيرة مع اتجاه الإيرادات خلال الفترة نفسها، ما يشير إلى أن قدرة الشركة على تحقيق الإيرادات من كل زائر بقيت مستقرة نسبيًا، وأن المشكلة الرئيسية ترتبط بضعف حركة الزوار أكثر من تراجع تحقيق الدخل منهم.
🧠 نظرة مُركّب: انخفاض الزوار لمدة عامين يمثل إشارة سلبية مهمة، لأن المتنزهات تعتمد على الحضور لدعم مبيعات التذاكر والطعام والمنتجات والإنفاق الإضافي داخل المواقع.
⚙️ 3. نموذج الأعمال: تذاكر وترفيه وإنفاق داخل المتنزهات
تعتمد يونايتد باركس آند ريزورتس (PRKS) على تشغيل متنزهات ترفيهية تجمع بين الحياة البحرية والعروض الحية والألعاب والمرافق المائية.
وتشمل مصادر الإيرادات الرئيسية:
- مبيعات تذاكر الدخول
- المطاعم والأطعمة والمشروبات داخل المتنزهات
- بيع المنتجات والهدايا
- الفعاليات والمناسبات الخاصة
- الألعاب والأفعوانيات
- العروض المرتبطة بالحياة البحرية
- التجارب الترفيهية والتعليمية المتعلقة بالحفاظ على الحياة البحرية
وتعود جذور الشركة إلى SeaWorld التي تأسست عام 1964، قبل أن تتطور أعمالها وتتوسع وتتحول الشركة الأم لاحقًا إلى United Parks & Resorts.
🧠 نظرة مُركّب: تعدد مصادر الإنفاق داخل المتنزهات يمنح الشركة فرصة لزيادة الإيراد لكل زائر، لكن النمو يظل مرتبطًا بدرجة كبيرة بقدرتها على جذب الزوار والمحافظة على حركة حضور قوية.
🎡 4. القطاع والصناعة
تنتمي يونايتد باركس آند ريزورتس إلى قطاع المرافق الترفيهية ضمن قطاع الإنفاق الاستهلاكي التقديري، والذي يستفيد من:
- تفضيل المستهلكين للإنفاق على التجارب
- نمو السياحة والسفر
- تطوير ألعاب وتجارب جديدة
- استخدام التكنولوجيا لتحسين تجربة الزوار
- إمكانية رفع الأسعار عند وجود طلب قوي
لكن القطاع يواجه أيضًا:
- تكاليف ثابتة مرتفعة
- حساسية كبيرة لتراجع أعداد الزوار
- ارتفاع تكاليف العمالة والصيانة
- ارتفاع تكاليف بناء وتطوير الألعاب الجديدة
- تأثير الظروف الجوية على الحضور
- مخاطر الحوادث والسلامة
- المنافسة من خيارات الترفيه المنزلية والتجارب البديلة
- حساسية الإنفاق للظروف الاقتصادية
🧠 نظرة مُركّب: اقتصاديات المتنزهات يمكن أن تكون جذابة عند ارتفاع الحضور، لكن التكاليف الثابتة الكبيرة تجعل أي ضعف مستمر في أعداد الزوار مؤثرًا بسرعة على الهوامش والأرباح.
🌐 5. المنافسة
تتنافس يونايتد باركس آند ريزورتس (PRKS) مع عدد من كبار مشغلي المتنزهات الترفيهية، أبرزهم:
🧠 نظرة مُركّب: الشركة تمتلك علامات وتجارب مميزة، لكن المنافسة على وقت وإنفاق المستهلك قوية، ما يفرض عليها الاستثمار المستمر في الألعاب والتجارب الجديدة للحفاظ على جاذبية المتنزهات.
📈 6. الهوامش: ربحية جيدة لكن الاتجاه يتراجع
آخر عامين:
- متوسط الهامش التشغيلي (Operating Margin): 22.4%
خلال آخر 12 شهرا:
- الهامش التشغيلي اتجه إلى الانخفاض
الربع الثاني CY2026:
- الهامش التشغيلي: 24.2%
- مقابل 28.7% في الفترة نفسها من العام الماضي
- انخفاض سنوي بنحو 4.4 نقطة مئوية
ويعكس تقلص الهامش ارتفاع المصروفات مقارنة بالإيرادات، كما يشير إلى صعوبة تمرير ارتفاع التكاليف بالكامل إلى العملاء في ظل ضعف حركة الزوار.
🧠 نظرة مُركّب: مستوى الهامش التشغيلي لا يزال جيدًا بصورة مطلقة، لكن الاتجاه الهابط هو المشكلة الأساسية، خصوصًا أن انخفاض الحضور يحد من قدرة الشركة على الاستفادة من قاعدة تكاليفها الثابتة.
📈 7. ربحية السهم: تعافٍ قوي متوقع رغم ضعف الربع الأخير
آخر 5 سنوات:
- تحولت ربحية السهم من الخسارة إلى الربحية الإيجابية
الربع الثاني CY2026:
- ربحية السهم (GAAP EPS): 1.34 دولار
- مقابل 1.45 دولار في الفترة نفسها من العام الماضي
- أقل من توقعات المحللين البالغة 1.73 دولار بـ22.7%
توقعات 12 شهرا:
- ربحية السهم المتوقعة: 3.94 دولار
- مقابل 2.54 دولار خلال آخر 12 شهرًا
- نمو متوقع: 55.1%
ويشكل التحول التاريخي من الخسائر إلى الأرباح نقطة إيجابية، كما تشير التوقعات إلى انتعاش كبير في ربحية السهم خلال العام المقبل رغم استمرار ضعف نمو الإيرادات.
🧠 نظرة مُركّب: توقع نمو ربحية السهم بأكثر من 55% يمثل أبرز عناصر الجذب المستقبلية، لكن إخفاق الربع الأخير يجعل تنفيذ هذا التعافي عاملًا يحتاج إلى متابعة فعلية وليس الاعتماد على التوقعات وحدها.
💰 8. التدفق النقدي الحر: إيجابي لكن أقل من أفضل شركات القطاع
آخر عامين:
- متوسط هامش التدفق النقدي الحر (Free Cash Flow Margin): 12.4%
الربع الثاني CY2026:
- التدفق النقدي الحر: 101.5 مليون دولار
- هامش التدفق النقدي الحر: 21%
- مقابل 26% في الفترة نفسها من العام الماضي
- انخفاض سنوي بمقدار 5 نقاط مئوية
- لا يزال أعلى من متوسط آخر عامين
ويظل متوسط التدفق النقدي الحر أقل من المستوى المتوقع لشركة عالية الجودة في قطاع الإنفاق الاستهلاكي التقديري، ما يحد من قدرة الشركة على تمويل النمو وإعادة رأس المال للمساهمين مقارنة بالشركات الأعلى كفاءة.
🧠 نظرة مُركّب: التدفق النقدي في الربع الأخير كان جيدًا، لكن الاتجاه طويل الأجل أقل إقناعًا، وتحتاج الشركة إلى رفع توليد النقد بصورة مستدامة لتعزيز جودة الأرباح.
📊 9. العائد على رأس المال: مستوى جيد مطلقًا لكن الاتجاه سلبي
آخر 5 سنوات:
- متوسط العائد على رأس المال المستثمر (ROIC): 23.1%
ورغم أن هذا المستوى يبدو قويًا بصورة مطلقة، فإنه يبقى أقل بكثير من أفضل شركات الإنفاق الاستهلاكي التقديري التي تستطيع تحقيق عوائد تتجاوز 65%.
كما أن العائد على رأس المال اتجه إلى الانخفاض خلال السنوات الأخيرة، ما يشير إلى تقلص الفرص المتاحة أمام الإدارة لإعادة استثمار رأس المال بمعدلات عائد مرتفعة.
🧠 نظرة مُركّب: العائد الحالي ليس ضعيفًا بصورة مطلقة، لكن اتجاهه الهابط مع تراجع الزوار والإيرادات يثير مخاوف بشأن قدرة الشركة على إيجاد فرص نمو مربحة جديدة.
🏦 10. المركز المالي: مديونية مرتفعة لكنها قابلة للإدارة
المركز المالي:
- النقد: 19.08 مليون دولار
- الديون: 2.29 مليار دولار
- الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء (EBITDA) خلال آخر 12 شهرًا: 584.9 مليون دولار
- صافي الدين إلى الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء (Net Debt / EBITDA): 3.9 مرات
- مصروفات الفوائد السنوية: 65.42 مليون دولار
ورغم الفارق الكبير بين النقد والديون، فإن مستوى صافي الدين إلى الأرباح التشغيلية لا يزال ضمن نطاق يمكن للشركة التعامل معه، كما أن الأرباح الحالية توفر تغطية مناسبة لمصروفات الفوائد.
🧠 نظرة مُركّب: المديونية ليست خطرًا فوريًا، لكنها مرتفعة بما يكفي لجعل استمرار الربحية والتدفقات النقدية مهمًا، خصوصًا إذا استمر ضعف الزوار لفترة طويلة.
📌 11. أبرز استنتاجات نتائج الربع
حملت النتائج بعض النقاط الإيجابية:
- الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء بلغت 195.5 مليون دولار ومتوافقة مع التوقعات
- هامش الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء بلغ 40.4%
- التدفق النقدي الحر بلغ 101.5 مليون دولار
- هامش التدفق النقدي الحر البالغ 21% بقي أعلى من متوسط العامين الماضيين
- ربحية السهم متوقع أن تنمو 55.1% خلال 12 شهرًا
لكن في المقابل:
- الإيرادات تراجعت 1.4% سنويًا
- الإيرادات جاءت أقل من التوقعات بـ1.4%
- ربحية السهم جاءت أقل من التوقعات بـ22.7%
- عدد الزوار انخفض بنحو 145 ألف زائر
- الهامش التشغيلي تراجع من 28.7% إلى 24.2%
- هامش التدفق النقدي الحر انخفض من 26% إلى 21%
- الإيرادات تراجعت بمعدل سنوي خلال العامين الماضيين
- عدد الزوار يتراجع على المدى المتوسط
وتراجع السهم بنحو 2.5% إلى 44.37 دولار مباشرة بعد إعلان النتائج، في انعكاس لخيبة السوق من الإيرادات وربحية السهم رغم توافق الأرباح التشغيلية مع التوقعات.
🧠 نظرة مُركّب: الربع لم يكن كارثيًا بفضل قوة الأرباح التشغيلية والتدفقات النقدية، لكنه لم يقدم أيضًا دليلًا على انعكاس الاتجاه السلبي في الزوار والإيرادات.
💵 12. هل الوقت مناسب لشراء السهم؟
- السعر الحالي: 42.49 دولار
- القيمة العادلة: 56.27 دولار
- السهم يتداول بحوالي 24.5% دون قيمته العادلة
- مضاعف الربحية المستقبلي (Forward P/E): حوالي 10.8 مرات
- مستوى عدم اليقين: High
يبدو السهم منخفض التقييم من منظور مضاعف الربحية ويوفر خصمًا واضحًا مقارنة بالقيمة العادلة، كما أن التعافي المتوقع في ربحية السهم يمكن أن يدعم إعادة تقييمه إذا تحققت التوقعات.
لكن انخفاض السعر يأتي في ظل تراجع الزوار والإيرادات والهوامش، ما يعني أن الخصم يعكس مخاطر حقيقية وليس مجرد سوء تسعير واضح.
🧠 نظرة مُركّب: التقييم أصبح جذابًا نسبيًا، لكن جاذبية الخصم تعتمد على نجاح الشركة في استقرار حركة الزوار وتحقيق التعافي المتوقع في الأرباح دون مزيد من الضغط على الهوامش.
🧾 الخلاصة المركبة: خصم واضح وتعافٍ متوقع في الأرباح لكن الطلب لا يزال ضعيفًا
تمتلك يونايتد باركس آند ريزورتس (PRKS):
- علامات ترفيهية معروفة وحضورًا قويًا في سوق المتنزهات
- هامشًا تشغيليًا جيدًا بصورة مطلقة
- أرباحًا تشغيلية قوية في الربع الأخير
- تدفقًا نقديًا حرًا بلغ 101.5 مليون دولار في الربع الأخير
- توقعات بنمو ربحية السهم 55.1% خلال 12 شهرًا
- مديونية قابلة للإدارة مقارنة بالأرباح التشغيلية
- سعرًا أقل بنحو 24.5% من القيمة العادلة
- مضاعف ربحية مستقبلي منخفض نسبيًا
لكن:
- الإيرادات تتراجع خلال العامين الماضيين
- عدد الزوار يتجه إلى الانخفاض
- الإيرادات وربحية السهم أخفقتا في توقعات الربع الأخير
- الهامش التشغيلي يتراجع
- التدفقات النقدية أقل من أفضل شركات القطاع على المدى الطويل
- العائد على رأس المال المستثمر يتجه إلى الانخفاض
- المديونية مرتفعة مقارنة بالنقد المتاح
- النمو المتوقع في الإيرادات لا يزال أقل من متوسط القطاع
- مستوى عدم اليقين مرتفع
✨ الخلاصة: يونايتد باركس آند ريزورتس تتداول بخصم واضح عن قيمتها العادلة مع توقعات بتعافٍ قوي في ربحية السهم، لكن تراجع الزوار والإيرادات وانكماش الهوامش والعائد على رأس المال يجعل السهم أقرب إلى فرصة تعافٍ تعتمد على التنفيذ، وليس شركة نمو عالية الجودة عند السعر الحالي.