ويلسكوت موبايل ميني… هوامش قوية وتدفقات نقدية ممتازة لكن النمو والعائد على رأس المال يضغطان على الجودة 🏗️📦⚠️
تُعد ويلسكوت موبايل ميني (WSC) من الشركات المتخصصة في توفير المساحات المؤقتة الجاهزة للاستخدام وحلول التخزين المحمولة، وتخدم قطاعات البناء والتعليم والرعاية الصحية والتجزئة عبر نموذج يعتمد بصورة رئيسية على عقود التأجير طويلة الأجل.
ورغم تمتع الشركة بهوامش إجمالية وتدفقات نقدية قوية، فإن تباطؤ الإيرادات وضعف نمو ربحية السهم وتراجع العائد على رأس المال يحد من جودة الصورة الاستثمارية، بينما يتداول السهم حاليًا بالقرب من قيمته العادلة.
📊 نتائج الربع الثاني CY2026: تفوق واضح على التوقعات رغم ضغوط الهوامش
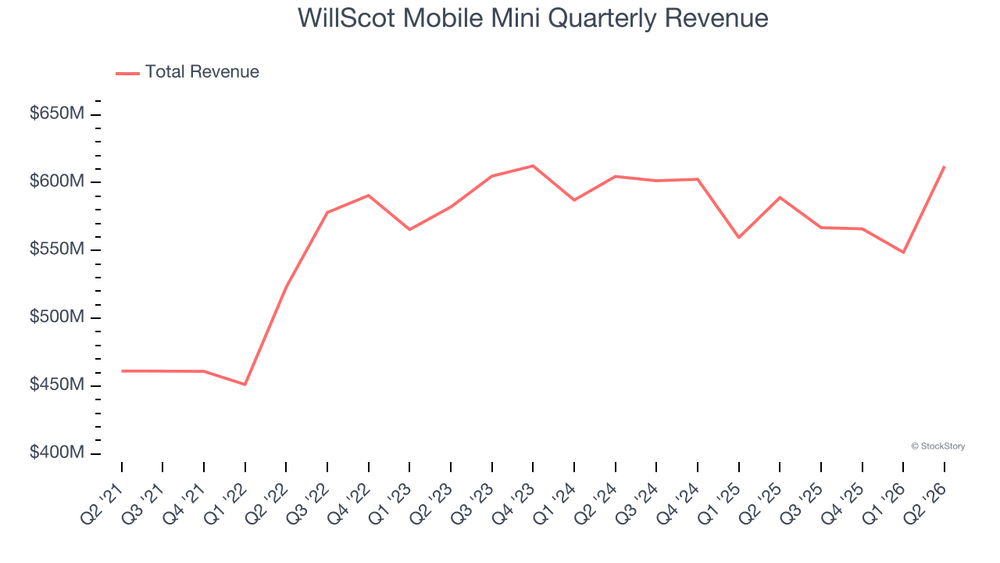
- الإيرادات: 612.2 مليون دولار (+3.9% سنويًا، أعلى من التوقعات بـ4.6%)
- ربحية السهم المعدلة (Adjusted EPS): 0.28 دولار (أعلى من التوقعات بـ12.5%)
- Adjusted EBITDA: 227.9 مليون دولار (هامش 37.2%، أعلى من التوقعات بـ1.7%)
- الهامش التشغيلي: 19.2% (انخفاض من 21.5%)
- هامش التدفق النقدي الحر: 9% (انخفاض من 22.1%)
- رفعت الشركة توجيه الإيرادات السنوية إلى 2.3 مليار دولار عند منتصف النطاق
- توجيه EBITDA السنوي: 920 مليون دولار عند منتصف النطاق
- القيمة السوقية: 4.81 مليار دولار
جاء الربع أقوى من المتوقع على مستوى المبيعات والأرباح، إذ حققت الشركة نموًا سنويًا في الإيرادات بنسبة 3.9% وتفوقت على التوقعات، كما تجاوزت Adjusted EPS تقديرات المحللين. ورفعت الإدارة أيضًا توجيه الإيرادات السنوية، لكن انخفاض الهامش التشغيلي والتدفق النقدي الحر خفف من قوة النتائج.
🧠 نظرة مُركّب: النتائج الفصلية كانت جيدة، خصوصًا من حيث الإيرادات والأرباح والتوجيهات، لكن تراجع الهوامش يؤكد أن تحسن المبيعات لم يتحول بالكامل إلى تحسن في جودة الربحية.
🚀 1. الإيرادات: نمو تاريخي متواضع وتراجع حديث في الطلب
آخر 5 سنوات:
- نمو سنوي مركب: 5.7%
آخر عامين:
- انخفاض سنوي: 2.4%
الربع الثاني CY2026:
- الإيرادات: 612.2 مليون دولار
- النمو السنوي: 3.9%
- أعلى من توقعات السوق بـ4.6%
توقعات 12 شهرا:
- انخفاض الإيرادات المتوقع: 1.2%
حققت الشركة نموًا سنويًا في الإيرادات يبلغ 5.7% خلال السنوات الخمس الماضية، وهو معدل متواضع بالنسبة لشركة صناعية. وأصبحت الصورة أضعف خلال العامين الأخيرين، مع انخفاض المبيعات بمعدل 2.4% سنويًا.
وتظهر تفاصيل الإيرادات أن نشاط التأجير Leasing، الذي يمثل نحو 73.5% من الإيرادات، انخفض بمتوسط 3.3% سنويًا خلال العامين الماضيين، بينما ظلت إيرادات التسليم والتركيب Delivery and Installation، التي تمثل نحو 22.2% من الإيرادات، مستقرة تقريبًا.
ورغم العودة إلى النمو في الربع الأخير، تشير التوقعات إلى انخفاض الإيرادات بنحو 1.2% خلال الاثني عشر شهرًا المقبلة، ما يعكس استمرار ضعف الطلب في الأسواق النهائية.
🧠 نظرة مُركّب: التفوق الفصلي على التوقعات إيجابي، لكن تراجع نشاط التأجير المتكرر وتوقع استمرار انخفاض الإيرادات يجعلان مسار النمو أحد أبرز نقاط الضعف.
⚙️ 2. نموذج الأعمال: مساحات مؤقتة وإيرادات تأجير متكررة
توفر ويلسكوت موبايل ميني مجموعة متنوعة من الحلول المؤقتة، تشمل:
- المكاتب المتنقلة
- مجمعات المكاتب المعيارية
- الفصول الدراسية المتنقلة
- دورات المياه المحمولة
- حاويات التخزين المحمولة
- وحدات التخزين الثابتة المزودة بالتحكم المناخي
- هياكل معدنية كبيرة شبيهة بالحظائر
- وحدات متخصصة مقاومة للانفجارات والمواد الضارة
وتخدم الشركة مجموعة متنوعة من القطاعات:
- البناء
- التعليم
- الرعاية الصحية
- التجزئة
وتعتمد الشركة بصورة رئيسية على تأجير المساحات المعيارية ووحدات التخزين، وتكون العديد من عقود التأجير متعددة السنوات، ما يوفر مصدرًا متكررًا للإيرادات ويقلل من التقلبات الحادة في الطلب.
كما تبيع الشركة بعض منتجاتها بصورة مباشرة، لكن دخل الإيجارات المتكرر يظل المصدر الأساسي للإيرادات.
🧠 نظرة مُركّب: نموذج التأجير متعدد السنوات يمنح الشركة درجة جيدة من وضوح الإيرادات، لكن تراجع إيرادات Leasing مؤخرًا يشير إلى أن الطبيعة المتكررة للنموذج لم تمنع ضغوط الطلب الحالية.
🏗️ 3. القطاع والصناعة
تعمل ويلسكوت موبايل ميني في سوق المساحات المعيارية المؤقتة والتخزين المحمول ضمن قطاع خدمات البناء والصيانة.
ويستفيد القطاع من:
- رغبة الشركات في الاستعانة بمصادر خارجية بدل بناء منشآت دائمة
- الحاجة إلى المرونة في المساحات التشغيلية
- الطلب على حلول مؤقتة في مواقع البناء
- احتياجات المؤسسات التعليمية والصحية والتجارية
- الاتجاه نحو تحسين كفاءة استخدام رأس المال
لكن القطاع يواجه أيضًا:
- حساسية النشاط لدورات الاقتصاد
- تأثر البناء الجديد بأسعار الفائدة
- تقلب الطلب في الأسواق النهائية
- ضعف الإنفاق على المشروعات خلال فترات التباطؤ
🧠 نظرة مُركّب: نموذج المساحات المؤقتة يوفر قيمة واضحة للعملاء الباحثين عن المرونة وتقليل الإنفاق الرأسمالي، لكن ارتباط جزء مهم من الطلب بالبناء يجعل النشاط حساسًا للدورة الاقتصادية.
🌐 4. المنافسة
تتنافس ويلسكوت موبايل ميني (WSC) مع عدد من الشركات العاملة في المساحات المعيارية والتخزين المحمول، أبرزها:
- Mobile Modular Management التابعة لـ McGrath RentCorp (MGRC)
- Modular Space
- ModSpace
- Pac-Van
🧠 نظرة مُركّب: الشركة تمتلك نموذجًا واسعًا قائمًا على التأجير، لكن المنافسة وبيئة الطلب الضعيفة تجعل استعادة نمو الإيرادات المتكررة عاملًا أساسيًا لتحسين الصورة الاستثمارية.
💰 5. الهوامش الإجمالية والقوة التسعيرية: نقطة قوة استثنائية
آخر 5 سنوات:
- متوسط الهامش الإجمالي (Gross Margin): 54%
الربع الثاني CY2026:
- الهامش الإجمالي: 50%
- مستقر مقارنة بالفترة نفسها من العام الماضي
تتمتع ويلسكوت موبايل ميني باقتصاديات وحدة قوية جدًا مقارنة بالشركات الصناعية، إذ بلغ متوسط الهامش الإجمالي نحو 54% خلال السنوات الخمس الماضية.
ويشير هذا المستوى المرتفع إلى تميز الخدمات وقوة نسبية في التسعير، حيث يتبقى نحو 54 دولارًا من كل 100 دولار من الإيرادات قبل احتساب مصروفات البيع والإدارة والتطوير وغيرها.
وفي الربع الأخير بلغ الهامش الإجمالي 50%، مستقرًا على أساس سنوي، كما ظل هامش آخر اثني عشر شهرًا مستقرًا نسبيًا، ما يشير إلى عدم وجود ضغوط كبيرة حاليًا من تكاليف المدخلات أو تخفيض الأسعار.
🧠 نظرة مُركّب: الهامش الإجمالي من أقوى جوانب الشركة ويؤكد جودة اقتصاديات الوحدة، لكن التحدي الحقيقي يتمثل في تحويل هذه القوة إلى نمو مستدام في الأرباح والعائد على رأس المال.
📉 6. الهامش التشغيلي: ربحية قوية لكن الاتجاه طويل الأجل سلبي
آخر 5 سنوات:
- متوسط الهامش التشغيلي: 18.1%
خلال 5 سنوات:
- انخفاض الهامش التشغيلي بنحو 14 نقطة مئوية
الربع الثاني CY2026:
- الهامش التشغيلي: 19.2%
- مقابل 21.5% في الفترة نفسها من العام الماضي
- انخفاض سنوي: 2.3 نقطة مئوية
تتمتع الشركة بمستوى مرتفع من الربحية التشغيلية مقارنة بالشركات الصناعية، إذ بلغ متوسط الهامش التشغيلي 18.1% خلال السنوات الخمس الماضية، مستفيدًا من الهامش الإجمالي المرتفع.
لكن الاتجاه طويل الأجل أقل إيجابية، إذ انخفض الهامش التشغيلي بنحو 14 نقطة مئوية خلال خمس سنوات. وفي الربع الأخير تراجع الهامش إلى 19.2% من 21.5% قبل عام، ما يشير إلى ارتفاع المصروفات التشغيلية بوتيرة أسرع من الهامش الإجمالي.
🧠 نظرة مُركّب: مستوى الهامش التشغيلي لا يزال قويًا، لكن الاتجاه الهابط يمثل نقطة ضعف واضحة ويثير تساؤلات حول قدرة الشركة على تحويل اقتصاديات الوحدة الممتازة إلى رافعة تشغيلية مستدامة.
📈 7. ربحية السهم: أداء تاريخي ضعيف رغم التفوق الفصلي
آخر 5 سنوات:
- ربحية السهم شبه مستقرة دون نمو يُذكر
آخر عامين:
- انخفاض سنوي في ربحية السهم: 25.5%
الربع الثاني CY2026:
- ربحية السهم المعدلة (Adjusted EPS): 0.28 دولار
- مقابل 0.27 دولار في الفترة نفسها من العام الماضي
- أعلى من توقعات المحللين بـ12.5%
توقعات 12 شهرا:
- ربحية السهم المتوقعة: 1.18 دولار
- مقابل 1.08 دولار حاليًا
- النمو المتوقع: 9.7%
لم تحقق ربحية السهم نموًا ملموسًا خلال السنوات الخمس الماضية رغم نمو الإيرادات بمعدل سنوي مركب يبلغ 5.7%، ما يعكس ضعف تحويل نمو المبيعات إلى أرباح للمساهمين.
وأصبحت الصورة أكثر ضعفًا خلال العامين الأخيرين، مع انخفاض EPS بمعدل 25.5% سنويًا. ومع ذلك، جاء الربع الأخير أفضل من المتوقع، فيما تشير التقديرات إلى نمو الأرباح بنحو 9.7% خلال الاثني عشر شهرًا المقبلة.
🧠 نظرة مُركّب: التفوق الفصلي والتعافي المتوقع في EPS إيجابيان، لكن السجل طويل الأجل لا يزال ضعيفًا ويحتاج إلى عدة فصول من نمو الأرباح قبل اعتبار الاتجاه قد تغير فعليًا.
💸 8. التدفق النقدي الحر: من أبرز نقاط القوة
آخر 5 سنوات:
- متوسط هامش التدفق النقدي الحر (Free Cash Flow Margin): 19.2%
خلال 5 سنوات:
- تحسن هامش التدفق النقدي الحر بمقدار 4.7 نقاط مئوية
الربع الثاني CY2026:
- التدفق النقدي الحر: 55.09 مليون دولار
- هامش التدفق النقدي الحر: 9%
- انخفاض سنوي في الهامش بمقدار 13.1 نقطة مئوية
تتمتع الشركة بقدرة ممتازة تاريخيًا على توليد النقد، إذ بلغ متوسط هامش التدفق النقدي الحر 19.2% خلال السنوات الخمس الماضية، وهو من المستويات القوية في القطاع الصناعي.
كما تحسن الهامش بنحو 4.7 نقاط مئوية خلال هذه الفترة، ما يشير إلى أن الأعمال أصبحت أقل كثافة في استخدام رأس المال من منظور التدفقات النقدية.
لكن الربع الأخير شهد تراجعًا واضحًا، إذ بلغ التدفق النقدي الحر 55.09 مليون دولار بهامش 9% فقط، منخفضًا بنحو 13.1 نقطة مئوية عن الفترة نفسها من العام السابق.
🧠 نظرة مُركّب: التدفق النقدي الحر يمثل إحدى أهم نقاط القوة الهيكلية، لكن الانخفاض الحاد في الربع الأخير يستحق المراقبة للتأكد من أنه مؤقت وليس بداية لتراجع مستدام في جودة توليد النقد.
📊 9. العائد على رأس المال المستثمر: كفاءة متواضعة واتجاه هابط
آخر 5 سنوات:
- متوسط العائد على رأس المال المستثمر (ROIC): 6.4%
وخلال السنوات الأخيرة:
- ROIC اتجه نحو الانخفاض
- العوائد الحالية أقل من مستوياتها السابقة
- فرص النمو المربح تبدو محدودة مقارنة بالشركات الصناعية عالية الجودة
بلغ متوسط ROIC نحو 6.4% خلال السنوات الخمس الماضية، وهو مستوى متواضع مقارنة بالشركات الصناعية الأفضل التي تحقق عادة عوائد أعلى بكثير على رأس المال.
كما اتجه العائد على رأس المال إلى الانخفاض خلال السنوات الأخيرة، ما يشير إلى أن الاستثمارات السابقة لم تحقق تحسنًا مستدامًا في كفاءة استخدام رأس المال.
🧠 نظرة مُركّب: انخفاض ROIC يتناقض مع الهوامش الإجمالية والتدفقات النقدية القوية، ويظل أحد أهم الأسباب التي تمنع تصنيف الشركة ضمن أعلى الشركات الصناعية جودة.
🏦 10. المركز المالي: مديونية مرتفعة لكنها قابلة للإدارة
- النقد: 18.17 مليون دولار
- الديون: 3.79 مليار دولار
- صافي الدين: حوالي 3.77 مليار دولار
- EBITDA خلال آخر 12 شهرًا: 932.2 مليون دولار
- صافي الدين إلى EBITDA (Net Debt / EBITDA): 4.1 مرة
- مصروفات الفوائد السنوية: 114.2 مليون دولار
تمتلك الشركة 18.17 مليون دولار فقط من النقد مقابل ديون تبلغ 3.79 مليار دولار، ما يضع صافي الدين عند نحو 3.77 مليار دولار.
ورغم ارتفاع الدين المطلق، تبلغ نسبة Net Debt / EBITDA نحو 4.1 مرة، بينما تصل مصروفات الفوائد السنوية إلى 114.2 مليون دولار. وتوفر الأرباح الحالية للشركة قدرة مناسبة على خدمة التزاماتها والاستمرار في الاستثمار.
🧠 نظرة مُركّب: المديونية مرتفعة وتحد من مرونة الميزانية، لكنها تبدو قابلة للإدارة حاليًا بفضل EBITDA والتدفقات النقدية القوية، مع ضرورة مراقبتها إذا استمر ضعف الطلب أو تراجعت الأرباح.
📌 11. أبرز استنتاجات نتائج الربع
حملت النتائج عدة نقاط إيجابية:
- الإيرادات تجاوزت توقعات السوق بـ4.6%
- Adjusted EPS تجاوز التوقعات بـ12.5%
- Adjusted EBITDA تجاوز التوقعات بـ1.7%
- رفعت الإدارة توجيه الإيرادات السنوية إلى 2.3 مليار دولار
- توجيه الإيرادات السنوية جاء أعلى من توقعات المحللين بـ1.8%
- الهامش الإجمالي بقي قويًا عند 50%
- السهم ارتفع بنحو 1.5% مباشرة بعد النتائج
لكن في المقابل:
- الهامش التشغيلي انخفض إلى 19.2% من 21.5%
- هامش التدفق النقدي الحر انخفض إلى 9% من 22.1%
- الإيرادات انخفضت بمعدل 2.4% سنويًا خلال العامين الماضيين
- إيرادات Leasing انخفضت بمعدل 3.3% سنويًا خلال العامين الماضيين
- EPS انخفض بمعدل 25.5% سنويًا خلال العامين الماضيين
- متوسط ROIC يبلغ 6.4% فقط
- الديون تبلغ 3.79 مليار دولار
🧠 نظرة مُركّب: الربع كان أفضل من المتوقع وقدم إشارات إيجابية على مستوى المبيعات والتوجيهات، لكن الاتجاهات طويلة الأجل في النمو وربحية السهم والعائد على رأس المال لا تزال تمنع تحول ربع قوي إلى فرضية استثمارية قوية.
💵 12. هل الوقت مناسب لشراء السهم؟
- السعر الحالي: 23.58 دولار
- القيمة العادلة: 24.96 دولار
- السهم يتداول بحوالي 5.5% دون قيمته العادلة
- مضاعف الربحية المستقبلي (Forward P/E): حوالي 20 مرة بناءً على توقعات الأرباح
- مستوى عدم اليقين: High
يتداول السهم عند 23.58 دولار مقابل قيمة عادلة تبلغ 24.96 دولار، ما يعني وجود خصم محدود يبلغ نحو 5.5% فقط.
وبالاستناد إلى ربحية السهم المتوقعة البالغة 1.18 دولار، يبلغ Forward P/E نحو 20 مرة. ورغم أن التقييم ليس مرتفعًا بصورة استثنائية، فإن الخصم المحدود لا يوفر هامش أمان كبيرًا بالنظر إلى تراجع الإيرادات المتكررة وضعف نمو الأرباح وانخفاض العائد على رأس المال.
🧠 نظرة مُركّب: السعر قريب من القيمة العادلة، والخصم الحالي لا يبدو كافيًا لتعويض مستوى عدم اليقين المرتفع وضعف اتجاهات النمو وكفاءة رأس المال.
🧾 الخلاصة المركبة: هوامش ونقد قويان لكن النمو وكفاءة رأس المال يحدان من الجاذبية
تمتلك ويلسكوت موبايل ميني (WSC):
- متوسط هامش إجمالي قوي يبلغ 54%
- متوسط هامش تشغيلي يبلغ 18.1% خلال 5 سنوات
- متوسط هامش تدفق نقدي حر يبلغ 19.2%
- نموًا فصليًا في الإيرادات بلغ 3.9%
- تفوقًا واضحًا على توقعات الإيرادات وAdjusted EPS
- نموذج تأجير يعتمد بصورة كبيرة على الإيرادات المتكررة
- عقود تأجير متعددة السنوات
لكن:
- الإيرادات انخفضت 2.4% سنويًا خلال العامين الماضيين
- إيرادات Leasing انخفضت 3.3% سنويًا خلال العامين الماضيين
- EPS لم يحقق نموًا يُذكر خلال 5 سنوات
- EPS انخفض 25.5% سنويًا خلال العامين الماضيين
- الهامش التشغيلي انخفض بنحو 14 نقطة مئوية خلال 5 سنوات
- متوسط ROIC يبلغ 6.4% فقط ويتجه نحو الانخفاض
- الديون تبلغ 3.79 مليار دولار
- السهم يتداول بخصم محدود يبلغ حوالي 5.5% عن القيمة العادلة
- مستوى عدم اليقين مرتفع
✨ الخلاصة: ويلسكوت موبايل ميني تمتلك اقتصاديات وحدة ممتازة وتدفقات نقدية قوية ونموذج تأجير يوفر إيرادات متكررة، لكن ضعف نمو المبيعات والأرباح وتراجع العائد على رأس المال والهوامش التشغيلية يحد من جودة الاستثمار، بينما الخصم المحدود عن القيمة العادلة لا يوفر حاليًا هامش أمان كبيرًا.