وورلد كينكت… نطاق ضخم وتفوق قوي في نتائج الربع يقابله ضعف الهوامش والعائد على رأس المال رغم التداول دون القيمة العادلة ⛽📈⚠️
تُعد وورلد كينكت (WKC) شركة عالمية متخصصة في شراء وتوزيع الوقود ومنتجات الطاقة، وتخدم أكثر من 150,000 عميل يشملون شركات الطيران والشحن البحري وأساطيل الشاحنات والشركات الصناعية، مع نشاط يمتد عبر قطاعات الطيران والبحر والنقل البري.
ورغم الحجم التشغيلي الضخم والنمو القوي جدًا في إيرادات الربع الأخير، تعاني الشركة من هوامش إجمالية وتشغيلية منخفضة، وتدفقات نقدية شديدة التقلب، وعائد ضعيف ومتراجع على رأس المال، ما يقلل من جودة الأعمال رغم تداول السهم دون قيمته العادلة.
📊 نتائج الربع الثاني CY2026: تفوق استثنائي على التوقعات رغم تراجع أحجام النشاط
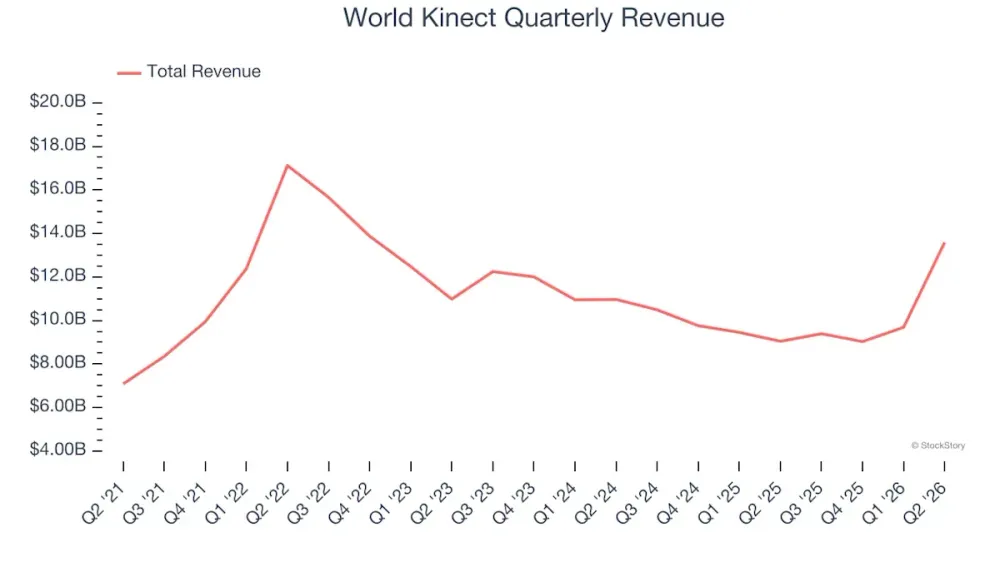
- الإيرادات: 13.59 مليار دولار (+50.3% سنويًا، أعلى من التوقعات بـ27.7%)
- ربحية السهم المعدلة (Adjusted EPS): 1.29 دولار (أعلى من التوقعات بـ72%)
- الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء (Adjusted EBITDA): 135.7 مليون دولار (أعلى من التوقعات بـ40.1%)
- هامش الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء (Adjusted EBITDA Margin): 1%
- الهامش التشغيلي (Operating Margin): 0.7% مقابل -3.8% في الفترة نفسها من العام الماضي
- التدفق النقدي الحر (Free Cash Flow): -35.1 مليون دولار مقابل +13.3 مليون دولار في الفترة نفسها من العام الماضي
- أحجام الإنتاج (Production Volumes): -7.5% سنويًا
- القيمة السوقية: 1.86 مليار دولار
🧠 نظرة مُركّب: الربع كان قويًا جدًا مقارنة بالتوقعات، خصوصًا في الإيرادات وربحية السهم والأرباح التشغيلية، لكن تراجع أحجام النشاط واستمرار ضعف الهوامش والتدفق النقدي يكشف أن جودة هذا النمو أقل قوة مما توحي به الإيرادات وحدها.
🚀 1. الإيرادات: نمو قوي لكن أحجام النشاط تسير في الاتجاه المعاكس
آخر 5 سنوات:
- نمو سنوي مركب في الإيرادات: 13.4%
آخر 10 سنوات:
- نمو سنوي مركب في الإيرادات: 4.7%
آخر 12 شهرا:
- الإيرادات: 41.7 مليار دولار
الربع الثاني CY2026:
- الإيرادات: 13.59 مليار دولار
- نمو سنوي: 50.3%
- أعلى من توقعات المحللين البالغة 10.65 مليار دولار بـ27.7%
لكن أحجام النشاط تقدم صورة مختلفة:
آخر عامين:
- متوسط التراجع السنوي في أحجام الإنتاج: 4.4%
الربع الثاني CY2026:
- تراجع أحجام الإنتاج: 7.5% سنويًا
ويعني ذلك أن الارتفاع الكبير في الإيرادات لا يعكس بالضرورة توسعًا مماثلًا في النشاط الأساسي، خصوصًا أن أسعار الطاقة والوقود يمكن أن تحدث تقلبات كبيرة في القيمة الاسمية للمبيعات.
🧠 نظرة مُركّب: نمو الإيرادات التاريخي جيد والقفزة الفصلية استثنائية، لكن تراجع الأحجام للعام الثاني على التوالي يضعف جودة النمو ويجعل مؤشرات النشاط الفعلي أكثر أهمية من المبيعات الاسمية.
⚙️ 2. نموذج الأعمال: وسيط عالمي في سلسلة توريد الوقود والطاقة
تعتمد وورلد كينكت (WKC) على شراء الوقود من المصافي ومرافق التخزين وإعادة بيعه وتسليمه للعملاء، بدلًا من إنتاج الوقود بنفسها.
وتعمل الشركة عبر ثلاثة أسواق رئيسية:
- الطيران (Aviation)
- النقل البحري (Marine)
- النقل البري والطاقة البرية (Land)
وتشمل خدماتها:
- توفير وقود الطائرات لشركات الطيران التجاري والشحن والطيران الخاص
- تزويد السفن وناقلات النفط وسفن الحاويات والرحلات البحرية بالوقود ومواد التشحيم
- توفير الوقود لأساطيل الشاحنات وشركات التصنيع والإنشاء ومحطات الوقود
- توفير زيت التدفئة للعملاء السكنيين
- بيع الغاز الطبيعي والكهرباء للعملاء التجاريين والصناعيين
- توفير الديزل المتجدد والغاز الحيوي
- إدارة الوقود ومخاطر الأسعار
- خدمات التخطيط للطيران والمناولة الأرضية
- خدمات التوزيع والإرسال على مدار الساعة
- الوساطة بين الموردين والمستخدمين النهائيين مقابل عمولات
وغالبًا ما ترتبط أسعار البيع بمعادلات قائمة على أسعار السوق، ما يؤدي إلى ضخامة الإيرادات مقارنة بالربح الذي تحتفظ به الشركة من كل معاملة.
🧠 نظرة مُركّب: النموذج يمنح الشركة نطاقًا عالميًا وحجم مبيعات هائلًا دون الحاجة إلى إنتاج الوقود، لكنه يعمل بهوامش شديدة الانخفاض، ولذلك تصبح الكفاءة التشغيلية وحجم المعاملات عنصرين حاسمين لتحقيق أرباح مجدية.
🛢️ 3. القطاع والصناعة
تعمل وورلد كينكت ضمن منظومة توزيع وخدمات الطاقة، والتي تستفيد من:
- ارتفاع الطلب العالمي على وقود الطيران والنقل
- نمو حركة التجارة والشحن البحري
- زيادة النشاط الاقتصادي والصناعي
- الحاجة إلى إدارة سلاسل توريد الوقود عالميًا
- الطلب على إدارة مخاطر أسعار الطاقة
- توسع منتجات الطاقة منخفضة الكربون
لكن القطاع يواجه أيضًا:
- تقلب أسعار النفط والوقود
- منافسة سعرية قوية
- هوامش منخفضة بطبيعتها
- تقلب الطلب في قطاعات الطيران والشحن والنقل
- مخاطر الائتمان لدى العملاء
- التحول طويل الأجل نحو مصادر طاقة بديلة
- تقلبات كبيرة في رأس المال العامل والتدفقات النقدية
🧠 نظرة مُركّب: الطلب على خدمات توزيع الطاقة واسع ومستمر، لكن طبيعة القطاع السلعية والمنافسة المرتفعة تجعل بناء هوامش قوية وميزة تنافسية مستدامة أمرًا صعبًا.
🌐 4. المنافسة
تتنافس وورلد كينكت (WKC) مع عدد من موزعي وموردي الوقود، أبرزهم:
- Mansfield Energy
- Bunker Holding
- Avfuel Corporation
- شركات النفط المتكاملة التي تمتلك شبكات توزيع خاصة بها
🧠 نظرة مُركّب: الحجم العالمي الكبير يمنح الشركة قدرة على خدمة عملاء وأسواق متعددة، لكن المنافسة الشديدة وضعف هوامش القطاع يحدان من قوة التسعير ويجعلان الحجم وحده غير كافٍ لتحقيق عوائد مرتفعة.
📏 5. حجم الأعمال: نطاق تشغيلي من الأكبر في القطاع
آخر 12 شهرا:
- الإيرادات: 41.7 مليار دولار
- قاعدة العملاء: أكثر من 150,000 عميل
ويضع حجم الإيرادات الشركة بين الأكبر في قطاعها، ويوفر تنوعًا واسعًا عبر العملاء والمناطق الجغرافية وأسواق الطيران والبحر والنقل البري.
كما يمنح الحجم الكبير الشركة قدرة أفضل على الوصول إلى أسواق رأس المال والاستثمار في التكنولوجيا والبنية التشغيلية مقارنة بالمنافسين الأصغر.
لكن القيمة السوقية البالغة نحو 1.86 مليار دولار فقط مقارنة بأكثر من 41 مليار دولار من الإيرادات تعكس مدى ضآلة الربح الذي تحتفظ به الشركة من حجم مبيعاتها الهائل.
🧠 نظرة مُركّب: الحجم يمثل نقطة قوة تشغيلية واضحة، لكن الفجوة الهائلة بين الإيرادات والقيمة الاقتصادية للأعمال تكشف أن الحجم لا يتحول إلى ربحية مرتفعة.
📉 6. الهوامش: اقتصاديات وحدة من الأضعف في القطاع
آخر 5 سنوات:
- متوسط الهامش الإجمالي (Gross Margin): 2.3%
- من بين أدنى الهوامش في القطاع
الربع الثاني CY2026:
- الهامش الإجمالي: 2.7%
- مستقر مقارنة بالفترة نفسها من العام الماضي
- هامش الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء (Adjusted EBITDA Margin): 1%
- مستقر تقريبًا على أساس سنوي
- الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء تجاوزت التوقعات بـ40.1%
- الهامش التشغيلي: 0.7% مقابل -3.8% في الفترة نفسها من العام الماضي
ورغم التحسن الكبير في الهامش التشغيلي مقارنة بالعام الماضي، فإن الهامش الإجمالي البالغ بضعة نقاط مئوية فقط يعني أن الشركة تحتاج إلى أحجام مبيعات هائلة لتوليد أرباح محدودة.
كما أن عدم توسع هامش الأرباح المعدلة بصورة واضحة رغم نمو الإيرادات يثير تساؤلات حول قدرة الشركة على تحقيق رافعة تشغيلية قوية من حجمها.
🧠 نظرة مُركّب: الهوامش هي أبرز نقاط الضعف؛ الشركة تدير عشرات المليارات من الدولارات من المبيعات لكنها تحتفظ بجزء صغير جدًا منها كربح، ما يجعل اقتصاديات الوحدة ضعيفة.
💰 7. التدفق النقدي الحر: توليد نقد ضعيف وشديد التقلب
آخر 5 سنوات:
- متوسط هامش التدفق النقدي الحر (Free Cash Flow Margin): قريب من 0%
- الشركة حققت تعادلًا تقريبًا في التدفق النقدي الحر خلال الفترة
الربع الثاني CY2026:
- التدفق النقدي الحر: -35.1 مليون دولار
- مقابل +13.3 مليون دولار في الفترة نفسها من العام الماضي
كما بلغ معدل تقلب التدفق النقدي الحر الفصلي مقارنة بتقلب أسعار خام WTI خلال آخر 5 سنوات:
- 20 مرة
ويشير هذا المستوى المرتفع إلى أن توليد النقد لدى الشركة أكثر تقلبًا وحساسية لتحركات أسعار الطاقة من معظم المنافسين، ما يحد من مرونتها في فترات التراجع ويضعف قدرتها على إعادة رأس المال للمساهمين بصورة منتظمة.
🧠 نظرة مُركّب: ضعف التدفق النقدي يقلل من جودة الأرباح؛ فحتى مع الحجم الضخم ونمو الإيرادات، لم تثبت الشركة قدرتها على توليد نقد حر قوي ومستقر للمساهمين.
📊 8. العائد على رأس المال: مستوى منخفض واتجاه متراجع
آخر 10 سنوات:
- متوسط العائد على رأس المال المستثمر (ROIC): 3.7%
- أقل من تكلفة رأس المال المعتادة في القطاع
كما أن:
- العائد على رأس المال انخفض بصورة كبيرة خلال السنوات الأخيرة
- الفرص المتاحة لإعادة الاستثمار بعوائد مرتفعة تبدو محدودة
ويشير متوسط العائد المنخفض إلى أن الشركة لم تحقق تاريخيًا أرباحًا تشغيلية كافية مقارنة برأس المال المستخدم في الأعمال، وهو ما يمثل مشكلة جوهرية عند تقييم قدرتها على خلق قيمة طويلة الأجل.
🧠 نظرة مُركّب: العائد المنخفض والمتراجع على رأس المال يؤكد أن الحجم والنمو في الإيرادات لم يتحولا إلى خلق قيمة اقتصادية قوية، وهي واحدة من أهم نقاط التحفظ على الشركة.
🏦 9. المركز المالي: مديونية آمنة رغم ضعف جودة الأرباح
المركز المالي:
- النقد: 135.3 مليون دولار
- الديون: 745.3 مليون دولار
- الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء (EBITDA) خلال آخر 12 شهرًا: 398.6 مليون دولار
- صافي الدين إلى الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء (Net Debt / EBITDA): 1.5 مرة
- مصروفات الفوائد السنوية: 101.9 مليون دولار
ويعد مستوى صافي الدين إلى الأرباح التشغيلية آمنًا نسبيًا، كما أن الأرباح الحالية توفر مساحة كافية لخدمة الفوائد والاستمرار في الاستثمار في الأعمال.
🧠 نظرة مُركّب: الميزانية ليست مصدر الخطر الرئيسي حاليًا؛ مستوى المديونية قابل للإدارة، لكن ضعف التدفقات النقدية يعني أن المحافظة على الانضباط المالي تظل ضرورية.
📌 10. أبرز استنتاجات نتائج الربع
حملت النتائج عدة نقاط إيجابية:
- الإيرادات ارتفعت 50.3% سنويًا
- الإيرادات تجاوزت توقعات السوق بـ27.7%
- ربحية السهم المعدلة تجاوزت التوقعات بـ72%
- الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء تجاوزت التوقعات بـ40.1%
- الهامش التشغيلي تحسن من -3.8% إلى 0.7%
- الشركة تمتلك نطاقًا تشغيليًا ضخمًا وقاعدة تتجاوز 150,000 عميل
- صافي الدين إلى الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء يبلغ 1.5 مرة فقط
لكن في المقابل:
- أحجام الإنتاج تراجعت 7.5% سنويًا
- متوسط تراجع الأحجام خلال العامين الماضيين يبلغ 4.4% سنويًا
- متوسط الهامش الإجمالي خلال 5 سنوات يبلغ 2.3% فقط
- هامش الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء يبلغ نحو 1% فقط
- التدفق النقدي الحر تحول من +13.3 مليون دولار إلى -35.1 مليون دولار
- التدفقات النقدية الحرة شديدة التقلب
- متوسط العائد على رأس المال المستثمر خلال 10 سنوات يبلغ 3.7% فقط
- العائد على رأس المال يتجه إلى الانخفاض
وارتفع السهم بنحو 6.5% إلى 38.65 دولار مباشرة بعد إعلان النتائج، في انعكاس للتفوق الكبير على توقعات الإيرادات وربحية السهم والأرباح التشغيلية.
🧠 نظرة مُركّب: رد فعل السوق الإيجابي مفهوم بالنظر إلى حجم التفوق على التوقعات، لكن الربع لم يحل المشكلات الهيكلية المتمثلة في انخفاض الأحجام وضعف الهوامش والتدفقات النقدية والعائد على رأس المال.
💵 11. هل الوقت مناسب لشراء السهم؟
- السعر الحالي: 35.84 دولار
- القيمة العادلة: 39.68 دولار
- السهم يتداول بحوالي 9.7% دون قيمته العادلة
- مضاعف الربحية المستقبلي (Forward P/E): حوالي 12.8 مرة
- مستوى عدم اليقين: High
يبدو السهم منخفض التقييم نسبيًا ويتداول بخصم عن قيمته العادلة، كما أن نتائج الربع الأخير أظهرت قدرة الشركة على تجاوز توقعات السوق بفارق كبير.
لكن انخفاض المضاعف له أسباب جوهرية؛ فالهوامش من الأضعف في القطاع، والتدفقات النقدية متقلبة، والعائد على رأس المال منخفض ومتراجع، بينما تتراجع أحجام النشاط رغم ارتفاع الإيرادات.
🧠 نظرة مُركّب: الخصم الحالي يوفر بعض هامش الأمان، لكنه ليس كبيرًا بما يكفي وحده لتعويض ضعف جودة الأعمال، ولذلك يعتمد تحسن جاذبية السهم على استقرار الأحجام وارتفاع الهوامش والعائد على رأس المال.
🧾 الخلاصة المركبة: حجم عالمي ضخم وتقييم بخصم لكن جودة الأعمال محدودة
تمتلك وورلد كينكت (WKC):
- إيرادات سنوية تتجاوز 41 مليار دولار
- قاعدة تضم أكثر من 150,000 عميل
- انتشارًا عالميًا عبر الطيران والنقل البحري والبري
- نموًا سنويًا مركبًا في الإيرادات بلغ 13.4% خلال 5 سنوات
- نموًا استثنائيًا في إيرادات الربع الأخير بلغ 50.3%
- تفوقًا كبيرًا على توقعات الإيرادات وربحية السهم والأرباح التشغيلية
- تحسنًا واضحًا في الهامش التشغيلي خلال الربع الأخير
- مستوى مديونية قابلًا للإدارة
- سعرًا أقل بنحو 9.7% من القيمة العادلة
لكن:
- أحجام النشاط تتراجع
- أحجام الإنتاج انخفضت 7.5% في الربع الأخير
- متوسط الهامش الإجمالي يبلغ 2.3% فقط
- هامش الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء منخفض جدًا
- التدفقات النقدية الحرة ضعيفة وشديدة التقلب
- التدفق النقدي الحر بلغ -35.1 مليون دولار في الربع الأخير
- متوسط العائد على رأس المال المستثمر خلال 10 سنوات يبلغ 3.7% فقط
- العائد على رأس المال يتجه إلى الانخفاض
- مستوى عدم اليقين مرتفع
✨ الخلاصة: وورلد كينكت تمتلك نطاقًا عالميًا ضخمًا وحققت ربعًا قويًا جدًا مقارنة بتوقعات السوق، كما يتداول السهم دون قيمته العادلة، لكن ضعف الهوامش والتدفقات النقدية والعائد على رأس المال وتراجع أحجام النشاط يجعل الخصم الحالي غير كافٍ وحده لتحويل السهم إلى فرصة عالية الجودة.