واترز… انفجار الإيرادات بنسبة 121% يخفي تآكل الهوامش وتخفيف ملكية المساهمين… هل تنجح رهانات المختبرات الجديدة؟ 🔬🧬📈⚠️
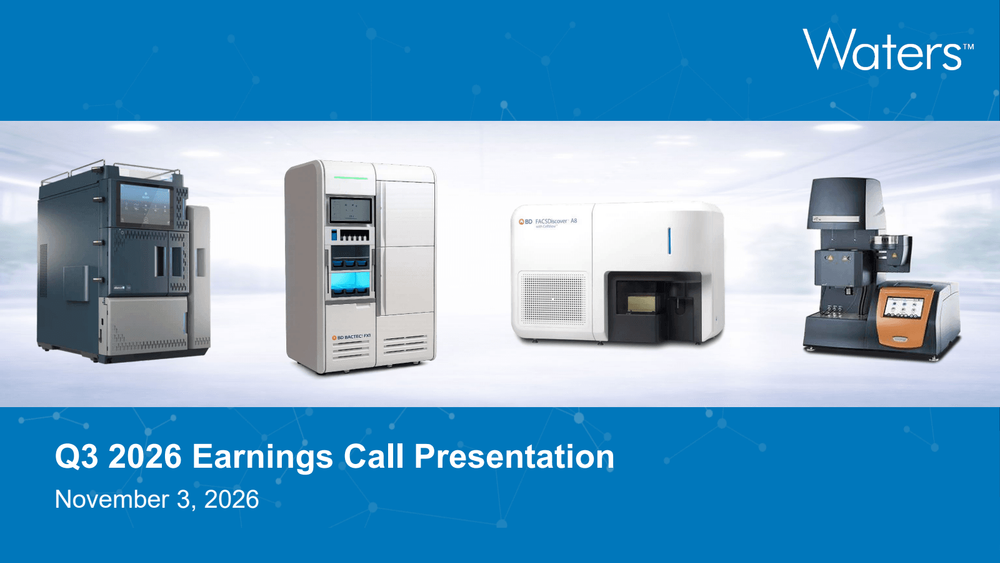
تُعد واترز كوربوريشن (WAT) من الشركات العالمية المتخصصة في الأجهزة العلمية وتقنيات التحليل المخبري، وتطور أجهزة الكروماتوغرافيا السائلة ومطياف الكتلة والتحليل الحراري، إلى جانب البرمجيات والمستهلكات المخبرية والخدمات المرتبطة بها، وتخدم شركات الأدوية والتكنولوجيا الحيوية والمختبرات البحثية والصناعات الكيميائية والغذائية.
ورغم تسجيل نمو استثنائي في الإيرادات بلغ 121% خلال الربع الثالث CY2026، فإن هذا الأداء يتزامن مع تراجع حاد في الهوامش التشغيلية والتدفقات النقدية، وزيادة كبيرة في عدد الأسهم القائمة، ما يجعل التمييز بين النمو الناتج عن الاستحواذات والنمو العضوي عاملًا أساسيًا في تقييم جودة الشركة.
📊 نتائج الربع الثالث CY2026: نمو هائل في الإيرادات مقابل انكماش حاد في الربحية
- الإيرادات: 1.77 مليار دولار (+121% سنويًا، أعلى من التوقعات بنسبة 0.7%)
- توقعات الإيرادات: 1.75 مليار دولار
- ربحية السهم المعدلة (EPS): 4.10 دولارات
- توقعات ربحية السهم المعدلة: 4.00 دولارات
- التفوق على توقعات ربحية السهم: 2.6%
- ربحية السهم المعدلة قبل عام: 3.40 دولارات
- نمو الإيرادات العضوية: 9% سنويًا
- الهامش التشغيلي المعلن: 7.2%، مقابل 24% قبل عام
- الهامش التشغيلي المعدل: 8.5%، بانخفاض 21.8 نقطة مئوية
- التدفق النقدي الحر: 55 مليون دولار
- هامش التدفق النقدي الحر: 3.1%، مقابل 20.2% قبل عام
- توجيهات إيرادات الربع الرابع CY2026: 1.81 مليار دولار
- توقعات المحللين لإيرادات الربع الرابع: 1.79 مليار دولار
- توجيهات ربحية السهم المعدلة للعام الكامل: 14.65 دولار
- القيمة السوقية: 44.17 مليار دولار
أعلنت واترز كوربوريشن نتائج الربع الثالث CY2026 بإيرادات بلغت 1.77 مليار دولار، بارتفاع سنوي استثنائي قدره 121%.
وتجاوزت الإيرادات توقعات المحللين البالغة 1.75 مليار دولار بنسبة 0.7%.
كما سجلت ربحية سهم معدلة بلغت 4.10 دولارات، مقارنة بـ 3.40 دولارات قبل عام، متفوقة على توقعات السوق بنسبة 2.6%.
لكن النمو العضوي للإيرادات بلغ 9% فقط، وهو أقل بكثير من النمو الإجمالي المعلن.
وفي المقابل، انخفض الهامش التشغيلي المعدل إلى 8.5%، مقارنة بمستوى أعلى بنحو 21.8 نقطة مئوية قبل عام.
كما تراجع هامش التدفق النقدي الحر إلى 3.1%، مقابل 20.2% في الفترة نفسها من العام السابق.
ورفعت الإدارة توجيهات ربحية السهم المعدلة للعام الكامل بصورة طفيفة إلى 14.65 دولار عند نقطة المنتصف.
🧠 نظرة مُركّب: النتائج قوية جدًا من حيث نمو الإيرادات، لكن الفجوة الكبيرة بين النمو الإجمالي البالغ 121% والنمو العضوي البالغ 9%، إلى جانب انهيار الهوامش، تشير إلى أن التوسع لم يتحول بعد إلى تحسن موازٍ في الكفاءة والربحية.
🔬 1. نموذج الأعمال: أجهزة علمية ومستهلكات وخدمات متكررة
تأسست واترز كوربوريشن عام 1958، وتخصصت في تطوير أدوات التحليل العلمي المستخدمة في البحث والتطوير واختبارات الجودة.
وتعمل الشركة من خلال قطاعين رئيسيين:
قطاع Waters:
- أجهزة الكروماتوغرافيا السائلة (LC)
- أجهزة الكروماتوغرافيا السائلة عالية الأداء (HPLC)
- أجهزة الكروماتوغرافيا فائقة الأداء (UPLC)
- أجهزة مطياف الكتلة (MS)
- أنظمة التحليل المدمجة (LC-MS)
- البرمجيات المخبرية
- أعمدة الفصل والمواد الاستهلاكية
- خدمات الصيانة والإصلاح والدعم الفني
قطاع TA Instruments:
- أجهزة التحليل الحراري
- أجهزة قياس الخواص الريولوجية
- أجهزة قياس السعرات الحرارية
- أدوات اختبار خصائص المواد
- أنظمة قياس استجابة المواد للحرارة والإجهاد
وتُستخدم هذه الأجهزة في تطوير الأدوية واختبار نقاوتها وفعاليتها، وتحليل المركبات الكيميائية، وفحص المواد الصناعية والغذائية.
كما تحقق الشركة إيرادات من عقود الصيانة والخدمات والمستهلكات التي تحتاج المختبرات إلى شرائها بصورة متكررة.
ويمنح هذا المزيج الشركة مصادر إيرادات متنوعة تتجاوز المبيعات الأولية للأجهزة.
🧠 نظرة مُركّب: نموذج الأعمال جذاب بسبب أهمية الأجهزة العلمية للعملاء ووجود مستهلكات وخدمات متكررة، ما يدعم استقرار الطلب على المدى الطويل، لكن التوسع الأخير يفرض تحديات واضحة على الهوامش.
🌍 2. الانتشار العالمي: حضور واسع في قطاعات بحثية وصناعية متعددة
- مكاتب مبيعات في أكثر من 35 دولة
- منتجات متاحة في أكثر من 100 دولة
- شركات الأدوية تمثل أكبر شريحة من العملاء
- حضور في التكنولوجيا الحيوية والصناعات الكيميائية والغذائية
- خدمات للمختبرات الأكاديمية والحكومية
- تطبيقات في الاختبارات البيئية وضبط الجودة
تتمتع واترز بانتشار عالمي واسع، حيث تمتلك مكاتب مبيعات في أكثر من 35 دولة، وتتوفر منتجاتها في أكثر من 100 دولة.
وتُعد شركات الأدوية أكبر قاعدة عملاء للشركة، بما يشمل الشركات الدوائية متعددة الجنسيات ومصنعي الأدوية الجنيسة وشركات التكنولوجيا الحيوية.
كما تخدم المختبرات الصناعية والغذائية والبيئية والجامعات والمؤسسات الحكومية.
ويساعد هذا التنوع في تقليل الاعتماد على سوق نهائي واحد.
لكن الطلب على الأجهزة العلمية قد يتأثر بميزانيات البحث والتطوير والإنفاق الرأسمالي للمختبرات.
🧠 نظرة مُركّب: الانتشار العالمي وتنوع العملاء يمنحان الشركة قاعدة أعمال قوية، لكن حساسية الطلب لدورات تمويل الأبحاث والاستثمار في المختبرات تظل من المخاطر المهمة.
🧪 3. قطاع أدوات البحث والمستهلكات: طلب متكرر وتكنولوجيا متطورة
يُعد قطاع أدوات البحث العلمي والمستهلكات المخبرية من القطاعات الداعمة لتطوير الأدوية والتكنولوجيا الحيوية والاختبارات الصناعية.
أبرز محركات النمو:
- زيادة الاستثمار في تطوير الأدوية
- التوسع في الطب الشخصي
- نمو أبحاث البروتينات والجزيئات الحيوية
- الطلب على الاختبارات التشخيصية
- تطور تقنيات التحليل الجزيئي
- التحول نحو أتمتة المختبرات
- استخدام الذكاء الاصطناعي في التحليل العلمي
- زيادة الحاجة إلى اختبارات الجودة والامتثال التنظيمي
- الطلب المتكرر على المستهلكات المخبرية
أبرز التحديات:
- ارتفاع تكاليف البحث والتطوير
- حساسية الطلب لميزانيات المؤسسات البحثية
- المنافسة التكنولوجية المستمرة
- ضغوط الأسعار في المؤسسات محدودة التمويل
- اضطرابات سلاسل التوريد
- ارتفاع تكلفة تطوير الأجهزة المتقدمة
- الحاجة إلى تحديث المنتجات باستمرار
أبرز المنافسين:
- Agilent Technologies
- Shimadzu Corporation
- Bruker Corporation
- Danaher Corporation
- Thermo Fisher Scientific
- PerkinElmer
- NETZSCH
- Malvern Panalytical
- Anton Paar
وتتنافس واترز مع هذه الشركات عبر دقة الأجهزة وسرعة التحليل والتكنولوجيا والبرمجيات والخدمات المرتبطة بالمنتجات.
🧠 نظرة مُركّب: القطاع يمتلك فرص نمو هيكلية قوية، خصوصًا في التحليل الجزيئي والطب الشخصي وأتمتة المختبرات، لكن الحفاظ على التفوق يتطلب استثمارات مستمرة قد تضغط على الربحية.
⚙️ 4. وفورات الحجم: قاعدة إيرادات متنامية تعزز القدرة التنافسية
- الإيرادات خلال آخر 12 شهرًا: 5.61 مليارات دولار
- انتشار المنتجات في أكثر من 100 دولة
- تنوع المنتجات بين الأجهزة والبرمجيات والمستهلكات والخدمات
- قدرة أكبر على توزيع التكاليف الثابتة
- مرونة أعلى للاستثمار في البحث والتطوير
تستفيد الشركات الكبيرة في قطاع الأجهزة العلمية من وفورات الحجم، حيث يمكن توزيع تكاليف البحث والتطوير والبنية التحتية والإدارة على حجم أكبر من المبيعات.
وقد حققت واترز إيرادات بلغت 5.61 مليارات دولار خلال آخر 12 شهرًا.
ويمنحها هذا الحجم قدرة على الاستثمار في التكنولوجيا وتطوير المنتجات وتوسيع شبكة الخدمات العالمية.
كما يساعدها على التعامل مع المتطلبات التنظيمية المعقدة في قطاع الرعاية الصحية والأبحاث العلمية.
لكن وفورات الحجم لا تظهر تلقائيًا في الأرباح إذا ارتفعت التكاليف بوتيرة أسرع من الإيرادات.
🧠 نظرة مُركّب: الحجم التشغيلي يوفر ميزة تنافسية مهمة، لكن التراجع الحاد في الهوامش يشير إلى أن الشركة لم تستفد بالكامل من هذه الميزة خلال مرحلة التوسع الأخيرة.
🚀 5. الإيرادات: نمو استثنائي مدفوع بالتوسع والاستحواذات
خلال 5 سنوات:
- نمو الإيرادات السنوي المركب: 15.4%
آخر عامين:
- نمو الإيرادات السنوي: 39%
- متوسط نمو الإيرادات العضوية: 8.3%
الربع الثالث CY2026:
- الإيرادات: 1.77 مليار دولار
- النمو السنوي الإجمالي: 121%
- النمو العضوي: 9%
- توقعات المحللين: 1.75 مليار دولار
- التفوق على التوقعات: 0.7%
توجيهات الربع الرابع CY2026:
- الإيرادات المتوقعة: 1.81 مليار دولار
- توقعات المحللين: 1.79 مليار دولار
- التفوق على التوقعات: نحو 1.1%
- النمو السنوي المتوقع: 94.1%
توقعات 12 شهرا:
- نمو الإيرادات المتوقع: 24.6% وفق التحليل التفصيلي
- النمو المتوقع في الملخص: 24.9%
حققت واترز نموًا سنويًا مركبًا للإيرادات بلغ 15.4% خلال السنوات الخمس الماضية.
وتسارع النمو إلى 39% سنويًا خلال العامين الأخيرين.
لكن متوسط النمو العضوي خلال العامين بلغ 8.3%، ما يشير إلى أن الاستحواذات وتحركات أسعار الصرف ساهمت في رفع النمو الإجمالي.
وفي الربع الثالث CY2026، قفزت الإيرادات بنسبة 121%، بينما بلغ النمو العضوي 9%.
ويعني ذلك أن الزيادة الهائلة في الإيرادات المعلنة لا تعكس بالكامل توسع الطلب على أساس المقارنة العضوية.
كما تتوقع الإدارة نمو الإيرادات بنسبة 94.1% في الربع الرابع.
ويتوقع المحللون نموًا يقارب 24.6% خلال الأشهر الاثني عشر المقبلة.
🧠 نظرة مُركّب: نمو الإيرادات استثنائي، لكن النمو العضوي البالغ 9% يقدم صورة أكثر واقعية عن زخم الأعمال الأساسية، ويجعل نجاح دمج الأنشطة المستحوذ عليها عاملًا حاسمًا في جودة النمو.
🧬 6. الاستحواذ على MOBILion: دخول أوسع إلى تحليل البروتينات
أبرز التطورات:
- الاستحواذ على MOBILion
- إضافة تقنية SLIM عالية الدقة لفصل الأيونات
- دمج التقنية مع جهاز Xevo MRT
- استهداف سوق اكتشاف البروتينات البالغ 2.2 مليار دولار
- توسيع التطبيقات من الأبحاث إلى الاستخدامات السريرية المحتملة
أعلنت واترز الاستحواذ على MOBILion لتعزيز قدراتها في تقنيات تحليل البروتينات.
ويضيف الاستحواذ تقنية SLIM، التي توفر فصلًا عالي الدقة للأيونات.
وتخطط الشركة لدمج هذه التقنية مع جهاز Xevo MRT لمطياف الكتلة.
ويستهدف هذا التوسع سوق اكتشاف البروتينات الذي تقدر الشركة حجمه بنحو 2.2 مليار دولار.
وقد يتيح تطوير حلول أكثر تقدمًا لتحليل الجزيئات الحيوية، مع إمكانية التوسع مستقبلًا نحو التطبيقات السريرية.
لكن البيانات لا تتضمن إيرادات أو أرباحًا متوقعة محددة من الاستحواذ.
🧠 نظرة مُركّب: الاستحواذ يعزز الحضور في سوق علمي متقدم، لكن نجاحه يعتمد على تحويل التكنولوجيا الجديدة إلى مبيعات تجارية مجدية دون زيادة غير مبررة في التكاليف.
🔬 7. جهاز FACSDiscover A7: منتج جديد لدعم نمو الأجهزة
أبرز المؤشرات:
- إطلاق جهاز FACSDiscover A7
- دخول أول ربع كامل من النشاط التجاري
- اهتمام قوي من العملاء منذ منتصف سبتمبر
- استهداف تحسين قابلية تكرار نتائج تجارب التدفق الخلوي
- توقع مساهمة ملموسة في نمو مبيعات الأجهزة بداية من الربع الرابع
أطلقت واترز جهاز FACSDiscover A7 المتخصص في قياس التدفق الخلوي.
ويستهدف الجهاز تحسين موثوقية النتائج وقابلية تكرار التجارب ذات الأحجام الكبيرة.
وأشارت الإدارة إلى اهتمام قوي من العملاء منذ منتصف سبتمبر.
كما تتوقع أن يبدأ الجهاز تقديم مساهمة ملموسة في نمو مبيعات الأجهزة خلال الربع الرابع CY2026.
وقد يدعم هذا المنتج توسع الشركة في أدوات التحليل الخلوي والتطبيقات البحثية المتقدمة.
لكن البيانات لا تتضمن قيمة المبيعات الفعلية أو حجم الطلبات المرتبطة بالجهاز.
🧠 نظرة مُركّب: إطلاق FACSDiscover A7 يمثل فرصة لتعزيز النمو العضوي في الأجهزة العلمية، لكن الأثر الحقيقي سيتضح مع ظهور مساهمته في الإيرادات والهوامش خلال الأرباع المقبلة.
🧫 8. فحص Onclarity HPV: فرصة توسع في التشخيص الجزيئي
أبرز التطورات:
- حصول مجموعة فحص Onclarity HPV على تصريح من FDA
- إتاحة جمع العينات منزليًا
- استهداف أكثر من 24 مليون شخص في الولايات المتحدة لم يخضعوا للفحص أو لا يخضعون له بانتظام
- إضافة الفحص إلى قوائم Quest Diagnostics
- إضافة الفحص إلى قوائم LabCorp
- إجراء التحاليل باستخدام منصة BD COR
- توقع بدء تحقيق الإيرادات خلال العام المقبل
تعمل واترز على توسيع حضورها في التشخيص الجزيئي من خلال مجموعة فحص Onclarity HPV.
ويتيح الفحص جمع العينات منزليًا، ما قد يسهل الوصول إلى الأشخاص الذين لا يخضعون للفحوصات الدورية.
ويستهدف المنتج سوقًا تضم أكثر من 24 مليون شخص في الولايات المتحدة لم يخضعوا للفحص أو لا يحصلون عليه بالقدر الكافي.
كما تعمل Quest Diagnostics وLabCorp على إضافة الفحص إلى قوائم الاختبارات المتاحة لديها.
ومن المتوقع أن تبدأ مساهمة الإيرادات خلال العام المقبل مع إجراء التحاليل باستخدام منصة BD COR.
لكن حجم الإيرادات المستقبلية لم يُحدد في البيانات.
🧠 نظرة مُركّب: التوسع في التشخيص الجزيئي يفتح مجالًا إضافيًا للنمو، خصوصًا مع الوصول إلى شبكات مختبرات كبرى، لكن مساهمته المالية لا تزال مستقبلية وغير مؤكدة.
📉 9. الهامش التشغيلي المعدل: تراجع حاد رغم انفجار الإيرادات
خلال 5 سنوات:
- متوسط الهامش التشغيلي المعدل: 27.5%
- تراجع الهامش بنحو 8.7 نقاط مئوية
آخر عامين:
- تراجع الهامش بنحو 9.5 نقاط مئوية
الربع الثالث CY2026:
- الهامش التشغيلي المعدل: 8.5%
- التراجع السنوي: 21.8 نقطة مئوية
- الهامش التشغيلي المعلن: 7.2%
- الهامش التشغيلي المعلن قبل عام: 24%
حققت واترز متوسط هامش تشغيلي معدل بلغ 27.5% خلال السنوات الخمس الماضية.
ويُعد هذا المستوى قويًا مقارنة بالعديد من شركات الرعاية الصحية.
لكن الاتجاه التاريخي يظهر تراجعًا في الكفاءة التشغيلية.
فقد انخفض الهامش المعدل بنحو 8.7 نقاط مئوية خلال خمس سنوات، وبنحو 9.5 نقاط مئوية خلال العامين الأخيرين.
وفي الربع الثالث CY2026، تراجع الهامش التشغيلي المعدل إلى 8.5%، بانخفاض سنوي قدره 21.8 نقطة مئوية.
كما بلغ الهامش التشغيلي المعلن 7.2%، مقابل 24% قبل عام.
ويشير ذلك إلى ارتفاع التكاليف بصورة أسرع من الإيرادات، رغم النمو الكبير في حجم الأعمال.
ولا توضح البيانات بصورة كافية مقدار التراجع المرتبط بتكاليف الدمج والاستحواذات مقارنة بالضغوط التشغيلية المتكررة.
🧠 نظرة مُركّب: تراجع الهامش المعدل إلى 8.5% يمثل أهم نقطة ضعف في النتائج، ويكشف أن النمو الهائل في الإيرادات لم يتحول إلى رافعة تشغيلية إيجابية حتى الآن.
📈 10. ربحية السهم (EPS): نمو أقل من الإيرادات وتخفيف كبير لملكية المساهمين
خلال 5 سنوات:
- نمو ربحية السهم السنوي المركب: 5.1%
- نمو الإيرادات السنوي المركب: 15.4%
- زيادة عدد الأسهم القائمة: 59.4%
- تراجع الهامش التشغيلي المعدل: 8.7 نقاط مئوية
الربع الثالث CY2026:
- ربحية السهم المعدلة: 4.10 دولارات
- ربحية السهم المعدلة قبل عام: 3.40 دولارات
- النمو السنوي التقريبي: 20.6%
- توقعات المحللين: 4.00 دولارات
- التفوق على التوقعات: 2.6%
توقعات 12 شهرا:
- ربحية السهم السنوية الحالية: 14.38 دولار
- ربحية السهم المتوقعة: 15.95 دولار
- النمو المتوقع: 10.9%
توجيهات الإدارة:
- ربحية السهم المعدلة المتوقعة للعام الكامل: 14.65 دولار عند نقطة المنتصف
- رفع طفيف للتوجيهات السابقة
حققت واترز نموًا سنويًا مركبًا لربحية السهم بلغ 5.1% خلال السنوات الخمس الماضية.
ويُعد هذا النمو أقل بكثير من نمو الإيرادات البالغ 15.4%.
ويرتبط هذا التفاوت بتراجع الهوامش التشغيلية وزيادة عدد الأسهم القائمة بنسبة 59.4%.
وتؤدي زيادة الأسهم إلى توزيع الأرباح على قاعدة أكبر من المساهمين، ما يحد من نمو ربحية السهم.
وفي الربع الثالث CY2026، ارتفعت ربحية السهم المعدلة إلى 4.10 دولارات، مقارنة بـ 3.40 دولارات قبل عام.
ويمثل ذلك نموًا سنويًا يقارب 20.6%.
كما تجاوزت توقعات المحللين بنسبة 2.6%.
ويتوقع المحللون نمو ربحية السهم السنوية بنسبة 10.9% خلال الأشهر الاثني عشر المقبلة.
🧠 نظرة مُركّب: تحسن ربحية السهم الأخير إيجابي، لكن النمو التاريخي المحدود وزيادة الأسهم بنسبة 59.4% يشيران إلى أن المساهمين لم يستفيدوا من نمو الإيرادات بنفس الدرجة.
💸 11. التدفق النقدي الحر: تراجع كبير في كفاءة توليد النقد
خلال 5 سنوات:
- متوسط هامش التدفق النقدي الحر: 13.5%
- تراجع الهامش بنحو 10.9 نقاط مئوية
الربع الثالث CY2026:
- التدفق النقدي الحر: 55 مليون دولار
- هامش التدفق النقدي الحر: 3.1%
- هامش التدفق النقدي الحر قبل عام: 20.2%
- التراجع السنوي: 17.1 نقطة مئوية
تمتعت واترز تاريخيًا بقدرة جيدة على توليد النقد، حيث بلغ متوسط هامش التدفق النقدي الحر 13.5% خلال السنوات الخمس الماضية.
لكن الهامش تراجع بنحو 10.9 نقاط مئوية خلال تلك الفترة.
وفي الربع الثالث CY2026، بلغ التدفق النقدي الحر 55 مليون دولار فقط.
ويعادل ذلك هامشًا قدره 3.1%، مقارنة بـ 20.2% في الفترة نفسها من العام السابق.
ويمثل هذا الانخفاض تراجعًا حادًا في قدرة الشركة على تحويل الإيرادات إلى نقد حر.
وقد يشير استمرار هذا الاتجاه إلى ارتفاع الاحتياجات الاستثمارية أو كثافة رأس المال أو ضغوط على رأس المال العامل.
لكن البيانات لا تحدد السبب التفصيلي للتراجع الأخير.
🧠 نظرة مُركّب: انخفاض هامش التدفق النقدي الحر إلى 3.1% يضعف جودة النمو الحالي، ويجعل تعافي التحويل النقدي أحد أهم المؤشرات التي يجب مراقبتها خلال الأرباع المقبلة.
📊 12. العائد على رأس المال المستثمر (ROIC): مستوى ممتاز لكن الاتجاه يتراجع
خلال 5 سنوات:
- متوسط العائد على رأس المال المستثمر (ROIC): 25.2%
- المستوى المذكور في الملخص: 25.1%
- الاتجاه خلال السنوات الأخيرة: تراجع ملحوظ
يُعد العائد على رأس المال المستثمر ROIC مؤشرًا مهمًا لقياس قدرة الشركة على تحقيق أرباح تشغيلية مقابل رأس المال المستخدم.
وقد حققت واترز متوسط عائد على رأس المال المستثمر بلغ 25.2% خلال السنوات الخمس الماضية.
ويضعها ذلك بين الشركات الأعلى كفاءة في قطاع الرعاية الصحية.
ويعكس هذا المستوى قدرة تاريخية على توجيه الاستثمارات نحو أنشطة مربحة.
لكن الاتجاه خلال السنوات الأخيرة يظهر انخفاضًا ملحوظًا في العائد على رأس المال.
وقد يعكس ذلك زيادة رأس المال المستثمر بوتيرة أسرع من نمو الأرباح التشغيلية.
ويظل نجاح الاستثمارات والاستحواذات الجديدة ضروريًا لاستعادة الاتجاه الإيجابي.
🧠 نظرة مُركّب: متوسط ROIC البالغ 25.2% ممتاز، لكنه يفقد بعض قوته الاستثمارية مع استمرار التراجع، ما يجعل استعادة كفاءة رأس المال اختبارًا مهمًا للإدارة.
🏦 13. المركز المالي: مديونية مرتفعة نسبيًا لكن التغطية مريحة
- النقد: 593 مليون دولار
- الديون: 5.13 مليارات دولار
- صافي الدين: نحو 4.54 مليارات دولار
- الأرباح قبل الفوائد والضرائب والإهلاك والاستهلاك خلال آخر 12 شهرًا: 2.05 مليار دولار
- نسبة صافي الدين إلى EBITDA: نحو 2.2 مرة
- مصروفات الفوائد السنوية: 105.7 ملايين دولار
تمتلك واترز نقدًا بقيمة 593 مليون دولار مقابل ديون تبلغ 5.13 مليارات دولار.
وينتج عن ذلك صافي دين يقارب 4.54 مليارات دولار.
ورغم ارتفاع المديونية، فإن الشركة تحقق أرباحًا قبل الفوائد والضرائب والإهلاك والاستهلاك تبلغ 2.05 مليار دولار خلال آخر 12 شهرًا.
ويعادل ذلك نسبة صافي دين إلى EBITDA تقارب 2.2 مرة.
كما تبلغ مصروفات الفوائد السنوية 105.7 ملايين دولار.
وتشير هذه المؤشرات إلى أن خدمة الدين تبدو قابلة للإدارة وفق مستويات الربحية الحالية.
لكن استمرار تراجع التدفقات النقدية والهوامش قد يقلل من المرونة المالية إذا استمر لفترات طويلة.
🧠 نظرة مُركّب: المركز المالي لا يبدو مصدر ضغط فوري، لكن صافي الدين البالغ 4.54 مليارات دولار يجعل تعافي التدفقات النقدية والهوامش مهمًا للحفاظ على مرونة الشركة.
📉 14. رد فعل السوق: نتائج مختلطة رغم النمو القياسي
أبرز الإيجابيات:
- الإيرادات ارتفعت بنسبة 121%
- الإيرادات تجاوزت التوقعات بنسبة 0.7%
- النمو العضوي بلغ 9%
- ربحية السهم المعدلة تجاوزت التوقعات بنسبة 2.6%
- توجيهات إيرادات الربع الرابع تجاوزت التوقعات بنحو 1.1%
- رفع طفيف لتوجيهات ربحية السهم المعدلة للعام الكامل
- الاستحواذ على MOBILion
- إطلاق FACSDiscover A7
- توسيع الوصول إلى فحص Onclarity HPV
- متوسط ROIC تاريخي يبلغ 25.2%
أبرز السلبيات:
- الهامش التشغيلي المعدل انخفض إلى 8.5%
- الهامش التشغيلي المعلن انخفض إلى 7.2%
- هامش التدفق النقدي الحر تراجع إلى 3.1%
- التدفق النقدي الحر بلغ 55 مليون دولار فقط
- عدد الأسهم القائمة ارتفع بنسبة 59.4% خلال 5 سنوات
- العائد على رأس المال المستثمر في اتجاه هابط
- توجيهات ربحية السهم للربع المقبل جاءت أقل قليلًا من التوقعات
تراجع سهم واترز بنسبة 1.6% إلى 442.34 دولار مباشرة بعد إعلان النتائج.
ويعكس ذلك أن المستثمرين لم يركزوا على النمو الاستثنائي للإيرادات وحده.
فقد جاءت النتائج متباينة، مع تحسن الإيرادات والنمو العضوي مقابل تراجع كبير في الهوامش والتدفقات النقدية.
كما أظهرت بيانات التداول اللاحقة سعرًا عند 467.62 دولار خلال جلسة السوق، ما يعكس اختلاف توقيت القياس.
🧠 نظرة مُركّب: رد الفعل الأولي السلبي يعكس مخاوف من جودة النمو، إذ لم يكن ارتفاع الإيرادات بنسبة 121% كافيًا لتعويض الانكماش الحاد في الربحية والتدفقات النقدية.
💰 15. التقييم: مضاعف مرتفع نسبيًا تدعمه توقعات النمو
- السعر المرجعي في التقييم: 459.76 دولار
- السعر مباشرة بعد النتائج: 442.34 دولار
- السعر المعروض خلال جلسة التداول: 467.62 دولار
- مضاعف الربحية المستقبلي (Forward P/E): 28.4 مرة
- مضاعف السعر إلى المبيعات المستقبلية (Forward P/S): 6.3 مرات
- القيمة السوقية: 44.17 مليار دولار
- تصنيف الشركة: Investable
- التصنيف الإضافي: Timely Buy
يتداول سهم واترز عند مضاعف ربحية مستقبلي يبلغ 28.4 مرة وفق الملخص.
كما يبلغ مضاعف السعر إلى المبيعات المستقبلية 6.3 مرات وفق التحليل التفصيلي.
ويُعد مضاعف الربحية مرتفعًا نسبيًا مقارنة بكثير من شركات الرعاية الصحية.
لكن توقعات نمو الإيرادات التي تتجاوز 24% خلال العام المقبل توفر مبررًا جزئيًا لهذا التقييم.
كما أن متوسط العائد على رأس المال المستثمر البالغ 25.2% يعكس جودة تاريخية في تخصيص رأس المال.
في المقابل، فإن تراجع الهوامش والتدفقات النقدية وزيادة الأسهم القائمة تجعل التقييم أكثر حساسية لأي تباطؤ في النمو أو تأخر تعافي الربحية.
ولا تتضمن البيانات متوسط سعر مستهدف للمحللين أو قيمة عادلة جوهرية مستقلة أو مستوى محددًا لعدم اليقين.
🧠 نظرة مُركّب: التقييم يبدو مقبولًا إذا استمر النمو المرتفع وتحسنت الهوامش، لكنه لا يقدم هامش أمان كبيرًا إذا بقيت الربحية والتدفقات النقدية عند المستويات الأخيرة.
🔮 16. النظرة المستقبلية: فرص علمية كبيرة واختبار حاسم للربحية
أبرز المؤشرات المستقبلية:
- الإيرادات خلال آخر 12 شهرًا: 5.61 مليارات دولار
- نمو الإيرادات خلال 5 سنوات: 15.4% سنويًا
- نمو الإيرادات خلال عامين: 39% سنويًا
- متوسط النمو العضوي خلال عامين: 8.3%
- النمو العضوي في الربع الأخير: 9%
- نمو الإيرادات الإجمالي في الربع الأخير: 121%
- إيرادات الربع الرابع المتوقعة: 1.81 مليار دولار
- نمو إيرادات الربع الرابع المتوقع: 94.1%
- نمو الإيرادات المتوقع خلال 12 شهرًا: 24.6%
- متوسط الهامش التشغيلي المعدل خلال 5 سنوات: 27.5%
- الهامش التشغيلي المعدل الأخير: 8.5%
- ربحية السهم المعدلة الأخيرة: 4.10 دولارات
- ربحية السهم السنوية المتوقعة: 15.95 دولار
- نمو ربحية السهم المتوقع: 10.9%
- متوسط هامش التدفق النقدي الحر خلال 5 سنوات: 13.5%
- هامش التدفق النقدي الحر الأخير: 3.1%
- متوسط ROIC خلال 5 سنوات: 25.2%
- صافي الدين: نحو 4.54 مليارات دولار
- نسبة صافي الدين إلى EBITDA: 2.2 مرة
- حجم سوق اكتشاف البروتينات المستهدف: 2.2 مليار دولار
- المرضى المحتمل استفادتهم من فحص HPV في الولايات المتحدة: أكثر من 24 مليون شخص
من المتوقع أن تستفيد واترز من الطلب المتزايد على أدوات التحليل العلمي والتشخيص الجزيئي وتطوير الأدوية.
وقد يدعم الاستحواذ على MOBILion التوسع في تحليل البروتينات، بينما يوفر FACSDiscover A7 فرصة لزيادة مبيعات الأجهزة.
كما يفتح فحص Onclarity HPV مجالًا إضافيًا للنمو في التشخيص الجزيئي.
لكن نجاح هذه المبادرات يجب أن يظهر في نمو الإيرادات العضوية وتحسن الهوامش والتدفقات النقدية.
فاستمرار نمو الإيرادات دون تحسن موازٍ في الربحية قد يحد من القيمة التي يحصل عليها المساهمون.
🧠 نظرة مُركّب: فرص النمو العلمي والتكنولوجي كبيرة، لكن العامل الحاسم ليس حجم الإيرادات الجديدة وحده، بل قدرة الشركة على تحويلها إلى أرباح نقدية وعوائد رأسمالية مستدامة.
⚠️ 17. المخاطر: تضخم الإيرادات مقابل تراجع جودة الأرباح
أبرز المخاطر:
- الاعتماد الكبير على الاستحواذات في النمو الإجمالي
- الفجوة بين نمو الإيرادات الإجمالي البالغ 121% والنمو العضوي البالغ 9%
- تراجع الهامش التشغيلي المعدل إلى 8.5%
- انخفاض الهامش التشغيلي المعدل بمقدار 21.8 نقطة مئوية سنويًا
- تراجع الهامش التشغيلي المعلن إلى 7.2%
- انخفاض هامش التدفق النقدي الحر إلى 3.1%
- تراجع هامش التدفق النقدي الحر بمقدار 17.1 نقطة مئوية سنويًا
- زيادة عدد الأسهم القائمة بنسبة 59.4% خلال 5 سنوات
- نمو ربحية السهم التاريخي أقل من نمو الإيرادات
- تراجع العائد على رأس المال المستثمر خلال السنوات الأخيرة
- صافي الدين يبلغ نحو 4.54 مليارات دولار
- الحاجة إلى دمج الاستحواذات بنجاح
- ارتفاع تكاليف تطوير الأجهزة العلمية
- المنافسة التكنولوجية مع شركات عالمية كبرى
- حساسية الطلب لميزانيات البحث والتطوير
- تقلب الإنفاق الرأسمالي للمختبرات
- المخاطر المرتبطة بإطلاق المنتجات الجديدة
- عدم اليقين بشأن مساهمة المبادرات التشخيصية في الإيرادات
- مضاعف الربحية المستقبلي يبلغ 28.4 مرة
- حساسية التقييم لأي تأخر في تعافي الهوامش
وتتركز المخاطر الأساسية في جودة النمو، حيث تحقق الشركة توسعًا سريعًا في الإيرادات دون تحسن مماثل في الهوامش والتدفقات النقدية.
كما أن زيادة عدد الأسهم القائمة تقلل من استفادة المساهمين من نمو الأرباح الإجمالية.
🧠 نظرة مُركّب: المخاطر تشغيلية ومالية وتقييمية، وأهمها استمرار تراجع الهوامش والتحويل النقدي، خصوصًا مع مضاعف ربحية مرتفع نسبيًا يعتمد على توقعات نمو قوية.
🧾 الخلاصة المركبة: واترز… نمو علمي استثنائي لكن استعادة الربحية شرط لتحول الجودة إلى قيمة
تمتلك واترز كوربوريشن (WAT):
- مكانة عالمية قوية في الأجهزة العلمية والتحليل المخبري
- تاريخًا يمتد منذ عام 1958
- منتجات متاحة في أكثر من 100 دولة
- قاعدة عملاء متنوعة في الأدوية والتكنولوجيا الحيوية والصناعات
- إيرادات خلال آخر 12 شهرًا تبلغ 5.61 مليارات دولار
- إيرادات فصلية تبلغ 1.77 مليار دولار
- نمو إيرادات استثنائيًا يبلغ 121%
- نموًا عضويًا يبلغ 9%
- متوسط نمو إيرادات تاريخيًا يبلغ 15.4% سنويًا خلال 5 سنوات
- توقعات نمو إيرادات تبلغ 24.6% خلال 12 شهرًا
- ربحية سهم معدلة تبلغ 4.10 دولارات
- تفوقًا على توقعات ربحية السهم بنسبة 2.6%
- متوسط هامش تشغيلي معدل يبلغ 27.5% خلال 5 سنوات
- متوسط هامش تدفق نقدي حر يبلغ 13.5%
- متوسط ROIC ممتازًا يبلغ 25.2%
- فرص نمو في تحليل البروتينات والتشخيص الجزيئي
- استحواذًا على MOBILion
- إطلاق جهاز FACSDiscover A7
- توسعًا في فحص Onclarity HPV
- تصنيف Investable
- تصنيف Timely Buy
لكن:
- النمو الإجمالي يعتمد بدرجة مهمة على الاستحواذات وعوامل غير عضوية
- الهامش التشغيلي المعدل انخفض إلى 8.5%
- الهامش التشغيلي المعلن انخفض إلى 7.2%
- هامش التدفق النقدي الحر تراجع إلى 3.1%
- التدفق النقدي الحر الأخير بلغ 55 مليون دولار فقط
- عدد الأسهم القائمة ارتفع بنسبة 59.4% خلال 5 سنوات
- نمو ربحية السهم التاريخي بلغ 5.1% فقط
- العائد على رأس المال المستثمر يتراجع
- صافي الدين يبلغ نحو 4.54 مليارات دولار
- مضاعف الربحية المستقبلي يبلغ 28.4 مرة
- مضاعف السعر إلى المبيعات المستقبلية يبلغ 6.3 مرات
- عدم توفر قيمة عادلة جوهرية مستقلة أو مستوى عدم يقين محدد
✨ الخلاصة: تُعد واترز كوربوريشن (WAT) شركة علمية متقدمة تتمتع بمكانة قوية في أجهزة التحليل المخبري وفرص نمو واعدة في تحليل البروتينات والتشخيص الجزيئي. وقد حققت نموًا استثنائيًا في الإيرادات بلغ 121% خلال الربع الثالث CY2026، مع نمو عضوي قدره 9% وربحية سهم معدلة بلغت 4.10 دولارات. كما تتمتع بمتوسط عائد على رأس المال المستثمر ROIC يبلغ 25.2%. لكن الهامش التشغيلي المعدل تراجع إلى 8.5%، وهامش التدفق النقدي الحر إلى 3.1%، بينما ارتفع عدد الأسهم القائمة بنسبة 59.4% خلال خمس سنوات. وعند مضاعف ربحية مستقبلي يبلغ 28.4 مرة، فإن جاذبية السهم تعتمد على نجاح الشركة في تحويل نمو الإيرادات والاستحواذات إلى أرباح وتدفقات نقدية مستدامة. الشركة تمتلك فرصًا قوية، لكن استعادة الكفاءة التشغيلية هي العامل الحاسم في المرحلة المقبلة.