وارش: التضخم لا يزال مرتفعًا والاقتصاد قوي… والفيدرالي يحتاج مزيدًا من الأدلة قبل تغيير الفائدة 🏦📊
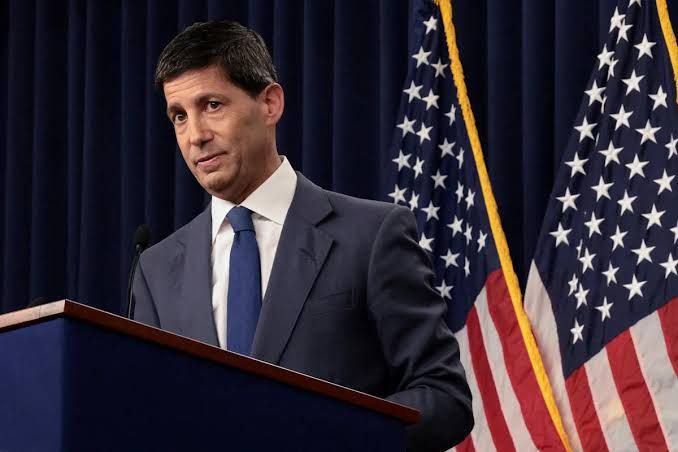
قال رئيس الاحتياطي الفيدرالي (Federal Reserve) كيفن وارش (Kevin Warsh) يوم الجمعة إن التضخم في الولايات المتحدة لا يزال مرتفعًا أكثر من اللازم، مؤكدًا أن استعادة استقرار الأسعار يجب أن تبقى الأولوية الأساسية للبنك المركزي، لكنه امتنع عن تقديم أي توجيه مباشر بشأن مسار أسعار الفائدة.
وفي أول خطاب له كرئيس للفيدرالي خلال اجتماع جاكسون هول (Jackson Hole)، قال Warsh إن البنك يحتاج إلى الثقة بأن التضخم الأساسي يتحرك نحو الهدف "بوضوح وبسرعة كافية"، وإلا فإن الفيدرالي "لا يزال لديه عمل يقوم به".
وفي الوقت نفسه، قدم تقييمًا قويًا نسبيًا للاقتصاد الأميركي، مشيرًا إلى تحسن النمو وقوة الإنفاق الاستثماري واستقرار سوق العمل وارتفاع أرباح الشركات.
🧠 نظرة مركّب: الرسالة الأساسية من الخطاب متشددة نسبيًا على صعيد التضخم، لكنها ليست إعلانًا عن رفع وشيك للفائدة. Warsh أكد أن التضخم هو المشكلة الرئيسية، لكنه أبقى القرار القادم مرتبطًا بالبيانات الجديدة.
📈 التضخم لا يزال أعلى من المستوى المقبول
أشار Warsh إلى مؤشر نفقات الاستهلاك الشخصي (PCE)، وقال إن أرقامه أصبحت "أكثر إثارة للقلق".
وأوضح أن التضخم الإجمالي تراجع بصورة كبيرة مقارنة بذروة 2022، لكن التقدم خلال العامين الماضيين كان محدودًا.
وأضاف أن قراءات PCE ومؤشر أسعار المستهلك (CPI) خلال الصيف جاءت أفضل من المتوقع، لكنها لا تقنعه بأن الاتجاه الأساسي للتضخم تحسن بصورة جوهرية.
وقال إن البنك المركزي يجب أن يكون واثقًا من أن التضخم الأساسي يتجه نحو الهدف البالغ 2% بسرعة واضحة وكافية.
🧠 نظرة مركّب: هذه العبارة تقلل احتمال أن يعتبر الفيدرالي بضعة أشهر من البيانات الأفضل كافية لإعلان الانتصار على التضخم. المطلوب بالنسبة لـWarsh هو اتجاه مستدام، لا مجرد قراءات جيدة مؤقتة.
🏦 Warsh لا يرى الظروف المالية مقيدة بقوة
رغم عدم تقديمه توجيهًا مستقبليًا، أشار Warsh إلى أن أسعار الفائدة الحالية قد لا تكون تضغط على الاقتصاد بدرجة كبيرة.
وقال إنه سيكون من الصعب عليه وصف الأوضاع المالية الواسعة بأنها "مقيدة".
وتكتسب هذه العبارة أهمية لأن الفيدرالي يرفع الفائدة عادة عندما يريد إبطاء الطلب والنشاط الاقتصادي، بينما يرى Warsh أن الاقتصاد والأسواق لا يظهران علامات واضحة على تقييد قوي.
🧠 نظرة مركّب: إذا كان Warsh لا يرى السياسة الحالية مقيدة بدرجة كافية، فهذا يقلل الحجة الداعمة لخفض الفائدة، وقد يترك الباب مفتوحًا أمام استمرار التثبيت أو حتى التشديد إذا بقي التضخم مرتفعًا.
📊 PCE يبدو باقياً كمقياس التضخم الرئيسي
كانت هناك تساؤلات بشأن ما إذا كان PCE سيظل المقياس المفضل للتضخم لدى الفيدرالي، بعد أن أثار Warsh بعض الشكوك حوله خلال مؤتمره الصحفي في يوليو.
لكن استخدامه الواضح لـPCE في خطاب الجمعة يشير إلى أن المؤشر سيظل عنصرًا أساسيًا في تقييم البنك المركزي للتضخم.
كما شدد Warsh على أهمية توقعات التضخم التي تعكسها أسعار السوق.
وقال إن ثقة الأسواق في قدرة الفيدرالي على إعادة استقرار الأسعار تعكس قوة المؤسسة، مؤكدًا أن البنك سيحقق هذا الهدف.
🧠 نظرة مركّب: استمرار الاعتماد على PCE يزيل جزءًا من الغموض الذي ظهر في يوليو، ويعيد تركيز المستثمرين على البيانات التقليدية نفسها عند تقييم قرارات الفائدة المقبلة.
🚀 الاستثمار الرأسمالي ينمو 9%
قدم Warsh صورة قوية للنشاط الاقتصادي، وقال إن النمو يبدو أنه اكتسب قوة.
وأشار إلى أن الإنفاق الرأسمالي (Capital Expenditures) ارتفع بنحو 9% خلال آخر 4 فصول.
وقدر أن أكثر من نصف نمو الإنفاق الرأسمالي خلال العام الحالي يمكن أن يُعزى إلى توسع البنية التحتية للذكاء الاصطناعي.
🧠 نظرة مركّب: هذه نقطة مهمة للأسواق؛ طفرة الذكاء الاصطناعي لا تظهر فقط في أسعار الأسهم، بل أصبحت عنصرًا ملموسًا في الاستثمار الحقيقي داخل الاقتصاد الأميركي.
🤖 الذكاء الاصطناعي يقود أكثر من نصف نمو الاستثمار
أكد Warsh أن الإنفاق على مراكز البيانات والبنية التحتية المرتبطة بالذكاء الاصطناعي يمثل جزءًا كبيرًا من تسارع الاستثمار.
وهذا يتماشى مع الإنفاق الضخم الذي أعلنته شركات التكنولوجيا الكبرى على الرقائق ومراكز البيانات والشبكات والطاقة.
🧠 نظرة مركّب: إذا كان الذكاء الاصطناعي مسؤولًا عن أكثر من نصف نمو الإنفاق الرأسمالي، فإن أي تباطؤ في هذه الدورة قد يكون له تأثير اقتصادي أوسع من قطاع التكنولوجيا وحده.
🛍️ إنفاق المستهلك لا يزال متماسكًا
قال Warsh إن الإنفاق الاستهلاكي الحقيقي ظل صحيًا رغم ارتفاع أسعار النفط والرسوم الجمركية والصدمات الأخرى.
وارتفع الإنفاق الاستهلاكي المعدل للتضخم بأكثر من 2% خلال آخر 4 فصول.
ويشير ذلك إلى استمرار قدرة الأسر الأميركية على دعم النشاط الاقتصادي رغم الضغوط على الأسعار.
🧠 نظرة مركّب: بقاء المستهلك قويًا يقلل مخاطر الركود، لكنه في الوقت نفسه يجعل مهمة خفض التضخم أكثر صعوبة، لأن الطلب لم يضعف بالقدر الذي قد يساعد الفيدرالي على تخفيف السياسة النقدية.
💰 هوامش أرباح S&P 500 مرتفعة تاريخيًا
لفت Warsh أيضًا إلى أرباح شركات S&P 500، وقال إن هوامش الربح مرتفعة جدًا مقارنة بالمستويات التاريخية.
وأكد أن الفيدرالي يراقب أداء القطاعات المختلفة داخل الأسواق للحصول على إشارات إضافية حول الاقتصاد.
وقال إن البنك سيواصل متابعة:
- معدل نمو أرباح الشركات.
- الإنفاق الرأسمالي.
- تأثير هذه العوامل على أسعار الأصول.
- ثقة الشركات.
- دخول المستهلكين.
- الإنفاق الاستهلاكي.
🧠 نظرة مركّب: تركيز Warsh على الأسواق والأرباح يوحي بأن الفيدرالي لا ينظر فقط إلى التضخم والبطالة، بل يراقب أيضًا ما إذا كانت الأوضاع المالية وأسعار الأصول تدعم الطلب بصورة تعرقل خفض التضخم.
👷 سوق العمل "مستقر جدًا"
وصف Warsh سوق العمل بأنه "مستقر جدًا"، وقال إنه يتوافق مع حالة التوظيف الكامل.
وأشار إلى أن انخفاض معدلات دوران العمالة يعكس إعادة مواءمة كبيرة بين أصحاب العمل والموظفين حدثت بعد الجائحة.
ولم يقدم الخطاب صورة عن وجود ضعف حاد في التوظيف رغم بعض البيانات الأخيرة الأكثر ليونة.
🧠 نظرة مركّب: وصف سوق العمل بأنه قريب من التوظيف الكامل يقلل الحاجة إلى تخفيف سريع للفائدة لدعم الوظائف. بالنسبة للفيدرالي، لا تزال معركة التضخم أكثر إلحاحًا من دعم سوق العمل حاليًا.
⏸️ لماذا ثبت الفيدرالي الفائدة في يوليو؟
التزم Warsh بوعده بعدم تقديم توجيه مسبق بشأن قرارات السياسة النقدية المقبلة.
لكنه شرح أسباب قرار تثبيت الفائدة في اجتماع يوليو، مشيرًا إلى محضر الاجتماع.
وقال إن أغلبية جيدة من صناع السياسة، بمن فيهم هو نفسه، رأت أن القرار الأكثر حكمة هو انتظار مزيد من المعلومات قبل تغيير الفائدة.
وأشار تحديدًا إلى الحاجة لمتابعة تطورات:
- سلاسل الإمداد.
- تدفقات الاستثمار.
- الأوضاع الجيوسياسية.
قبل اتخاذ قرار بشأن ما إذا كان تغيير السياسة النقدية مناسبًا.
🧠 نظرة مركّب: هذا يؤكد أن الفيدرالي لا يريد التحرك استنادًا إلى قراءة أو اثنتين. اجتماع سبتمبر سيعتمد على مجموعة أوسع من البيانات، خصوصًا التضخم والوظائف وتطورات أسعار الطاقة وسلاسل الإمداد.
📌 الخلاصة لمتابعي مركّب
- قال Kevin Warsh إن التضخم لا يزال مرتفعًا أكثر من اللازم.
- أكد أن مهمة الفيدرالي الأساسية هي تحقيق استقرار الأسعار.
- قال إن التضخم الأساسي يجب أن يتحرك نحو هدف 2% بوضوح وبسرعة كافية.
- أشار إلى أن قراءات PCE أصبحت أكثر إثارة للقلق.
- أكد أن بيانات الصيف الأفضل لا تعني تحسنًا جوهريًا في اتجاه التضخم.
- لمح إلى أن الأوضاع المالية ليست مقيدة بدرجة كبيرة.
- ارتفع الإنفاق الرأسمالي بنحو 9% خلال آخر 4 فصول.
- أكثر من نصف نمو الإنفاق الرأسمالي هذا العام مرتبط بالذكاء الاصطناعي.
- نما الإنفاق الاستهلاكي الحقيقي بأكثر من 2% خلال آخر 4 فصول.
- وصف هوامش أرباح شركات S&P 500 بأنها مرتفعة تاريخيًا.
- وصف سوق العمل بأنه "مستقر جدًا" ومتوافق مع التوظيف الكامل.
- امتنع عن تقديم توجيه مباشر بشأن قرار الفائدة المقبل.
- قال إن الفيدرالي فضل في يوليو انتظار المزيد من المعلومات قبل تغيير السياسة.
🧠 نظرة مركّب: الخطاب لا يعطي الأسواق وعدًا برفع الفائدة أو تثبيتها، لكنه يجعل خفض الفائدة أقل انسجامًا مع تقييم Warsh الحالي. التضخم مرتفع، الاقتصاد قوي، وسوق العمل مستقر؛ لذلك يبدو أن عبء الإثبات يقع حاليًا على البيانات التي قد تبرر تخفيف السياسة.
🔮 نظرة مستقبلية
بعد خطاب Warsh، ستتركز أنظار المستثمرين على بيانات التضخم وسوق العمل قبل اجتماع الفيدرالي المقبل.
إذا استمر التضخم الأساسي مرتفعًا، مع بقاء الاقتصاد والوظائف قويين، فقد ترتفع احتمالات تشديد إضافي أو استمرار الفائدة عند مستويات مرتفعة لفترة أطول.
أما إذا أظهرت البيانات المقبلة تباطؤًا واضحًا في التضخم مع ضعف ملموس في سوق العمل، فقد يحصل الفيدرالي على مساحة أكبر للتريث دون الحاجة إلى رفع جديد.
وسيظل نمو الإنفاق المرتبط بالذكاء الاصطناعي وأسعار الطاقة وسلاسل الإمداد عوامل مهمة في تقييم ضغوط الطلب والتضخم.
🧠 نظرة مركّب: أول تقييم اقتصادي متكامل من Warsh يرسم صورة واضحة: الاقتصاد ليس ضعيفًا بما يكفي ليحتاج دعمًا سريعًا، والتضخم ليس منخفضًا بما يكفي ليطمئن الفيدرالي. لذلك تبقى السياسة النقدية في وضع انتظار متشدد حتى تظهر بيانات أكثر إقناعًا.