وارنر براذرز ديسكفري… أصول إعلامية عالمية ضخمة لكن الإيرادات والربحية التاريخية تحت الضغط 🎬📺⚠️
تُعد وارنر براذرز ديسكفري (WBD) شركة إعلام وترفيه عالمية نشأت من اندماج WarnerMedia وDiscovery، وتجمع أعمالها بين شبكات التلفزيون وخدمات البث المباشر وإنتاج الأفلام والمسلسلات، مع مكتبة محتوى واسعة وانتشار عالمي.
ورغم امتلاك الشركة أصولًا إعلامية قوية وتحسن الكفاءة التشغيلية في الربع الأخير، فإن الإيرادات تراجعت خلال العامين الماضيين، وربحية السهم التاريخية ضعيفة، والعائد على رأس المال سلبي، بينما يتداول السهم قريبًا جدًا من قيمته العادلة مع مستوى عدم يقين مرتفع جدًا.
📊 نتائج الربع الثاني CY2026: الإيرادات دون التوقعات لكن ربحية السهم فاجأت إيجابيًا
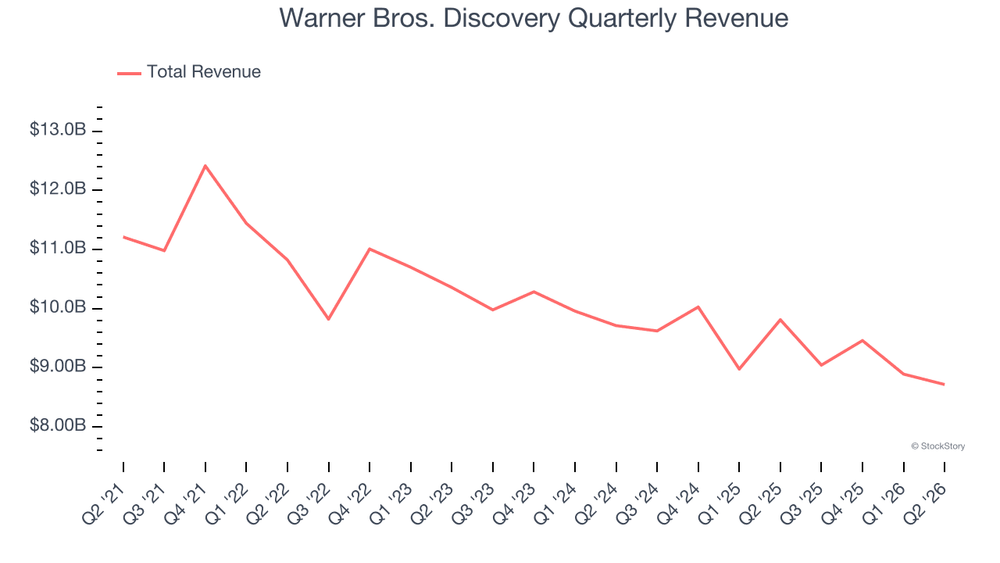
- الإيرادات: 8.72 مليار دولار (-11.2% سنويًا، أقل من التوقعات بـ5%)
- ربحية السهم (GAAP EPS): 0.06 دولار مقابل توقعات بخسارة 0.10 دولار
- الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء (Adjusted EBITDA): 1.88 مليار دولار (أقل من التوقعات بـ0.9%)
- هامش Adjusted EBITDA: 21.6%
- الهامش التشغيلي (Operating Margin): 2.7% (مقابل -1.9% في الفترة نفسها من العام الماضي)
- التدفق النقدي الحر (Free Cash Flow): 572 مليون دولار
- هامش التدفق النقدي الحر (Free Cash Flow Margin): 6.6%
- القيمة السوقية: 65.1 مليار دولار
جاءت نتائج وارنر براذرز ديسكفري متباينة، إذ انخفضت الإيرادات بنسبة 11.2% سنويًا إلى 8.72 مليار دولار وجاءت أقل من توقعات المحللين بنسبة 5%، بينما حققت الشركة ربحية سهم قدرها 0.06 دولار بدلًا من الخسارة البالغة 0.10 دولار التي توقعها السوق.
وفي الوقت نفسه، ارتفع الهامش التشغيلي إلى 2.7% مقابل -1.9% قبل عام، ما يعكس تحسنًا في ضبط المصروفات رغم انخفاض الإيرادات.
🧠 نظرة مُركّب: الربع لم يكن قويًا من ناحية الطلب، لكن التحسن الواضح في الكفاءة التشغيلية والتفوق الكبير في ربحية السهم يقدمان إشارة إيجابية إلى أن جهود خفض التكاليف بدأت تنعكس على النتائج.
🚀 1. الإيرادات: نمو تاريخي ضعيف وتراجع واضح خلال العامين الماضيين
5 سنوات:
- نمو سنوي مركب: 5.7%
آخر عامين:
- تراجع سنوي مركب: 4.9%
الربع الثاني CY2026:
- الإيرادات: 8.72 مليار دولار
- تراجع سنوي: 11.2%
- أقل من توقعات السوق بـ5%
توقعات 12 شهرا:
- نمو متوقع للإيرادات: 3.8%
حققت وارنر براذرز ديسكفري نموًا سنويًا مركبًا في الإيرادات بلغ 5.7% خلال آخر 5 سنوات، وهو معدل ضعيف مقارنة بمعايير قطاع السلع الاستهلاكية الكمالية.
وتدهور الاتجاه بصورة أكبر خلال آخر عامين، إذ انخفضت الإيرادات بمعدل 4.9% سنويًا، ما يعكس الضغوط التي تواجه أعمال الإعلام التقليدي والمحتوى والإعلانات.
وتراجعت القطاعات الثلاثة الرئيسية للشركة خلال آخر عامين، حيث انخفضت إيرادات التوزيع بمعدل 1% سنويًا، بينما تراجعت إيرادات الإعلانات بنسبة 11.6% سنويًا، وانخفضت إيرادات المحتوى بنسبة 6.8% سنويًا.
أما خلال 12 شهرًا المقبلة، فيتوقع المحللون عودة الإيرادات للنمو بنسبة 3.8%، وهو تحسن مقارنة بالاتجاه الحالي لكنه لا يزال أقل من متوسط القطاع.
🧠 نظرة مُركّب: المشكلة الأساسية ليست ربعًا ضعيفًا فقط، بل تراجع الإيرادات في جميع القطاعات الرئيسية خلال العامين الماضيين، ولذلك تحتاج الشركة إلى إثبات أن التحسن المتوقع في النمو يمثل تحولًا مستدامًا وليس مجرد استقرار مؤقت.
⚙️ 2. نموذج الأعمال: شبكة إعلامية ضخمة تجمع التلفزيون والبث والإنتاج
تعتمد وارنر براذرز ديسكفري على منظومة واسعة من الأصول الإعلامية والترفيهية التي تجمع بين شبكات التلفزيون التقليدية وخدمات البث المباشر وإنتاج الأفلام والمسلسلات وتوزيع المحتوى عالميًا.
وتحقق الشركة إيراداتها من عدة مصادر رئيسية:
- توزيع وترخيص المحتوى
- الإعلانات
- خدمات الاشتراك
- إنتاج وتوزيع الأفلام والمسلسلات
- خدمات البث المباشر
- ترخيص مكتبة المحتوى
وتشكل أعمال التوزيع نحو 56.8% من الإيرادات، بينما تمثل الإعلانات نحو 19.8% والمحتوى نحو 21%.
وجمع اندماج WarnerMedia وDiscovery بين أصول واسعة في الترفيه والرياضة والأخبار والمحتوى غير الروائي، بهدف بناء محفظة إعلامية قادرة على خدمة الجماهير عبر القنوات التقليدية والمنصات الرقمية.
🧠 نظرة مُركّب: امتلاك مكتبة محتوى ضخمة وانتشار عالمي يمنح الشركة أصولًا يصعب تكرارها، لكن قيمة هذه الأصول تعتمد على قدرتها على تحويل الجمهور من التلفزيون التقليدي إلى المنصات الرقمية دون خسارة كبيرة في الإيرادات والهوامش.
🏦 3. القطاع والصناعة
تنتمي وارنر براذرز ديسكفري إلى قطاع الإعلام والترفيه، الذي يمر بتحول هيكلي مع انتقال المشاهدين والإعلانات من التلفزيون التقليدي إلى المنصات الرقمية والبث المباشر.
ويستفيد القطاع من:
- نمو الإنفاق على الإعلانات الرقمية
- فرص ترخيص المحتوى
- التوسع العالمي لخدمات البث
- الوصول إلى جماهير جديدة عبر المنصات الرقمية
- الطلب المستمر على المحتوى الترفيهي
لكن القطاع يواجه أيضًا تحديات كبيرة تشمل:
- التراجع الهيكلي في إعلانات التلفزيون التقليدي
- انتقال المشاهدين نحو البدائل الرقمية
- ارتفاع تكاليف إنتاج المحتوى
- المنافسة الشديدة على المواهب والملكية الفكرية
- تجزؤ الجمهور بين عدد كبير من المنصات
- انخفاض تكاليف انتقال المستهلك بين الخدمات
- تهديد المحتوى المنتج باستخدام Artificial Intelligence لنماذج الإنتاج التقليدية
وتجعل طبيعة القطاع الطلب حساسًا لتغير أذواق المستهلكين والظروف الاقتصادية، خصوصًا أن الإنفاق على الترفيه يُعد من النفقات غير الأساسية.
🧠 نظرة مُركّب: تمتلك صناعة الإعلام فرصًا كبيرة في البث الرقمي والترخيص، لكن التراجع الهيكلي للتلفزيون التقليدي وارتفاع تكاليف المحتوى يجعلان التحول الرقمي ضرورة للحفاظ على القيمة وليس مجرد فرصة إضافية للنمو.
🌐 4. المنافسة
تواجه وارنر براذرز ديسكفري منافسة واسعة داخل صناعة الإعلام والترفيه، سواء في جذب المشاهدين أو الإعلانات أو إنتاج المحتوى.
ومن المنافسين المذكورين في قطاع الإعلام:
وتتمحور المنافسة حول القدرة على جذب الجمهور والمحافظة عليه، والحصول على المحتوى والمواهب والملكية الفكرية، وتحقيق انتشار واسع عبر المنصات التقليدية والرقمية.
كما أن انخفاض تكاليف انتقال المستخدمين بين خدمات المحتوى المختلفة يجعل ولاء العملاء أقل استقرارًا، ويزيد أهمية امتلاك محتوى قوي وحصري قادر على جذب المشتركين.
🧠 نظرة مُركّب: حجم وارنر براذرز ديسكفري ومكتبتها يمنحانها حضورًا قويًا، لكن القطاع لا يوفر ولاءً مرتفعًا للمستخدمين بطبيعته، ولذلك تبقى جودة المحتوى وقدرة الشركة على توزيعه وتحقيق الدخل منه جوهر ميزتها التنافسية.
📈 5. الهوامش: تحسن قوي في الربع الأخير لكن الربحية التاريخية ضعيفة
آخر عامين:
- متوسط الهامش التشغيلي (Operating Margin): -1.4%
الربع الثاني CY2026:
- الهامش التشغيلي: 2.7%
- مقابل -1.9% في الفترة نفسها من العام الماضي
- تحسن بمقدار 4.6 نقاط مئوية سنويًا
- هامش Adjusted EBITDA: 21.6%
عانت وارنر براذرز ديسكفري من هيكل تكاليف ضعيف نسبيًا، إذ بلغ متوسط الهامش التشغيلي -1.4% خلال آخر عامين، كما اتجه الهامش نحو الانخفاض خلال آخر 12 شهرًا.
لكن الربع الثاني CY2026 حمل تحسنًا مهمًا، حيث ارتفع الهامش التشغيلي إلى 2.7% مقابل -1.9% قبل عام، أي تحسن بمقدار 4.6 نقاط مئوية رغم انخفاض الإيرادات.
ويعكس ذلك نجاح الشركة في خفض المصروفات بوتيرة أسرع من تراجع المبيعات، وهو أمر إيجابي إذا استطاعت المحافظة عليه بالتزامن مع استقرار الإيرادات مستقبلًا.
🧠 نظرة مُركّب: العودة إلى هامش تشغيلي إيجابي رغم انخفاض الإيرادات خطوة جيدة، لكنها لا تمحو سجل الربحية الضعيف؛ واستمرار تحسين التكاليف مع استقرار المبيعات سيكون ضروريًا لإحداث تحول حقيقي في جودة الأرباح.
📈 6. ربحية السهم: سجل تاريخي ضعيف مع توقع العودة إلى الربحية
5 سنوات:
- تراجع سنوي مركب في ربحية السهم: 60.4%
الربع الثاني CY2026:
- ربحية السهم (GAAP EPS): 0.06 دولار
- مقابل 0.63 دولار في الفترة نفسها من العام الماضي
- توقعات المحللين: -0.10 دولار
- النتيجة جاءت أعلى بكثير من التوقعات
توقعات 12 شهرا:
- ربحية السهم المتوقعة: 0.06 دولار
- مقابل خسارة 1.27 دولار خلال آخر 12 شهرًا
تدهورت ربحية السهم بصورة حادة خلال آخر 5 سنوات، إذ انخفضت بمعدل سنوي مركب بلغ 60.4%، ما يشير إلى أن نمو الإيرادات التاريخي لم يتحول إلى نمو مربح للمساهمين.
وفي الربع الثاني CY2026، حققت الشركة ربحية سهم بلغت 0.06 دولار مقابل 0.63 دولار قبل عام، ورغم هذا الانخفاض السنوي جاءت النتيجة أفضل بكثير من توقعات المحللين التي أشارت إلى خسارة قدرها 0.10 دولار للسهم.
وتشير التوقعات إلى تحسن الصورة خلال العام المقبل، مع انتقال ربحية السهم من خسارة قدرها 1.27 دولار خلال آخر 12 شهرًا إلى ربح متوقع يبلغ 0.06 دولار.
🧠 نظرة مُركّب: التحول المتوقع من الخسارة إلى الربحية إيجابي، لكن مستوى الأرباح المتوقع لا يزال محدودًا للغاية، بينما يظل الانخفاض الحاد في ربحية السهم خلال السنوات الماضية أحد أكبر نقاط الضعف في القصة الاستثمارية.
💰 7. التدفق النقدي الحر: توليد نقدي ضعيف نسبيًا مع توقعات بتحسن واضح
آخر عامين:
- متوسط هامش التدفق النقدي الحر (Free Cash Flow Margin): 8.4%
آخر 12 شهرًا:
- هامش التدفق النقدي الحر: 6%
الربع الثاني CY2026:
- التدفق النقدي الحر (Free Cash Flow): 572 مليون دولار
- هامش التدفق النقدي الحر (Free Cash Flow Margin): 6.6%
- مستقر تقريبًا مقارنة بالفترة نفسها من العام الماضي
- أقل من متوسط آخر عامين
توقعات 12 شهرا:
- هامش التدفق النقدي الحر المتوقع: 12.7%
- مقابل 6% خلال آخر 12 شهرًا
أظهرت وارنر براذرز ديسكفري قدرة نقدية أقل من المستوى المتوقع لشركات القطاع، إذ بلغ متوسط هامش التدفق النقدي الحر 8.4% خلال آخر عامين، بينما انخفض إلى 6% خلال آخر 12 شهرًا.
وفي الربع الثاني CY2026، حققت الشركة تدفقًا نقديًا حرًا بقيمة 572 مليون دولار، بما يعادل هامشًا قدره 6.6%، وهو مستوى مماثل تقريبًا للفترة نفسها من العام الماضي لكنه أقل من متوسط العامين الماضيين.
لكن التوقعات تشير إلى تحسن مهم في التحويل النقدي، إذ يتوقع المحللون ارتفاع هامش التدفق النقدي الحر إلى 12.7% خلال العام المقبل، ما قد يمنح الشركة مرونة أكبر للاستثمار وإعادة شراء الأسهم أو توزيع الأرباح.
🧠 نظرة مُركّب: التدفق النقدي الحر ليس من نقاط القوة الحالية، لكن تضاعف الهامش المتوقع تقريبًا خلال العام المقبل سيكون تطورًا مهمًا إذا تحقق، خصوصًا مع حاجة الشركة إلى سيولة قوية للتعامل مع مديونيتها المرتفعة.
📊 8. العائد على رأس المال والمركز المالي
5 سنوات:
- متوسط العائد على رأس المال المستثمر (ROIC): -4.7%
خلال السنوات الأخيرة:
- تحسن ROIC بمتوسط 2.2 نقطة مئوية سنويًا
سجلت وارنر براذرز ديسكفري متوسط عائد على رأس المال المستثمر ROIC بلغ -4.7% خلال آخر 5 سنوات، وهو من أضعف المستويات داخل قطاع السلع الاستهلاكية الكمالية.
ويشير العائد السلبي إلى أن الشركة لم تحقق تاريخيًا أرباحًا تشغيلية كافية مقارنة بحجم رأس المال المستثمر في الأعمال، ما يثير تساؤلات حول كفاءة تخصيص رأس المال وخلق القيمة للمساهمين.
لكن الاتجاه خلال السنوات الأخيرة أظهر بعض التحسن، إذ ارتفع ROIC بمتوسط 2.2 نقطة مئوية سنويًا، وهي إشارة إيجابية تحتاج إلى الاستمرار حتى يتحول العائد إلى مستويات إيجابية ومستدامة.
المركز المالي:
- النقد: 3.37 مليار دولار
- الديون: 32.02 مليار دولار
- صافي الدين: حوالي 28.65 مليار دولار
- EBITDA خلال آخر 12 شهرًا: 8.77 مليار دولار
- صافي الدين إلى EBITDA: 3.3 مرة
- مصروفات الفوائد السنوية: 2.15 مليار دولار
تحمل الشركة مستوى مرتفعًا من الديون يبلغ 32.02 مليار دولار مقابل 3.37 مليار دولار من النقد، ما يضع صافي الدين عند نحو 28.65 مليار دولار.
ورغم ضخامة الدين بالقيمة المطلقة، تبلغ نسبة صافي الدين إلى EBITDA نحو 3.3 مرة، وهو مستوى يمكن للشركة تحمله في ضوء أرباحها الحالية، كما تبلغ مصروفات الفوائد السنوية نحو 2.15 مليار دولار.
🧠 نظرة مُركّب: المديونية ضخمة وتظل من أهم المخاطر، لكنها ليست عند مستوى يشير إلى ضغط مالي فوري؛ والأهم مستقبلًا هو استخدام تحسن التدفقات النقدية لتقليص الدين وتحسين العائد على رأس المال.
📌 9. أبرز استنتاجات نتائج الربع
حملت النتائج بعض النقاط الإيجابية:
- ربحية السهم بلغت 0.06 دولار مقابل توقعات بخسارة 0.10 دولار
- الهامش التشغيلي تحسن إلى 2.7% مقابل -1.9% قبل عام
- الهامش التشغيلي تحسن بمقدار 4.6 نقاط مئوية سنويًا
- Adjusted EBITDA بلغ 1.88 مليار دولار
- هامش Adjusted EBITDA بلغ 21.6%
- التدفق النقدي الحر بلغ 572 مليون دولار
- توقعات بعودة ربحية السهم إلى المنطقة الإيجابية خلال 12 شهرًا
- توقعات بارتفاع هامش التدفق النقدي الحر إلى 12.7% خلال العام المقبل
لكن في المقابل:
- الإيرادات بلغت 8.72 مليار دولار وتراجعت 11.2% سنويًا
- الإيرادات جاءت أقل من توقعات السوق بـ5%
- Adjusted EBITDA جاء أقل من التوقعات بـ0.9%
- ربحية السهم انخفضت إلى 0.06 دولار مقابل 0.63 دولار قبل عام
- الإيرادات انخفضت بمعدل 4.9% سنويًا خلال آخر عامين
- إيرادات التوزيع والإعلانات والمحتوى تراجعت جميعها خلال آخر عامين
- متوسط ROIC خلال 5 سنوات بلغ -4.7%
- الديون تبلغ 32.02 مليار دولار
وظل السهم شبه مستقر عند نحو 26.14 دولار مباشرة بعد إعلان النتائج، في إشارة إلى أن التفوق في ربحية السهم قابله ضعف واضح في الإيرادات.
🧠 نظرة مُركّب: النتائج تعكس شركة تتحسن من ناحية ضبط التكاليف والربحية، لكن الطلب الأساسي لا يزال ضعيفًا، ولذلك فإن عودة نمو الإيرادات ستكون أكثر أهمية من مجرد استمرار خفض المصروفات.
💵 10. هل الوقت مناسب لشراء السهم؟
- السعر الحالي: 27.75 دولار
- القيمة العادلة: 28.00 دولار
- السهم يتداول بحوالي 0.9% دون قيمته العادلة
- مضاعف EV/EBITDA المستقبلي: حوالي 10.8 مرة وفق التقرير
- مستوى عدم اليقين: Very High
يتداول السهم عند 27.75 دولار مقابل قيمة عادلة تبلغ 28.00 دولار، ما يعني أنه يتداول بخصم محدود جدًا يبلغ نحو 0.9% فقط عن القيمة العادلة.
ويشير التقرير إلى مضاعف EV/EBITDA مستقبلي يبلغ نحو 10.8 مرة، وهو تقييم لا يوفر خصمًا واضحًا بالنظر إلى جودة الأعمال الحالية وضعف نمو الإيرادات والعائد السلبي على رأس المال.
وتوجد بعض المؤشرات التي قد تدعم تحسن الأساسيات، أبرزها توقع عودة الإيرادات للنمو بنسبة 3.8% خلال 12 شهرًا، وتحول ربحية السهم من خسارة 1.27 دولار إلى ربح 0.06 دولار، وارتفاع هامش التدفق النقدي الحر المتوقع من 6% إلى 12.7%.
لكن هذه التحسينات تأتي في ظل مستوى عدم يقين Very High، ومديونية تبلغ 32.02 مليار دولار، وسجل تاريخي ضعيف في الربحية والعائد على رأس المال، بينما لا يقدم السعر الحالي هامش أمان يُذكر.
🧠 نظرة مُركّب: قرب السعر من القيمة العادلة لا يوفر تعويضًا كافيًا عن مستوى عدم اليقين المرتفع جدًا والمخاطر التشغيلية والمالية، ولذلك يحتاج السهم إما إلى تحسن أكبر في الأساسيات أو خصم أوضح في التقييم حتى تصبح معادلة المخاطر والعائد أكثر جاذبية.
🧾 الخلاصة المركبة: أصول إعلامية قوية لكن التحول التشغيلي لم يكتمل بعد
تمتلك وارنر براذرز ديسكفري (WBD):
- محفظة عالمية واسعة من أصول الإعلام والترفيه
- مكتبة كبيرة من الأفلام والمسلسلات والمحتوى
- تنوعًا بين التوزيع والإعلانات والمحتوى والاشتراكات
- تحسنًا في الهامش التشغيلي إلى 2.7% في الربع الأخير
- تفوقًا واضحًا على توقعات ربحية السهم
- Adjusted EBITDA بلغ 1.88 مليار دولار في الربع الأخير
- تدفقًا نقديًا حرًا بلغ 572 مليون دولار
- توقعات بارتفاع هامش التدفق النقدي الحر إلى 12.7%
- تحسنًا تدريجيًا في ROIC خلال السنوات الأخيرة
لكن:
- الإيرادات تراجعت 11.2% في الربع الأخير
- الإيرادات انخفضت بمعدل 4.9% سنويًا خلال آخر عامين
- التوزيع والإعلانات والمحتوى سجلت جميعها تراجعًا خلال آخر عامين
- ربحية السهم انخفضت بمعدل 60.4% سنويًا خلال آخر 5 سنوات
- متوسط الهامش التشغيلي بلغ -1.4% خلال آخر عامين
- متوسط ROIC بلغ -4.7% خلال آخر 5 سنوات
- الديون تبلغ 32.02 مليار دولار
- صافي الدين يبلغ نحو 28.65 مليار دولار
- السهم يتداول قريبًا جدًا من قيمته العادلة
- مستوى عدم اليقين مرتفع جدًا
✨ الخلاصة: وارنر براذرز ديسكفري تمتلك مجموعة ضخمة من الأصول الإعلامية والمحتوى العالمي، كما بدأت تظهر إشارات إيجابية في ضبط التكاليف وتحسين الهوامش والتدفقات النقدية، لكن تراجع الإيرادات وضعف ربحية السهم التاريخية والعائد السلبي على رأس المال والمديونية المرتفعة تجعل التحول التشغيلي غير مكتمل، ومع تداول السهم قريبًا جدًا من قيمته العادلة ومستوى عدم يقين مرتفع جدًا، لا يوجد حاليًا هامش أمان واضح يعوض هذه المخاطر.