فيتال فارمز قرب 8 دولارات… هل يكفي التعافي ليصبح السهم فرصة؟ 🥚
بقلم مركب
نرى أن فيتال فارمز تملك علامة تجارية تستحق المتابعة، لكننا ننتظر دليلًا على عودة الربح قبل اعتبار سهمها فرصة واضحة. السعر المنخفض يصبح مغريًا عندما تتعافى الأعمال؛ أما استمرار الخسائر فقد يستهلك جزءًا من هذه الفرصة.
أغلق سهم VITL عند 8.16 دولار في 19 أكتوبر 2026. وفي تغطيتنا السابقة شرحنا تراجع الهوامش وحرق النقد. هنا نطرح سؤالًا أكثر تحديدًا: كم يجب أن تربح الشركة، وهل يمنحها التمويل الجديد الوقت الكافي للوصول إلى ذلك؟ مرجع الإغلاق.
من المزرعة إلى رف المتجر
تشتري فيتال فارمز البيض من مزارع متعاقدة، ثم تفرزه وتعبئه وتبيعه عبر المتاجر والموزعين. يختارها المستهلك الذي يقبل دفع سعر أعلى مقابل معرفة مصدر البيض وطريقة تربية الدجاج.
هذه العلامة توسعت بالفعل: ارتفعت المبيعات من 260.9 مليون دولار في 2021 إلى 759.4 مليونًا في 2025. لكن التوسع في البيع لا يضمن استمرار الربح. نتائج 2021، نتائج 2025.
وفي 14 أكتوبر أطلقت الشركة حملة «خلف كل علبة»، لتعرّف المستهلكين بالمزارع التي تنتج البيض. هذه محاولة لتقوية سبب دفع السعر الأعلى، وليست دليلًا ماليًا على نجاح التعافي بعد. إعلان الحملة.
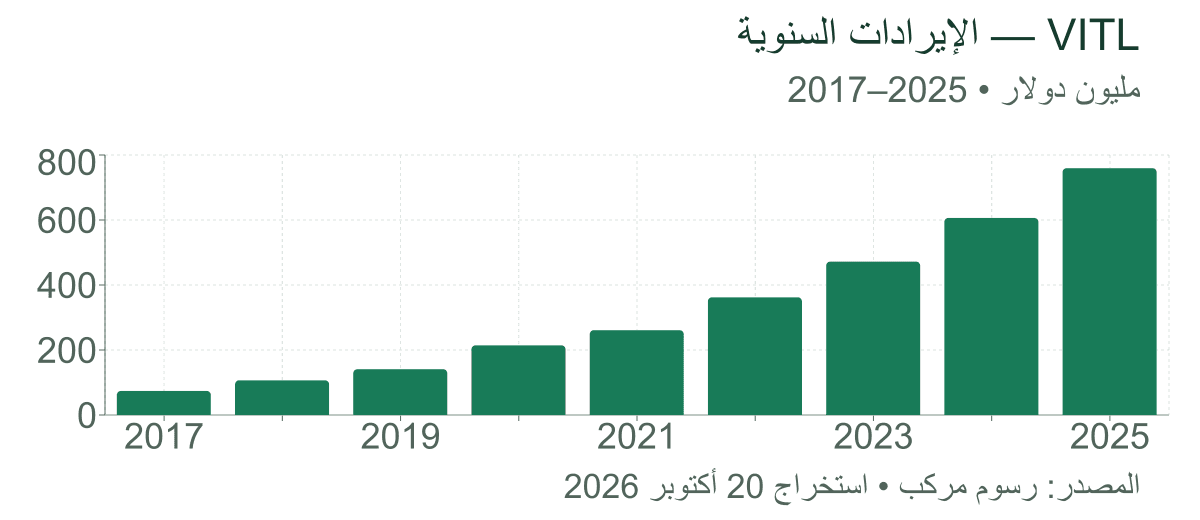
من رسوم مركب؛ سنوات مالية 2017–2025، استخراج 20 أكتوبر 2026. التوسع التاريخي في المبيعات لا يضمن استمرار الربح.
لماذا تحولت المبيعات إلى مشكلة؟
تلتزم الشركة بشراء إنتاج المزارع المتعاقدة وفق شروط محددة. عندما يزداد البيض المتاح وتتباطأ مشتريات المتاجر، يبقى عليها التعامل مع الفائض. وقد تبيعه بسعر أقل إلى قنوات تستخدم البيض في التصنيع الغذائي بدل بيعه في علب تحمل علامتها.
هنا تظهر المنافسة أيضًا: انخفاض سعر البيض البديل يجعل الفرق مع علبة فيتال فارمز أوضح للمستهلك. تستطيع العلامة الاحتفاظ بعملاء مخلصين، لكنها لا تتحكم في ميزانية المتسوق أو أسعار المنافسين. التقرير الفصلي.
في الربع الثاني المنتهي في 28 يونيو 2026، بلغت المبيعات 166 مليون دولار، بانخفاض 10.1%. ولم يبقَ بعد تكلفة البضاعة سوى 6.6 دولارات من كل 100 دولار مبيعات، قبل المصروفات الأخرى، مقابل 38.9 دولارًا قبل عام. وانتهى الربع بخسارة صافية 31.1 مليون دولار. نتائج الربع.
إذن، زيادة الكمية التي تستطيع الشركة توفيرها لا تساعد المساهم إذا اضطرت إلى بيعها بسعر لا يغطي تكلفتها جيدًا.
هل توجد فرصة حقيقية للإصلاح؟
نعم. خفّضت الشركة بعض الأسعار لتقليل الفارق مع البدائل، وعدّلت اتفاقات مع مزارعين لتقليل الفائض، وخفّضت المصروفات. وتقول الإدارة إن العرض والطلب أصبحا أكثر توازنًا مع دخول الربع الثالث. هذا أقوى سبب يدعم احتمال التعافي.
لكن توجيه 2026 ما زال يشير إلى 0–10 ملايين دولار من الأرباح المعدلة قبل الفوائد والضرائب واستهلاك الأصول. هذا المقياس يستبعد مصروفات مهمة، فلا تعني إيجابيته وصول صافي الربح أو النقد المتبقي للمساهم إلى المستوى نفسه. خطة الإدارة وتوجيهاتها.
سنحكم على الخطة من نتائجها: بيع الفائض بكميات أقل وأسعار أفضل، وتحسن الربح الذي يبقى من كل علبة.
التمويل يمنح وقتًا… لكنه يضيف تكلفة
خلال النصف الأول من 2026 استهلك التشغيل 45.9 مليون دولار، وأُنفقت 37.5 مليونًا على الأصول والمعدات. أي خرج نحو 83.4 مليون دولار من التشغيل والاستثمار في الأصول معًا، قبل إعادة شراء الأسهم.
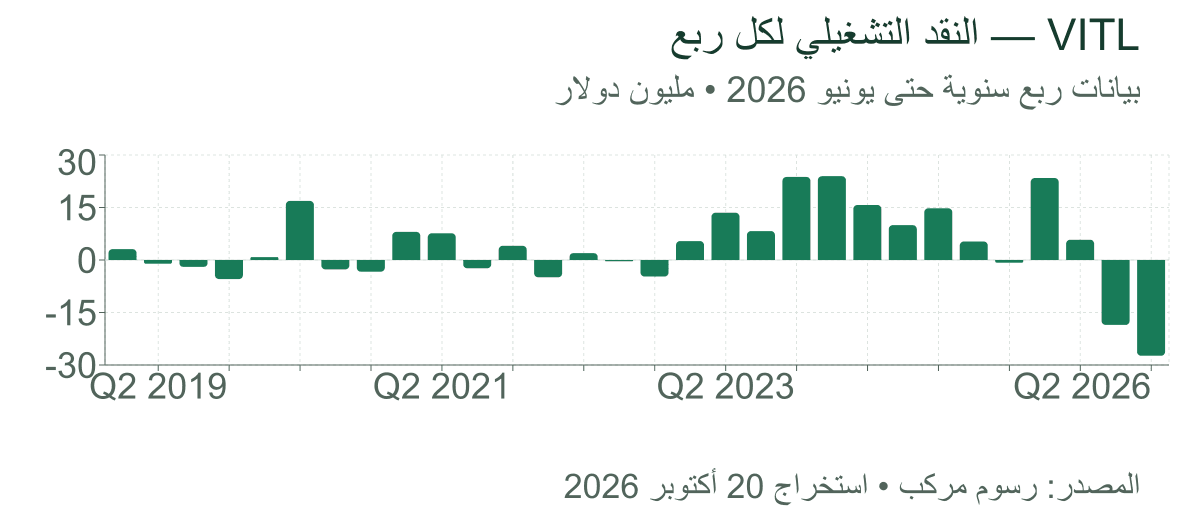
من رسوم مركب؛ كل عمود يمثل ربعًا مستقلًا حتى 28 يونيو 2026، وليس رقمًا تراكميًا. استخراج 20 أكتوبر 2026. الأعمدة تحت الصفر تعني أن التشغيل يستهلك النقد، قبل الإنفاق على المعدات.
وانخفضت الأسهم القائمة من 44.80 إلى 42.93 مليون سهم بين نهاية 2025 ونهاية يونيو، لكن إعادة الشراء استهلكت 35.2 مليون دولار خلال النصف الأول. تقليل عدد الأسهم يفيد المساهم عندما تكون السيولة كافية؛ أما خلال الخسائر، فيصبح الحفاظ على النقد أولوية. التدفقات والأسهم.
في أغسطس حصلت الشركة على قرض 125 مليون دولار وسحبته كاملًا، واستخدمت جزءًا منه لسداد التمويل السابق. وأتاحت اتفاقية أخرى اقتراضًا حتى 60 مليونًا وفق شروط وضمانات؛ لم يكن هذا المبلغ مسحوبًا عند إبرامها. إجمالي 185 مليونًا لا يعني إضافة هذا المبلغ كله إلى النقد المتاح.
القرض الأكبر يحمل فائدة مرجعية متغيرة مضافًا إليها 7.5 نقاط مئوية. مثلًا، إذا كانت الفائدة المرجعية 4%، تصبح الفائدة 11.5%، أو نحو 14.4 مليون دولار سنويًا على 125 مليونًا قبل الرسوم والسداد. هذا مثال حسابي، وليس إعلانًا عن الفائدة الفعلية الحالية. اتفاقيات التمويل.
ويستحق القرض في أغسطس 2029؛ لذلك تحتاج الشركة إلى استعادة قدرتها على السداد أو ترتيب تمويل بديل. وأُوقف برنامج إعادة شراء الأسهم بالتزامن مع التمويل الجديد. الاقتراض يمنح الإدارة فرصة لتنفيذ الإصلاح، لكنه لا يعوّض الحاجة إلى أعمال تنتج النقد.
ما الربح الذي يبرّر سعر 8.16 دولار؟
بدل الاعتماد على أرباح قديمة، نختبر شكل الشركة بعد ثلاث سنوات.
نفترض مبيعات سنوية قدرها 800 مليون دولار، قريبة من الحد الأعلى لتوجيه 2026، و45 مليون سهم للسماح بزيادة محتملة عن العدد الحالي. ونفترض أن السوق يدفع 15 ضعف صافي الربح السنوي وقتها.
هذه افتراضات تحليلية، وليست توقعات الإدارة. والعائد المطلوب البالغ 12% اختيار للحساب؛ طلب عائد أعلى يخفض سعر الدخول المناسب. اخترنا مبيعات بلا قفزة كبيرة لنعزل السؤال الأهم: كم تحتفظ الشركة من كل 100 دولار تبيعها، بعد جميع المصروفات والفوائد والضرائب؟
| ما يبقى صافي ربح من كل 100 دولار مبيعات | صافي الربح السنوي المفترض | سعر الدخول اليوم لعائد مفترض 12% سنويًا إذا تحقق السيناريو |
|---|---|---|
| دولاران | 16 مليون دولار | 3.80 دولار |
| 4 دولارات | 32 مليون دولار | 7.59 دولار |
| 6 دولارات | 48 مليون دولار | 11.39 دولار |
حسابات مركب وفق الافتراضات المذكورة، دون توزيعات أو ضرائب ورسوم المستثمر. ليست أهدافًا مؤكدة أو تقديرًا لاحتمال كل سيناريو.
للتوضيح، يساوي ربح 32 مليون دولار نحو 0.71 دولار للسهم. وعند تقييمه بـ15 ضعفه، يصبح السعر بعد ثلاث سنوات نحو 10.67 دولارات. ولتحقيق العائد المفترض، يكون سعر الدخول اليوم نحو 7.59 دولارات.
عند سعر 8.16 دولار، يحتاج هذا الاختبار إلى صافي ربح يقارب 34.4 مليون دولار؛ أي نحو 4.3 دولارات من كل 100 دولار مبيعات.
وحتى هذا لا يكفي وحده: إذا اكتفى السوق بدفع 10 أضعاف الأرباح بدل 15، ينخفض سعر الشراء المناسب في سيناريو ربح 4% إلى 5.06 دولارات؛ وإذا دفع 20 ضعفًا يرتفع إلى 10.12 دولارات. لذلك يتأثر التقييم بقوة التعافي وبالسعر الذي يقبل السوق دفعه مقابل الربح.
هذه الحسابات تفترض نجاح التعافي ومعالجة استحقاق القرض، ولا تعني أن الشركة تستطيع الانتظار ثلاث سنوات بلا تحسن. استمرار الخسائر أو الحاجة إلى إصدار أسهم إضافية قد يقود إلى نتيجة أسوأ من السيناريو الأدنى.
وماذا عن القيمة العادلة لدينا؟
تُظهر صفحة VITL لدينا عند المراجعة في 20 أكتوبر 2026 قيمة عادلة 13.47 دولار، مقابل 18.53 دولار في تغطيتنا السابقة. وباستخدام إغلاق 8.16 دولار، يبلغ الخصم نحو 39.4%.
تغيّر التقدير نفسه تذكير بأن القيمة العادلة تعتمد على توقعات قابلة للمراجعة. واختبارنا أعلاه يوضح شروط التعافي، ولا يستبدل نموذج التقييم المعروض في صفحة السهم أو يثبت أن الوصول إليه مضمون.
🧠 نظرة مركب
موقفنا حذر حاليًا: نتابع فرصة التعافي، ولا نعدّ انخفاض السعر وحده إشارة شراء. العلامة والتوزيع يمنحان الشركة أساسًا للإصلاح، لكن نجاح المساهم يتطلب أن يبقى ربح بعد تكلفة البيض والتسويق والتمويل.
ما قد يغيّر رأينا هو اجتماع ثلاثة أدلة: تحسن ربح كل علبة، وتراجع خروج النقد من التشغيل، واستقرار الاقتراض. أما تحسن المبيعات وحده مع استمرار استهلاك النقد، فلا يكفي.
السؤال الآن ليس كم هبط السهم، بل: هل تستعيد فيتال فارمز الربح قبل أن تستهلك تكلفة الانتظار فرصة المساهم؟
صورة الغلاف: دجاج ومزرعة من مكتبة Vital Farms الإعلامية، مستخدمة مع نسبة الصورة إلى الشركة وفق شروط المكتبة.