من جوجل إلى الرقائق: لماذا اشتد هبوط وول ستريت خلال يومين؟
إعداد: مركب | 31 أكتوبر 2026
صورة تعبيرية مولّدة لبورصة نيويورك.
كيف ترتفع مبيعات شركة 21%، ثم يخسر سهمها نحو 29% في يوم واحد؟ هذا ما حدث لإنتل يوم الجمعة. وقبلها بيوم، فقدت ألفابت، الشركة الأم لجوجل، أكثر من 12% من سعر سهمها، رغم نمو مبيعاتها 25%.
قد يبدو المشهد متناقضًا. لكنه يصبح أوضح عندما نفصل بين ما حققته الشركات بالفعل، وما كان المستثمرون ينتظرونه منها، والمال الذي ستحتاج إليه حتى تحقق وعودها المقبلة.
نرى في مركب أن هذين اليومين جمعا اختبارين: هل تستطيع الشركات تحويل نموها إلى نقد أفضل للمساهم، وهل يبرر هذا المستقبل أسعار أسهمها؟ النتائج أعطت أسبابًا جدية للقلق، لكنها لم تقل إن الطلب على الذكاء الاصطناعي اختفى. وحركة القطاعات تكشف أن الهبوط لم يصب الجميع بالشدة نفسها.
لنبدأ بما حدث، ثم نفهم ما تغيّر وراءه.
1. الخميس: صدمة ألفابت… والجمعة: اتساع الخسائر
في الخميس 29 أكتوبر، هبط ناسداك المركب 1.38%، بينما خسر S&P 500 نحو 0.30%. بعد ذلك جاءت الجمعة بخسائر أكبر، خصوصًا في الرقائق. وهذه حصيلة الجلستين:
| المؤشر أو الصندوق | الخميس 29 أكتوبر | الجمعة 30 أكتوبر | خسارة اليومين معًا |
|---|---|---|---|
| S&P 500 | −0.30% | −1.82% | −2.12% |
| ناسداك المركب | −1.38% | −2.86% | −4.19% |
| داو جونز الصناعي | −0.25% | −1.09% | −1.34% |
| صندوق الرقائق SMH | −1.06% | −6.98% | −7.96% |
| صندوق الرقائق SOXX | −1.55% | −8.24% | −9.66% |
كل نسبة يومية تقارن إغلاق الجلسة بإغلاق سابقتها. أما حصيلة اليومين فتقارن إغلاق الجمعة بإغلاق الأربعاء 28 أكتوبر؛ لا نجمع النسب اليومية، لأن قاعدة الحساب تتغير. البيانات للجلسات العادية، دون التداول الممتد أو إضافة التوزيعات. ناسداك، S&P 500، داو، SMH، SOXX.
ناسداك هنا هو المؤشر المركب، وليس ناسداك 100. وSMH وSOXX صندوقان يضمان أسهم شركات رقائق؛ لا يمثلان الاقتصاد الأميركي كله.
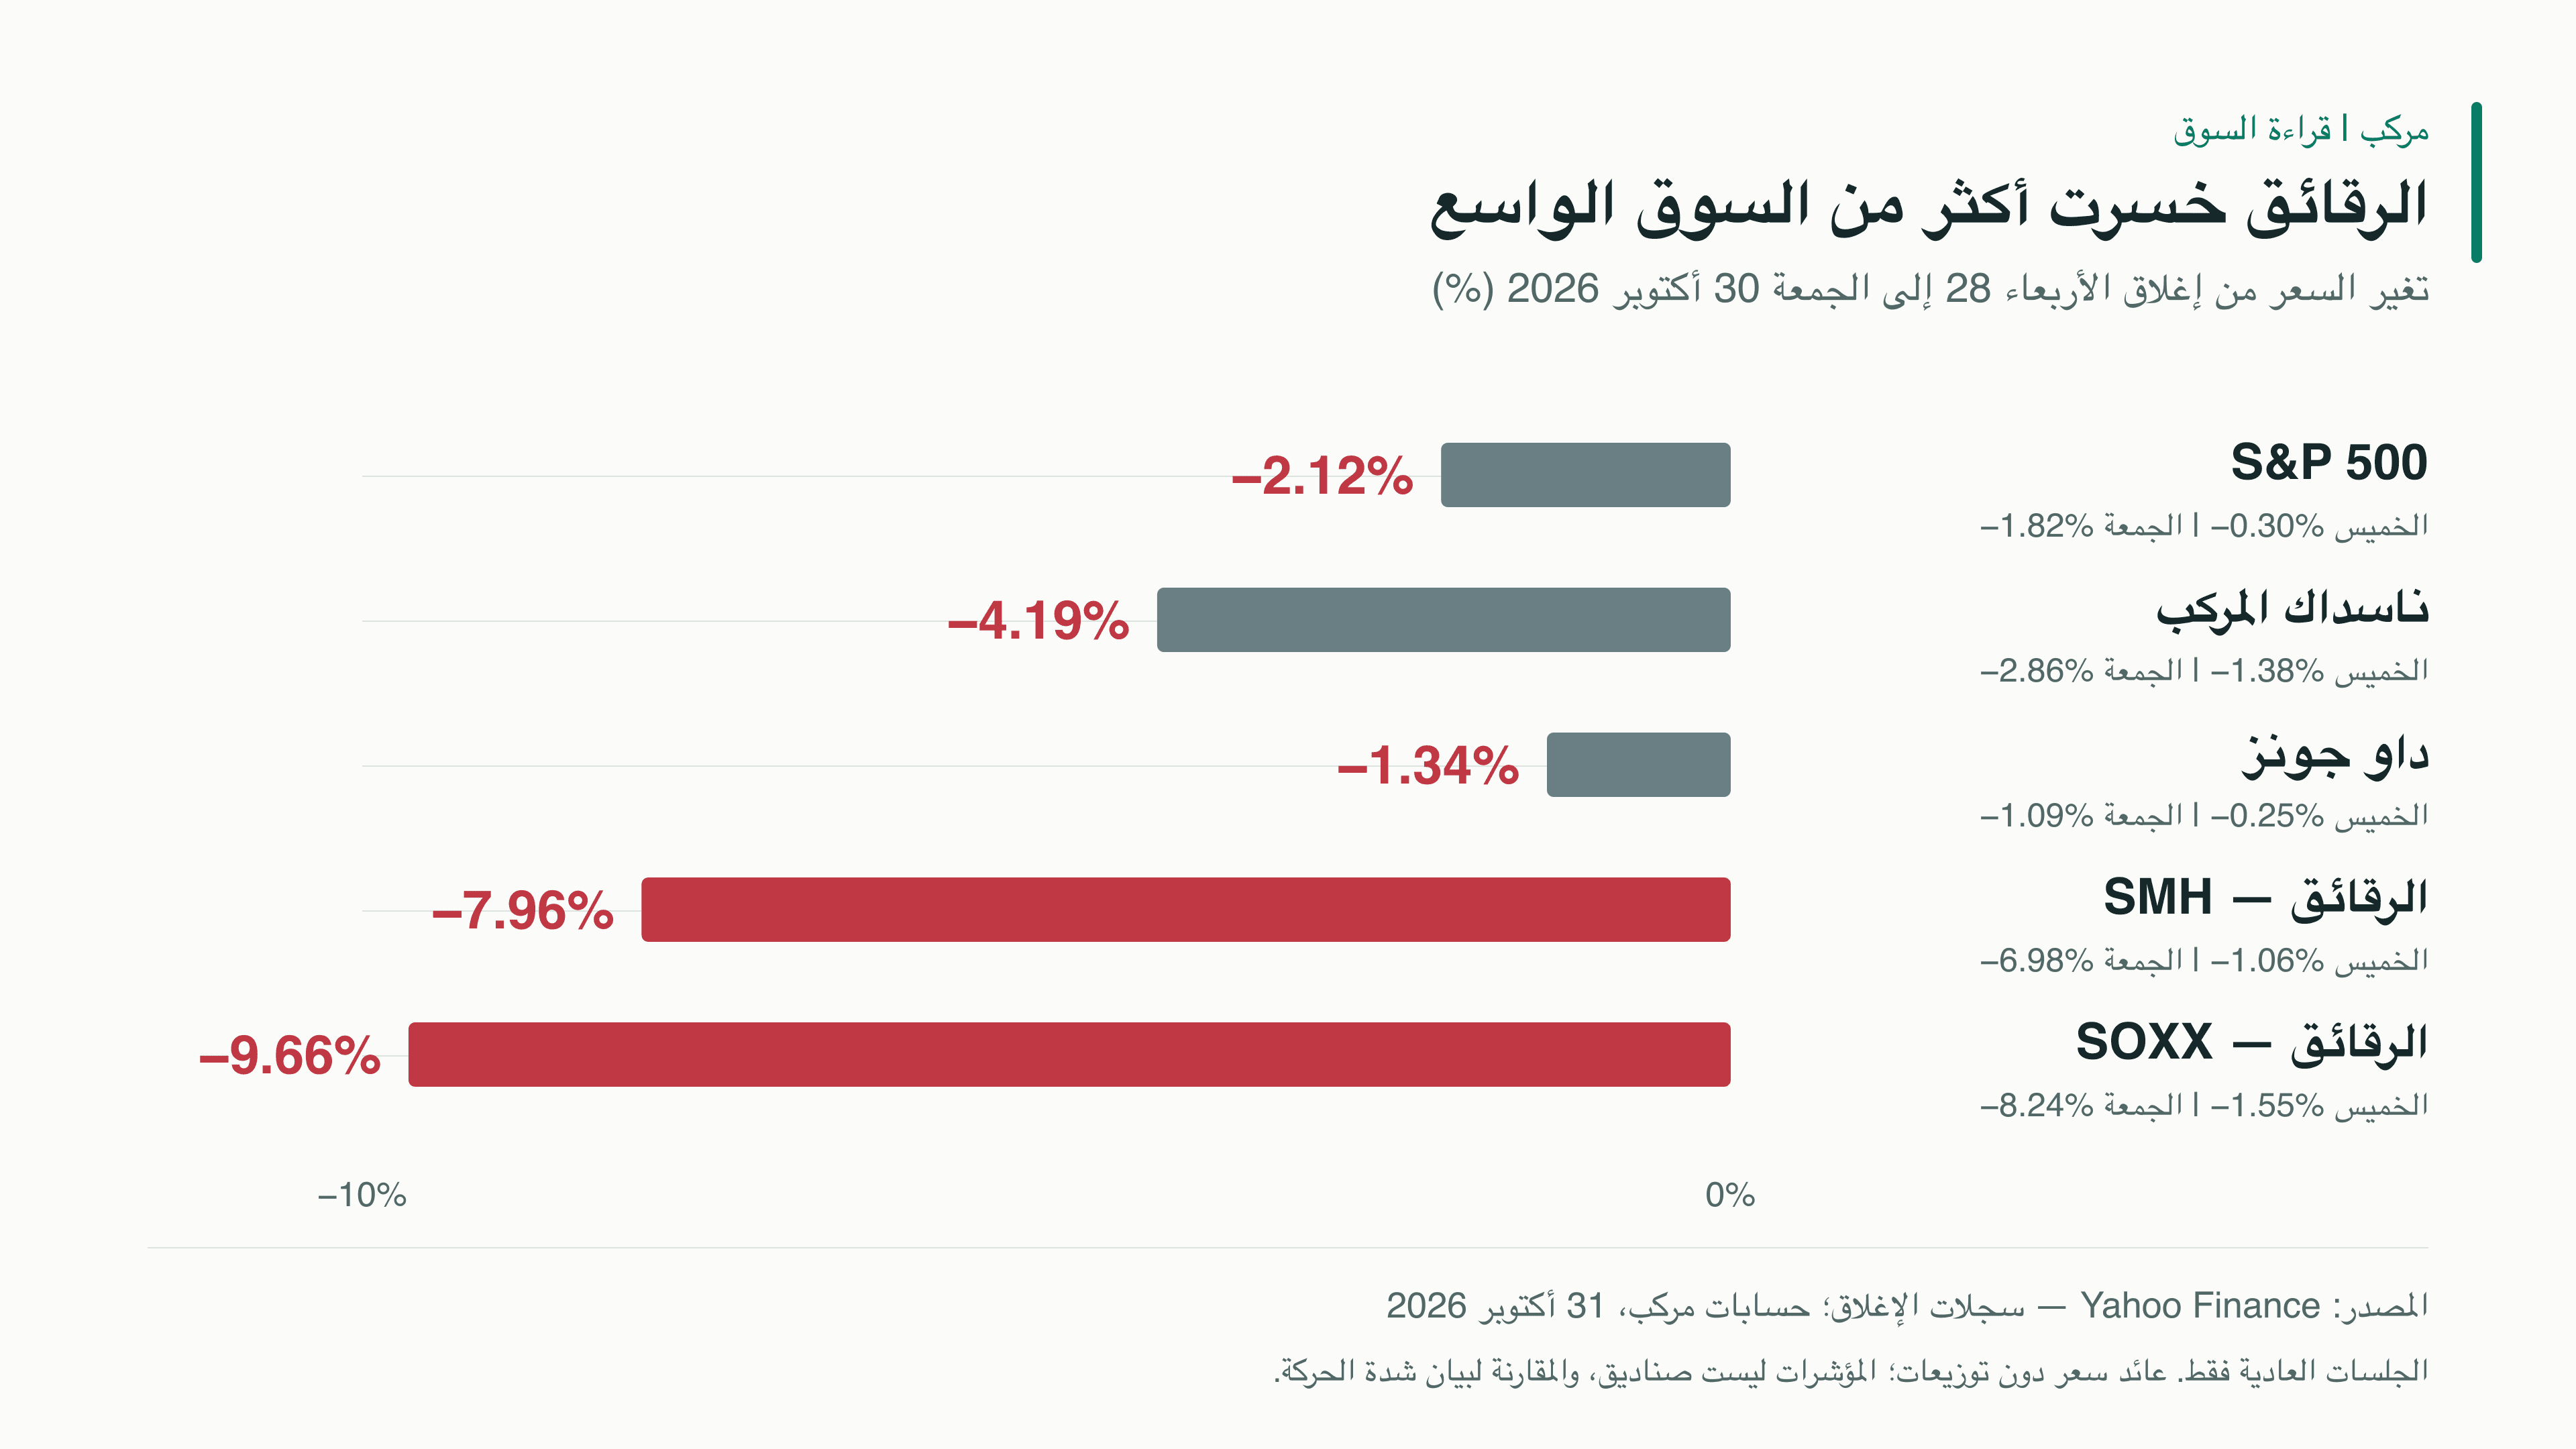
رسم 1: الفارق بين السوق الواسع والرقائق خلال اليومين. إعداد مركب من البيانات الموثقة؛ المصدر والفترة والوحدة داخل الرسم.
الفارق كبير: خسر SOXX نحو عُشر سعره خلال جلستين، بينما كانت خسارة S&P 500 أقرب إلى 2%. لذلك لا يكفي سؤال «كم نزل السوق؟»؛ يجب أن نسأل أيضًا: أين تركز الهبوط، وما الذي تغيّر لدى هذه الشركات؟
ولا نعزل اليومين عن سياقهما: أنهى ناسداك أكتوبر بخسارة 5.30%، مقابل 0.93% لـS&P 500، بينما ارتفع داو 1.70% خلال الشهر. هذه مقارنة من إغلاق 30 سبتمبر؛ وهي مختلفة عن خسارة اليومين، وليست خسارة إضافية نجمعها معها.
2. ماذا أقلق المستثمرين في نتائج ألفابت؟
صدرت نتائج ألفابت مساء الأربعاء 28 أكتوبر. وفي الجلسة التالية هبط سهم GOOGL بنسبة 12.64%، من 324.89 إلى 283.82 دولارًا. ثم انخفض 1.40% الجمعة إلى 279.84 دولارًا. الخسارة خلال اليومين معًا نحو 13.87%؛ لا نجمع النسبتين مباشرة، لأن انخفاض الجمعة بدأ من سعر أصبح أقل بالفعل. السجل اليومي للسهم.
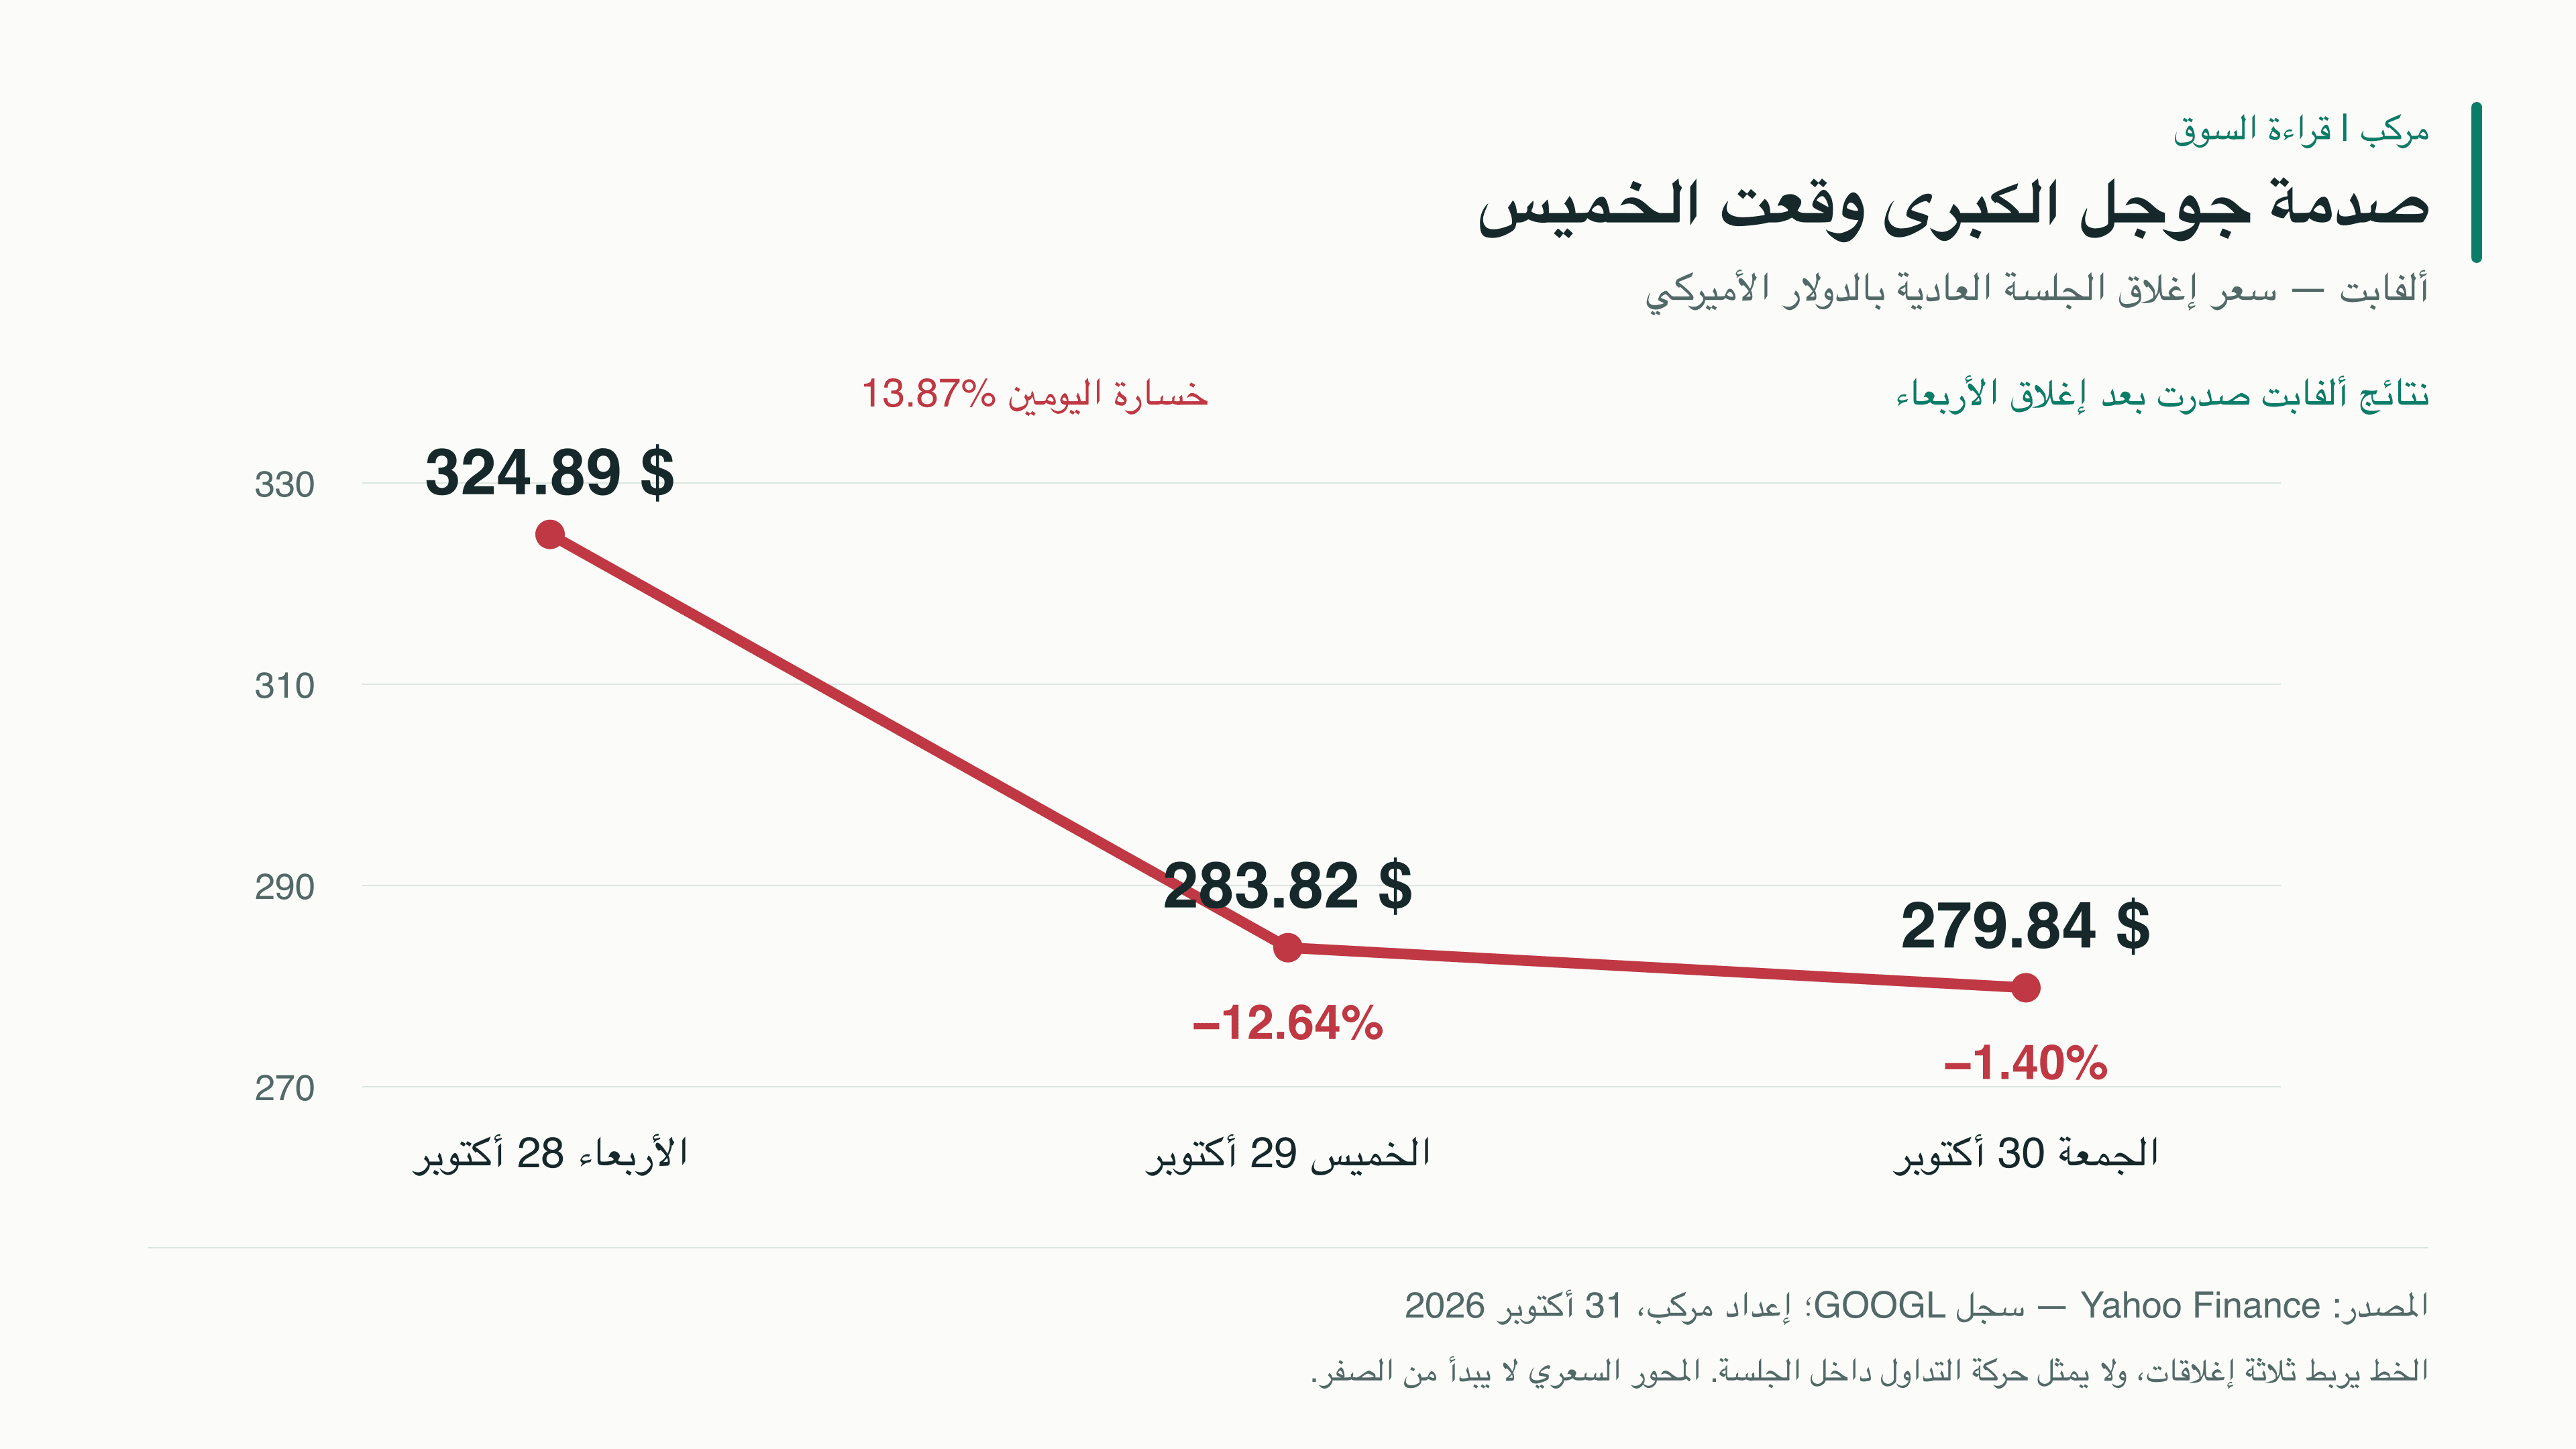
رسم 2: التمييز بين صدمة الخميس والهبوط الإضافي الجمعة. إعداد مركب من البيانات الموثقة؛ المصدر والفترة والوحدة داخل الرسم.
لم تكن المشكلة توقف نمو الأعمال. فقد ارتفعت مبيعات ألفابت 25%، وربح التشغيل 30%. وتضاعفت إيرادات السحابة تقريبًا إلى 30.7 مليار دولار، لكن هذا النشاط يشمل بيع أنظمة حوسبة، فلا نعتبر كل مبيعاته اشتراكات متكررة.
لكن جانبًا آخر من النتائج يوضح الضغط: ولّدت الأعمال 42.3 مليار دولار نقدًا في الربع الثالث، ودفعت الشركة 51.4 مليارًا لشراء الممتلكات والمعدات. بقي فرق سالب بنحو 9.1 مليارات دولار. الإفصاح الأصلي، قائمة التدفقات وجدول النقد الحر.
النقد من التشغيل هو المال الذي يدخل من ممارسة النشاط بعد مدفوعاته التشغيلية. وعندما نطرح منه شراء الأصول، نحصل على مقياس يسمى التدفق النقدي الحر. يفيدنا في معرفة ما يبقى بعد هذه الاستثمارات، لكنه لا يشمل كل استخدام للمال، مثل الاستحواذات والتوزيعات وسداد أصل الديون.
والمهم أن الفجوة اتسعت: بعد فائض قدره 10.1 مليارات دولار في الربع الأول، سجلت ألفابت عجزًا 5.9 مليارات في الثاني، ثم 9.1 مليارات في الثالث. في المقابل، ظل مجموع النقد الحر لآخر 12 شهرًا موجبًا بنحو 19.7 مليارًا. فلا نصفها بشركة ذات عجز نقدي على امتداد آخر سنة بسبب ربعين فقط. والعجز بعد الاستثمار لا يعني نفاد سيولتها أو عجزها عن الدفع؛ السؤال هو مدى كفاية العائد المقبل لتبرير المال المستخدم الآن.
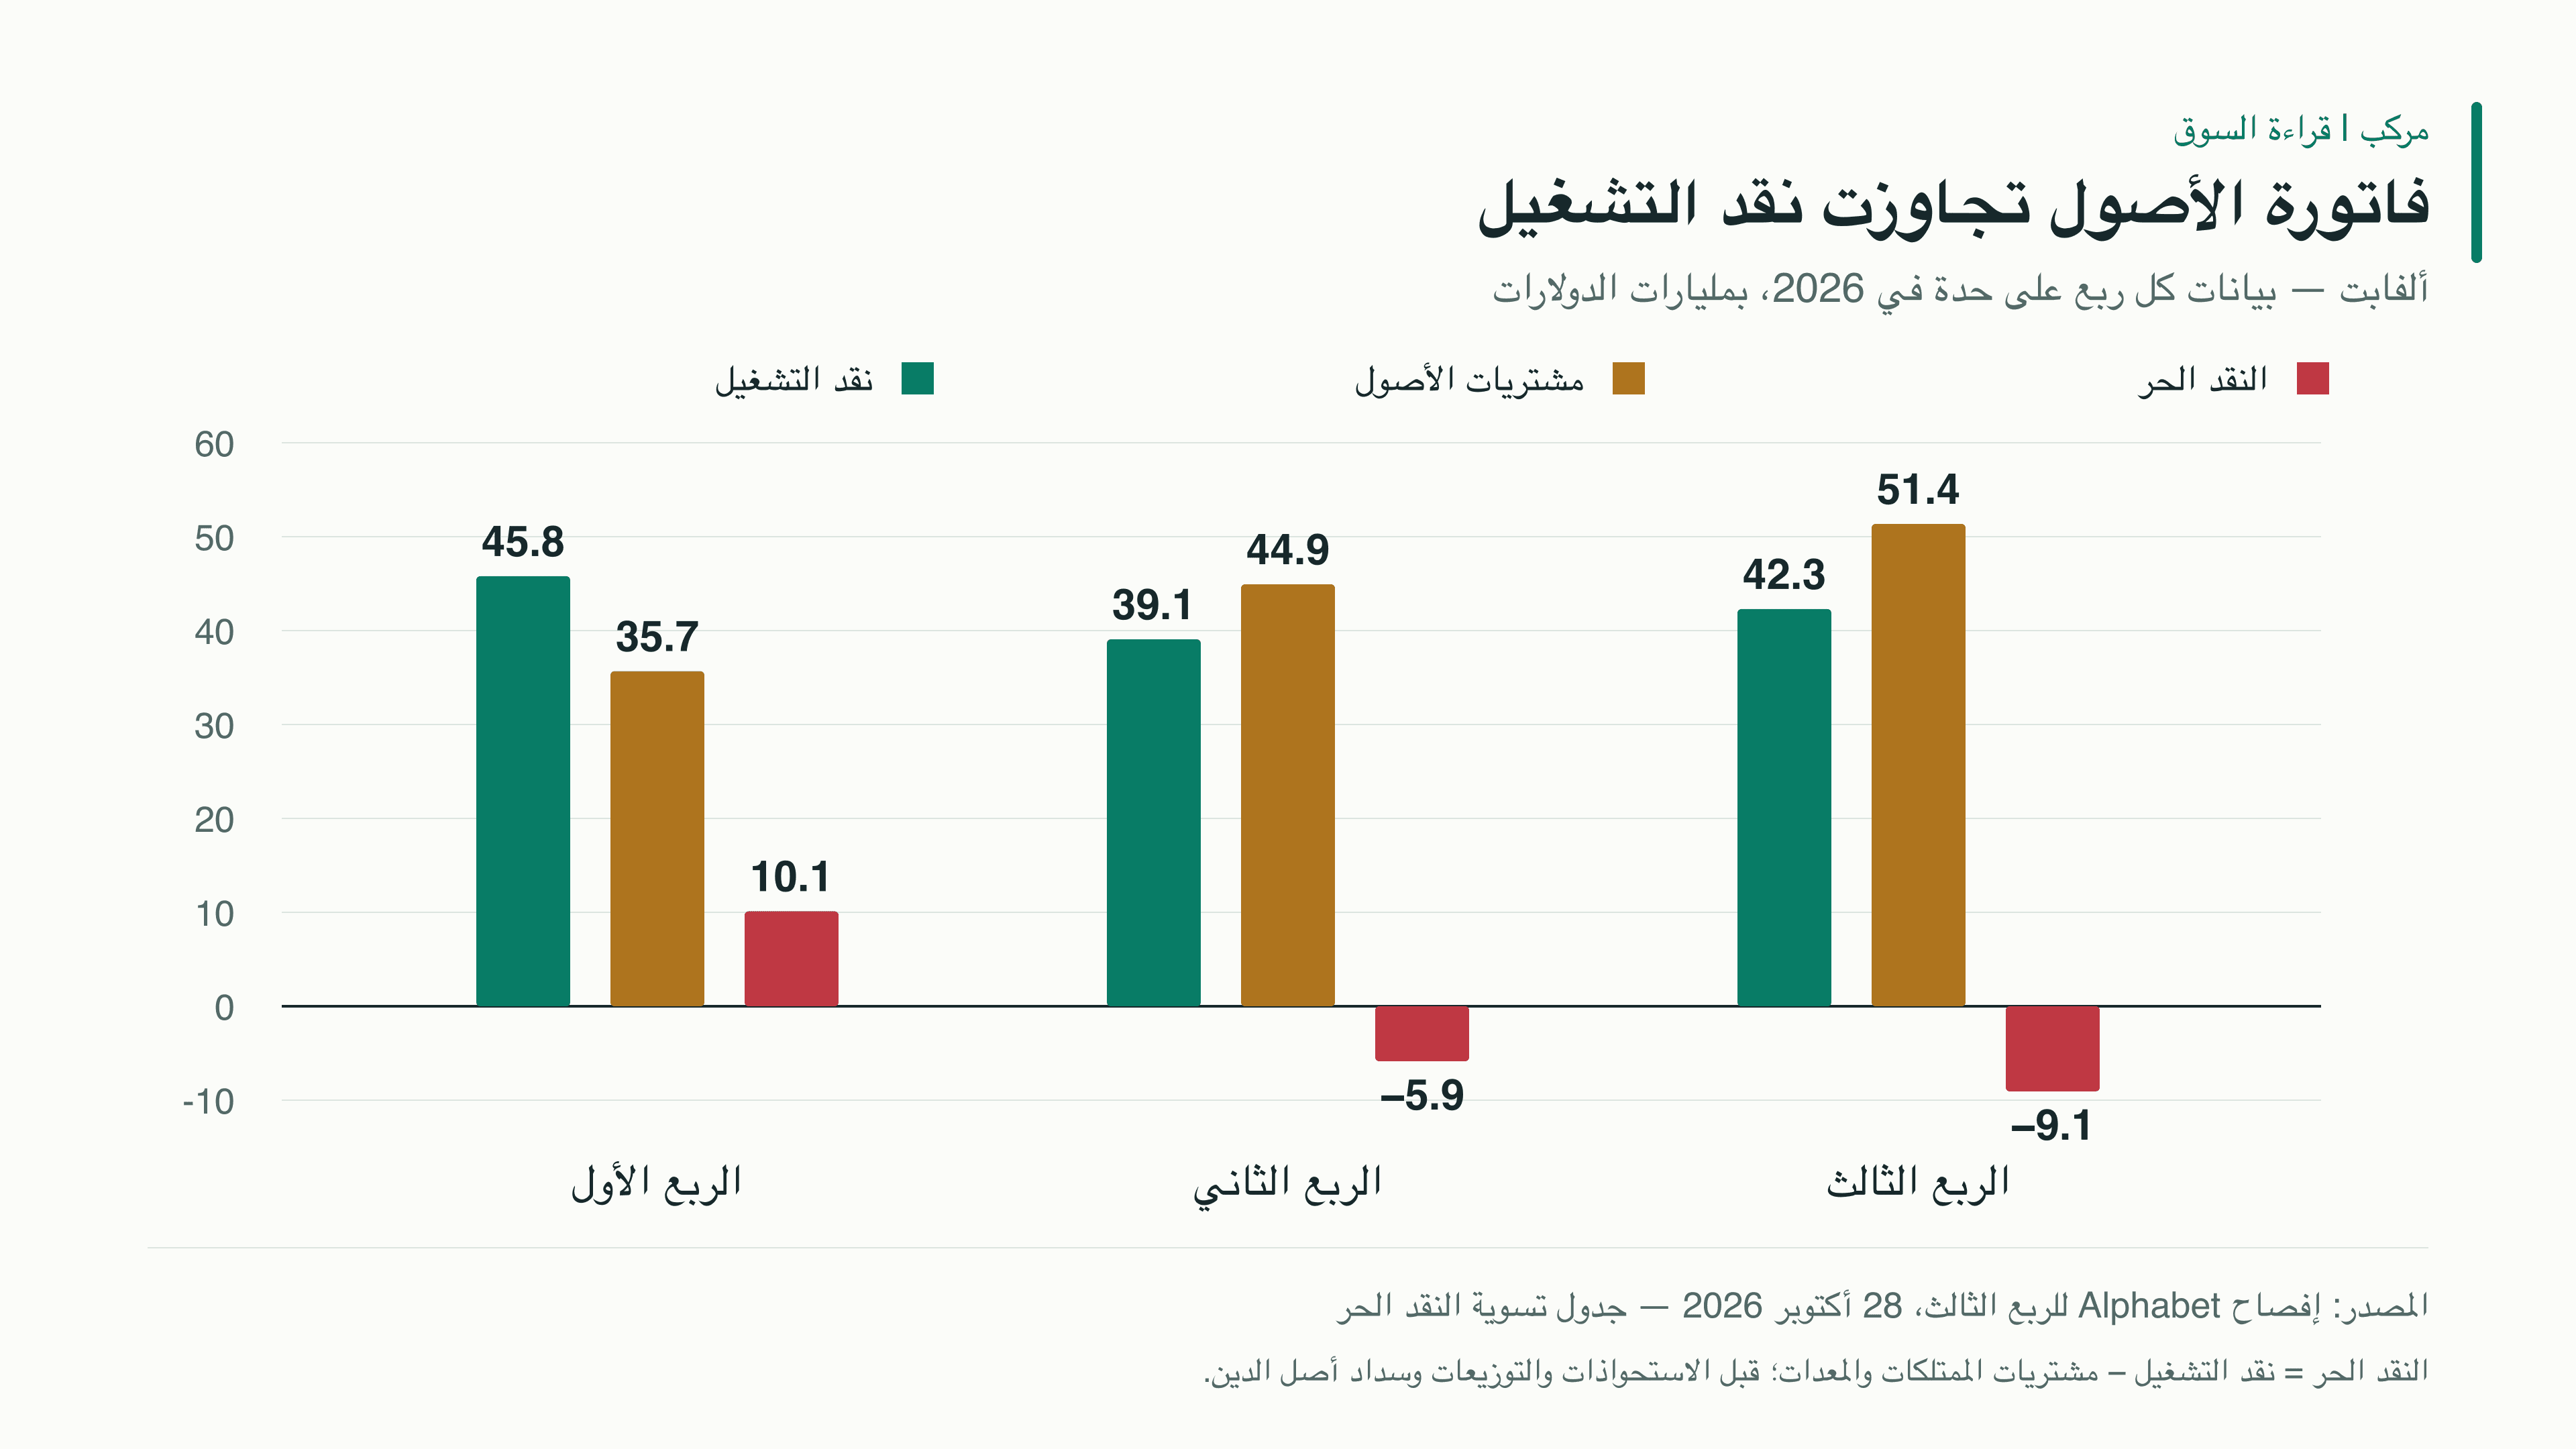
رسم 3: الأصول استهلكت نقدًا أسرع من نقد التشغيل. إعداد مركب من البيانات الموثقة؛ المصدر والفترة والوحدة داخل الرسم.
كيف تنمو الأرباح بينما يتراجع المال المتبقي؟ لأن مركز البيانات يُدفع ثمنه الآن، بينما تُوزع تكلفته في حساب الأرباح على سنوات استخدامه. تستطيع الشركة أن تسجل نموًا جيدًا في الربح، وتحتاج في الوقت نفسه إلى مال إضافي لدفع فاتورة التوسع.
وهنا يصل القلق إلى المساهم: هل ستنتج هذه الأصول دخلًا يكفي لتغطية بنائها وتشغيلها وتجديدها، ويترك عائدًا يستحق الانتظار؟ لا يكفي حجم الإنفاق للإجابة، ولا نمو الإيرادات وحده.
ولم يكن القلق من الإنفاق وحده؛ فإيرادات الإعلانات جاءت أقل من توقعات المحللين أيضًا. يصبح السؤال أصعب عندما تكون فاتورة التوسع أكبر، بينما لا يحقق مصدر دخل مهم ما كان السوق ينتظره.
وكانت المفاجأة مهمة أيضًا: نقلت رويترز أن تقديرات المحللين كانت تشير إلى نقد حر قريب من التعادل، بدل هذا العجز. أي إن المشكلة لم تكن انخفاض المال المتبقي فقط، بل أن النتيجة جاءت أضعف مما كان السوق ينتظره. رويترز عبر يورونكست.
وأفصحت ألفابت عن جمع نحو 12.4 مليار دولار من إصدار أسهم عادية، و28.7 مليارًا صافي حصيلة سندات في الربع الثالث. هذه مصادر تمويل وليست مبيعات للعملاء. والسندات لأغراض الشركة العامة، فلا ننسب كل دولار منها إلى الذكاء الاصطناعي؛ لكن الأرقام توضح لماذا دخل التمويل ونصيب المساهم في صلب السؤال. إفصاح التمويل الرسمي.
أما صافي الربح فقد تأثر أيضًا بخسائر الاستثمارات. لذلك لا نخلط انخفاضه بضعف نشاط البحث أو السحابة بالقدر نفسه. ولا نحتاج إلى هذا الخلط لتفسير التحفظ: الفاتورة النقدية المتزايدة سؤال قائم بذاته، حتى مع تحسن التشغيل.
3. ثم جاءت إنتل: تحسن الربع لا يضمن تحسن الربع التالي
بعد إغلاق الخميس، أعلنت إنتل مبيعات فصلية بلغت 16.5 مليار دولار، بنمو 21%. وحققت ربحًا معدلًا للسهم قدره 0.52 دولار. هذا الربح يستبعد بنودًا تحددها الشركة، ويختلف عن ربحها المحاسبي المعلن البالغ 0.60 دولار.
لكن توقعها للربع الرابع كان مختلفًا: مبيعات بين 15 و16 مليار دولار، وربح معدل للسهم 0.25 دولار. أي إن الشركة تتوقع ربحًا معدلًا للسهم يقل عن نصف ما حققته في الربع الثالث. وتتوقع انخفاض الهامش الإجمالي المعدل من 44.1% إلى 38%؛ أي إن ما يبقى من المبيعات بعد تكلفة إنتاجها سيصبح أقل، قبل خصم بقية مصاريف التشغيل. نتائج إنتل وتوجيهاتها.
لهذا تبدو مقارنة السهم بنمو المبيعات الماضي وحده مضللة. المستثمر يحاول تقدير الربح المقبل أيضًا، والتوجيهات قالت إن الاستفادة من المبيعات ستكون أضعف قريبًا. وانتهت الجمعة بإغلاق إنتل عند 65.76 دولارًا، منخفضة 28.58%. سجل الإغلاق.
تشرح الإدارة آلية مهمة: ارتفاع أسعار الذاكرة ومحدودية ميزانيات العملاء يضغطان على شراء الكمبيوتر. وإذا صنعت الشركة وباعت أقل، فإن تكاليف المصانع الثابتة تتوزع على عدد أقل من المنتجات، فتضغط على الربح. وأشارت كذلك إلى توقف مصنعها في إسرائيل بعد حادث، وتأثيره في شحنات بعض معالجات الخوادم في الربع الرابع. هذه مشكلة خاصة بإنتل، ولا ننسبها إلى منافسيها. التصريحات الأصلية للإدارة.
وفي الوقت نفسه، تتوقع الإدارة زيادة قوية في إنفاقها على المصانع والمعدات خلال 2027. أي إن الشركة تحتاج إلى التوسع في جانب، بينما تواجه ضعفًا في جانب آخر. اجتماع الضغط القريب على الربح مع فاتورة مستقبلية أكبر يفسر لماذا أصبح الانتظار أصعب على المستثمرين؛ لكنه لا يثبت أن نسبة الهبوط كانت عادلة، أو أن التعافي مستحيل.
إذن، صدمة إنتل تضمنت ضغطًا قريبًا على الأرباح، إلى جانب فاتورة التوسع المقبلة. أما ألفابت فجمعت خيبة في الإعلانات مع عجز أكبر بعد الاستثمار. لا نضع الحالتين تحت سبب واحد لمجرد ارتباطهما بالذكاء الاصطناعي.
وهنا تتضح الصلة بحركة السوق: تحسن جزء من الشركة لا يضمن ارتفاع ربحها كله في الفترة التالية. وإذا كان السعر يفترض تعافيًا أسرع، يصبح تعديل هذه التوقعات مؤلمًا للسهم.
4. لماذا هبطت AMD وإنفيديا أيضًا؟
لأن شركات الرقائق مختلفة، لكنها تشترك في أجزاء من العملاء والإنفاق والتمويل. والخبر الذي يغيّر تقدير مستقبل مشترٍ كبير أو سوق مهمة قد يدفع المستثمرين إلى إعادة النظر في شركات لم تعلن نتائجها في ذلك اليوم.
والتسلسل بين الجلستين مهم؛ فصدمة ألفابت ظهرت أساسًا الخميس، بينما اشتد هبوط إنتل الجمعة:
| الشركة | الخميس | الجمعة | اليومان معًا |
|---|---|---|---|
| إنتل | −3.62% | −28.58% | −31.16% |
| ألفابت GOOGL | −12.64% | −1.40% | −13.87% |
| AMD | −2.08% | −10.88% | −12.73% |
| برودكوم | −1.94% | −5.48% | −7.31% |
| أمازون | −4.25% | −1.41% | −5.60% |
| إنفيديا | −0.80% | −4.22% | −4.99% |
| مايكروسوفت | −0.16% | −1.55% | −1.71% |
سجلات AMD، برودكوم، إنفيديا، مايكروسوفت، أمازون.
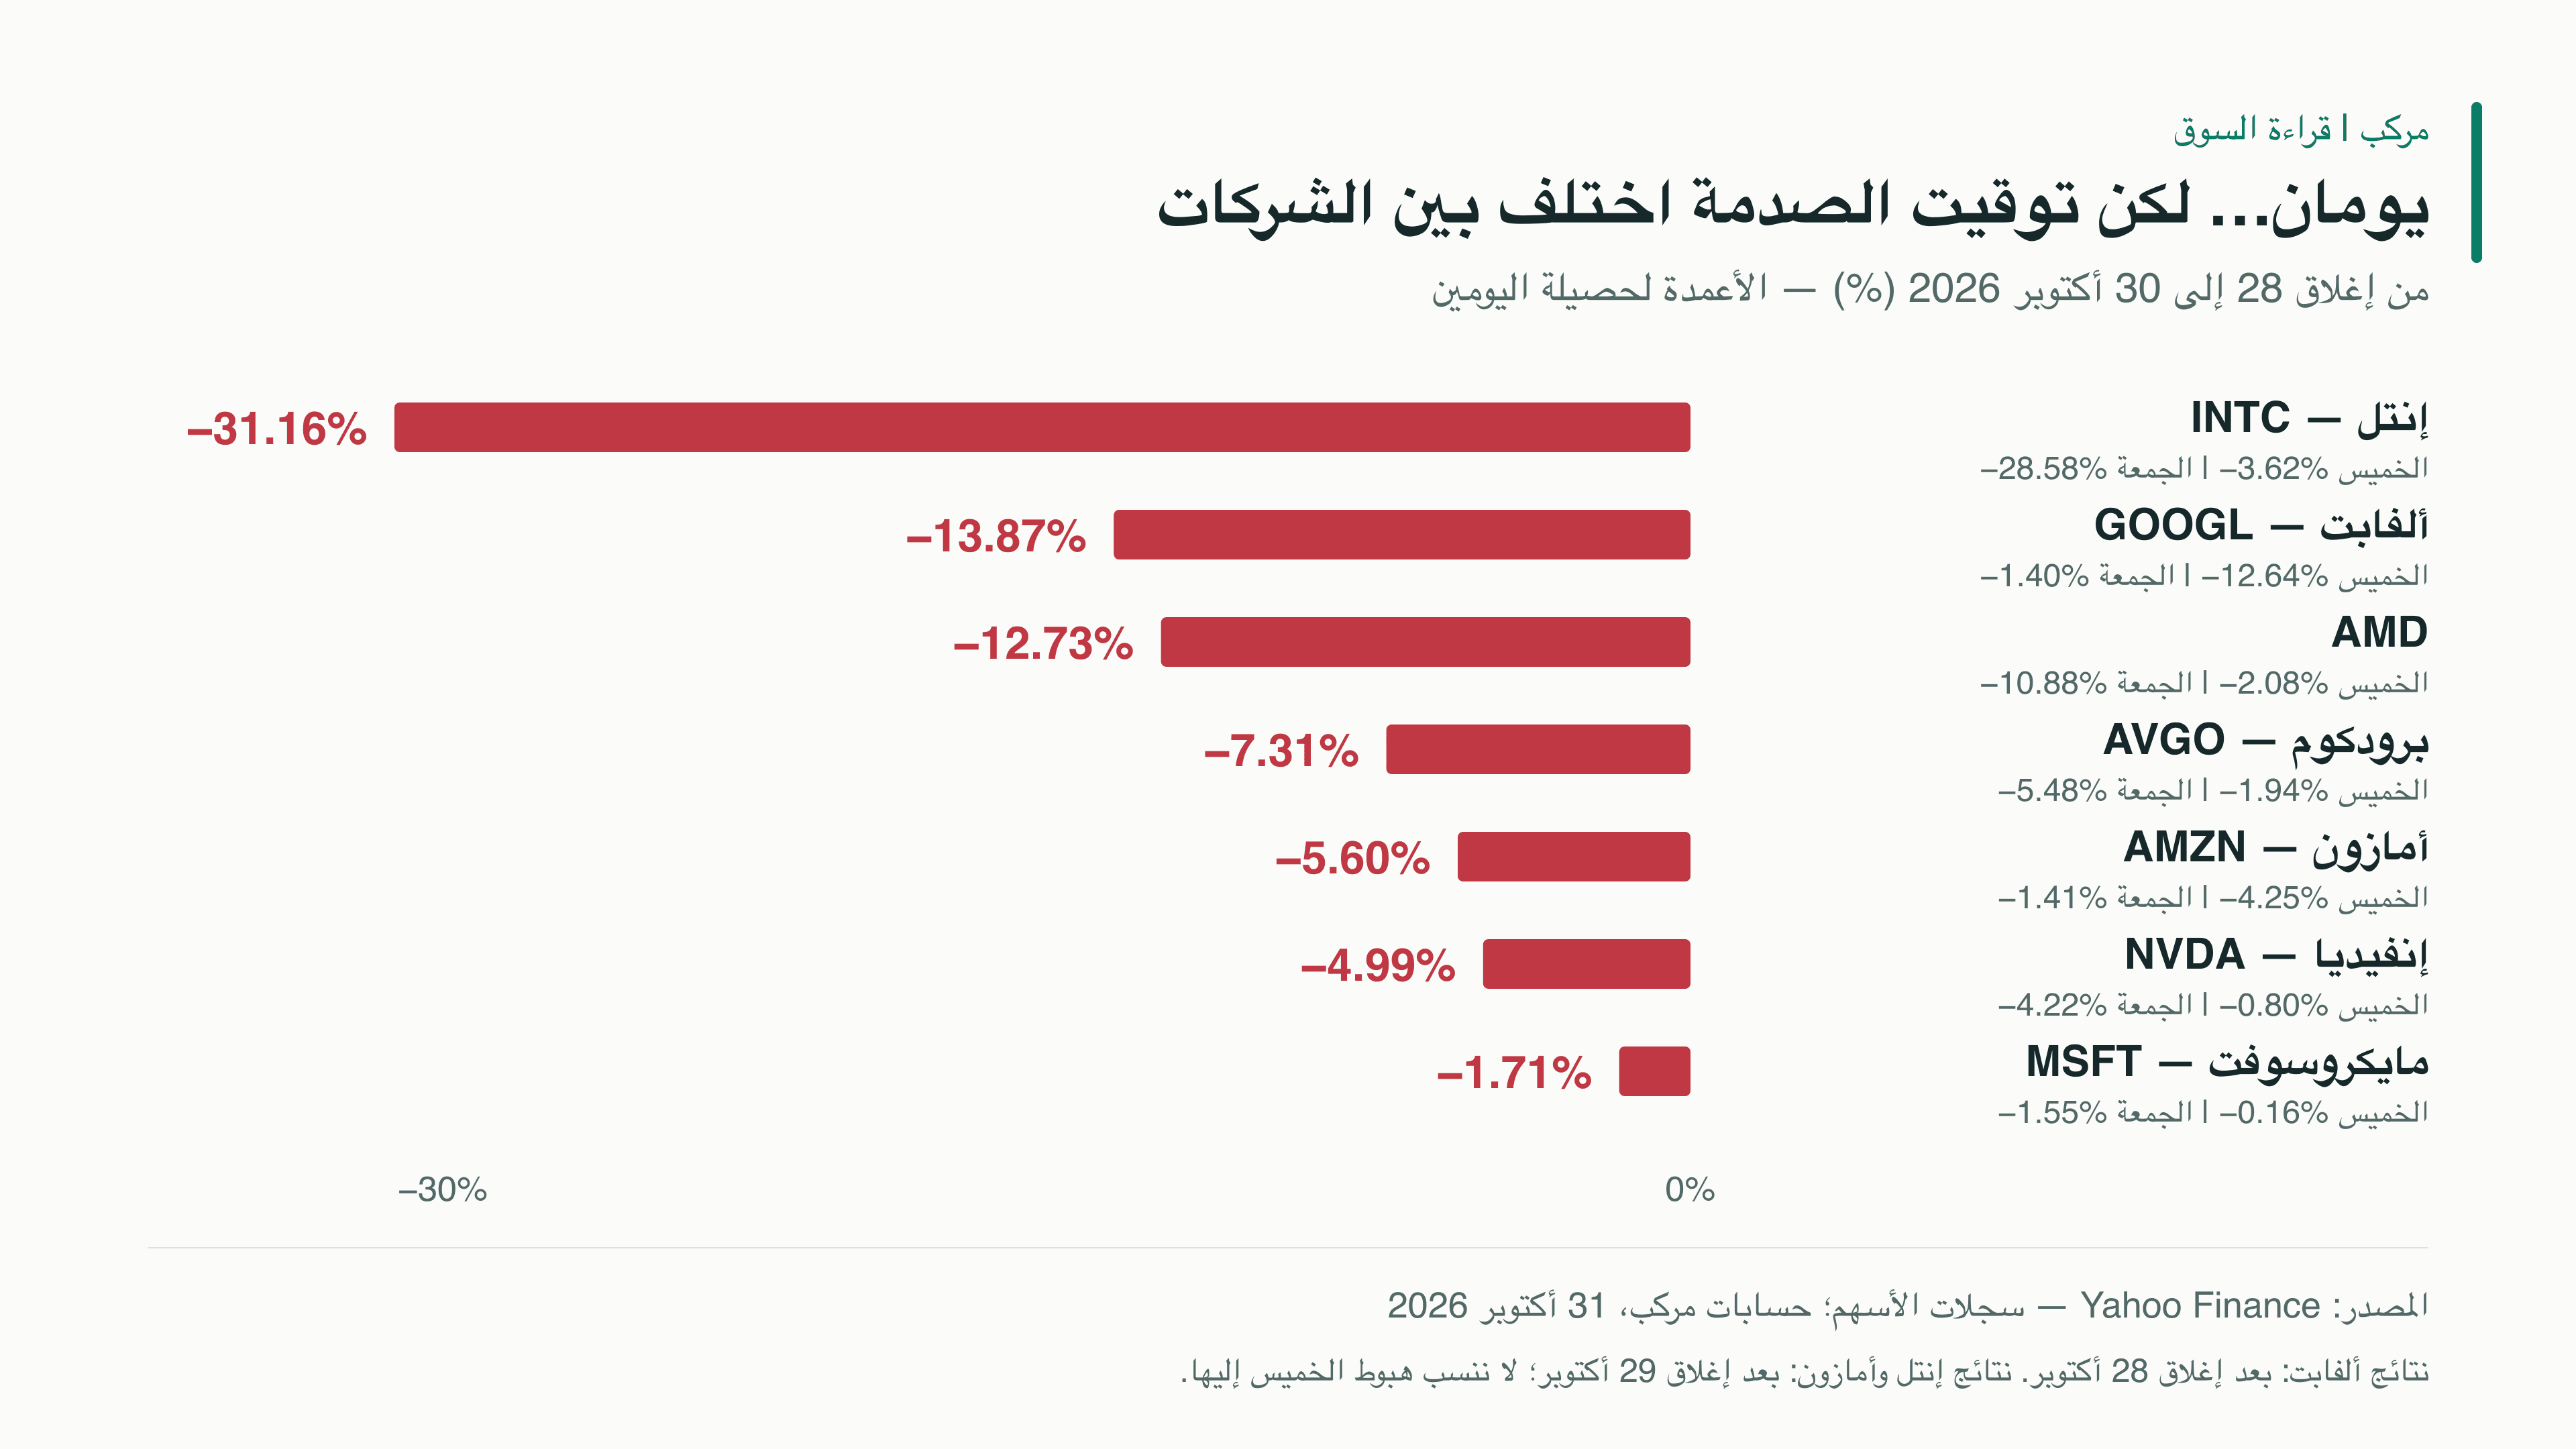
رسم 4: العدوى القطاعية واختلاف شدة وتوقيت الصدمة. إعداد مركب من البيانات الموثقة؛ المصدر والفترة والوحدة داخل الرسم.
وبالتحديد، صدرت نتائج أمازون وإنتل بعد إغلاق الخميس. لذلك لا ننسب هبوطهما خلال الجلسة العادية لذلك اليوم إلى إفصاح لم يكن قد صدر بعد. أما خسارة الجمعة فجاءت بعد الإفصاحين، دون أن يعني التوقيت أن كل الحركة سببها النتائج وحدها.
لدى AMD أعمال في معالجات الكمبيوتر والخوادم ومنتجات الذكاء الاصطناعي. لذلك قد يضغط عليها ضعف سوق الكمبيوتر، بينما قد تستفيد من كسب حصة من إنتل. أي الاحتمالين أقوى؟ لا يحسمه هبوط سهمها أو كلام منافسها. نتائجها المقررة 3 نوفمبر بعد الإغلاق ستكون اختبارًا أقرب للطلب والربحية. موعد الشركة الرسمي.
أما إنفيديا، فيهمها استمرار تجهيز مراكز البيانات وقدرة العملاء على دفع ثمنها. إذا خشي المستثمرون أن تدفع شركات السحابة أكثر مما تستطيع استرداده من عملائها، فقد يقل استعدادهم لدفع سعر مرتفع لمورّد الرقائق أيضًا. هذا انتقال محتمل للقلق عبر سلسلة الإنفاق، لا إثبات لإلغاء طلبات إنفيديا.
والدليل المخالف لفكرة انهيار الطلب مهم: في أحدث نتائج إنفيديا المنشورة في أغسطس، نمت إيرادات مراكز البيانات 117%. هذه بيانات لفترة انتهت في يوليو وليست قراءة لأكتوبر، لكنها تمنع تحويل جلسة بيع إلى دليل على أن نمو النشاط اختفى. الإفصاح الأصلي لإنفيديا.
أما أمازون فزادت إيرادات AWS، خدمة الحوسبة السحابية، 39% في الربع الثالث. ومع ذلك، بلغ نقدها الحر لآخر 12 شهرًا سالب 42.4 مليار دولار بعد خصم استثمارات الأصول وفق تعريف الشركة. هذه فترة سنوية، فلا نقارن الرقم مباشرة بعجز ألفابت الفصلي البالغ 9.1 مليارات. نتائج أمازون.
وهذا هو الرابط بين الشركات: نمو الطلب قد يكون حقيقيًا، لكن المستثمر يريد أن يعرف كم يكلف تلبيته، ومن سيمول الفاتورة، ومتى تعود عليه الأموال. ولا يعني ذلك أن كل شركة ستواجه المصير نفسه؛ فقد يحقق المورّد أرباحًا اليوم بينما ينتظر عميله عائد مشروعه لسنوات.
حتى صناديق القطاع تختلف. فـSMH وSOXX يضمان أسهمًا وأوزانًا مختلفة. مثلًا، كانت حصة إنفيديا في SMH نحو 19.6%، وإنتل نحو 4% في إفصاح 29 أكتوبر. امتلاك صندوق لا يلغي التركيز عندما تعتمد مكوناته على دورة إنفاق متقاربة. ولا نستنتج من أداء يوم واحد أن أحد الصندوقين أفضل دائمًا. مكونات SMH، تعريف SOXX الرسمي.
5. هل كان الهبوط شاملًا أم انتقالًا بين القطاعات؟
خلال الجلستين نفسيهما، ارتفعت ثمانية من صناديق القطاعات الأميركية الأحد عشر. وهذه أبرز الفروق من إغلاق الأربعاء إلى إغلاق الجمعة:
- السلع الأساسية XLP: +2.97%.
- الرعاية الصحية XLV: +2.87%.
- الطاقة XLE: +2.29%.
- المرافق XLU: +2.21%.
- خدمات الاتصال XLC: −3.14%.
- التكنولوجيا XLK: −6.02%.
صندوق خدمات الاتصال يضم ألفابت؛ فالتصنيف القطاعي لا يضع كل شركة نسميها «تقنية» في الصندوق نفسه. هذه عوائد أسعار صناديق تمثل قطاعات، وليست دليلًا على صعود كل شركة فيها. سجل الطاقة، السلع الأساسية، التكنولوجيا، وبقية السجلات موثقة في بيانات الرسم.
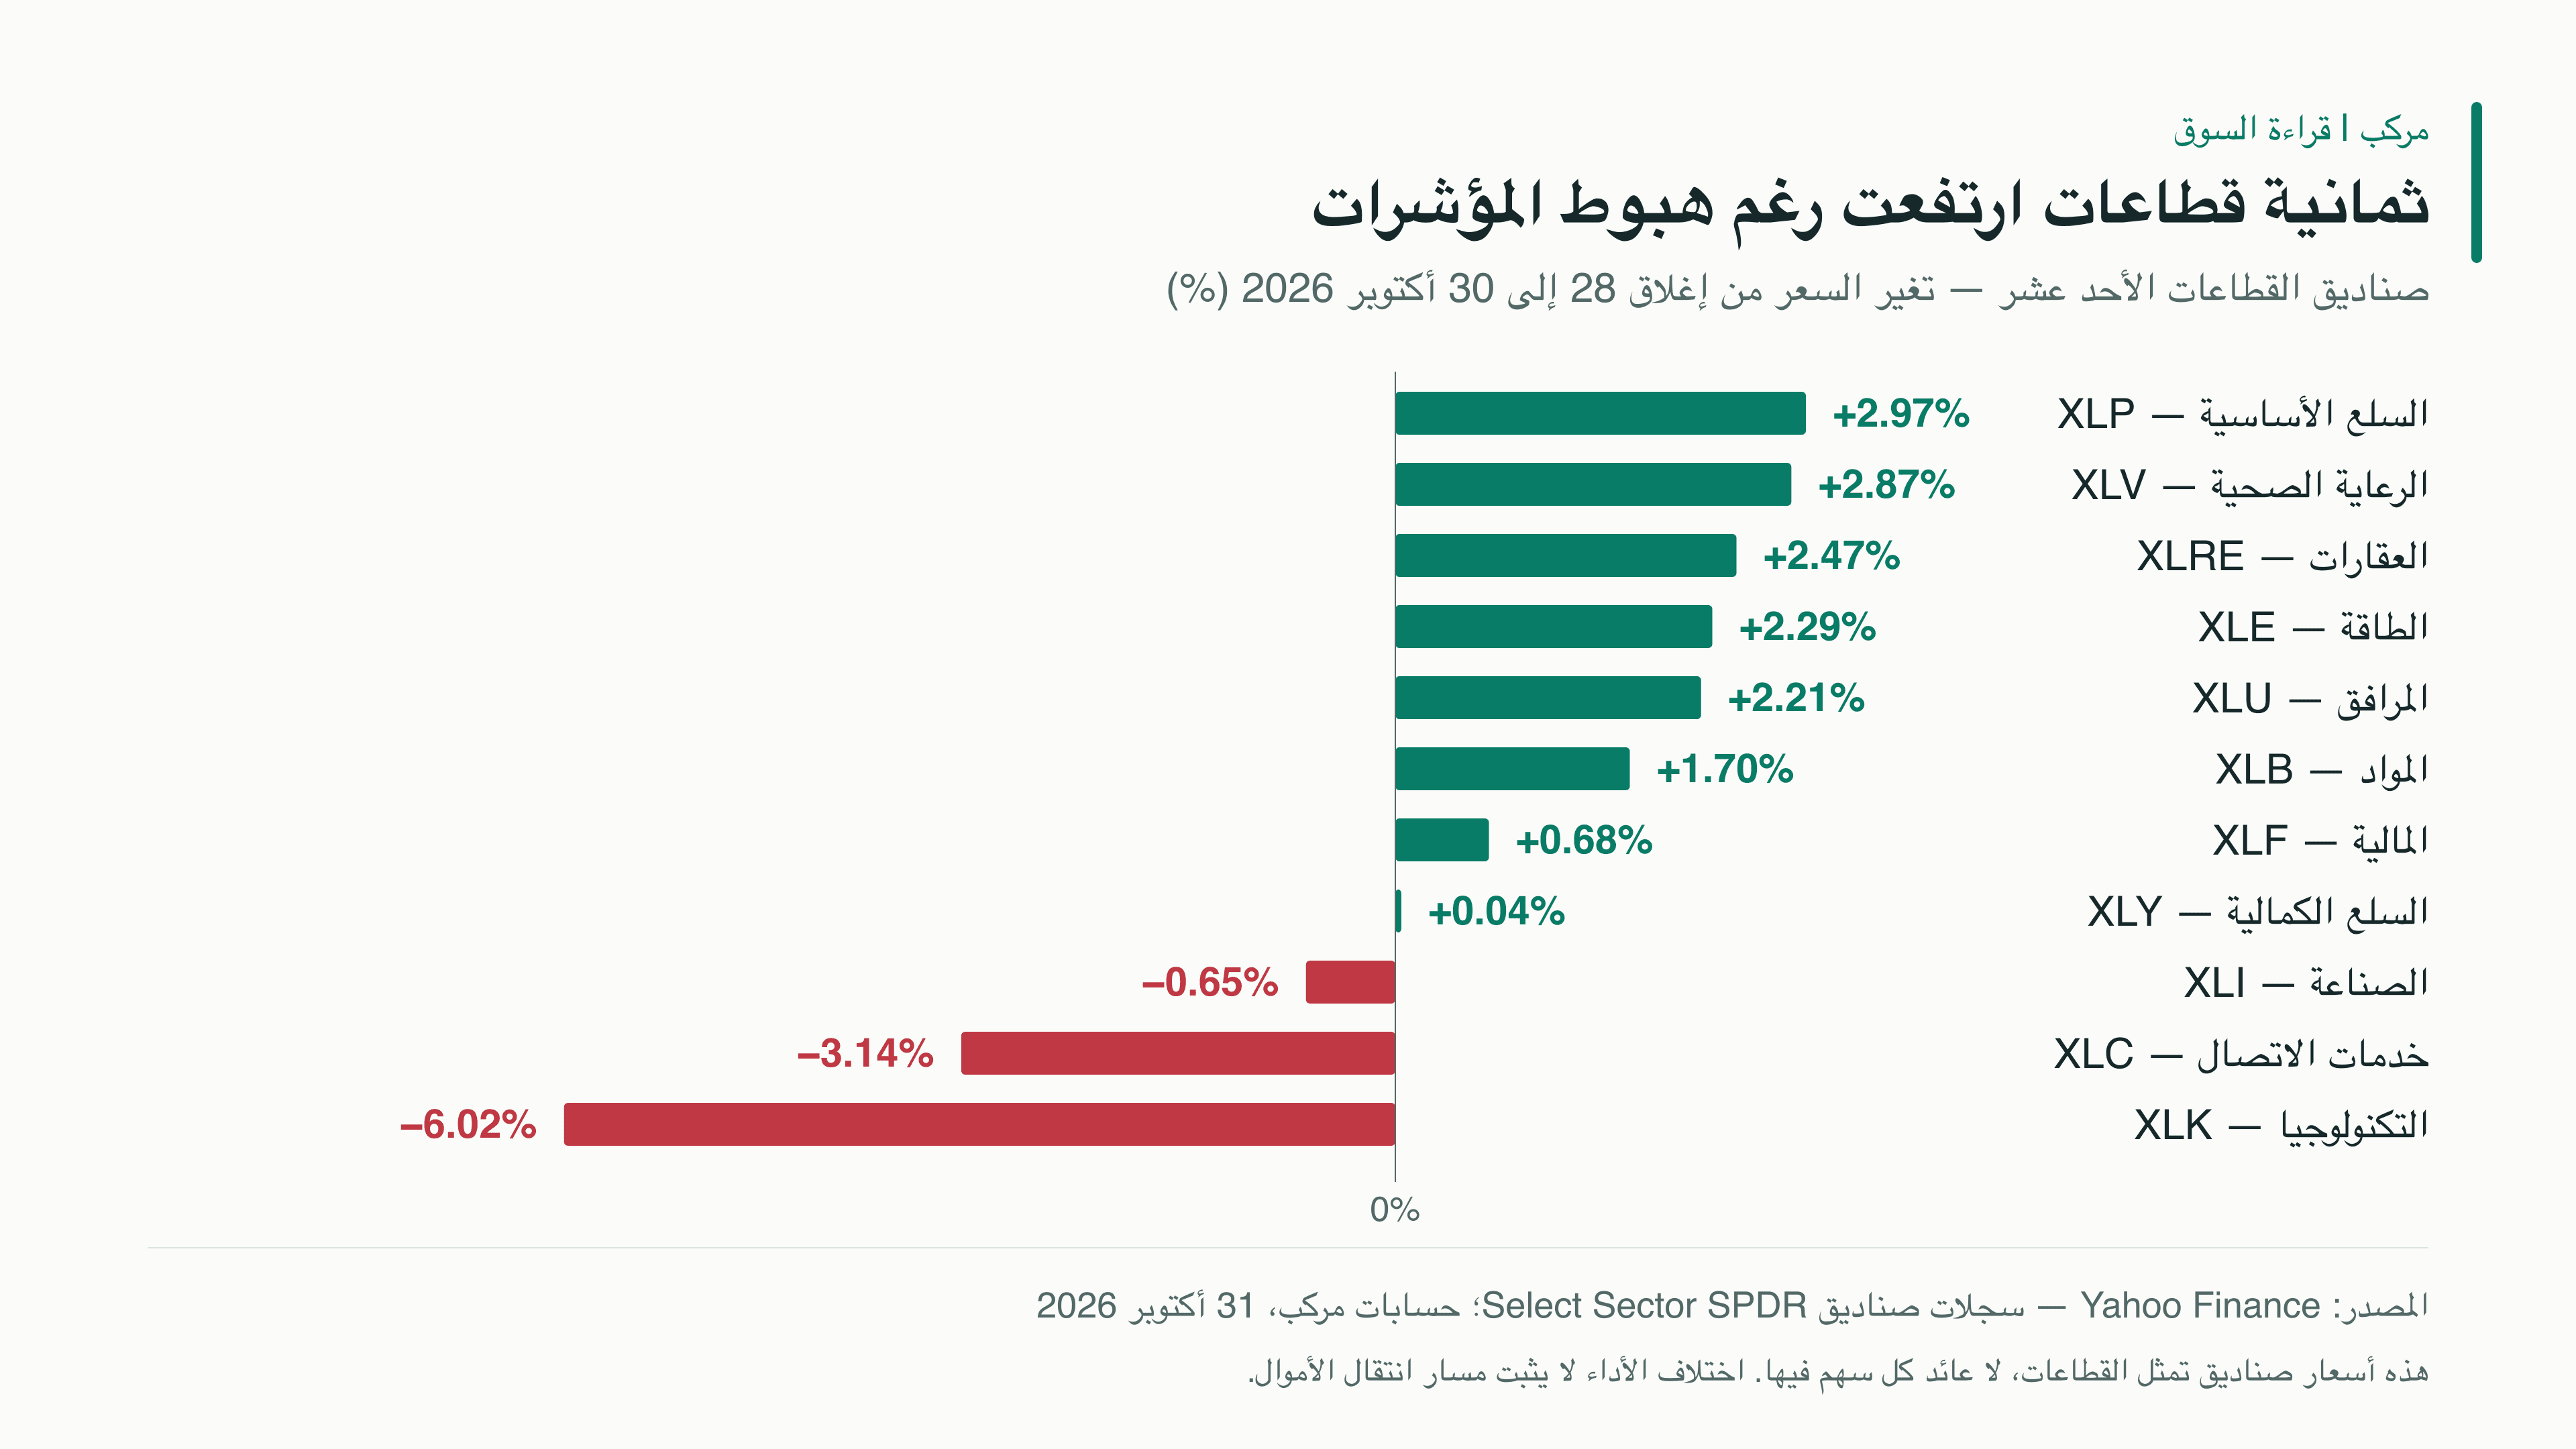
رسم 5: الهبوط مركز رغم اتساعه في بعض الشركات. إعداد مركب من البيانات الموثقة؛ المصدر والفترة والوحدة داخل الرسم.
لماذا يمكن أن يهبط S&P 500 بقوة مع صعود قطاعات عديدة؟ لأن الشركات الأكبر قيمة تحصل على وزن أكبر في المؤشر. عدد القطاعات الصاعدة لا يساوي وزنها، ولا تتساوى شركة صغيرة مع عملاق تقني في تأثير السعر.
للتوضيح بمثال افتراضي: إذا كان جزء يمثل 20% من مؤشر قد هبط 10%، بينما ارتفع الباقي 1%، ينخفض المؤشر نحو 1.2%. ليست هذه أوزان المؤشر الفعلية في اليومين؛ إنها تشرح كيف يخفي رقم المؤشر اختلاف أحوال مكوناته.
إذن، الأدلة أقرب إلى بيع شديد في مجموعات مؤثرة، مع صمود وصعود في أجزاء أخرى من السوق. وهذا يتفق مع إعادة توزيع الاهتمام بين القطاعات. لكنه لا يثبت أن كل دولار خرج من الرقائق دخل الطاقة؛ تغيرات الأسعار ليست سجلًا لتدفقات المستثمرين.
كما أن صعود شركات السلع الأساسية قد يعكس نتائجها الخاصة، لا مجرد البحث عن الأمان. وارتفاع النفط قد يساعد المنتجين ويضغط على المستهلكين وشركات النقل في الوقت نفسه. لذلك لا نعامل القطاع الصاعد كملاذ مضمون، أو القطاع الهابط كفرصة تلقائية.
6. التضخم والفائدة يجعلان انتظار الأرباح أصعب
جاءت نتائج الشركات في بيئة تمويل أقل راحة. ففي 28 أكتوبر أبقى الفيدرالي الفائدة عند 3.75%–4%، وأكد استمرار ارتفاع التضخم. وفي اليوم التالي أظهرت بيانات سبتمبر ارتفاع أسعار الاستهلاك 0.5% شهريًا و3.6% سنويًا. الفيدرالي، مكتب التحليل الاقتصادي.
لماذا تهم هذه الأرقام شركات الذكاء الاصطناعي؟ لأن من يبني مركز بيانات بقرض يدفع تكلفة التمويل قبل أن يكتمل العائد. وإذا بقيت الفائدة مرتفعة، يحتاج المشروع إلى دخل أقوى حتى يعوض هذه التكلفة. أما المساهم فيقارن أيضًا بين انتظار أرباح بعيدة وبدائل أقل مخاطرة تدر عائدًا اليوم.
لكن هناك تفصيل يمنع التفسير السهل: عائد سندات الخزانة لعشر سنوات انخفض الجمعة، ولم يرتفع. سجلت السلسلة الرسمية 4.94% مقابل 4.98% الخميس. هذه تسعيرات الخزانة المرجعية اليومية، وليست سعر آخر صفقة. لذلك لا يصح القول إن قفزة عوائد الجمعة هي التي أسقطت الأسهم. السجل الرسمي للخزانة.
الأدق أن مستوى العائد ظل مرتفعًا نسبيًا، بينما تراجعه في الجلسة اتفق مع زيادة الاهتمام بالسندات أثناء القلق. يمكن أن تتحرك الأسهم والسندات بصورة مختلفة داخل البيئة الاقتصادية نفسها؛ فقرار الفائدة لا يفسر كل جلسة بمفرده.
وعالميًا، صعد برنت الجمعة 2.4% إلى 113.43 دولارًا للبرميل، ما يضيف ضغطًا محتملًا على التضخم والتكاليف. وهبط سوق كوريا الجنوبية بنحو 3.5% بينما ارتفع هانغ سنغ في هونغ كونغ 1.5%. التفاوت امتد إلى خارج أميركا، ولم تكن الأسواق العالمية جميعها في اتجاه واحد. تغطية الإغلاق من أسوشيتد برس.
هذه عوامل محيطة تهم التحليل، لكنها لا تسمح لنا بتوزيع خسارة كل سهم بدقة بين التضخم والنفط والنتائج وتغير شهية المخاطرة.
7. ماذا يقول الهبوط عن التقييم… وماذا لا يقول؟
سعر السهم يعكس الربح الذي ينتظره المستثمر، والمبلغ الذي يقبل دفعه مقابل ذلك الربح. وقد ينخفض بسبب تراجع التوقعات، أو انخفاض استعداد السوق لدفع سعر مرتفع، أو الأمرين معًا.
مثال افتراضي بسيط: شركة تربح 5 دولارات للسهم، ويقبل المستثمرون دفع 40 ضعفًا لهذا الربح، فيكون السعر 200 دولار. إذا ارتفع الربح إلى 6 دولارات، لكنهم أصبحوا مستعدين لدفع 30 ضعفًا فقط، يصبح السعر 180 دولارًا. الربح نما 20%، والسعر انخفض 10%.
هذا ليس تقييمًا لإنتل أو إنفيديا. إنه يفسر لماذا لا يتعارض تحسن الأعمال مع انخفاض السهم، ولماذا لا يكفي النمو وحده لتبرير السعر. وقد يبقى السهم مرتفع التكلفة حتى بعد هبوطه، إذا ضعفت الأرباح التي كان سعره يعتمد عليها.
وهناك فرق بين قدرة الشركة على تمويل التوسع وعائد المساهم منه. الاقتراض قد يحافظ على حصص المساهمين لكنه يضيف فوائد والتزامات. وإصدار أسهم يجلب المال دون قسط قرض، لكنه يقسم الأرباح المقبلة على عدد أكبر من الحصص. لذلك نسأل عن النمو لكل سهم، لا عن حجم الشركة وحده.
في الاتجاه الآخر، الاستثمار الكبير ليس خسارة بحد ذاته. قد تبني الشركة قدرة مطلوبة، ثم ينمو النقد لاحقًا. ما يضعف هذا التفسير هو استمرار ارتفاع الفاتورة دون تحسن مناسب في المبيعات المربحة أو النقد، أو الحاجة المتكررة إلى تمويل جديد بشروط أصعب.
لهذا نراقب ثلاثة اختبارات مترابطة: نتائج AMD المقبلة لفهم الطلب وهوامش الربح بعيدًا عن إنتل؛ نقد شركات السحابة عبر عدة أرباع لمعرفة هل تلحق الإيرادات بالتوسع؛ واتساع حركة السوق لمعرفة هل يستمر صمود القطاعات الأخرى أم يمتد الضعف إليها. وبالتوازي نتابع النفط والتضخم وتكلفة التمويل، لأنها تحدد مقدار الضغط على الشركات أثناء الانتظار.
خلاصة مركب
الدرس من هبوط هذين اليومين أن نمو المبيعات وحده لا يكفي للحكم على السهم؛ فالأرباح المقبلة، والنقد المتبقي، والسعر المدفوع كلها مهمة. واختلاف حركة القطاعات يذكّرنا بأهمية النظر إلى المحفظة كاملة، لا إلى كل سهم منفردًا.
التنويع المفيد يجمع شركات عالية الجودة، من قطاعات ومصادر دخل مختلفة. امتلاك عدة أسهم تعتمد على الإنفاق نفسه على الذكاء الاصطناعي قد يكرر الخطر بدل أن يوزعه. لذلك نبحث عن شركات نفهم أعمالها، وتولد نقدًا، وتستطيع الوفاء بديونها؛ ثم نختبر أسعارها، لأن جودة الشركة لا تبرر شراءها بأي ثمن.
وهذا ما نساعدك على متابعته في مركب: مقارنة تطور المؤشرات المالية باستخدام أدوات الرسوم البيانية، والاطلاع على توزيع محفظة مركب ومكوناتها وقرارات البيع والشراء وأسبابها. وهي محفظة ورقية قابلة للتتبع، ننشر لها تحديثًا شهريًا يشرح الأداء والقرارات، لتكون طريقة الاختيار والمراجعة واضحة للقارئ.
التنويع لا يمنع الخسارة، لكنه يقلل الاعتماد على شركة واحدة أو فكرة واحدة. والهدف أن نجمع الجودة والسعر المناسب والتوزيع المدروس والمتابعة في قرار نفهم أسبابه، بدل أن نتخذ قرارًا متسرعًا مع كل هبوط.