تيترا تكنولوجيز… نمو جيد في خدمات حقول النفط مع تحسن العوائد، لكن الهوامش والتدفقات النقدية تظل نقاط ضعف رئيسية 🛢️💧⚠️
تُعد تيترا تكنولوجيز (TTI) شركة متخصصة في سوائل إكمال آبار النفط والغاز وخدمات إدارة المياه، وتعمل عبر ست قارات، كما تمتلك نحو 162 كم² من عقود استغلال المحاليل الملحية الغنية بالمعادن في أركنساس.
ورغم تحقيق الشركة نموًا جيدًا في الإيرادات وتحسنًا في العائد على رأس المال خلال السنوات الأخيرة، فإن صغر قاعدة الإيرادات وضعف الهوامش والتقلب المرتفع في التدفقات النقدية الحرة يجعل جودة الأعمال أقل من العديد من المنافسين في القطاع.
📊 نتائج الربع الثاني CY2026: إيرادات قوية لكن الهوامش تراجعت
- الإيرادات: 185.7 مليون دولار (+6.8% سنويًا، أعلى من التوقعات بـ4.9%)
- ربحية السهم المعدلة (Adjusted EPS): 0.08 دولار (متوافقة مع التوقعات)
- الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء (Adjusted EBITDA): 31.87 مليون دولار (أعلى من التوقعات بـ8%)
- هامش Adjusted EBITDA: 17.2%
- الهامش التشغيلي (Operating Margin): 10.8% (انخفاض من 13.2%)
- هامش التدفق النقدي الحر (Free Cash Flow Margin): 5.3% (انخفاض من 16.2%)
- القيمة السوقية: 1.14 مليار دولار
وجاءت الإيرادات أفضل بوضوح من توقعات السوق، كما تجاوزت الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء التوقعات، لكن تراجع الهوامش التشغيلية والنقدية أظهر استمرار الضغوط على الكفاءة.
🧠 نظرة مُركّب: النتائج كانت جيدة من ناحية نمو الإيرادات والتفوق على التوقعات، لكن انخفاض الهوامش والتدفق النقدي الحر يمنع اعتبار الربع قويًا بشكل متكامل.
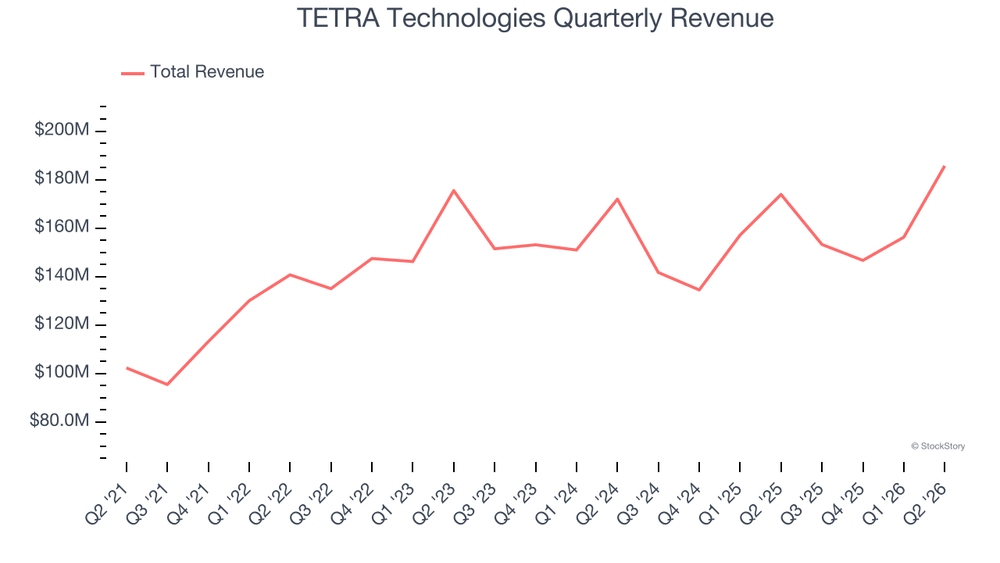
🚀 1. الإيرادات: نمو جيد خلال 5 سنوات لكن الصورة طويلة الأجل أضعف
5 سنوات:
- نمو سنوي مركب: 14.3%
10 سنوات:
- تراجع سنوي مركب: 3.4%
الربع الثاني CY2026:
- الإيرادات: 185.7 مليون دولار
- نمو سنوي: 6.8%
- أعلى من توقعات السوق بـ4.9%
آخر 12 شهرًا:
- الإيرادات: 641.8 مليون دولار
ويُعد النمو خلال السنوات الخمس الأخيرة جيدًا مقارنة بالقطاع، ويشير إلى نجاح منتجات وخدمات الشركة في جذب الطلب.
لكن توسيع النظرة إلى عشر سنوات يكشف صورة مختلفة، إذ انخفضت الإيرادات بمعدل سنوي مركب بلغ 3.4%، ما يعكس الطبيعة الدورية للأعمال وصعوبة تحقيق نمو مستدام عبر دورات الطاقة المختلفة.
🧠 نظرة مُركّب: النمو الحديث إيجابي، لكن التراجع خلال 10 سنوات وصغر قاعدة الإيرادات يجعلان سجل النمو أقل قوة مما توحي به السنوات الخمس الأخيرة وحدها.
⚙️ 2. نموذج الأعمال: سوائل إكمال الآبار وإدارة المياه
تعتمد تيترا تكنولوجيز (TTI) على قطاعين رئيسيين:
- سوائل ومنتجات إكمال الآبار (Completion Fluids & Products)
- خدمات المياه والتدفقات الراجعة (Water & Flowback Services)
وتنتج الشركة مجموعة من المحاليل الملحية الصافية المستخدمة للتحكم في الضغط أثناء عمليات حفر وإكمال وصيانة آبار النفط والغاز، ومنها:
- كلوريد الكالسيوم
- بروميد الكالسيوم
- بروميد الزنك
- بروميد الصوديوم
- برامج إعادة شراء السوائل المستخدمة وإعادة تهيئتها
- حلول معالجة وإعادة تدوير المياه
- تخزين ونقل المياه إلى مواقع الآبار ومنها
- معدات متخصصة لاختبار الإنتاج
كما تبيع الشركة كلوريد الكالسيوم لأسواق أخرى تشمل:
- معالجة المياه
- معالجة الأغذية
- صيانة الطرق
- إذابة الجليد
- القطاع الزراعي
وتعمل الشركة أيضًا على التوسع في أسواق الطاقة منخفضة الكربون عبر منتجات وتقنيات جديدة تشمل:
- TETRA PureFlow المستخدم في بطاريات تدفق الزنك والبروم
- تقييم موارد الليثيوم في أركنساس
- تقنيات تحلية المياه المنتجة وإعادة استخدامها
🧠 نظرة مُركّب: نموذج الأعمال يوفر تنوعًا يتجاوز خدمات النفط التقليدية، بينما يمكن لموارد المعادن وتقنيات تخزين الطاقة والمياه أن تفتح محركات نمو جديدة إذا نجحت الشركة في تحويلها إلى أعمال تجارية ذات حجم مؤثر.
🏦 3. القطاع والصناعة
تنتمي تيترا تكنولوجيز إلى قطاع خدمات حقول النفط، الذي يوفر المعدات والتقنيات والخدمات اللازمة لعمليات الاستكشاف والإنتاج والحفر وإكمال الآبار وإدارة المياه.
ويستفيد القطاع من:
- زيادة نشاط الحفر
- ارتفاع الإنفاق الرأسمالي لشركات الطاقة
- الطلب على تقنيات تحسين الكفاءة
- توسع تطوير الموارد غير التقليدية
- زيادة نشاط النفط والغاز البحري
- الحاجة إلى إدارة وإعادة تدوير المياه
لكن القطاع يواجه أيضًا:
- تقلب أسعار النفط والغاز
- تقلب إنفاق شركات الاستكشاف والإنتاج
- منافسة سعرية قوية
- تقلب الإيرادات والأرباح عبر الدورات
- تحديات توافر العمالة
- التغير التكنولوجي
- مخاطر طويلة الأجل مرتبطة بتحول الطاقة
🧠 نظرة مُركّب: الشركة تعمل في صناعة دورية بطبيعتها، لذلك يعتمد نجاحها بدرجة كبيرة على نشاط عملائها وأسعار الطاقة، رغم محاولاتها بناء مصادر نمو إضافية خارج الخدمات التقليدية.
🌐 4. المنافسة
تتنافس تيترا تكنولوجيز (TTI) في إدارة المياه مع:
- Select Water Solutions (WTTR)
وفي سوائل إكمال الآبار تواجه منافسة من:
- Occidental Chemical
- مزودي الخدمات الإقليميين
وتظل الشركة صغيرة نسبيًا، إذ بلغت إيراداتها خلال آخر 12 شهرًا نحو 641.8 مليون دولار، ما يعني أنها لا تستفيد من وفورات الحجم والتنويع التي تتمتع بها الشركات الأكبر في القطاع.
🧠 نظرة مُركّب: صغر الحجم يمثل عائقًا تنافسيًا مهمًا، لأنه يقلل قدرة الشركة على امتصاص تقلبات الدورة والاستفادة من وفورات الحجم مقارنة بالشركات الأكبر.
📈 5. الهوامش: اقتصاديات أعمال ضعيفة نسبيًا
5 سنوات:
- متوسط الهامش الإجمالي (Gross Margin): 29.3%
- متوسط هامش EBITDA: 16.3%
ويُعد كلا المستويين منخفضًا مقارنة بالعديد من شركات القطاع، ما يعكس قاعدة تكاليف مرتفعة نسبيًا واقتصاديات وحدة أقل جاذبية.
الربع الثاني CY2026:
- الهامش الإجمالي: 29.8%
- انخفاض بمقدار 3.3 نقطة مئوية سنويًا
- هامش Adjusted EBITDA: 17.2%
- انخفاض بمقدار 3.5 نقطة مئوية سنويًا
- Adjusted EBITDA: 31.87 مليون دولار
- أعلى من توقعات السوق بـ8%
- الهامش التشغيلي: 10.8%
- مقابل 13.2% في الفترة نفسها من العام الماضي
وعلى الجانب الإيجابي، ارتفع هامش EBITDA بنحو 1.8 نقطة مئوية خلال العام الأخير على أساس أوسع، لكن الربع الحالي أظهر تراجعًا واضحًا نتيجة نمو المصروفات بوتيرة أسرع من الإيرادات.
🧠 نظرة مُركّب: الهوامش تمثل إحدى أبرز نقاط الضعف، وتحتاج الشركة إلى إثبات قدرتها على تحويل نمو الإيرادات إلى توسع مستدام في الربحية.
📈 6. الربحية: تحسن الأعمال لا يزال مقيدًا بقاعدة التكاليف
الربع الثاني CY2026:
- Adjusted EPS: 0.08 دولار
- متوافقة مع توقعات المحللين
- Adjusted EBITDA: 31.87 مليون دولار
- هامش Adjusted EBITDA: 17.2%
- الهامش التشغيلي: 10.8%
ورغم أن الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء تجاوزت التوقعات، فإن انخفاض هامش EBITDA بمقدار 3.5 نقطة مئوية سنويًا يشير إلى أن زيادة الإيرادات لم تتحول بالكامل إلى تحسن في الكفاءة التشغيلية.
كما أن متوسط هامش EBITDA خلال السنوات الخمس الماضية البالغ 16.3% يُعد من المستويات الضعيفة داخل القطاع.
🧠 نظرة مُركّب: الشركة تحقق أرباحًا تشغيلية، لكن جودة هذه الأرباح ليست مرتفعة بما يكفي بسبب قاعدة التكاليف الكبيرة والهوامش الأقل من القطاع.
💰 7. التدفق النقدي الحر: تقلب مرتفع وقدرة محدودة تاريخيًا على توليد النقد
5 سنوات:
- متوسط التدفق النقدي الحر قريب من نقطة التعادل
الربع الثاني CY2026:
- التدفق النقدي الحر: 9.93 مليون دولار
- هامش التدفق النقدي الحر: 5.3%
- انخفاض بمقدار 10.8 نقطة مئوية سنويًا
- مقابل 16.2% في الفترة نفسها من العام الماضي
كما بلغ معدل تقلب التدفق النقدي الحر الفصلي مقارنة بتقلب خام WTI نحو 450.9 خلال السنوات الخمس الماضية، وهو مستوى مرتفع جدًا مقارنة بمعظم المنافسين.
ويعني ذلك أن قدرة الشركة على توليد النقد شديدة الحساسية لتقلبات دورة الطاقة، ما يقلل من مرونتها في فترات التراجع ويحد من قدرتها على إعادة رأس المال للمساهمين بصورة منتظمة.
🧠 نظرة مُركّب: التدفق النقدي الحر هو إحدى أكبر نقاط الضعف؛ التحسن في بعض الفصول لا يعوض سجلًا طويلًا من التقلب وضعف توليد النقد.
📊 8. العائد على رأس المال والمركز المالي
10 سنوات:
- متوسط العائد على رأس المال المستثمر (ROIC): -2%
ويعني هذا أن الإدارة دمرت قيمة للمساهمين تاريخيًا أثناء محاولاتها توسيع الأعمال، وكان مستوى العائد من بين الأضعف في القطاع.
لكن الاتجاه الحديث أكثر إيجابية:
- ROIC تحسن بشكل كبير خلال السنوات الأخيرة
- العوائد الحالية أفضل من مستوياتها التاريخية
- استمرار التحسن قد يشير إلى ارتفاع جودة تخصيص رأس المال
المركز المالي:
- النقد: 154.6 مليون دولار
- الديون: 183.3 مليون دولار
- صافي الدين: 28.7 مليون دولار
- EBITDA خلال آخر 12 شهرًا: 101.7 مليون دولار
- صافي الدين إلى EBITDA: 0.3 مرة
- مصروفات الفوائد السنوية: 8.38 مليون دولار
ويُعد مستوى المديونية آمنًا، كما أن الأرباح الحالية توفر مساحة كافية لتغطية الفوائد ومواصلة الاستثمار.
🧠 نظرة مُركّب: الميزانية ليست مصدر الخطر الرئيسي، كما أن تحسن ROIC مشجع، لكن متوسط العائد السلبي لعشر سنوات يوضح أن الشركة لا تزال بحاجة إلى إثبات قدرتها على خلق قيمة مستدامة.
📌 9. أبرز استنتاجات نتائج الربع
حملت النتائج عدة نقاط إيجابية:
- الإيرادات نمت بنسبة 6.8% سنويًا
- الإيرادات تجاوزت التوقعات بـ4.9%
- Adjusted EBITDA تجاوز التوقعات بـ8%
- Adjusted EPS جاء متوافقًا مع التوقعات
- التدفق النقدي الحر بقي إيجابيًا
- ROIC تحسن بصورة واضحة خلال السنوات الأخيرة
- صافي الدين إلى EBITDA منخفض عند 0.3 مرة
- الميزانية لا تعاني من رافعة مالية مرتفعة
لكن في المقابل:
- الهامش الإجمالي انخفض بمقدار 3.3 نقطة مئوية
- هامش Adjusted EBITDA انخفض بمقدار 3.5 نقطة مئوية
- الهامش التشغيلي انخفض من 13.2% إلى 10.8%
- هامش التدفق النقدي الحر انخفض من 16.2% إلى 5.3%
- متوسط ROIC لعشر سنوات سلبي عند -2%
- التدفق النقدي الحر شديد التقلب
- قاعدة الإيرادات صغيرة نسبيًا
- الهوامش أقل من متوسط القطاع
وظل السهم مستقرًا تقريبًا عند 7.86 دولار مباشرة بعد إعلان النتائج، ما يعكس مزيجًا من تفوق الإيرادات والأرباح التشغيلية مقابل ضعف الهوامش.
🧠 نظرة مُركّب: الربع كان أفضل من المتوقع في الإيرادات وEBITDA، لكن ضعف الهوامش والتدفق النقدي يمنع النتائج من تغيير النظرة الأساسية تجاه جودة الشركة.
💵 10. هل الوقت مناسب لشراء السهم؟
- السعر الحالي: 7.07 دولار
- القيمة العادلة: 7.06 دولار
- السهم يتداول تقريبًا عند قيمته العادلة
- مضاعف الربحية المستقبلي (Forward P/E): حوالي 22.9 مرة
- مستوى عدم اليقين: High
ورغم أن السعر الحالي قريب جدًا من القيمة العادلة، فإن مضاعف الربحية يبدو مرتفعًا نسبيًا مقارنة بجودة الأعمال وبعض شركات الطاقة المنافسة.
كما أن ضعف العائد التاريخي على رأس المال وتقلب التدفق النقدي الحر والهوامش المنخفضة تجعل من الصعب تبرير دفع علاوة تقييم كبيرة مقابل السهم.
🧠 نظرة مُركّب: السعر قريب من القيمة العادلة، لكنه لا يقدم خصمًا يعوض نقاط الضعف التشغيلية ومستوى عدم اليقين المرتفع، لذلك لا يظهر هامش أمان واضح عند المستويات الحالية.
🧾 الخلاصة المركبة: نمو جيد وميزانية آمنة لكن جودة الأعمال ما تزال محدودة
تمتلك تيترا تكنولوجيز (TTI):
- نموًا سنويًا مركبًا في الإيرادات بلغ 14.3% خلال 5 سنوات
- تفوقًا واضحًا على توقعات الإيرادات في الربع الأخير
- Adjusted EBITDA أعلى من التوقعات
- تحسنًا ملحوظًا في ROIC خلال السنوات الأخيرة
- رافعة مالية منخفضة
- فرصًا مستقبلية في تخزين الطاقة والليثيوم ومعالجة المياه
- تنوعًا بين سوائل إكمال الآبار وخدمات إدارة المياه
لكن:
- الإيرادات انخفضت بمعدل 3.4% سنويًا خلال 10 سنوات
- متوسط ROIC لعشر سنوات يبلغ -2%
- متوسط هامش EBITDA لخمس سنوات منخفض عند 16.3%
- الهامش الإجمالي أقل من العديد من المنافسين
- التدفق النقدي الحر كان قريبًا من نقطة التعادل تاريخيًا
- التدفقات النقدية شديدة التقلب
- قاعدة الإيرادات صغيرة نسبيًا
- السهم يتداول تقريبًا عند قيمته العادلة
- مستوى عدم اليقين High
✨ الخلاصة: تيترا تكنولوجيز تحقق نموًا جيدًا في السنوات الأخيرة وتمتلك ميزانية آمنة وفرصًا إضافية في المعادن والطاقة والمياه، لكن ضعف الهوامش والعائد التاريخي السلبي على رأس المال والتقلب الكبير في التدفقات النقدية تجعل جودة الأعمال محدودة، بينما لا يوفر السعر الحالي القريب من القيمة العادلة هامش أمان واضحًا.