ترانسكَات… نمو قوي في الإيرادات وتحسن في التدفقات النقدية لكن تراجع الهوامش والعائد على رأس المال يجعل التقييم المرتفع محل حذر 📏📈⚠️
تُعد ترانسكَات (TRNS) شركة متخصصة في توزيع وتأجير أدوات القياس والمعايرة والاختبار، إلى جانب تقديم خدمات المعايرة والفحص والإصلاح والصيانة، وتخدم قطاعات الأدوية والتصنيع الصناعي والطاقة والكيماويات والطيران والدفاع.
ورغم النمو القوي والمستقر في الإيرادات والتحسن الواضح في التدفقات النقدية، تعاني الشركة من تراجع الهوامش التشغيلية وربحية السهم والعائد على رأس المال، إضافة إلى تخفيف ملكية المساهمين، ما يجعل جودة النمو أقل إقناعًا رغم تداول السهم دون قيمته العادلة.
📊 نتائج الربع الثاني CY2026: نمو قوي وتفوق واضح على توقعات السوق
- الإيرادات: 92.95 مليون دولار (+21.6% سنويًا، أعلى من التوقعات بـ7.4%)
- ربحية السهم المعدلة (Adjusted EPS): 0.51 دولار (أعلى من التوقعات بـ35.1%)
- الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء (Adjusted EBITDA): 14 مليون دولار (هامش 15.1%، أعلى من التوقعات بـ12.4%)
- الهامش التشغيلي (Operating Margin): 4% مقابل 7% في الفترة نفسها من العام الماضي
- التدفق النقدي الحر (Free Cash Flow): 4.84 مليون دولار مقابل -975 ألف دولار في الفترة نفسها من العام الماضي
- القيمة السوقية: 877.5 مليون دولار
🧠 نظرة مُركّب: النتائج الفصلية كانت قوية من حيث نمو الإيرادات والتفوق على توقعات الأرباح والتدفق النقدي، لكن تراجع الهامش التشغيلي يؤكد أن النمو لا يتحول بالكامل إلى تحسن في الربحية.
🚀 1. الإيرادات: نمو قوي ومستقر يتجاوز متوسط القطاع
5 سنوات:
- نمو سنوي مركب: 13.8%
آخر عامين:
- نمو سنوي مركب: 14.5%
الربع الثاني CY2026:
- الإيرادات: 92.95 مليون دولار
- نمو سنوي: 21.6%
- أعلى من توقعات السوق بـ7.4%
توقعات 12 شهرا:
- نمو الإيرادات المتوقع: 8.5%
ويُعد نمو الإيرادات من أبرز نقاط قوة الشركة، إذ حافظت على معدل نمو متقارب خلال خمس سنوات والعامين الأخيرين، ما يشير إلى استمرار الطلب على منتجاتها وخدماتها.
لكن توقع نمو الإيرادات بنسبة 8.5% خلال العام المقبل يمثل تباطؤًا واضحًا مقارنة بمعدل 14.5% خلال العامين الأخيرين، رغم بقائه أعلى من متوسط القطاع الصناعي.
🧠 نظرة مُركّب: سجل الإيرادات قوي ومستقر ويشير إلى نجاح الشركة في اكتساب حصة سوقية، لكن التباطؤ المتوقع يجعل قدرة الشركة على الحفاظ على معدلات النمو السابقة محل متابعة.
⚙️ 2. نموذج الأعمال: توزيع أدوات القياس مع توسع نحو الخدمات المتكررة
تعتمد ترانسكَات (TRNS) على نشاطين رئيسيين:
- بيع وتأجير أدوات القياس والمعايرة والاختبار
- خدمات المعايرة والفحص والإصلاح والصيانة الوقائية
وتشمل المنتجات التي توفرها الشركة:
- أجهزة القياس الصناعية
- معدات المعايرة
- أدوات الاختبار
- معدات مراقبة العمليات الصناعية
- أجهزة جديدة ومجددة
- معدات تستخدم في علوم الحياة والطيران والدفاع
كما تقدم الشركة خدمات تشمل:
- المعايرة
- الإصلاح
- الفحص
- الصيانة الوقائية
- الخدمة داخل منشآت العملاء
- استلام المعدات وتسليمها
وتتبنى الشركة استراتيجية توسع تعتمد بصورة مهمة على الاستحواذات، حيث نفذت أكثر من 30 عملية استحواذ منذ 2005.
وكان استحواذها على نيكسا (NEXA) في 2021 خطوة مهمة للتحول من موزع تقليدي إلى شركة تعتمد بصورة أكبر على الخدمات المتكررة والأكثر قابلية للتنبؤ.
🧠 نظرة مُركّب: التحول نحو خدمات المعايرة والصيانة المتكررة يحسن جودة نموذج الأعمال ويقلل الاعتماد على المبيعات الفردية، لكن استراتيجية الاستحواذات تحتاج إلى إثبات قدرتها على توليد عوائد أعلى على رأس المال.
🏦 3. القطاع والصناعة
تنتمي ترانسكَات إلى صناعة توزيع معدات الصيانة والإصلاح والقياس الصناعي، والتي تستفيد من:
- الحاجة المستمرة إلى صيانة المعدات
- أهمية المعايرة الدقيقة في الصناعات المنظمة
- تحسين إدارة المخزون وسلاسل التوريد
- الحاجة إلى سرعة توفير المكونات والمعدات
- الطلب من قطاعات الأدوية وعلوم الحياة
- الطلب من الطيران والدفاع
- توسع الخدمات المتخصصة ذات الطبيعة المتكررة
لكن القطاع يواجه أيضًا تحديات تشمل:
- دورية النشاط الصناعي
- تقلب الإنفاق الرأسمالي
- تراجع مشاريع البناء في فترات التباطؤ
- المنافسة الرقمية والتجارة الإلكترونية
- الحاجة إلى الاستثمار في قنوات بيع متعددة
- ارتفاع تكاليف التشغيل والخدمات
🧠 نظرة مُركّب: طبيعة خدمات المعايرة والصيانة توفر قدرًا من الاستقرار، لكن الشركة لا تزال معرضة للدورات الصناعية والإنفاق الرأسمالي لدى العملاء.
🌐 4. المنافسة
تتنافس ترانسكَات (TRNS) مع عدد من شركات معدات القياس والاختبار الصناعية، أبرزها:
كما تعمل الشركة ضمن سوق توزيع صناعي واسع يضم شركات ذات أحجام وموارد أكبر.
وتعتمد المنافسة على:
- جودة المعدات
- دقة خدمات المعايرة
- سرعة الخدمة
- تنوع المنتجات
- العلاقات مع العملاء
- التغطية الجغرافية
- قدرات الصيانة والإصلاح
🧠 نظرة مُركّب: تخصص الشركة في القياس والمعايرة يمنحها تميزًا نسبيًا، لكن انخفاض العائد على رأس المال مقارنة بأفضل الشركات الصناعية يشير إلى أن الميزة التنافسية لم تتحول إلى اقتصاديات استثنائية.
📈 5. الهوامش: قوة جيدة في الهامش الإجمالي يقابلها تراجع تشغيلي واضح
5 سنوات:
- متوسط الهامش الإجمالي (Gross Margin): 31.5%
- متوسط الهامش التشغيلي (Operating Margin): 6.2%
خلال 5 سنوات:
- تراجع الهامش التشغيلي بمقدار 3.4 نقاط مئوية
الربع الثاني CY2026:
- الهامش الإجمالي: 33.1%
- مستقر مقارنة بالفترة نفسها من العام الماضي
- الهامش التشغيلي: 4%
- مقابل 7% في الفترة نفسها من العام الماضي
- انخفاض سنوي بمقدار 3 نقاط مئوية
ويشير استقرار الهامش الإجمالي إلى ثبات نسبي في تكاليف المدخلات وعدم تعرض الشركة لضغوط كبيرة لخفض الأسعار.
لكن تراجع الهامش التشغيلي رغم النمو القوي في الإيرادات يشير إلى ارتفاع المصروفات التشغيلية والإدارية بصورة أسرع، وهو ما منع الشركة من الاستفادة من الرافعة التشغيلية المتوقعة مع زيادة الحجم.
🧠 نظرة مُركّب: اقتصاديات المنتجات والخدمات جيدة نسبيًا عند مستوى الهامش الإجمالي، لكن تدهور الهامش التشغيلي يكشف ضعفًا في السيطرة على المصروفات ويقلل من جودة النمو.
📈 6. ربحية السهم: النمو يتخلف بوضوح عن الإيرادات
5 سنوات:
- نمو سنوي مركب في ربحية السهم: 4.1%
آخر عامين:
- انخفاض سنوي في ربحية السهم: 15.9%
الربع الثاني CY2026:
- ربحية السهم المعدلة (Adjusted EPS): 0.51 دولار
- مقابل 0.59 دولار في الفترة نفسها من العام الماضي
- أعلى من توقعات المحللين بـ35.1%
توقعات 12 شهرا:
- ربحية السهم المتوقعة: 1.97 دولار
- مقابل 1.77 دولار خلال آخر 12 شهرًا
- نمو متوقع: 11.4%
ويمثل الفرق الكبير بين نمو الإيرادات البالغ 13.8% سنويًا خلال خمس سنوات ونمو ربحية السهم البالغ 4.1% فقط إشارة إلى تراجع الربحية لكل سهم مع توسع الشركة.
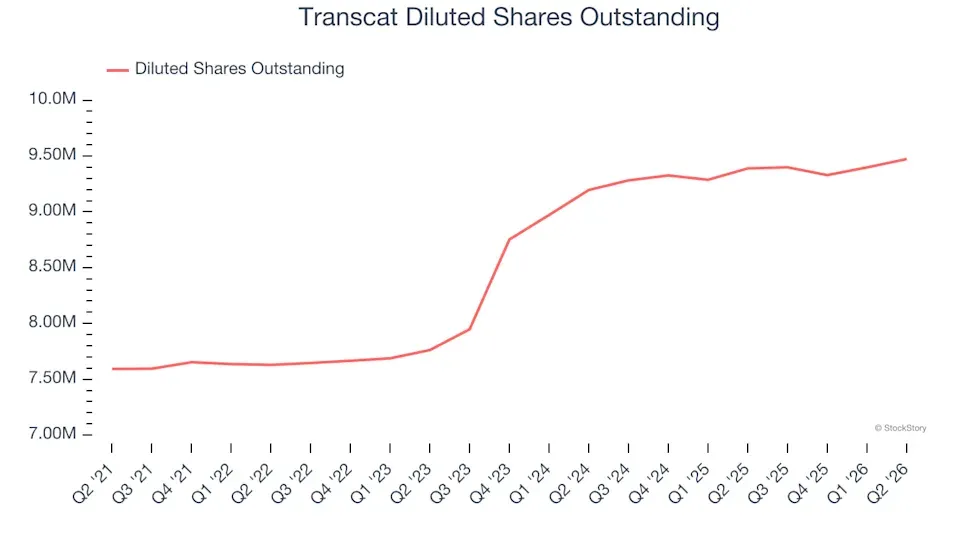
كما ارتفع عدد الأسهم القائمة بنسبة 24.8% خلال السنوات الأخيرة، ما أدى إلى تخفيف ملكية المساهمين، بالتزامن مع تراجع الهامش التشغيلي.
🧠 نظرة مُركّب: نمو ربحية السهم هو إحدى أكبر نقاط الضعف، إذ لم يستفد المساهمون بصورة متناسبة من توسع الإيرادات بسبب تراجع الكفاءة التشغيلية وزيادة عدد الأسهم.
💰 7. التدفق النقدي الحر: اتجاه طويل الأجل إيجابي
5 سنوات:
- متوسط هامش التدفق النقدي الحر (Free Cash Flow Margin): 6.2%
خلال 5 سنوات:
- تحسن هامش التدفق النقدي الحر بمقدار 4.3 نقاط مئوية
الربع الثاني CY2026:
- التدفق النقدي الحر (Free Cash Flow): 4.84 مليون دولار
- هامش التدفق النقدي الحر: 5.2%
- مقابل تدفق نقدي حر سلبي بلغ -975 ألف دولار في الفترة نفسها من العام الماضي
ويُعد متوسط هامش التدفق النقدي الحر أفضل قليلًا من متوسط القطاع الصناعي، بينما يشير التحسن الكبير خلال السنوات الخمس الماضية إلى أن الشركة أصبحت أقل كثافة في استخدام رأس المال.
ويكتسب هذا التحسن أهمية إضافية لأنه حدث في الوقت الذي تراجعت فيه الربحية التشغيلية، ما يشير إلى تحسن قدرة الشركة على تحويل أعمالها إلى نقد.
🧠 نظرة مُركّب: التدفق النقدي الحر يمثل إحدى أفضل نقاط القوة، إذ يتحسن على المدى الطويل ويمنح الشركة مرونة أكبر للاستثمار، لكن استمرار هذا الاتجاه مهم لتعويض ضعف الهوامش التشغيلية.
📊 8. العائد على رأس المال والمركز المالي
5 سنوات:
- متوسط العائد على رأس المال المستثمر (ROIC): 6.8%
وخلال السنوات الأخيرة:
- العائد على رأس المال المستثمر اتجه إلى الانخفاض
- المستوى الحالي أصبح أقل بكثير من المستويات السابقة
- العائد أقل بوضوح من أفضل الشركات الصناعية التي تحقق مستويات تتجاوز 20%
ويشير انخفاض العائد على رأس المال إلى أن الاستثمارات السابقة لم تحقق عوائد قوية بما يكفي، كما يثير تساؤلات بشأن جودة فرص النمو الجديدة، خصوصًا في ظل اعتماد الشركة على عمليات الاستحواذ.
المركز المالي:
- النقد: 6.71 مليون دولار
- الديون: 138.8 مليون دولار
- الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء (EBITDA) خلال آخر 12 شهرًا: 50.97 مليون دولار
- صافي الدين إلى الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء (Net Debt / EBITDA): 2.6 مرة
- مصروف الفوائد السنوي: 2.61 مليون دولار
ويشير ذلك إلى أن:
- مستوى المديونية آمن نسبيًا
- تكاليف الفوائد لا تشكل ضغطًا كبيرًا على الأرباح
- الشركة تمتلك مساحة لمواصلة الاستثمار
- الميزانية لا تمثل مصدر الخطر الرئيسي حاليًا
🧠 نظرة مُركّب: المركز المالي قابل للإدارة، لكن متوسط العائد على رأس المال عند 6.8% واتجاهه الهابط يمثلان مشكلة أكبر، لأنهما يشيران إلى أن النمو والاستحواذات لم ينتجا عوائد مرتفعة على رأس المال المستثمر.
📌 9. أبرز استنتاجات نتائج الربع
حملت النتائج عدة نقاط إيجابية:
- الإيرادات ارتفعت بنسبة 21.6% سنويًا
- الإيرادات تجاوزت توقعات السوق بـ7.4%
- ربحية السهم المعدلة تجاوزت التوقعات بـ35.1%
- الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء تجاوزت التوقعات بـ12.4%
- الهامش الإجمالي بقي مستقرًا عند 33.1%
- التدفق النقدي الحر تحول من -975 ألف دولار إلى 4.84 مليون دولار
- الإيرادات نمت 13.8% سنويًا خلال 5 سنوات
- الإيرادات نمت 14.5% سنويًا خلال العامين الأخيرين
- هامش التدفق النقدي الحر تحسن بمقدار 4.3 نقاط مئوية خلال 5 سنوات
لكن في المقابل:
- الهامش التشغيلي تراجع من 7% إلى 4%
- الهامش التشغيلي تراجع بمقدار 3.4 نقاط مئوية خلال 5 سنوات
- ربحية السهم انخفضت من 0.59 دولار إلى 0.51 دولار في الربع الأخير
- نمو ربحية السهم بلغ 4.1% سنويًا فقط خلال 5 سنوات
- ربحية السهم تراجعت 15.9% سنويًا خلال العامين الأخيرين
- عدد الأسهم القائمة ارتفع بنسبة 24.8%
- العائد على رأس المال المستثمر يبلغ 6.8% فقط في المتوسط
- العائد على رأس المال يتجه نحو الانخفاض
- نمو الإيرادات المتوقع يتباطأ إلى 8.5% خلال العام المقبل
- السهم بقي شبه مستقر مباشرة بعد إعلان النتائج
🧠 نظرة مُركّب: الربع كان قويًا من حيث الإيرادات والتفوق على التوقعات والتدفق النقدي، لكن الاتجاهات طويلة الأجل في الهوامش وربحية السهم والعائد على رأس المال تكشف أن جودة النمو أقل بكثير من قوة نمو المبيعات.
💵 10. هل الوقت مناسب لشراء السهم؟
- السعر الحالي: 83.89 دولار
- القيمة العادلة: 92.58 دولار
- السهم يتداول بحوالي 9.4% دون قيمته العادلة
- مضاعف الربحية المستقبلي (Forward P/E): حوالي 47.6 مرة
- مستوى عدم اليقين: Low
يوفر السعر الحالي خصمًا عن القيمة العادلة، كما أن مستوى عدم اليقين المنخفض يدعم الثقة نسبيًا في نطاق التقييم.
لكن مضاعف الربحية المستقبلي عند حوالي 47.6 مرة يبقى مرتفعًا جدًا بالنظر إلى توقع نمو الإيرادات بنسبة 8.5% وربحية السهم بنسبة 11.4% فقط خلال العام المقبل.
كما أن تراجع الهامش التشغيلي والعائد على رأس المال وتخفيف ملكية المساهمين يجعل من الصعب تبرير مضاعف مرتفع دون تحسن واضح في جودة الأرباح.
🧠 نظرة مُركّب: الخصم عن القيمة العادلة إيجابي ومستوى عدم اليقين منخفض، لكن مضاعف الربحية المرتفع جدًا يقلل جاذبية السهم، خصوصًا في ظل ضعف العائد على رأس المال وتراجع الربحية التشغيلية.
🧾 الخلاصة المركبة: نمو قوي وتدفقات نقدية متحسنة لكن جودة الأرباح لا تواكب المبيعات
تمتلك ترانسكَات (TRNS):
- نمو إيرادات بلغ 13.8% سنويًا خلال 5 سنوات
- نمو إيرادات بلغ 14.5% سنويًا خلال العامين الأخيرين
- نموًا بنسبة 21.6% في الربع الأخير
- تفوقًا على توقعات الإيرادات بـ7.4%
- تفوقًا على توقعات ربحية السهم بـ35.1%
- هامشًا إجماليًا جيدًا بلغ 33.1%
- تحسنًا واضحًا في التدفق النقدي الحر
- متوسط هامش تدفق نقدي حر يبلغ 6.2%
- تحول التدفق النقدي الحر إلى المنطقة الإيجابية في الربع الأخير
- مركزًا ماليًا قابلًا للإدارة
- توسعًا في الخدمات المتكررة
- سهمًا يتداول دون قيمته العادلة
- مستوى عدم يقين منخفضًا
لكن:
- الهامش التشغيلي يبلغ 6.2% فقط في المتوسط خلال 5 سنوات
- الهامش التشغيلي تراجع إلى 4% في الربع الأخير
- ربحية السهم نمت 4.1% سنويًا فقط خلال 5 سنوات
- ربحية السهم تراجعت 15.9% سنويًا خلال العامين الأخيرين
- عدد الأسهم القائمة ارتفع بنسبة 24.8%
- متوسط العائد على رأس المال المستثمر يبلغ 6.8% فقط
- العائد على رأس المال يتجه نحو الانخفاض
- نمو الإيرادات المتوقع يتباطأ خلال العام المقبل
- مضاعف الربحية المستقبلي مرتفع عند حوالي 47.6 مرة
✨ الخلاصة: ترانسكَات تحقق نموًا قويًا ومستقرًا في الإيرادات وتنجح في توسيع أعمال الخدمات المتكررة وتحسين التدفقات النقدية، لكن تراجع الهامش التشغيلي وضعف نمو ربحية السهم وانخفاض العائد على رأس المال يوضح أن هذا النمو لم يتحول إلى خلق قيمة بنفس القوة للمساهمين، ومع بقاء مضاعف الربحية مرتفعًا جدًا رغم تداول السهم دون قيمته العادلة، تبدو الحاجة إلى تحسن واضح في جودة الأرباح ضرورية لتبرير التقييم.