ترانس يونيون… نمو قوي وربحية مرتفعة وتدفقات نقدية متحسنة تجعل التقييم الحالي جذابًا نسبيًا 📊📈💳
تُعد ترانس يونيون (TRU) واحدة من أكبر ثلاث وكالات للتقارير الائتمانية في الولايات المتحدة إلى جانب إكويفاكس وإكسبيريان، وهي شركة عالمية للمعلومات والتحليلات توفر التقارير الائتمانية وأدوات مكافحة الاحتيال وتحليلات البيانات لمساعدة الشركات على تقييم المخاطر واتخاذ القرارات.
وتجمع الشركة بين نمو قوي ومستقر في الإيرادات وهوامش تشغيلية مرتفعة وتدفقات نقدية متحسنة، بينما يتجه العائد على رأس المال إلى الارتفاع، ما يجعل الصورة التشغيلية جذابة رغم تراجع الهوامش خلال السنوات الماضية ومستوى عدم اليقين المرتفع.
📊 نتائج الربع الثاني CY2026: نمو قوي وتفوق على التوقعات مع توجيهات فصلية أضعف قليلًا
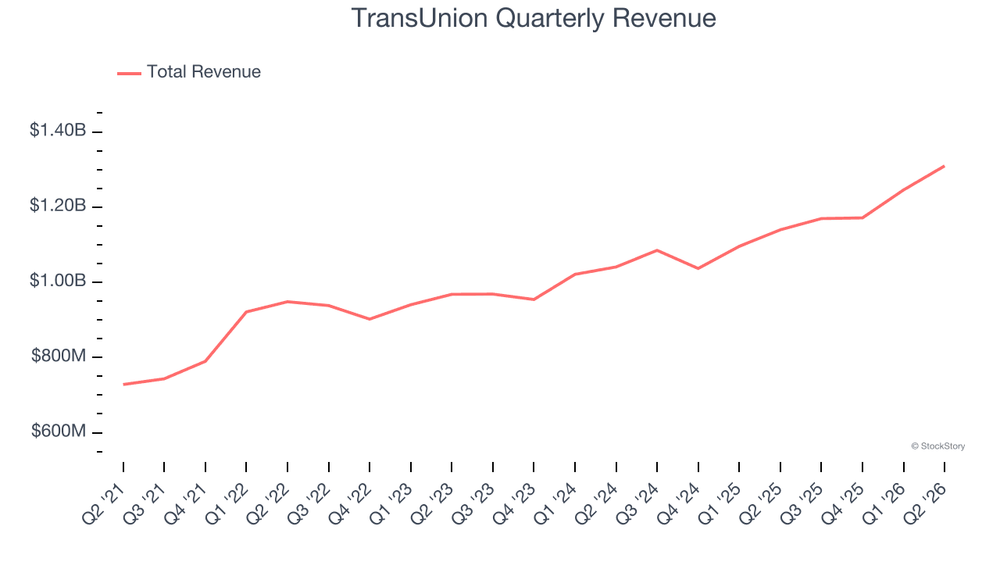
- الإيرادات: 1.31 مليار دولار (+14.9% سنويًا، أعلى من التوقعات بـ1.8%)
- ربحية السهم المعدلة (Adjusted EPS): 1.23 دولار (أعلى من التوقعات بـ6.9%)
- الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء (Adjusted EBITDA): 456.1 مليون دولار (هامش 34.8%، أعلى من التوقعات بـ2.5%)
- الهامش التشغيلي (Operating Margin): 19.7% مقابل 16.9% في الفترة نفسها من العام الماضي
- هامش التدفق النقدي الحر (Free Cash Flow Margin): 23.3% مقابل 18.8% في الفترة نفسها من العام الماضي
- رفعت الشركة توقع الإيرادات السنوية إلى 5.14 مليار دولار
- رفعت الشركة توقع ربحية السهم المعدلة السنوية إلى 4.79 دولار
- القيمة السوقية: 14.89 مليار دولار
🧠 نظرة مُركّب: النتائج الأساسية كانت قوية مع نمو مزدوج الرقم وتفوق في الإيرادات والأرباح، لكن توجيهات الربع التالي جاءت أقل قليلًا من توقعات السوق، ما جعل الصورة الفصلية أقل قوة من الأرقام الرئيسية.
🚀 1. الإيرادات: نمو قوي ومستقر على المدى الطويل
5 سنوات:
- نمو سنوي مركب: 11.7%
آخر عامين:
- نمو سنوي مركب: 10.8%
الربع الثاني CY2026:
- الإيرادات: 1.31 مليار دولار
- نمو سنوي: 14.9%
- أعلى من توقعات السوق بـ1.8%
توقعات 12 شهرا:
- نمو الإيرادات المتوقع: 9.8%
توجيهات الربع المقبل:
- نمو الإيرادات المتوقع: 11.2% سنويًا
- توجيه الإيرادات: 1.30 مليار دولار
- أقل من توقعات المحللين بـ0.6%
آخر 12 شهرًا:
- الإيرادات: 4.90 مليار دولار
ويتميز نمو الشركة بالاستقرار، إذ جاء معدل النمو خلال العامين الأخيرين قريبًا جدًا من معدل السنوات الخمس، ما يشير إلى أن الطلب لم يعتمد على فترة استثنائية قصيرة بل استمر عبر عدة سنوات.
كما أن نمو الإيرادات بنسبة 14.9% في الربع الأخير يمثل تسارعًا عن الاتجاه التاريخي، بينما يبقى النمو المتوقع بنسبة 9.8% خلال العام المقبل قويًا بالنسبة لشركة بهذا الحجم.
🧠 نظرة مُركّب: الإيرادات تمثل إحدى أقوى عناصر القصة الاستثمارية، فالشركة تجمع بين الحجم الكبير والنمو المستقر، مع توقع استمرار توسع المبيعات بوتيرة جيدة خلال العام المقبل.
⚙️ 2. نموذج الأعمال: بيانات ائتمانية وتحليلات ومكافحة الاحتيال
تعتمد ترانس يونيون (TRU) على جمع وتحليل كميات ضخمة من البيانات الائتمانية والاستهلاكية وتحويلها إلى معلومات تساعد الشركات على تقييم المخاطر واتخاذ القرارات.
وتشمل بياناتها:
- تاريخ المدفوعات
- مستويات الديون
- استخدام الائتمان
- بيانات الهوية
- معلومات تساعد على تقييم مخاطر العملاء
وتقدم الشركة للشركات حلولًا تشمل:
- التقارير والتقييمات الائتمانية
- التحقق من الهوية
- مكافحة الاحتيال
- فحص المستأجرين والمتقدمين للوظائف
- تحليلات المخاطر
- حلول لشركات التأمين
- حلول لمؤسسات الخدمات المالية
- أدوات لتجار التجزئة وشركات الاتصالات
وتحقق الشركة إيراداتها بصورة رئيسية من:
- نماذج قائمة على الاشتراكات (Subscription-Based)
- نماذج قائمة على المعاملات (Transaction-Based)
- خدمات مراقبة الائتمان للمستهلكين
- منتجات حماية الهوية
وتعمل الشركة من خلال قطاعين رئيسيين:
- الأسواق الأمريكية (U.S. Markets)
- الأسواق الدولية (International)
كما تمتد عملياتها إلى أكثر من 30 دولة عبر أمريكا الشمالية وأمريكا اللاتينية وأوروبا وأفريقيا وآسيا.
وعززت الشركة قدراتها من خلال استحواذات مثل Neustar وSontiq، بينما تسمح منصة OneTru بدمج أجزاء مختلفة من البيانات بصورة فورية لتقديم رؤى أكثر شمولًا للعملاء.
🧠 نظرة مُركّب: البيانات الواسعة والإيرادات القائمة على الاشتراكات والمعاملات تمنح الشركة نموذجًا قويًا وقابلًا للتوسع، كما تزيد حلول مكافحة الاحتيال وتحليل الهوية من نطاق الاستخدام بعيدًا عن التقارير الائتمانية التقليدية.
🏦 3. القطاع والصناعة
تنتمي ترانس يونيون إلى صناعة خدمات البيانات ومعالجة الأعمال، والتي تستفيد من:
- الاعتماد المتزايد على البيانات والتحليلات
- رقمنة الخدمات المالية
- الحاجة المتزايدة إلى تقييم المخاطر الائتمانية
- ارتفاع الطلب على مكافحة الاحتيال
- زيادة أهمية التحقق الرقمي من الهوية
- توسع استخدام البيانات في التأمين والاتصالات والتجزئة
- رغبة الشركات في تحسين الكفاءة من خلال التكنولوجيا والبيانات
لكن القطاع يواجه أيضًا تحديات تشمل:
- تشديد قوانين خصوصية البيانات
- القيود التنظيمية على جمع البيانات واستخدامها
- المخاطر المرتبطة بالأمن الإلكتروني
- حساسية السمعة لأي اختراق للبيانات
- ارتفاع تكاليف حماية المعلومات
- التغير المستمر في اللوائح الأمريكية والدولية
🧠 نظرة مُركّب: الطلب الهيكلي على البيانات والتحليلات ومكافحة الاحتيال يوفر محركات نمو قوية، لكن حساسية البيانات التي تديرها الشركة تجعل المخاطر التنظيمية والأمنية من أهم عوامل عدم اليقين.
🌐 4. المنافسة
تتنافس ترانس يونيون (TRU) مع عدد من الشركات الكبرى والمتخصصة، أبرزها:
وتعتمد المنافسة على:
- حجم وجودة قواعد البيانات
- دقة التحليلات
- قوة نماذج تقييم المخاطر
- قدرات مكافحة الاحتيال
- التحقق من الهوية
- العلاقات مع المؤسسات المالية
- الانتشار الدولي
- الاستثمار في التكنولوجيا والمنصات الرقمية
وتتمتع الشركة بمكانة قوية باعتبارها واحدة من ثلاث وكالات ائتمانية رئيسية في الولايات المتحدة، وهو ما يوفر لها نطاقًا وبيانات وعلاقات يصعب على المنافسين الجدد بناؤها بسرعة.
🧠 نظرة مُركّب: موقع الشركة ضمن ثلاثي وكالات الائتمان الأمريكية يمثل ميزة تنافسية مهمة، بينما يوسع الاستثمار في الهوية والتحليلات نطاق هذه الميزة إلى أسواق جديدة.
📈 5. الهوامش: ربحية قوية جدًا رغم تراجع الاتجاه طويل الأجل
5 سنوات:
- متوسط الهامش التشغيلي المعدل (Adjusted Operating Margin): 29.2%
خلال 5 سنوات:
- تراجع الهامش التشغيلي المعدل بمقدار 3.7 نقاط مئوية
الربع الثاني CY2026:
- الهامش التشغيلي المعدل: 22.7%
- انخفاض سنوي بمقدار 6.3 نقاط مئوية
- الهامش التشغيلي وفق المبادئ المحاسبية (GAAP Operating Margin): 19.7%
- مقابل 16.9% في الفترة نفسها من العام الماضي
ويُعد متوسط الهامش التشغيلي المعدل البالغ 29.2% قويًا جدًا بالنسبة لشركة خدمات أعمال، ويعكس نموذجًا يتمتع بربحية وكفاءة مرتفعتين.
لكن انخفاض الهامش المعدل خلال خمس سنوات، والتراجع الكبير في الربع الأخير، يشيران إلى أن المصروفات نمت بوتيرة أسرع من الإيرادات، رغم أن نمو المبيعات كان من المفترض أن يوفر رافعة تشغيلية أكبر.
🧠 نظرة مُركّب: مستوى الربحية لا يزال من أبرز نقاط القوة، لكن اتجاه الهامش المعدل يحتاج إلى مراقبة، لأن استمرار تراجعه قد يمنع نمو الإيرادات القوي من التحول بالكامل إلى نمو في الأرباح.
📈 6. ربحية السهم: تسارع حديث بعد نمو تاريخي أبطأ من الإيرادات
5 سنوات:
- نمو سنوي مركب في ربحية السهم: 5.6%
آخر عامين:
- نمو سنوي مركب في ربحية السهم: 12.5%
الربع الثاني CY2026:
- ربحية السهم المعدلة (Adjusted EPS): 1.23 دولار
- مقابل 1.08 دولار في الفترة نفسها من العام الماضي
- أعلى من توقعات المحللين بنحو 7%
توقعات 12 شهرا:
- ربحية السهم المتوقعة: 5.13 دولار
- مقابل 4.58 دولار خلال آخر 12 شهرًا
- نمو متوقع: 12%
ويظهر السجل طويل الأجل أن نمو ربحية السهم البالغ 5.6% كان أقل بكثير من نمو الإيرادات البالغ 11.7%، ما يعكس الضغط الناتج عن تراجع الهوامش التشغيلية.
لكن الاتجاه الحديث أصبح أكثر إيجابية، إذ تسارع نمو ربحية السهم إلى 12.5% سنويًا خلال العامين الأخيرين، كما تتوقع السوق استمرار نمو الأرباح بنسبة 12% خلال العام المقبل.
🧠 نظرة مُركّب: الفجوة التاريخية بين نمو الإيرادات والأرباح نقطة ضعف، لكن تسارع ربحية السهم مؤخرًا إلى معدلات مزدوجة الرقم يشير إلى تحسن واضح في الاتجاه.
💰 7. التدفق النقدي الحر: تحسن استثنائي يعزز جودة الأعمال
5 سنوات:
- متوسط هامش التدفق النقدي الحر (Free Cash Flow Margin): 10.4%
خلال 5 سنوات:
- تحسن هامش التدفق النقدي الحر بمقدار 14.5 نقطة مئوية
الربع الثاني CY2026:
- التدفق النقدي الحر (Free Cash Flow): 305.7 مليون دولار
- هامش التدفق النقدي الحر: 23.3%
- مقابل 18.8% في الفترة نفسها من العام الماضي
- تحسن سنوي بمقدار 4.5 نقاط مئوية
ويكشف التحسن الكبير في التدفق النقدي الحر عن تحول إيجابي في اقتصاديات الشركة، إذ أصبحت الأعمال أقل احتياجًا إلى رأس المال مع مرور الوقت.
كما أن ارتفاع هامش التدفق النقدي الحر في الوقت الذي تعرض فيه الهامش التشغيلي للضغط يشير إلى تحسن قدرة الشركة على تحويل أرباحها وإيراداتها إلى نقد فعلي.
🧠 نظرة مُركّب: التدفق النقدي الحر من أقوى نقاط الشركة حاليًا، والتحسن المستمر يمنح الإدارة مرونة أكبر لإعادة الاستثمار وخفض الديون أو إعادة رأس المال للمساهمين.
📊 8. العائد على رأس المال والمركز المالي
5 سنوات:
- متوسط العائد على رأس المال المستثمر (ROIC): 5.9%
وخلال السنوات الأخيرة:
- تحسن العائد على رأس المال المستثمر بمتوسط 2.4 نقطة مئوية سنويًا
- الاتجاه الأخير للعائد على رأس المال تصاعدي
- المستوى التاريخي يبقى أقل من أفضل شركات خدمات الأعمال التي تتجاوز عوائدها 25%
ورغم أن متوسط العائد التاريخي على رأس المال ليس مرتفعًا، فإن الاتجاه التصاعدي يمثل تطورًا مهمًا وقد يشير إلى تحسن فرص النمو المربح أو توسع الميزة التنافسية.
المركز المالي:
- النقد: 839.1 مليون دولار
- الديون: 5.59 مليار دولار
- الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء (EBITDA) خلال آخر 12 شهرًا: 1.74 مليار دولار
- صافي الدين إلى الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء (Net Debt / EBITDA): 2.7 مرة
- مصروف الفوائد السنوي: 103.5 مليون دولار
ويشير ذلك إلى أن:
- مستوى المديونية آمن نسبيًا
- الأرباح توفر تغطية جيدة لتكاليف الفوائد
- الشركة تمتلك مرونة للاستمرار في الاستثمار
- الميزانية لا تمثل مصدر ضغط رئيسيًا حاليًا
🧠 نظرة مُركّب: العائد التاريخي على رأس المال لا يزال متواضعًا، لكن اتجاهه التصاعدي إيجابي، ومع مستوى مديونية قابل للإدارة لا يبدو المركز المالي عائقًا أمام استمرار النمو.
📌 9. أبرز استنتاجات نتائج الربع
حملت النتائج عدة نقاط إيجابية:
- الإيرادات ارتفعت بنسبة 14.9% سنويًا
- الإيرادات تجاوزت توقعات السوق بـ1.8%
- ربحية السهم المعدلة ارتفعت من 1.08 دولار إلى 1.23 دولار
- ربحية السهم تجاوزت التوقعات بنحو 7%
- الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء بلغت 456.1 مليون دولار
- هامش الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء بلغ 34.8%
- رفعت الشركة توقعاتها السنوية للإيرادات
- رفعت الشركة توقعاتها السنوية لربحية السهم المعدلة
- التدفق النقدي الحر بلغ 305.7 مليون دولار
- هامش التدفق النقدي الحر ارتفع إلى 23.3%
- ربحية السهم نمت 12.5% سنويًا خلال العامين الأخيرين
- العائد على رأس المال يتجه إلى التحسن
لكن في المقابل:
- توجيه الإيرادات للربع المقبل جاء أقل من التوقعات بـ0.6%
- توجيهات ربحية السهم للربع المقبل جاءت دون توقعات السوق
- الهامش التشغيلي المعدل تراجع بمقدار 6.3 نقاط مئوية سنويًا
- الهامش التشغيلي المعدل تراجع 3.7 نقاط مئوية خلال 5 سنوات
- نمو ربحية السهم خلال 5 سنوات بلغ 5.6% فقط
- متوسط العائد على رأس المال المستثمر يبلغ 5.9% فقط
- الديون تبلغ 5.59 مليار دولار
- السهم بقي شبه مستقر مباشرة بعد إعلان النتائج
🧠 نظرة مُركّب: الأساسيات الفصلية جاءت قوية، خصوصًا في الإيرادات والأرباح والتدفقات النقدية، لكن ضعف التوجيهات قصيرة الأجل وتراجع الهامش المعدل يمنعان اعتبار الربع مثاليًا.
💵 10. هل الوقت مناسب لشراء السهم؟
- السعر الحالي: 77.65 دولار
- القيمة العادلة: 85.00 دولار
- السهم يتداول بحوالي 8.6% دون قيمته العادلة
- مضاعف الربحية المستقبلي (Forward P/E): حوالي 15.1 مرة
- مستوى عدم اليقين: High
يبدو التقييم الحالي معقولًا بالنظر إلى جودة نموذج الأعمال ونمو الإيرادات وربحية السهم والتدفقات النقدية، كما أن مضاعف الربحية المستقبلي عند حوالي 15.1 مرة لا يبدو مرتفعًا مقارنة بالعديد من شركات خدمات الأعمال.
ويوفر تداول السهم دون قيمته العادلة خصمًا إضافيًا، بينما تدعم توقعات نمو الإيرادات بنسبة 9.8% وربحية السهم بنسبة 12% خلال العام المقبل إمكانية استمرار نمو الأرباح.
لكن مستوى عدم اليقين المرتفع وتراجع الهامش التشغيلي المعدل والديون المرتفعة بالقيمة المطلقة تستدعي الحفاظ على قدر من الحذر.
🧠 نظرة مُركّب: التقييم الحالي جذاب نسبيًا، إذ يجمع السهم بين خصم عن القيمة العادلة ومضاعف ربحية معقول ونمو متوقع جيد، لكن مستوى عدم اليقين المرتفع يمنع اعتبار هامش الأمان كبيرًا.
🧾 الخلاصة المركبة: نمو وربحية وتدفقات نقدية قوية بسعر معقول
تمتلك ترانس يونيون (TRU):
- نمو إيرادات بلغ 11.7% سنويًا خلال 5 سنوات
- نموًا بنسبة 14.9% في الربع الأخير
- تفوقًا على توقعات الإيرادات والأرباح
- متوسط هامش تشغيلي معدل يبلغ 29.2%
- نمو ربحية سهم بلغ 12.5% سنويًا خلال العامين الأخيرين
- نمو ربحية سهم متوقعًا بنسبة 12%
- تدفقًا نقديًا حرًا بلغ 305.7 مليون دولار في الربع الأخير
- هامش تدفق نقدي حر بلغ 23.3%
- تحسنًا طويل الأجل في توليد النقد
- عائدًا على رأس المال يتجه إلى التحسن
- مكانة قوية ضمن أكبر ثلاث وكالات ائتمانية أمريكية
- نموذج أعمال قائمًا على البيانات والتحليلات
- مستوى مديونية قابلًا للإدارة
- سهمًا يتداول دون قيمته العادلة
لكن:
- الهامش التشغيلي المعدل تراجع خلال 5 سنوات
- الهامش التشغيلي المعدل انخفض بقوة في الربع الأخير
- نمو ربحية السهم طويل الأجل كان أقل من نمو الإيرادات
- متوسط العائد على رأس المال المستثمر يبلغ 5.9% فقط
- الديون تبلغ 5.59 مليار دولار
- توجيهات الربع المقبل جاءت أضعف قليلًا من توقعات السوق
- مخاطر الخصوصية والأمن الإلكتروني والتنظيم تبقى مرتفعة
- مستوى عدم اليقين مرتفع
✨ الخلاصة: ترانس يونيون تمتلك نموذج أعمال قويًا قائمًا على البيانات والتحليلات، مع نمو مستقر في الإيرادات وهوامش مرتفعة وتحسن استثنائي في التدفقات النقدية وتسارع حديث في ربحية السهم، ورغم تراجع الهوامش والعائد التاريخي المتواضع على رأس المال، فإن تداول السهم دون قيمته العادلة وبمضاعف ربحية معقول يجعل التقييم الحالي جذابًا نسبيًا للمستثمر طويل الأجل مع مراعاة مستوى عدم اليقين المرتفع.