تايدووتر… شركة خدمات بحرية للطاقة بجودة متزايدة وتقييم قريب من العادل 🚢📈
تُعد تايدووتر (TDW) واحدة من أكبر شركات تشغيل سفن الخدمات البحرية لقطاع النفط والغاز في العالم، حيث تمتلك أكثر من 200 سفينة تعمل في أكثر من 30 دولة، وتوفر خدمات نقل المعدات والإمدادات والعمال إلى منصات الحفر والإنتاج البحرية.
ورغم استقرار الإيرادات خلال الربع الأخير، فإن الشركة تتمتع بنمو قوي على المدى الطويل، وتدفقات نقدية مرتفعة، وتحسن مستمر في الربحية التشغيلية، بينما يتداول السهم قريبًا من قيمته العادلة مع مستوى عدم يقين مرتفع.
📊 نتائج الربع الثاني CY2026: نتائج قوية مع تراجع ربحية السهم
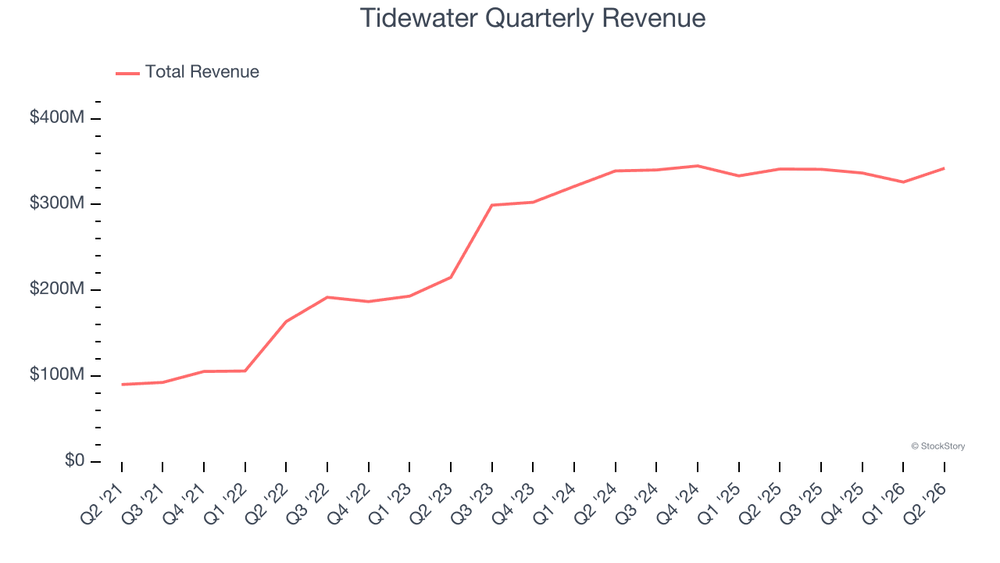
- الإيرادات: 342.3 مليون دولار (دون نمو سنوي، أعلى من التوقعات بـ4.8%)
- ربحية السهم (GAAP EPS): 0.43 دولار (أقل من التوقعات بـ6.5%)
- Adjusted EBITDA: 133.8 مليون دولار (هامش 39.1%، أعلى من التوقعات بـ10.4%)
- الهامش التشغيلي: 18.3% (انخفاضًا من 23.7%)
- هامش التدفق النقدي الحر: 19.6% (انخفاضًا من 23.5%)
- القيمة السوقية: 3.73 مليار دولار
🧠 نظرة مُركّب: جاءت النتائج قوية من ناحية الإيرادات والربحية التشغيلية، لكن انخفاض ربحية السهم مقارنة بالتوقعات جعل الصورة متباينة.
🚀 1. الإيرادات: نمو قوي على المدى الطويل
10 سنوات:
- نمو سنوي مركب: 4.8%
5 سنوات:
- نمو سنوي مركب: 30.8%
الربع الثاني CY2026:
- الإيرادات: 342.3 مليون دولار
- دون نمو سنوي
- أعلى من توقعات السوق بـ4.8%
توقعات 12 شهرا:
- يتوقع المحللون استمرار تحسن الأداء بدعم من قوة الطلب على خدمات السفن البحرية
ورغم استقرار الإيرادات خلال الربع الأخير، فإن الأداء التاريخي يعكس استفادة الشركة من انتعاش قطاع الطاقة البحرية خلال السنوات الأخيرة.
🧠 نظرة مُركّب: سجل النمو طويل الأجل قوي، بينما يبدو استقرار الإيرادات خلال الربع الأخير مرحلة مؤقتة أكثر منه تراجعًا في الطلب.
⚙️ 2. نموذج الأعمال: أسطول عالمي لخدمات النفط البحرية
تعتمد تايدووتر (TDW) على عدة مصادر للإيرادات، تشمل:
- تأجير سفن الإمداد البحرية
- سفن سحب وتحريك منصات الحفر
- خدمات نقل المعدات والعمال
- عقود قصيرة وطويلة الأجل
- خدمات دعم مشاريع النفط والغاز البحرية
- دعم مشاريع طاقة الرياح البحرية
وتحقق الشركة إيراداتها من خلال تأجير السفن وفق عقود تختلف مدتها بين عقود قصيرة الأجل وعقود تمتد لعدة سنوات.
🧠 نظرة مُركّب: تنوع العقود والانتشار الجغرافي الواسع يمنحان الشركة مرونة جيدة في مواجهة تقلبات القطاع.
🏦 3. القطاع والصناعة
تنتمي تايدووتر إلى قطاع خدمات الطاقة البحرية، والذي يستفيد من:
- ارتفاع الإنفاق على مشاريع النفط البحرية
- زيادة نشاط الحفر والإنتاج
- التوسع في مشاريع طاقة الرياح البحرية
- ارتفاع معدلات تشغيل السفن
وفي المقابل، يواجه القطاع تحديات تشمل:
- تقلب أسعار النفط
- الدورات الاستثمارية في قطاع الطاقة
- ارتفاع تكاليف التشغيل والصيانة
- المتطلبات البيئية والتنظيمية
🧠 نظرة مُركّب: القطاع يستفيد من انتعاش الاستثمار في الطاقة البحرية، لكنه يبقى حساسًا لدورات أسعار النفط.
🌐 4. المنافسة
تتنافس تايدووتر (TDW) مع عدد من أبرز شركات خدمات السفن البحرية، منها:
- Havila Shipping
- Swire Pacific Offshore
- Edison Chouest Offshore
- Bourbon Corporation
🧠 نظرة مُركّب: تمتلك الشركة أحد أكبر الأساطيل عالميًا، ما يمنحها ميزة تنافسية قوية في سوق الخدمات البحرية.
💰 5. الهوامش: تحسن كبير في الربحية التشغيلية
الهامش الإجمالي
5 سنوات:
- متوسط الهامش الإجمالي: 45.6%
ورغم أن الهامش الإجمالي يعد متوسطًا مقارنة ببعض شركات قطاع الطاقة، فإنه يعكس تحسن جودة الأصول وانخفاض تكاليف التشغيل خلال السنوات الأخيرة.
هامش EBITDA
5 سنوات:
- متوسط هامش EBITDA: 35.2%
- تحسن بنحو 28.7 نقطة مئوية خلال الفترة
الربع الثاني CY2026:
- هامش EBITDA: 39.1%
- انخفاض بمقدار 7.4 نقطة مئوية مقارنة بالفترة نفسها من العام الماضي
- أعلى من توقعات السوق بـ10.4%
ورغم التراجع السنوي، ما يزال هامش EBITDA أعلى من متوسط القطاع، ما يعكس استمرار الكفاءة التشغيلية.
🧠 نظرة مُركّب: التحسن الكبير في الهوامش خلال السنوات الأخيرة يعكس ارتفاع جودة الأعمال، رغم بعض الضغوط خلال الربع الأخير.
📈 6. ربحية السهم (EPS) والتدفق النقدي الحر
ربحية السهم (EPS)
الربع الثاني CY2026:
- ربحية السهم (GAAP EPS): 0.43 دولار
- أقل من توقعات السوق بـ6.5%
توقعات 12 شهرا:
- ربحية السهم المتوقعة تدعم تقييمًا عند Forward P/E يقارب 12.5x
ورغم أن ربحية السهم جاءت دون التوقعات، فإن الأداء التشغيلي القوي يعكس استمرار تحسن أساسيات الشركة.
التدفق النقدي الحر
5 سنوات:
- متوسط هامش التدفق النقدي الحر: 14.6%
الربع الثاني CY2026:
- التدفق النقدي الحر: 67.04 مليون دولار
- هامش التدفق النقدي الحر: 19.6%
ورغم انخفاض هامش التدفق النقدي الحر بمقدار 3.9 نقطة مئوية مقارنة بالفترة نفسها من العام الماضي، فإنه ما يزال أعلى من متوسطه التاريخي، كما تتميز الشركة باستقرار جيد في التدفقات النقدية مقارنة بتقلب أسعار النفط.
🧠 نظرة مُركّب: التدفقات النقدية القوية والمستقرة تمنح الشركة مرونة كبيرة للاستثمار وإعادة رأس المال للمساهمين.
📊 7. العائد على رأس المال (ROIC) والمركز المالي
العائد على رأس المال (ROIC)
10 سنوات:
- متوسط ROIC: 1.6%
ورغم أن ROIC التاريخي يعد منخفضًا، فإنه شهد تحسنًا ملحوظًا خلال السنوات الأخيرة، ما يعكس نجاح الإدارة في تحسين كفاءة استخدام رأس المال.
المركز المالي
- النقد: 613.6 مليون دولار
- الديون: 653.2 مليون دولار
- صافي الدين إلى EBITDA: 0.1x
كما تبلغ مصروفات الفوائد السنوية 44.02 مليون دولار، وهو مستوى مريح مقارنة بالأرباح التشغيلية، ما يمنح الشركة مرونة مالية قوية.
🧠 نظرة مُركّب: الميزانية العمومية قوية للغاية، كما أن انخفاض صافي المديونية يمنح الشركة قدرة كبيرة على تمويل النمو.
💰 8. هل الوقت مناسب للشراء؟
- السعر الحالي: 71.48 دولار
- القيمة العادلة: 70.85 دولار
- مستوى عدم اليقين: High
ويتداول السهم:
- بحوالي 0.9% فوق القيمة العادلة
- Forward P/E يقارب 12.5x
ورغم أن السهم يتداول قريبًا جدًا من قيمته العادلة، فإن جودة الأعمال وتحسن الربحية يجعلان التقييم الحالي معقولًا للمستثمر طويل الأجل.
🧠 نظرة مُركّب: السهم قريب من قيمته العادلة، ويظل جذابًا بفضل تحسن جودة الأعمال وقوة التدفقات النقدية.
🧾 خلاصة مركّب: تايدووتر (TDW) , شركة عالية الجودة بسعر قريب من القيمة العادلة
تمتلك تايدووتر (TDW):
- نموًا قويًا في الإيرادات على المدى الطويل
- تحسنًا كبيرًا في الهوامش التشغيلية
- تدفقات نقدية قوية ومستقرة
- ميزانية عمومية قوية
- مكانة تنافسية رائدة في خدمات الطاقة البحرية
لكن:
- ربحية السهم جاءت دون التوقعات
- الهوامش التشغيلية تراجعت مقارنة بالعام الماضي
- العائد على رأس المال ما يزال منخفضًا تاريخيًا
- مستوى عدم اليقين مرتفع
✨ الخلاصة: تايدووتر نجحت في تحسين جودة أعمالها وربحيتها بصورة واضحة خلال السنوات الأخيرة، كما تتمتع بتدفقات نقدية قوية وميزانية متينة، لكن تداول السهم قرب قيمته العادلة مع استمرار بعض التحديات التشغيلية يجعل هامش الأمان محدودًا نسبيًا.