سيزرز إنترتينمنت… شركة كازينوهات عالمية تواجه تباطؤًا في النمو وربحية غير مستقرة 🎰📉⚠️
تُعد سيزرز إنترتينمنت (CZR) من أكبر شركات الألعاب والضيافة في العالم، حيث تمتلك شبكة واسعة من الكازينوهات والفنادق والمنتجعات، إضافة إلى منصات المقامرة الإلكترونية، وتستفيد من تنوع مصادر إيراداتها بين الألعاب والإقامة والمطاعم والترفيه.
ورغم حجمها الكبير وانتشار علاماتها التجارية، فإن الشركة تواجه تباطؤًا في نمو الإيرادات، وضعفًا في العائد على رأس المال، وهوامش تدفق نقدي منخفضة، ما يجعل النظرة الاستثمارية أكثر تحفظًا رغم تداول السهم دون القيمة العادلة قليلًا.
📊 نتائج الربع الثاني CY2026: الإيرادات فاقت التوقعات لكن الأرباح جاءت دونها
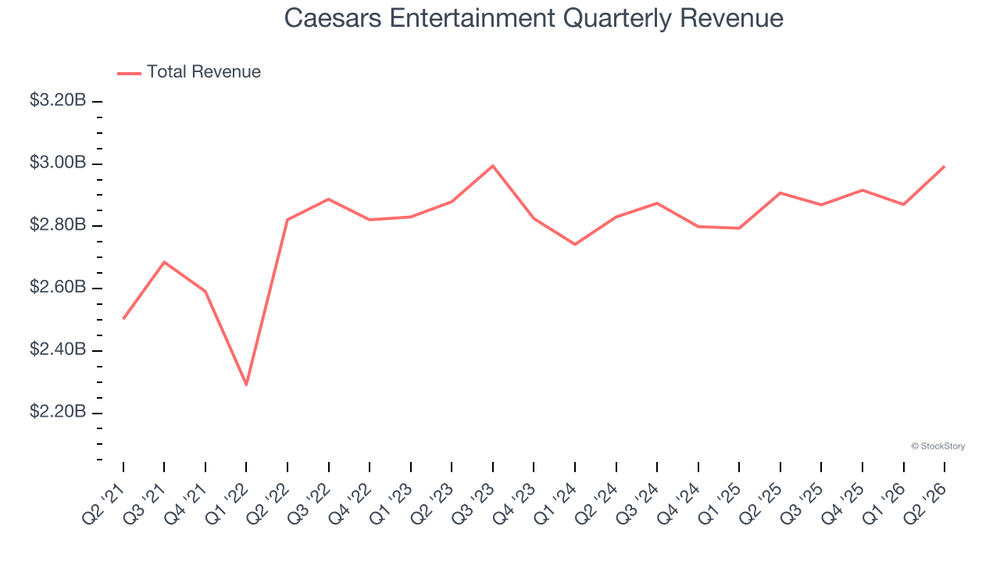
- الإيرادات: 2.99 مليار دولار (+3% سنويًا، أعلى من التوقعات بـ0.6%)
- ربحية السهم (GAAP EPS): خسارة 0.30 دولار للسهم (أقل بكثير من التوقعات التي كانت تشير إلى ربح 0.05 دولار)
- الأرباح المعدلة قبل الفوائد والضرائب والإهلاك (Adjusted EBITDA): 920 مليون دولار (هامش 30.7%، أقل من التوقعات بـ4.4%)
- الهامش التشغيلي: 17.1% (مستقر مقارنة بالفترة نفسها من العام الماضي)
- القيمة السوقية: 6.10 مليار دولار
🧠 نظرة مُركّب: جاءت الإيرادات أفضل قليلًا من المتوقع، لكن ضعف الأرباح والأداء التشغيلي جعل نتائج الربع أقل من تطلعات السوق.
🚀 1. الإيرادات: تباطؤ واضح بعد التعافي
5 سنوات:
- نمو سنوي مركب: 10%
آخر عامين:
- نمو سنوي مركب: 1.1%
الربع الثاني CY2026:
- الإيرادات: 2.99 مليار دولار
- نمو سنوي: 3%
- أعلى من توقعات السوق بـ0.6%
12 شهرًا:
- نمو الإيرادات المتوقع: 2.9%
كما تشير بيانات القطاعات إلى:
- إيرادات الكازينوهات نمت بمتوسط 14.9% خلال آخر عامين
- إيرادات المطاعم والمشروبات نمت بمتوسط 8.6%
- إيرادات الفنادق تراجعت بمتوسط 24.2%
🧠 نظرة مُركّب: تباطأ نمو الإيرادات بصورة ملحوظة مقارنة بالفترة التي أعقبت الجائحة، ما يشير إلى تراجع الزخم التشغيلي للشركة.
⚙️ 2. نموذج الأعمال: مصادر دخل متنوعة في قطاع الترفيه
تعتمد سيزرز إنترتينمنت (CZR) على:
- الكازينوهات
- الفنادق والمنتجعات
- المطاعم والمشروبات
- العروض الترفيهية
- منصات المقامرة الإلكترونية (iGaming)
وتحقق الشركة إيراداتها من:
- ألعاب القمار
- حجوزات الفنادق
- الأنشطة الترفيهية
- المأكولات والمشروبات
- خدمات الألعاب الرقمية
🧠 نظرة مُركّب: يمنح تنوع مصادر الإيرادات الشركة مرونة تشغيلية، لكن أداءها يبقى مرتبطًا بقوة إنفاق المستهلكين والسياحة.
🎲 3. القطاع والصناعة
تنتمي سيزرز إنترتينمنت إلى قطاع الكازينوهات والضيافة، والذي يستفيد من:
- ارتفاع الطلب على السفر
- التوسع في أسواق المقامرة القانونية
- نمو المقامرة الإلكترونية
- تطوير المنتجعات المتكاملة
لكن القطاع يواجه أيضًا تحديات تشمل:
- اللوائح التنظيمية الصارمة
- ارتفاع الإنفاق الرأسمالي
- الحساسية للظروف الاقتصادية
- المنافسة المتزايدة من منصات المقامرة الرقمية
🧠 نظرة مُركّب: يوفر القطاع فرص نمو جيدة، لكنه من أكثر القطاعات تأثرًا بالدورات الاقتصادية وثقة المستهلك.
🌐 4. المنافسة
تتنافس سيزرز إنترتينمنت (CZR) مع عدد من الشركات، أبرزها:
🧠 نظرة مُركّب: تمتلك الشركة حضورًا قويًا في السوق، لكن المنافسة الشديدة تجعل الحفاظ على النمو والربحية أكثر صعوبة.
📈 5. الهوامش: ربحية تشغيلية متوسطة واتجاه هابط
آخر عامين:
- متوسط الهامش التشغيلي: 18.2%
وخلال 12 شهرًا الماضية:
- اتجه الهامش التشغيلي إلى التراجع تدريجيًا
الربع الثاني CY2026:
- الهامش التشغيلي: 17.1%
- مستقر مقارنة بالفترة نفسها من العام الماضي
ويشير التقرير إلى أن الشركة لم تتمكن من تمرير ارتفاع تكاليفها التشغيلية بالكامل إلى العملاء، وهو ما حدّ من قدرتها على تحسين الربحية.
🧠 نظرة مُركّب: تحقق الشركة هوامش تشغيلية مقبولة، لكنها أقل من أفضل شركات القطاع، كما أن الاتجاه الأخير يشير إلى تراجع تدريجي في الربحية التشغيلية.
📈 6. ربحية السهم: تحسن تدريجي لكن الطريق لا يزال طويلًا
5 سنوات:
- تحسن سنوي في ربحية السهم بمعدل 26.3% عبر تقليص الخسائر
الربع الثاني CY2026:
- ربحية السهم (GAAP EPS): خسارة 0.30 دولار للسهم
- تحسن من خسارة 0.39 دولار في الفترة نفسها من العام الماضي
- أقل بكثير من توقعات المحللين
12 شهرًا:
- يتوقع المحللون تحول ربحية السهم من خسارة 2.28 دولار إلى ربح 0.09 دولار
ويؤكد التقرير أن الأرباع المقبلة ستكون حاسمة لتقييم قدرة الشركة على تحقيق ربحية مستدامة.
🧠 نظرة مُركّب: ورغم تحسن الأرباح تدريجيًا، فإن استمرار تسجيل الخسائر يجعل الرؤية المستقبلية بحاجة إلى مزيد من الإثبات.
💸 7. التدفق النقدي الحر: نقطة ضعف واضحة
آخر عامين:
- متوسط هامش التدفق النقدي الحر: 1.9%
ويشير التقرير إلى أن ضعف التدفقات النقدية الحرة يقلل من قدرة الشركة على:
- إعادة الاستثمار في النمو
- إعادة شراء الأسهم
- توزيع رأس المال على المساهمين
كما يرى أن مستوى التدفق النقدي الحالي أقل من المتوقع لشركة تعمل في قطاع السلع الاستهلاكية التقديرية.
🧠 نظرة مُركّب: يمثل ضعف التدفقات النقدية الحرة أحد أبرز التحديات التي تواجه الشركة ويحد من مرونتها المالية.
📊 8. العائد على رأس المال والمركز المالي
5 سنوات:
- متوسط العائد على رأس المال المستثمر (ROIC): 14.2%
لكن:
- تراجع العائد على رأس المال بمعدل 1.2 نقطة مئوية سنويًا خلال السنوات الأخيرة
كما تمتلك الشركة:
- النقد: 965 مليون دولار
- الديون: 11.81 مليار دولار
- صافي الدين إلى الأرباح قبل الفوائد والضرائب والإهلاك: 3.3 مرة
- مصروف الفوائد السنوي: 2.29 مليار دولار
ويرى التقرير أن مستوى المديونية لا يزال ضمن الحدود الآمنة بفضل الأرباح التشغيلية الحالية، لكنه يبقى مرتفعًا مقارنة بالعديد من المنافسين.
🧠 نظرة مُركّب: المركز المالي قابل للإدارة حاليًا، لكن استمرار ارتفاع الديون مع تراجع العائد على رأس المال يقلل من جاذبية الاستثمار.
📌 9. أبرز استنتاجات نتائج الربع
حملت النتائج بعض الإيجابيات:
- الإيرادات تجاوزت توقعات السوق
- استقرار الهامش التشغيلي مقارنة بالعام الماضي
لكن في المقابل:
- ربحية السهم جاءت أقل بكثير من التوقعات
- الأرباح المعدلة قبل الفوائد والضرائب والإهلاك جاءت دون التقديرات
- وصف التقرير نتائج الربع بأنها أضعف من المتوقع
- لم يشهد السهم تفاعلًا إيجابيًا بعد إعلان النتائج
🧠 نظرة مُركّب: لم تكن نتائج الربع كافية لتغيير النظرة السلبية، إذ طغى ضعف الأرباح على التحسن المحدود في الإيرادات.
💵 10. هل الوقت مناسب لشراء السهم؟
- السعر الحالي: 29.95 دولار
- القيمة العادلة: 31.00 دولار
- السهم يتداول بحوالي 3% دون قيمته العادلة
- مضاعف الربحية المستقبلي (Forward P/E): حوالي 59 مرة
- مستوى عدم اليقين: Very High
ويرى التقرير أن الشركة لا تستوفي معايير الجودة المطلوبة، إذ إن العائد المنخفض على رأس المال، وضعف التدفقات النقدية الحرة، وارتفاع مستوى عدم اليقين يجعل هناك بدائل استثمارية أفضل في القطاع.
🧠 نظرة مُركّب: رغم تداول السهم دون قيمته العادلة قليلًا، فإن ارتفاع التقييم النسبي وضعف الأساسيات لا يقدمان هامش أمان كافيًا.
🧾 الخلاصة المركبة: سيزرز إنترتينمنت، شركة كبيرة لكن جودة الأعمال لا تزال دون المستوى
تمتلك سيزرز إنترتينمنت (CZR):
- علامات تجارية قوية
- تنوعًا في مصادر الإيرادات
- انتشارًا واسعًا في قطاع الألعاب والضيافة
- توقعات بتحسن الأرباح خلال العام المقبل
لكن:
- نمو الإيرادات تباطأ بشكل واضح
- التدفقات النقدية الحرة ضعيفة
- العائد على رأس المال يتراجع
- المديونية مرتفعة
- مستوى عدم اليقين مرتفع جدًا
✨ الخلاصة: تمتلك سيزرز إنترتينمنت قاعدة أعمال كبيرة وانتشارًا واسعًا، لكن تباطؤ النمو وضعف التدفقات النقدية والعائد على رأس المال يجعل السهم أقل جاذبية مقارنة بفرص أخرى في القطاع، رغم تداوله دون القيمة العادلة بشكل طفيف.