سيليكت ووتر سولوشنز… نمو قوي وتحسن واضح في الربحية لكن التدفقات النقدية والعائد على رأس المال يحدان من الجودة 💧🛢️⚠️
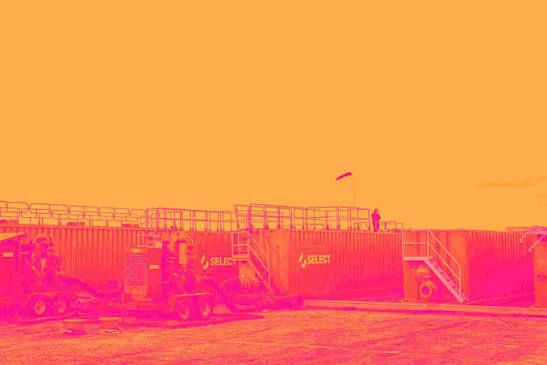
تُعد سيليكت ووتر سولوشنز (WTTR) شركة متخصصة في إدارة المياه لقطاع النفط والغاز، وتوفر خدمات توفير المياه ونقلها وإعادة تدويرها ومعالجتها والتخلص منها، وتدير أكثر من 24 مليار برميل من المياه المنتجة سنويًا عبر أهم مناطق النفط الصخري في الولايات المتحدة.
ورغم النمو القوي طويل الأجل والتفوق الواضح على التوقعات في الربع الأخير، فإن ضعف الهوامش التاريخية، والتقلب الشديد في التدفقات النقدية، والعائد السلبي على رأس المال تاريخيًا، تجعل جودة الأعمال أقل من أفضل شركات القطاع.
📊 نتائج الربع الثاني CY2026: تفوق قوي على التوقعات وتحسن في الربحية
- الإيرادات: 395.8 مليون دولار (+8.7% سنويًا، أعلى من التوقعات بـ5.7%)
- ربحية السهم (GAAP EPS): 0.17 دولار (أعلى من التوقعات بـ78.9%)
- الأرباح المعدلة قبل الفوائد والضرائب والاستهلاك والإطفاء (Adjusted EBITDA): 92.75 مليون دولار (بهامش 23.4%، أعلى من التوقعات بـ18.2%)
- الهامش التشغيلي (Operating Margin): 8.7% (ارتفاعًا من 4.2%)
- هامش التدفق النقدي الحر (Free Cash Flow Margin): 4.3% (ارتفاعًا من 1.6%)
- القيمة السوقية: 2.29 مليار دولار
🧠 نظرة مُركّب: النتائج كانت قوية مع تفوق واضح على توقعات الإيرادات والأرباح، كما أظهر الربع تحسنًا ملحوظًا في الكفاءة التشغيلية والتدفق النقدي.
🚀 1. الإيرادات: نمو تاريخي استثنائي يتجاوز القطاع
5 سنوات:
- نمو سنوي مركب: 21.5%
10 سنوات:
- نمو سنوي مركب: 16.5%
الربع الثاني CY2026:
- الإيرادات: 395.8 مليون دولار
- نمو سنوي: 8.7%
- أعلى من توقعات السوق بـ5.7%
وتبلغ الإيرادات خلال آخر 12 شهرًا نحو 1.43 مليار دولار، وهي قاعدة لا تزال صغيرة نسبيًا مقارنة بالشركات الكبرى في قطاع خدمات الطاقة، رغم قوة النمو التاريخي.
ويشير التقرير إلى أن نمو الإيرادات من المتوقع أن يتباطأ خلال العام المقبل مقارنة بالمعدلات التاريخية القوية.
🧠 نظرة مُركّب: النمو طويل الأجل من أقوى عناصر الشركة ويشير إلى اكتساب حصة سوقية، لكن تباطؤ الزخم المتوقع يجعل استدامة المعدلات التاريخية المرتفعة غير مضمونة.
⚙️ 2. نموذج الأعمال: إدارة دورة المياه بالكامل لقطاع الطاقة
تعتمد سيليكت ووتر سولوشنز (WTTR) على ثلاثة قطاعات رئيسية:
- البنية التحتية للمياه (Water Infrastructure)
- خدمات المياه (Water Services)
- التقنيات الكيميائية (Chemical Technologies)
وتقدم الشركة مجموعة واسعة من الحلول تشمل:
- مصادر المياه ونقلها إلى مواقع الحفر
- شبكات خطوط أنابيب دائمة تتجاوز 1,000 ميل في حوض بيرميان
- مرافق إعادة تدوير المياه
- آبار التخلص من المياه المالحة (Saltwater Disposal Wells)
- طاقة مرخصة للتخلص من أكثر من 2.2 مليون برميل يوميًا
- طاقة يومية لإعادة تدوير نحو 3.2 مليون برميل
- حقوق مياه تبلغ نحو ملياري برميل سنويًا
- خدمات نقل وتخزين المياه
- مواد كيميائية متخصصة مستخدمة في التكسير الهيدروليكي
- عقود طويلة الأجل تتضمن التزامات بحد أدنى من الأحجام
وتعمل الشركة في مناطق رئيسية تشمل Permian وBakken وHaynesville وMarcellus/Utica وغيرها من الأحواض غير التقليدية.
🧠 نظرة مُركّب: تغطية دورة المياه بالكامل، إلى جانب البنية التحتية الدائمة والعقود طويلة الأجل، تمنح الشركة نموذج أعمال متنوعًا وفرصة للاستفادة من النشاط المستمر في حقول النفط والغاز.
🏦 3. القطاع والصناعة
تنتمي سيليكت ووتر سولوشنز إلى قطاع خدمات حقول النفط، والذي يستفيد من:
- ارتفاع نشاط الحفر والإنتاج عند قوة أسعار الطاقة
- زيادة الطلب على حلول تحسين كفاءة عمليات النفط والغاز
- التوسع في تطوير الموارد غير التقليدية
- الحاجة المتزايدة إلى إعادة تدوير ومعالجة المياه
- الطلب على البنية التحتية المتخصصة في مناطق الإنتاج
لكن القطاع يواجه أيضًا تحديات تشمل:
- التقلب الكبير في أسعار النفط والغاز
- الحساسية للإنفاق الرأسمالي لشركات الطاقة
- المنافسة السعرية القوية
- الحاجة إلى استثمارات مستمرة
- التغيرات طويلة الأجل المرتبطة بتحول الطاقة
- الحاجة المستمرة إلى العمالة والتكنولوجيا
🧠 نظرة مُركّب: إدارة المياه خدمة أساسية لعمليات النفط والغاز، لكن ارتباط النشاط بالإنفاق الرأسمالي وأسعار الطاقة يجعل القطاع دوريًا ويزيد تقلب الأرباح.
🌐 4. المنافسة
تتنافس سيليكت ووتر سولوشنز (WTTR) مع عدد من شركات خدمات حقول النفط وإدارة المياه، أبرزها:
- Schlumberger (SLB)
- Halliburton (HAL)
- Solaris Oilfield Infrastructure (SOI)
- NGL Energy Partners (NGL)
🧠 نظرة مُركّب: النمو التاريخي القوي يشير إلى نجاح الشركة في اكتساب حصة سوقية، لكن المنافسة مع شركات أكبر وأكثر تنوعًا تفرض ضغوطًا مستمرة على الأسعار والهوامش.
📈 5. الهوامش: تحسن تشغيلي رغم اقتصاديات تاريخية ضعيفة
5 سنوات:
- متوسط الهامش الإجمالي (Gross Margin): 23.5%
- متوسط هامش الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء (EBITDA Margin): 16.8%
خلال آخر عام:
- تحسن هامش EBITDA بمقدار 9.4 نقاط مئوية
الربع الثاني CY2026:
- الهامش الإجمالي: 19.4%
- مقابل 27.1% في الفترة نفسها من العام الماضي
- انخفاض بمقدار 7.7 نقاط مئوية
- هامش Adjusted EBITDA: 23.4%
- ارتفاع سنوي بمقدار 3.5 نقاط مئوية
- الهامش التشغيلي: 8.7%
- مقابل 4.2% في الفترة نفسها من العام الماضي
ورغم التحسن في هامش EBITDA والهامش التشغيلي، فإن متوسط الهوامش التاريخية لا يزال من بين الأضعف في القطاع.
🧠 نظرة مُركّب: الكفاءة التشغيلية تتحسن بوضوح، لكن انخفاض الهامش الإجمالي وضعف اقتصاديات الوحدة تاريخيًا يمنعان اعتبار الهوامش نقطة قوة رئيسية حتى الآن.
💰 6. التدفق النقدي الحر: تحسن فصلي لكن السجل الطويل ضعيف
5 سنوات:
- متوسط هامش التدفق النقدي الحر (Free Cash Flow Margin): قريب من 0%
الربع الثاني CY2026:
- التدفق النقدي الحر (Free Cash Flow): 17.02 مليون دولار
- هامش التدفق النقدي الحر: 4.3%
- مقابل 1.6% في الفترة نفسها من العام الماضي
- تحسن بمقدار 2.7 نقطة مئوية
كما بلغ معدل تقلب التدفق النقدي الحر مقارنة بتقلب أسعار خام WTI نحو 124.2 مرة خلال آخر 5 سنوات، وهو مستوى مرتفع جدًا ويشير إلى أن التوليد النقدي أكثر حساسية لتقلب أسعار السلع من معظم المنافسين.
ورغم التحسن الأخير، فإن الشركة حققت في المتوسط نقطة تعادل تقريبًا في التدفق النقدي الحر خلال السنوات الخمس الماضية، ما حد من قدرتها على إعادة رأس المال للمساهمين.
🧠 نظرة مُركّب: التحسن الفصلي إيجابي، لكن التقلب الشديد والسجل التاريخي الضعيف للتدفقات النقدية يجعلان استدامة التوليد النقدي نقطة تحتاج إلى متابعة.
📊 7. العائد على رأس المال: ضعيف تاريخيًا لكن الاتجاه يتحسن
10 سنوات:
- متوسط العائد على رأس المال المستثمر (ROIC): سالب 8.3%
خلال السنوات الأخيرة:
- تحسن ROIC بمتوسط 1.7 نقطة مئوية سنويًا
- العائد التاريخي من بين الأضعف في القطاع
- الإدارة لم تحقق عائدًا إيجابيًا مستدامًا على رأس المال عبر دورة طويلة
ويُعد تحسن الاتجاه خلال السنوات الأخيرة إشارة إيجابية، لكن الشركة لا تزال بحاجة إلى تحقيق عوائد إيجابية ومستدامة لإثبات قدرتها على خلق قيمة للمساهمين.
🧠 نظرة مُركّب: اتجاه العائد على رأس المال يتحسن، لكنه يبدأ من قاعدة شديدة الضعف، ولذلك لا يزال من المبكر اعتبار تخصيص رأس المال نقطة قوة.
💵 8. المركز المالي: مديونية منخفضة وقابلة للإدارة
المركز المالي:
- النقد: 33.4 مليون دولار
- الديون: 292 مليون دولار
- EBITDA خلال آخر 12 شهرًا: 294 مليون دولار
- صافي الدين إلى EBITDA: 0.9 مرة
- مصروفات الفوائد السنوية: 23.59 مليون دولار
ويشير انخفاض صافي الدين مقارنة بالأرباح إلى أن مستوى المديونية آمن نسبيًا، كما أن تكاليف الفوائد لا تشكل عبئًا مفرطًا على الأعمال.
🧠 نظرة مُركّب: الميزانية لا تمثل مصدر ضغط كبير حاليًا، وتمنح الشركة مساحة كافية لمواصلة الاستثمار، لكن قوة المركز المالي وحدها لا تعوض ضعف العائد التاريخي والتدفقات النقدية.
📌 9. أبرز استنتاجات نتائج الربع
حملت النتائج عدة نقاط إيجابية:
- الإيرادات تجاوزت توقعات السوق بـ5.7%
- ربحية السهم تفوقت على التوقعات بـ78.9%
- Adjusted EBITDA تجاوز التوقعات بـ18.2%
- الإيرادات نمت سنويًا بـ8.7%
- هامش Adjusted EBITDA ارتفع إلى 23.4%
- الهامش التشغيلي ارتفع من 4.2% إلى 8.7%
- هامش التدفق النقدي الحر تحسن من 1.6% إلى 4.3%
لكن في المقابل:
- الهامش الإجمالي انخفض بمقدار 7.7 نقاط مئوية
- متوسط هامش التدفق النقدي الحر خلال 5 سنوات قريب من الصفر
- تقلب التدفقات النقدية من بين الأعلى في القطاع
- متوسط ROIC خلال 10 سنوات يبلغ سالب 8.3%
- توقعات النمو تشير إلى تباطؤ خلال العام المقبل
وارتفع السهم بنحو 11.4% بعد إعلان النتائج ليصل إلى حوالي 20.59 دولار.
🧠 نظرة مُركّب: رد فعل السهم القوي يعكس جودة النتائج الفصلية والتفوق الكبير على التوقعات، لكن نقاط الضعف طويلة الأجل في التدفقات النقدية والعائد على رأس المال لم تختفِ.
💵 10. هل الوقت مناسب لشراء السهم؟
- السعر الحالي: 20.64 دولار
- القيمة العادلة: 19.94 دولار
- السهم يتداول بحوالي 4% فوق قيمته العادلة
- مضاعف الربحية المستقبلي (Forward P/E): حوالي 32.2 مرة
- مستوى عدم اليقين: Medium
ويبدو التقييم مرتفعًا نسبيًا مقارنة بجودة الأساسيات، خصوصًا مع ضعف التدفقات النقدية والعائد التاريخي على رأس المال، بينما أصبح جزء كبير من التحسن الأخير في الأداء محسوبًا بالفعل في السعر.
🧠 نظرة مُركّب: السعر أعلى قليلًا من القيمة العادلة ومضاعف الربحية مرتفع، لذلك لا يوجد هامش أمان واضح يعوض المستثمر عن تقلب التدفقات النقدية وضعف العائد التاريخي على رأس المال.
🧾 الخلاصة المركبة: نمو قوي وتحسن تشغيلي لكن الجودة والتقييم يحدان من الجاذبية
تمتلك سيليكت ووتر سولوشنز (WTTR):
- نموًا تاريخيًا قويًا في الإيرادات
- تفوقًا واضحًا على توقعات الإيرادات والأرباح
- تحسنًا في هامش EBITDA
- ارتفاعًا في الهامش التشغيلي
- تحسنًا في التدفق النقدي الحر خلال الربع
- مستوى مديونية قابلًا للإدارة
- بنية تحتية واسعة لإدارة المياه في مناطق النفط الصخري
لكن:
- الهامش الإجمالي انخفض بقوة في الربع
- التدفقات النقدية التاريخية ضعيفة ومتقلبة
- متوسط ROIC خلال 10 سنوات سلبي
- النمو متوقع أن يتباطأ
- مضاعف الربحية مرتفع نسبيًا
- السهم يتداول أعلى من قيمته العادلة قليلًا
✨ الخلاصة: سيليكت ووتر سولوشنز تمتلك سجل نمو قويًا وأظهرت تحسنًا واضحًا في الربحية خلال الربع الأخير، لكن ضعف التدفقات النقدية والعائد السلبي على رأس المال تاريخيًا، إلى جانب تداول السهم أعلى قليلًا من قيمته العادلة، يجعل التقييم الحالي غير جذاب بما يكفي لتوفير هامش أمان واضح.